اخبار فوری
تیرآهن ۱۴ تا ۱۸ از پایه فاصله گرفت/ بازار ۲۰ تا ۳۰ درگیر شکاف نقدشوندگی شد
کد خبر: ۱۳۸۸۷۳
۱۵:۵۰
۱۴۰۵/۰۷/۱۱
در ۱۴ تا ۱۸، خریداران پایه پایین را با رقابت سنگین اصلاح کردند و تمام کالا را جذب کردند؛ در ۲۰ تا ۳۰، نقدشوندگی میان سایزها و مبادی بهشدت متفاوت بود و قیمت پایین بهتنهایی فروش ایجاد نکرد؛ و در کل تیرآهن نرمال، قدرت ظاهری بازار عمدتاً از سهم بالای سایزهای کوچک آمده است. برای بازرگان، تصمیم هفته بعد باید از «خرید تیرآهن» به «خرید کدام سایز، از کدام مبدأ، با چه فاصلهای از بازار آزاد و با چه سرعت خروجی» تغییر کند. همین چهار متغیر مشخص خواهد کرد رقابت این هفته فرصت موجودیگیری بوده یا صرفاً بازقیمتگذاری سریع بازاری که پایههای بورس از انتظارات آن عقب مانده بودند


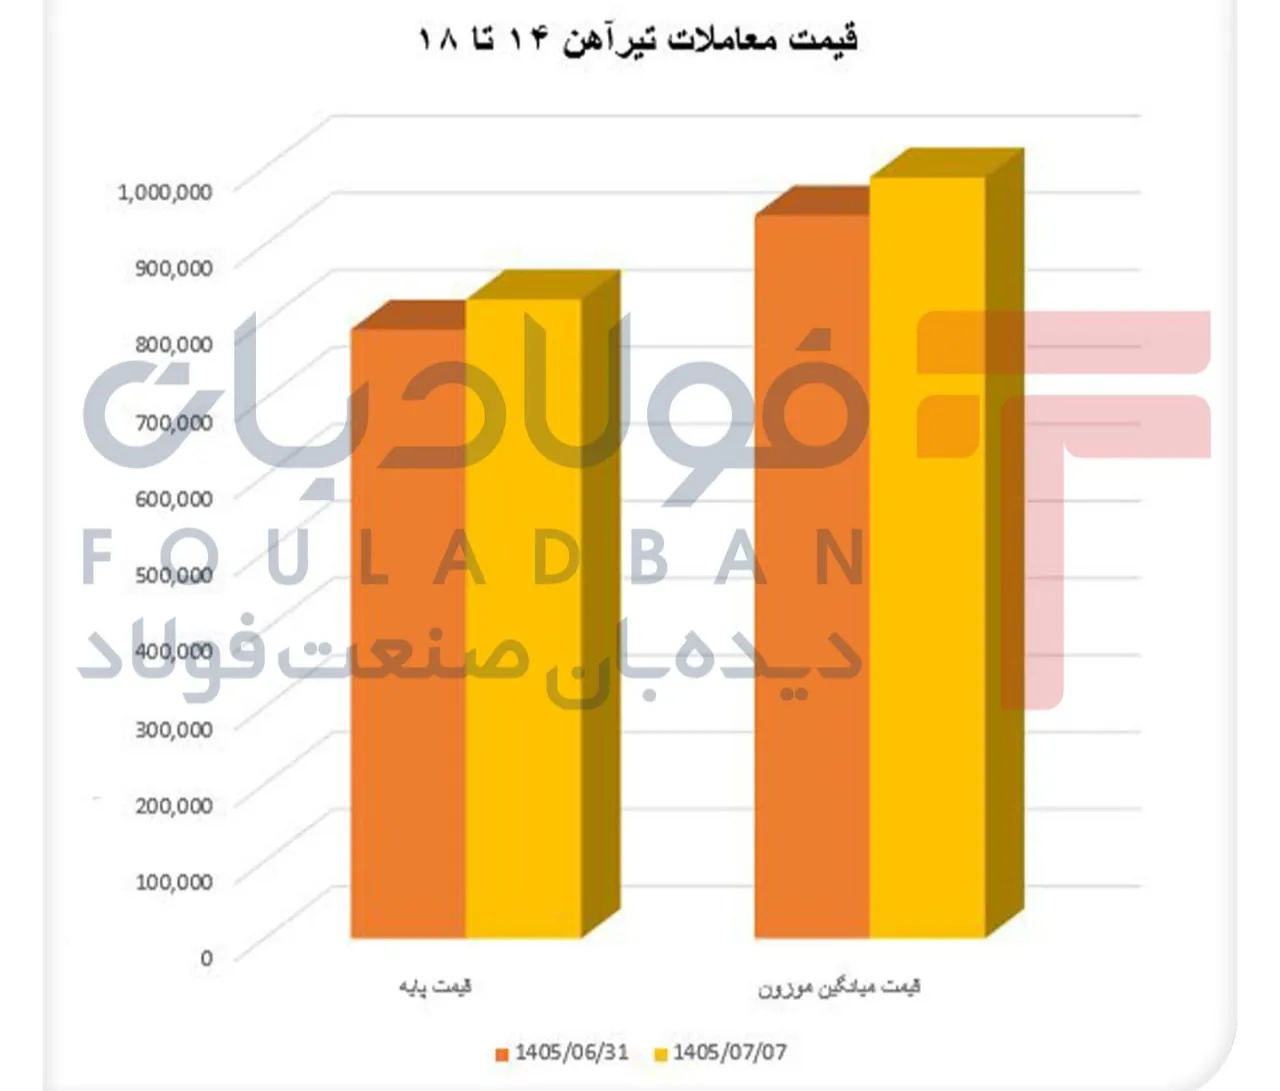
به گزارش نبض بورس، بازار این هفته تیرآهن یک رفتار واحد نداشت. در گروه ۱۴ تا ۱۸، ۸,۵۰۰ تن عرضه در برابر ۱۸,۳۰۰ تن تقاضای ثبتشده قرار گرفت و تمام عرضه بدون نیاز به مچینگ معامله شد. متوسط موزون قیمت پایه این گروه حدود ۸۱,۸۲۱ تومان به ازای هر کیلو بود، اما متوسط موزون معامله به ۹۹,۲۸۲ تومان رسید؛ یعنی رقابتی نزدیک به ۲۱.۳ درصد.
در مقابل، گروه ۲۰ تا ۳۰ با ۳,۸۸۸ تن عرضه، ۴,۶۲۹ تن تقاضای ثبتشده در رقابت اصلی داشت، اما فقط ۲,۵۳۱ تن در تالار اصلی معامله شد. ۲۱۱ تن دیگر در مچینگ جذب شد و در نهایت فروش به ۲,۷۴۲ تن رسید؛ یعنی تنها ۷۰.۵ درصد عرضه. در این گروه متوسط رقابت معاملات اصلی حدود ۵ درصد بود.
همین تفاوت نشان میدهد استفاده از میانگین کل «تیرآهن» میتواند وضعیت بازار را مخدوش کند. بازار سایزهای کوچک تقریباً در وضعیت اضافهتقاضا قرار داشت، در حالی که سایزهای ۲۰ تا ۳۰ بازاری انتخابی بود که در آن بعضی مبادی کاملاً فروختند و بعضی دیگر حتی با قیمت پایینتر مشتری معاملهگر پیدا نکردند.
رقم ۱۶.۸ درصد رقابت برای کل تیرآهن نرمال نباید بهعنوان شدت رقابت همه تیرآهنها خوانده شود. حدود ۶۸.۶ درصد عرضه نرمال، نزدیک به ۸۰ درصد تقاضای ثبتشده و ۷۵.۶ درصد فروش مربوط به گروه ۱۴ تا ۱۸ بوده است؛ بنابراین میانگین کل بهشدت تحت تأثیر بازار سایزهای کوچک قرار دارد.
سایزهای ۱۴ تا ۱۸؛ خریدار پایه ارزان را سریعاً اصلاح کرد
رفتار این گروه بسیار روشنتر از سایزهای بزرگ بود. خیام سپهر فولاد نیشابور در دو عرضه مجموعاً ۸ هزار تن تیرآهن ۱۴ با پایه ۸۱,۵۸۲ تومان به ازای هر کیلو وارد بازار کرد؛ تقاضای ثبتشده این دو عرضه به ۱۷,۲۵۰ تن رسید و هر ۸ هزار تن فروخته شد. رقابت معاملات نقدی و نسیه بهترتیب حدود ۲۱.۷ و ۲۲.۱ درصد بود. عرضه ۵۰۰ تنی تیرآهن ۱۴ و ۱۶ اطلس تجارت سهند نیز در برابر ۱,۰۵۰ تن تقاضا کاملاً فروخته شد و متوسط معامله حدود ۱۳.۸ درصد بالاتر از پایه قرار گرفت. بنابراین رقابت در این گروه صرفاً محصول یک عرضه استثنایی نبود؛ هر دو مبدأ ارائهشده اضافهتقاضا داشتند. با این حال، نباید از «تقاضای ثبتشده» مستقیماً نتیجه گرفت که مصرف واقعی نهایی ۱۸,۳۰۰ تن بوده است. این عدد رفتار سفارشگذاری در بورس را نشان میدهد، نه الزاماً مصرف نهایی بازار.
در تیرآهن۲۰ تا ۳۰؛ خریدار بین سایز و مبدأ انتخاب کرد
در سایزهای بزرگتر، رفتار خریدار کاملاً متفاوت بود. تیرآهن ۳۰ ذوبآهن اصفهان یکی از نقاط داغ بازار بود: ۷۱۳ تن عرضه با ۱,۴۰۳ تن تقاضا بهطور کامل فروخته شد و رقابت آن به حدود ۱۳.۵ درصد رسید. تیرآهن ۲۰ ذوبآهن نیز با ۵۰۶ تن عرضه و ۱,۱۰۴ تن تقاضا تماماً فروخته شد و رقابت حدود ۵.۵ درصدی داشت.اما همین شدت در سایر سایزها دیده نشد. بخش زیادی از تیرآهنهای ۲۲، ۲۴ و ۲۷ ذوبآهن نزدیک قیمت پایه معامله شدند و بعضی کسری فروش آنها بعداً از طریق مچینگ تکمیل شد. مهمتر از همه، ۸۱۶ تن عرضه نورد آریان فولاد در سایزهای ۲۰، ۲۲، ۲۴ و ۲۷ هیچ معاملهای نداشت و ۳۳۰ تن تیرآهن ۲۰ یزد نیز بدون فروش باقی ماند. تمام ۱,۱۴۶ تن فروشنرفته بازار نرمال دقیقاً در همین دو مبدأ متمرکز شد.
ارزانتر بودن بهتنهایی مشتری نساخت
رفتار مبادی مختلف یکی از مهمترین سیگنالهای این هفته است. پایه آریان فولاد حدود ۱۱۲,۱۲۰ تومان به ازای هر کیلو بود؛ تقریباً ۵.۷ درصد بالاتر از پایه ۱۰۶,۱۰۰ تومانی بسیاری از عرضههای ذوبآهن و هیچ حجمی از آن معامله نشد. سمت مقابل مهمتر است: تیرآهن ۲۰ یزد با پایه حدود ۹۸,۰۰۶ تومان ـ بیش از ۷.۶ درصد پایینتر از پایه ذوبآهن ـ باز هم معاملهای نداشت. جهان فولاد غرب حتی با پایه ۸۹,۵۰۰ تومان، حدود ۱۵.۶ درصد پایینتر از ذوبآهن، در رقابت اصلی فقط ۲۴ تن از ۱۲۰ تن را فروخت و ۹۶ تن باقیمانده در مچینگ جذب شد.
پس نمیتوان رفتار بازار ۲۰ تا ۳۰ را فقط با «گرانی» یا «ارزانی» توضیح داد. دادهها نشان میدهند قیمت تنها متغیر تصمیم خریدار نبوده است. مبدأ، سایز، شرایط فروش، تحویل و ادراک بازار از قابلیت فروش مجدد میتوانند دخیل باشند؛ اما فایل بورس بهتنهایی اجازه نمیدهد سهم هر عامل را با قطعیت تعیین کنیم.
رقابت ۲۱ درصدی سبکها بیشتر «اصلاح پایه» بود تا گرانترشدن مطلق
شدت رقابت گروه ۱۴ تا ۱۸ در نگاه اول بسیار بالاتر از ۲۰ تا ۳۰ است، اما مقایسه قیمت مطلق تصویر متفاوتی میدهد. پایه موزون گروه ۱۴ تا ۱۸ حدود ۲۲.۶ درصد پایینتر از گروه ۲۰ تا ۳۰ بود. بعد از رقابت سنگین، متوسط معامله گروه کوچک به حدود ۹۹,۲۸۲ تومان رسید؛ همچنان حدود ۱۰.۵ درصد پایینتر از متوسط ۱۱۰,۹۴۶ تومانی معاملات اصلی گروه ۲۰ تا ۳۰. بنابراین بخش مهمی از رقابت ۱۴ تا ۱۸ را باید بهعنوان حرکت بازار برای جبران فاصله یک پایه پایینتر تفسیر کرد، نه اینکه نتیجه بگیریم این سایزها مطلقاً گرانترین یا داغترین بخش بازار از نظر قیمت نهایی بودهاند. در مقابل، تیرآهن ۳۰ ذوبآهن هم پایه بالاتر داشت و هم ۱۳.۵ درصد رقابت گرفت؛ این نقطه از بازار از نظر قدرت قیمتگذاری متفاوت از اغلب سایزهای ۲۰ تا ۳۰ بود.
بازار نرمال قوی دیده میشود، اما موتور آن تیرآهن سبک است
اگر فقط آمار کل تیرآهن نرمال دیده شود، ۹۰.۷ درصد فروش نهایی و نسبت ۱۸۵ درصدی تقاضای ثبتشده به عرضه، بازاری قوی را نشان میدهد. اما این تصویر عمدتاً توسط ۸,۵۰۰ تن عرضه ۱۴ تا ۱۸ ساخته شده است. در واقع دو ساختار زیر یک عنوان «تیرآهن» قرار گرفتهاند: ساختار اول در سایزهای کوچک، با فروش کامل و رقابت دو رقمی؛ ساختار دوم در سایزهای ۲۰ تا ۳۰، با تقاضای شدید روی چند کالای خاص و نقدشوندگی ضعیف در برخی مبادی. برای تحلیل بازار، قیمت متوسط کل یا درصد فروش کل بدون تفکیک سایز میتواند تصمیم معاملهگر را به خطا ببرد. قدرت بالای جذب بازار در سایزهای کوچک و قدرت انتخاب بالاتر خریدار در بخشهایی از سایزهای بزرگ است.
این هفته «سایز و نقدشوندگی» مهمتر از میانگین قیمت تیرآهن است
از منظر بازرگانی، بازار این هفته سیگنال خرید یکسان برای تمام تیرآهن صادر نکرده است. سایزهای ۱۴ تا ۱۸ نشان دادند که حتی پس از رقابت بالا، خریدار برای جذب کالا حاضر به افزایش جدی قیمت نسبت به پایه بوده است. این یعنی موجودی این بخش در شرایط فعلی از پشتوانه نقدشوندگی بهتری برخوردار است؛ البته ورود پس از رقابت ۲۰ درصدی نیازمند کنترل دقیق قیمت بازار آزاد و فاصله بورس تا بازار ثانویه است. در ۲۰ تا ۳۰، رویکرد باید متفاوت باشد. تیرآهن ۲۰ و بهخصوص ۳۰ ذوبآهن از قدرت تقاضای بالاتری برخوردار بودند، اما تعمیم رفتار آنها به تیرآهن ۲۲، ۲۴ و ۲۷ یا به سایر تولیدکنندگان خطرناک است. باقیماندن کل ۸۱۶ تن آریان و ۳۳۰ تن یزد نشان میدهد موجودی ارزان یا موجودی با قیمت پایه پایینتر الزاماً موجودی قابل فروش نیست.
متغیر کلیدی هفته آینده نه «میانگین قیمت تیرآهن»، بلکه فاصله قیمت قابل معامله بازار آزاد هر سایز با قیمت تمامشده بورس، سرعت خروج موجودی و پایداری تقاضا در همان مبدأ است. خرید مرحلهای در سایزهایی که این هفته نقدشوندگی آنها اثبات نشده، نسبت به موجودیگیری یکباره ریسک کمتری دارد. در مقابل، در ۱۴ تا ۱۸ مهمترین ریسک دیگر نبود تقاضا نیست؛ ریسک این است که رقابت بورس سریعتر از ظرفیت انتقال افزایش قیمت به بازار آزاد حرکت کند.
افزایش قیمت تیرآهن بهتنهایی شاخص مناسبی برای تصمیم تولید نیست. در یک سوی بازار، ۸,۵۰۰ تن تیرآهن ۱۴ تا ۱۸ با تقاضای بیش از دو برابر عرضه و فروش کامل روبهرو شد؛ در سوی دیگر ۱,۱۴۶ تن تیرآهن ۲۰ تا ۳۰ بدون معامله باقی ماند.
این شکاف به معنی اهمیت بیشتر برنامه ترکیب تولید، مدیریت موجودی و انتخاب سایز نسبت به افزایش عمومی حجم تولید است. برای کارخانهای که امکان تغییر Product Mix دارد، رفتار هر سایز باید مستقلاً کنار هزینه شمش و حاشیه تبدیل قرار گیرد. در سایزهایی که نقدشوندگی ضعیف است، هزینه سرمایه در گردش و خواب موجودی میتواند بخشی از حاشیه ظاهری قیمت را از بین ببرد. در مقابل، رقابت بالای ۱۴ تا ۱۸ تنها در صورتی به فرصت سودآوری پایدار تبدیل میشود که هزینه شمش و سایر هزینههای تبدیل با سرعت بیشتری رشد نکرده باشند.
آزمون هفته بعد؛ آیا رقابت سبکها پایدار میماند و تقاضای سنگینها گستردهتر میشود؟
سناریوی پایه این است که بازار همچنان دوپاره باقی بماند: سایزهای کوچک از نقدشوندگی بالاتری برخوردار باشند، اما شدت رقابت نسبت به این هفته وابسته به اصلاح قیمت پایه و شرایط ارز شود؛ در ۲۰ تا ۳۰ نیز ذوبآهن و چند سایز مشخص مرکز تقاضا باقی بمانند، بدون اینکه این قدرت لزوماً به همه مبادی سرایت کند.
سناریوی صعودی زمانی اعتبار بیشتری پیدا میکند که در ۲۰ تا ۳۰ تقاضا از تیرآهن ۲۰ و ۳۰ ذوبآهن به سایزهای میانی و سایر عرضهکنندگان گسترش پیدا کند، حجم فروشنرفته کاهش یابد و فروش نیاز کمتری به مچینگ داشته باشد. در ۱۴ تا ۱۸ نیز حفظ نسبت تقاضا به عرضه بالا پس از افزایش احتمالی پایه، نشانه مهمتری از صرفاً افزایش قیمت خواهد بود.
سناریوی نزولی زمانی جدیتر میشود که افزایش پایه ۱۴ تا ۱۸ موجب افت شدید نسبت تقاضا و کاهش درصد فروش شود، یا در ۲۰ تا ۳۰ تعداد مبادی بدون معامله بیشتر شود. رشد مچینگ نیز اگر جای فروش رقابتی را بگیرد، علامت کاهش قدرت لحظهای تقاضا خواهد بود.
مهمترین متغیر هفته بعد «پایداری تقاضا پس از اصلاح قیمت پایه» است. اگر رقابت این هفته بیشتر ناشی از عقبماندگی پایه از انتظارات بازار بوده باشد، افزایش پایه میتواند بخش قابلتوجهی از رقابت را جذب کند
ارسال نظر
نیازمندیها