

اخبار فوری
عرضه ۱۱ درصد آب رفت، رقابت ۲.۵ برابر شد/ آهن اسفنجی از افت پایه عبور کرد
کد خبر: ۱۳۸۸۷۰
۱۴:۵۱
۱۴۰۵/۰۷/۱۱
معاملات ۵ مهر یک تغییر مهم در آهن اسفنجی نشان داد: بازار در حالی گرانتر شد که پایه بالاتر نرفته بود و تقاضای مطلق نیز نسبت به هفته قبل افزایش نداشت. عامل اصلی، کوچک شدن سریعتر عرضه و تبدیل تقریباً تمام بازار به یک رقابت فراگیر بود. به همین دلیل، افزایش قیمت این هفته را نمیتوان صرفاً «هیجان خرید» دانست؛ در عین حال هنوز شواهد کافی برای یک کمبود ساختاری بلندمدت نیز وجود ندارد. برای بازرگان، این تفاوت تعیینکننده است. بازار فعلاً به نفع فروشنده است، اما تأیید روند صعودی نه از قیمت ۵ مهر، بلکه از توان بازار برای حفظ رقابت پس از بازگشت احتمالی عرضه خواهد آمد.



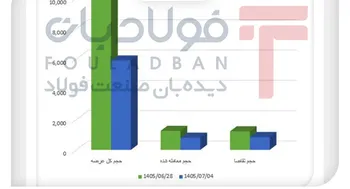
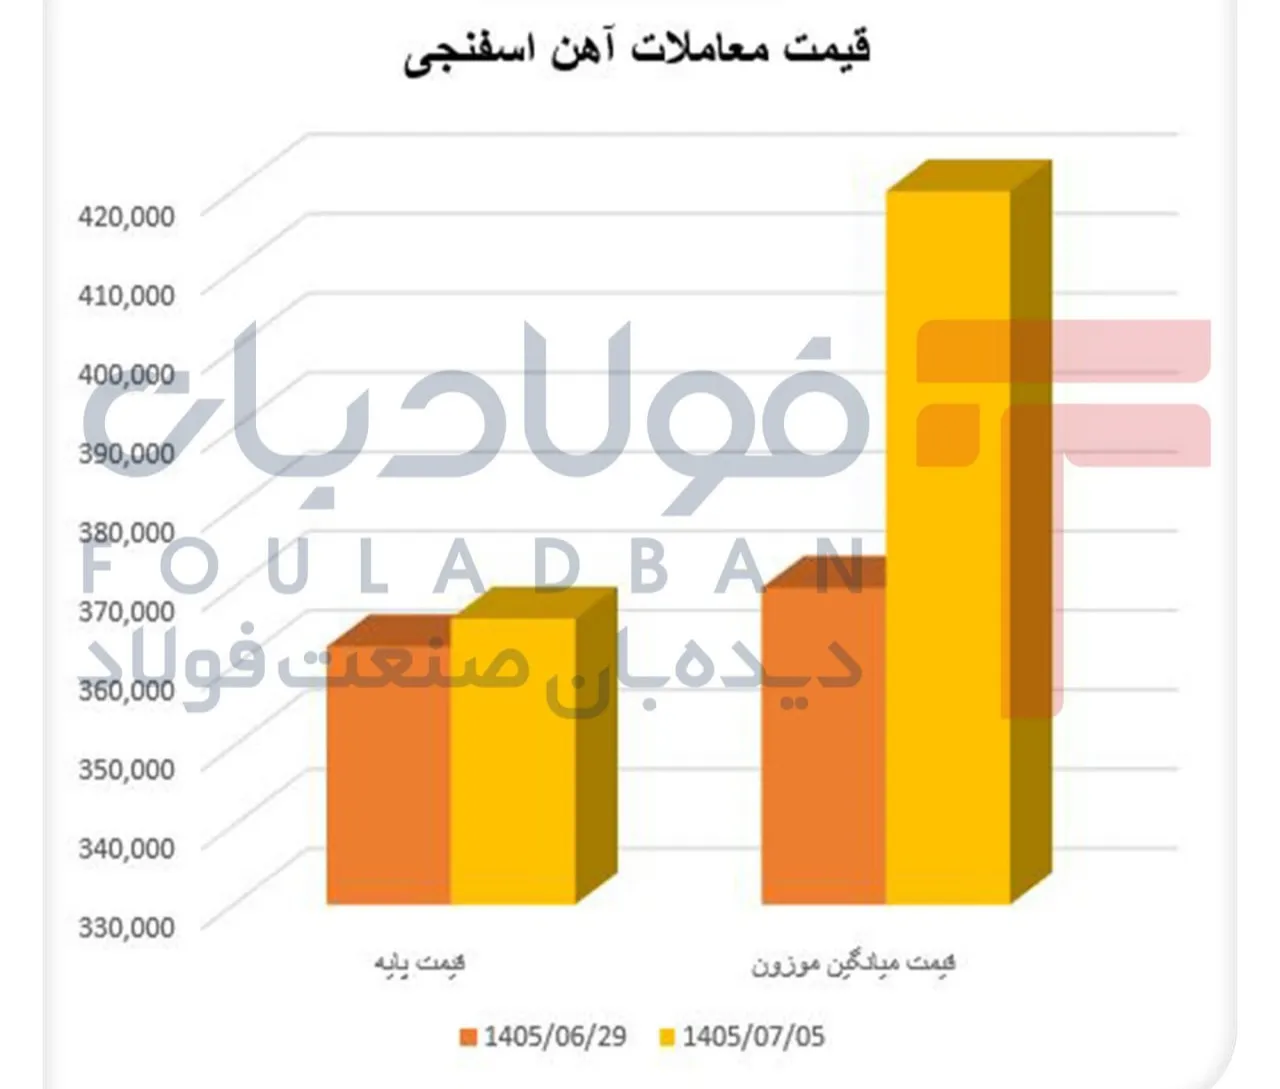
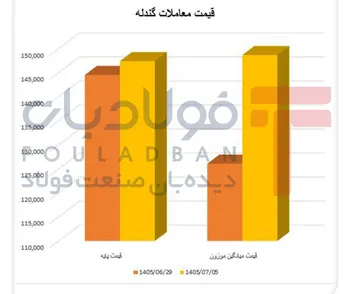
به گزارش نبض بورس، بازار آهن اسفنجی در معاملات یکشنبه ۵ مهر ۱۴۰۵ نه با افزایش تقاضای مطلق، بلکه با تنگتر شدن تراز عرضه و تقاضا وارد فاز تازهای شد. ۹۳ هزار و ۵۰۰ تن آهن اسفنجی در برابر ۱۳۴ هزار و ۱۵۰ تن تقاضای ثبتشده قرار گرفت و تمام عرضه معامله شد؛ در نتیجه نسبت تقاضا به عرضه به ۱.۴۳ برابر رسید. متوسط موزون قیمت معامله به ۴۱ هزار و ۸۹۴ تومان به ازای هر کیلوگرم رسید، در حالی که متوسط موزون قیمت پایه تنها ۳۶ هزار و ۵۸۷ تومان بود. یعنی خریداران بهطور متوسط ۱۴.۵ درصد بالاتر از پایه معامله کردند. اهمیت این عدد زمانی بیشتر میشود که بازار با هفته قبل مقایسه شود.
در ۲۹ شهریور ۱۰۵ هزار و ۵۰۰ تن عرضه در برابر ۱۴۳ هزار و ۲۰۰ تن تقاضا قرار داشت و متوسط قیمت با رقابت ۵.۸ درصدی حدود ۳۹.۷ میلیون تومان در هر تن بود. بنابراین در یک هفته، عرضه حدود ۱۱.۴ درصد و تقاضای ثبتشده ۶.۳ درصد کاهش یافته، اما قیمت نهایی ۵.۵ درصد افزایش یافته و شدت رقابت از ۵.۸ به ۱۴.۵ درصد رسیده است. این ترکیب یک پیام روشن دارد: بازار با موج جدیدی از تقاضا روبهرو نشده؛ عرضه سریعتر از تقاضا کوچک شده و قدرت قیمتگذاری به سمت فروشنده حرکت کرده است.
قیمت بالا رفت، در حالی که بازار از سمت پایه ارزانتر شده بود
مهمترین اتفاق این هفته رشد خود قیمت نیست؛ منشأ رشد است. گزارش معاملات ۲۹ شهریور قیمت پایه آهن اسفنجی را حدود ۳۷.۵ میلیون تومان در هر تن اعلام میکرد. در معاملات ۵ مهر، متوسط موزون پایه بر اساس حجم واقعی معاملهشده حدود ۳۶.۵۹ میلیون تومان بود. به بیان دیگر، پایه بهطور تقریبی پایینتر آمده، اما متوسط قیمت نهایی از ۳۹.۷ به ۴۱.۹ میلیون تومان رسیده است. پس نمیتوان افزایش این هفته را به بالا رفتن فرمول پایه نسبت داد. رقابت خریداران افت پایه را کاملاً خنثی کرده و بیش از آن قیمت را بالا برده است. بازاری که با افزایش پایه گران میشود الزاماً بازار قدرتمندی نیست، اما بازاری که با پایه پایینتر، خریداران قیمت را چند میلیون تومان بالا میبرند، سیگنال متفاوتی از توازن واقعی قدرت میدهد. آهن اسفنجی، تقاضای ثبتشده از حجم عرضه بیشتر بوده و کل حجم عرضه به قرارداد تبدیل شده است. بنابراین برخلاف بازارهایی که یک یا دو عرضه خاص تصویر کلی معاملات را تغییر میدهند، فشار خرید این هفته گسترده بوده است. عرضه ۱۰ هزار تنی بریکت با ۵۶ هزار و ۵۰۰ تن تقاضا روبهرو شده و با رقابت حدود ۲۲.۱ درصدی کامل فروخته شده است. این رفتار نیز بهطور جداگانه نشان میدهد بازار مواد فلزی شارژ کوره در سمت تقاضا ضعیف نبوده است.
خریدار روی همه مبادی حاضر بود؛ اما برای هر تن به یک اندازه نجنگید
فروش کامل تمام عرضهها به معنای یکسان بودن قدرت همه فروشندگان نیست. اختلاف رفتار خریداران بسیار معنادار است. عرضه ۱۴ هزار تنی محصول میانه با پایه ۳۵ هزار و ۱۵۶ تومان، در نهایت با متوسط حدود ۴۳ هزار و ۱۷۶ تومان معامله شد؛ یعنی رقابت ۲۲.۸ درصدی. عرضه ۱۴ هزار تنی توسعه آهن و فولاد گلگهر نیز با پایه ۳۶ هزار و ۴۵۶ تومان به متوسط حدود ۴۴ هزار و ۵۳۸ تومان رسید و بیش از ۲۲ درصد رقابت را تجربه کرد. در مقابل، پارس فولاد سبزوار با وجود فروش کامل ۱۶ هزار و ۲۵۰ تن، تنها حدود ۶.۶ درصد بالاتر از پایه معامله شد و متوسط قیمت آن حدود ۳۹ هزار و ۴۳۲ تومان بود. بنابراین بازار یک قیمت واحد برای «آهن اسفنجی» نساخته است. فاصله میان پایینترین و بالاترین متوسط قیمت عرضهها بیش از ۵ میلیون تومان در هر تن است. محل تحویل، مشخصات محصول، دسترسی خریداران، هزینه حمل و شرایط تسویه همچنان در قیمت قابل معامله نقش جدی دارند.
نکته دیگر شرایط اعتباری است. عرضههای دارای گزینه «نقدی/اعتباری» در مجموع رقابت بیشتری نسبت به عرضههای صرفاً نقدی نشان دادهاند. متوسط رقابت این گروه حدود ۱۸.۸ درصد در برابر حدود ۱۲.۷ درصد برای عرضههای نقدی است. این تفاوت بهتنهایی رابطه علت و معلولی را ثابت نمیکند، زیرا ترکیب تولیدکنندگان متفاوت است؛ اما در بازاری که سرمایه در گردش گران شده، ارزش اعتبار عملاً بخشی از قیمت کالا شده است.
تخفیف پایه دوام نیاورد؛ بازار اختلاف قیمت را در رقابت پس گرفت
رفتار عرضههای ارزانتر یکی از مهمترین نشانههای هفته است. دو عرضه با پایه حدود ۳۵ هزار و ۱۵۶ تومان در مجموع ۱۶ هزار تن حجم داشتند. متوسط رقابت این گروه بیش از ۲۲ درصد شد و متوسط قیمت نهایی آنها به حدود ۴۲ هزار و ۹۱۲ تومان رسید.
به عبارت دیگر، پایین آوردن پایه لزوماً به خرید ارزان منجر نشد؛ بلکه خریداران بخش بزرگی از تخفیف اولیه را با رقابت از بین بردند. این اتفاق نشان میدهد خریدار در این هفته به «عدد پایه» نگاه نکرده، بلکه برای دسترسی به حجم قابل تحویل رقابت کرده است. در چنین بازاری، پایه پایین میتواند بهجای ایجاد تخفیف واقعی، فقط نقطه شروع پایینتری برای مزایده باشد. آهن اسفنجی برخلاف سنگآهن جهانی حرکت کرد؛ موتور رشد داخل ایران بود.
برای بازرگان؛ بازار قوی است، اما این به معنای خرید به هر قیمت نیست
از منظر معاملهگر، مهمترین پیام این هفته آن است که بازار آهن اسفنجی کمبود مطلق کالا نشان نمیدهد، اما دسترسی به حجم ارزان دشوارتر شده است. تمام مبادی عرضهشده مشتری داشتهاند، نسبت تقاضا به عرضه به ۱.۴۳ رسیده و رقابت دیگر محدود به یک تولیدکننده نیست. بنابراین استراتژی انتظار برای باقی ماندن حجم بدون مشتری و خرید بعدی در قیمت پایه، دستکم بر اساس ساختار معاملات ۵ مهر، احتمال موفقیت پایینی دارد.
اما سوی دیگر دادهها نباید نادیده گرفته شود. تقاضای ثبتشده نسبت به ۲۹ شهریور حدود ۶ درصد کاهش یافته است. بازار با انفجار تقاضا روبهرو نیست؛ عرضه حدود ۱۱ درصد کوچکتر شده و همین کاهش شدیدتر، خریداران موجود را وارد رقابت بالاتری کرده است. این تفاوت برای تصمیم موجودی بسیار مهم است. خرید سنگین صرفاً به استناد رقابت ۱۴.۵ درصدی میتواند خطرناک باشد، زیرا بازگشت ۱۰ تا ۱۵ هزار تن عرضه کافی است تا بخشی از فشار ایجادشده را تخلیه کند.
در نتیجه برای بازرگان، «حجم عرضه هفته آینده» از خود قیمت این هفته مهمتر است. اگر عرضه دوباره زیر محدوده ۹۵ تا ۱۰۰ هزار تن بماند و نسبت تقاضا به عرضه بالاتر از حدود ۱.۳ تثبیت شود، بازار فعلی از پشتوانه معاملاتی برخوردار خواهد بود. در مقابل، بازگشت عرضه به محدوده ۱۰۵ هزار تن و بالاتر، همزمان با کاهش نسبت تقاضا به عرضه، میتواند رقابت را به سرعت پایین بیاورد.
نکته دوم انتخاب مبدأ است. فاصله بیش از ۵ میلیون تومان در هر تن میان متوسط قیمت عرضههای مختلف نشان میدهد هنوز «بازار واحد» شکل نگرفته است. برای معاملهگر، قیمت روی تابلو فقط نقطه شروع محاسبه است؛ کرایه حمل، خواب سرمایه، شرایط تسویه و نقدشوندگی مقصد میتواند عرضه ظاهراً ارزان را به کالای گرانتری تبدیل کند. شرایط اعتباری نیز باید بهعنوان یک دارایی قیمتگذاری شود. خریدار نباید افزایش قیمت یک عرضه اعتباری را صرفاً به گرانی کالا نسبت دهد؛ بخشی از رقابت میتواند بهای تأمین مالی باشد. معیار درست، Total Cost در زمان مصرف یا فروش مجدد است، نه قیمت اسمی بورس.
در بخش موجودی نیز بازار فعلاً از نگهداری «موجودی عملیاتی» حمایت بیشتری نسبت به «موجودی سفتهبازانه» میکند. فراگیری تقاضا، رشد ارز پس از روز معامله و احتمال افزایش مصرف فولادسازان با کاهش محدودیت برق، خالی بودن انبار را پرریسک میکند؛ اما کاهش تقاضای مطلق و ضعف بازار جهانی سنگآهن مانع از آن است که افزایش موجودی بدون سقف توجیه داشته باشد. در نتیجه دید معاملاتی بازار را میتوان چنین خلاصه کرد: برای نیاز قطعی، عقب انداختن کل خرید ریسک دارد؛ برای موجودی مازاد، قیمت و حجم عرضه هفته بعد باید تأیید بدهد. بازار فعلی بیشتر مناسب خرید مرحلهای و انتخاب مبدأ بر اساس هزینه تمامشده است تا تعقیب هر قیمت پیشنهادی.
آیا بازار بعد از بازگشت عرضه هنوز حاضر است ۱۴ درصد رقابت کند؟
سناریوی پایه ادامه بازاری است که در آن عرضه نسبتاً محدود میماند، اما تقاضا انفجاری نمیشود. در این حالت رقابت میتواند بالاتر از متوسط شهریور باقی بماند، ولی الزاماً هر هفته افزایش پیدا نخواهد کرد. مهمترین شرط این سناریو، باقی ماندن عرضه در محدودهای نزدیک یا پایینتر از ۱۰۰ هزار تن و حفظ نسبت تقاضا به عرضه بالاتر از ۱.۳ است.
سناریوی صعودی زمانی اعتبار بیشتری پیدا میکند که کاهش عرضه ادامه یابد، رقابت در تمام مبادی دو رقمی بماند، شرایط انرژی تقاضای فولادسازان را سریعتر از تولید آهن اسفنجی احیا کند و افزایش نرخ ارز نیز در هزینه جایگزینی تثبیت شود. در آن صورت عبور معاملات از سقفهای این هفته صرفاً یک نوسان مقطعی نخواهد بود.
سناریوی ضعیف بازار زمانی شکل میگیرد که عرضه دوباره به محدوده ۱۰۵ هزار تن یا بالاتر بازگردد، نسبت تقاضا به عرضه به زیر حدود ۱.۲ حرکت کند و تعداد عرضههایی که رقابت آنها تکرقمی میشود افزایش یابد. در آن شرایط مشخص خواهد شد بخش بزرگی از جهش ۵ مهر حاصل کمبود موقت عرضه بوده است. مهمترین Trigger برای هفته آینده قیمت نیست؛ حجم عرضه در کنار نسبت تقاضا به عرضه است
ارسال نظر
نیازمندیها

