اخبار فوری
فقط ۳۶.۷ درصد عرضه میلگرد فروش رفت/ تقاضا همچنان انتخابی است
کد خبر: ۱۳۸۸۷۲
۱۵:۴۸
۱۴۰۵/۰۷/۱۱
بازار میلگرد هنوز وارد فاز تقاضای فراگیر نشده است. نقطه تغییر زمانی خواهد بود که رشد قیمت با افزایش درصد فروش، کاهش کالای بدون مشتری و سرایت تقاضا به سایزها و گریدهای بیشتری همراه شود. تا پیش از آن، نقدشوندگی باید بر انتظار رشد قیمت مقدم بماند.


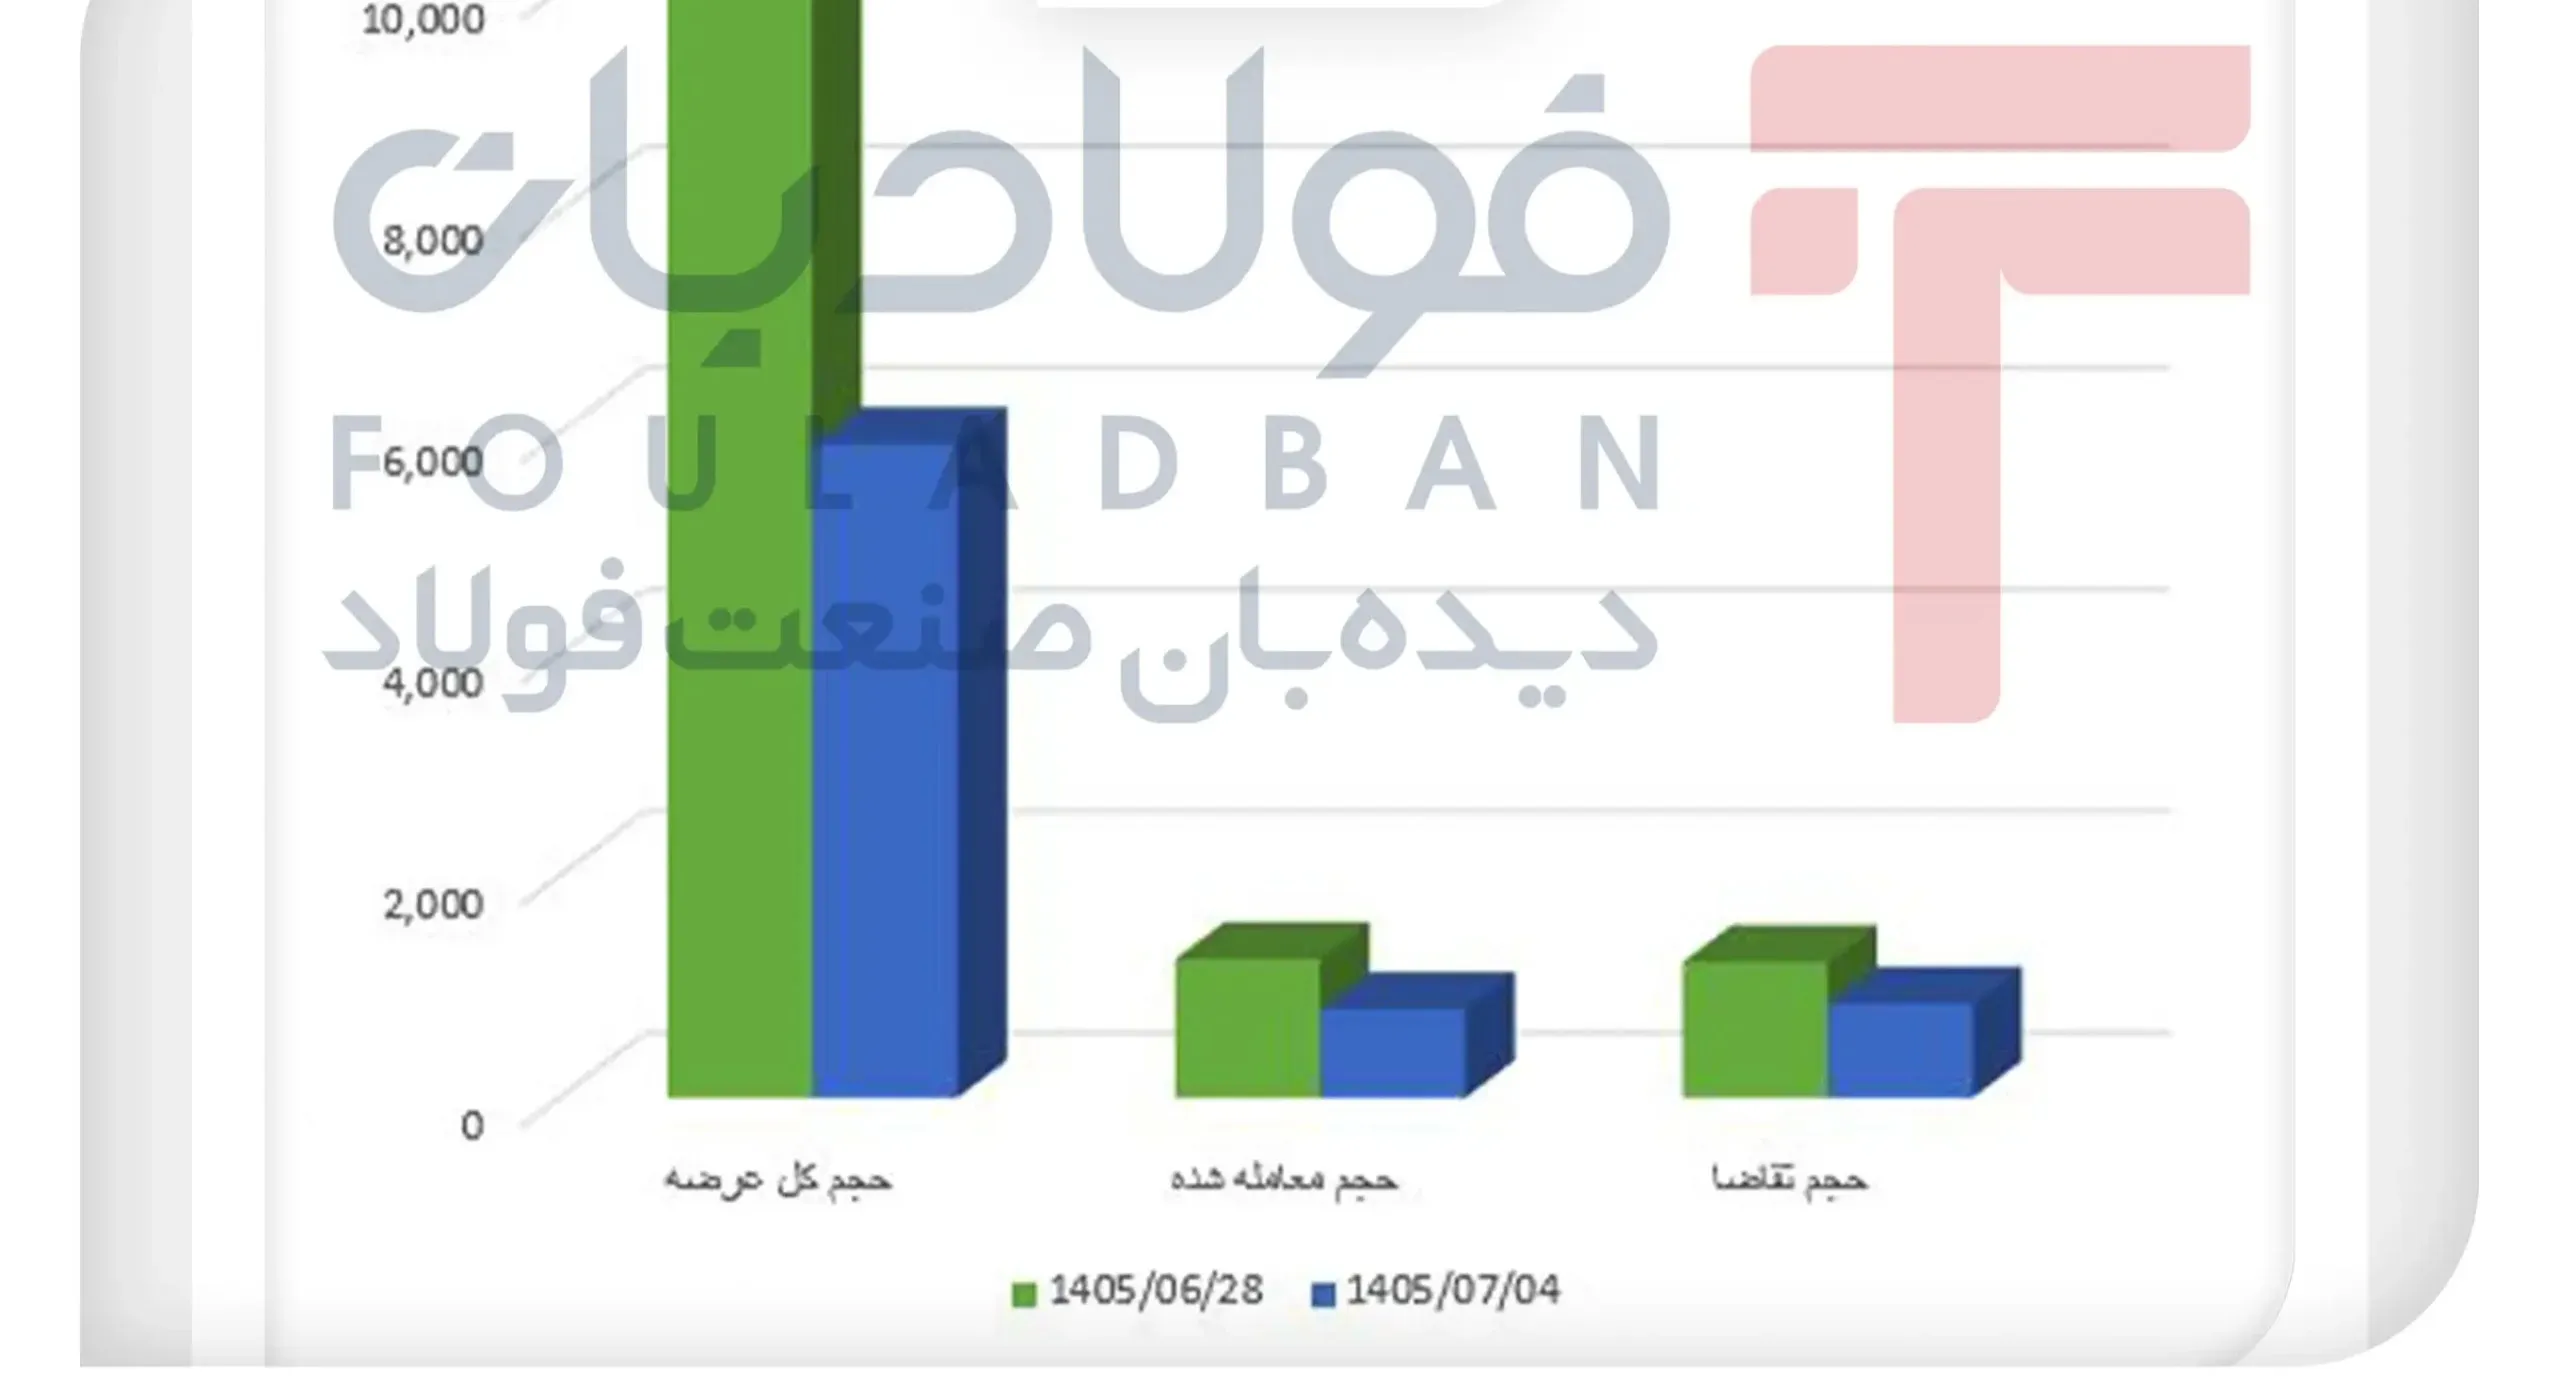
به گزارش نبض بورس، معاملات ۴ مهر نشان داد استفاده از یک عدد برای توصیف «بازار میلگرد» میتواند تصویر غلطی بسازد. در مجموع ۱۳ هزار و ۲۵۱ تن محصول عرضه شد، در حالی که تقاضای ثبتشده در رقابت اصلی به ۵ هزار و ۶۴۱ تن رسید. فقط ۴ هزار و ۲۱۶ تن در رقابت اصلی معامله شد و ۶۴۸ تن دیگر در مچینگ جذب شد؛ در نتیجه فروش نهایی به ۴ هزار و ۸۶۴ تن، معادل ۳۶.۷ درصد کل عرضه رسید. اما پشت این فروش ضعیف، سه بازار کاملاً متفاوت قرار داشت: میلگرد ساختمانی میلگرد A3 ، کلاف معمولی و محصولات آلیاژی و مهندسی. کلاف معمولی تقریباً نیمی از عرضه خود را فروخت، میلگرد A3 تنها ۳۵.۷ درصد و محصولات آلیاژی با وجود اتکای قابلتوجه به مچینگ فقط ۲۲.۲ درصد. تقاضا بسیار انتخابی و پول فقط به سمت چند مشخصه، سایز و مبدأ مشخص حرکت کرده است.
بازار ۴ مهر قدرت عمومی فروشنده را تأیید نمیکند. بیش از ۸ هزار و ۳۸۰ تن کالا بدون فروش باقی ماند و نسبت تقاضای ثبتشده به عرضه فقط ۴۲.۶ درصد بود. در چنین بازاری افزایش قیمت یک یا دو محصول نمیتواند مبنای افزایش عمومی قیمت یا تولید قرار گیرد.
نقطه مهمتر آن است که بخش عمده رقابت قیمتی بازار نیز ناشی از یک عرضه کوچک ۱۵۰ تنی کلاف میلگرد SAE1008 ذوبآهن بود. متوسط موزون رقابت کل معاملات اصلی حدود ۰.۴۲ درصد است، اما اگر همین عرضه استثنایی حذف شود، رقابت موزون بقیه معاملات به حدود ۰.۰۳ درصد میرسد. بنابراین بازار در مجموع «داغ» نبوده است. ریسک اصلی برای بنگاه، قفل شدن سرمایه در گردش در سایزها و گریدهایی است که قیمت اسمی بالایی دارند اما نقدشوندگی آنها پایین است. فرصت نیز در تشخیص محصولاتی است که حتی در بازار کمعمق، تقاضای واقعیتری دارند.
مچینگ ۱۳.۳ درصد فروش نهایی کل بازار را ساخته است. این سهم در محصولات آلیاژی بسیار مهمتر است؛ ۵۱۰ تن از ۱٬۲۹۰ تن فروش نهایی این گروه، یعنی نزدیک ۴۰ درصد فروش، بعد از رقابت اصلی و در مچینگ انجام شده است. این نسبت نشان میدهد عمق تقاضای اولیه محصولات آلیاژی بسیار کمتر از چیزی است که صرفاً از حجم فروش نهایی برداشت میشود.
خریدار به سایز، گرید و مبدأ رأی داد؛ نه فقط به قیمت
رفتار میلگرد A3 بهترین نمونه از انتخابی شدن بازار بود. تمام پنج سایز ذوبآهن با قیمت پایه یکسان ۸۶ هزار و ۹۴۶ تومان به ازای هر کیلو عرضه شدند، اما نتیجه آنها کاملاً متفاوت بود. میلگرد A3 سایز ۱۴ با عرضه ۱۰۰ تن، ۱۷۵ تن تقاضا جذب کرد و تمام عرضه با متوسط ۸۷ هزار و ۶۷۴ تومان معامله شد؛ یعنی حدود ۰.۸۴ درصد بالاتر از پایه. سایز ۲۵ نیز هر ۱۵۰ تن عرضه را فروخت، اما بدون رقابت و دقیقاً در قیمت پایه.
سایزهای ۱۶ و ۲۰ با وجود ثبت ۵۰ و ۲۵ تن تقاضا اصلاً معامله نشدند و سایز ۲۸ حتی تقاضایی نداشت. این رفتار برای بازرگان مهمتر از متوسط قیمت میلگرد A3 است: نقدشوندگی میلگرد ساختمانی در این جلسه سایزبهسایز تغییر کرده است. خرید یک سایز صرفاً به دلیل ارزانتر بودن یا همقیمت بودن با سایز پرتقاضا، از نظر تجاری الزاماً تصمیم مشابهی ایجاد نمیکند.
همین الگو در کلاف هم دیده میشود. کلاف ۵٫۵-۳SP پردیس صنعت زندهرود با پایه ۸۵ هزار و ۸۸۲ تومان، ۱٬۵۵۰ تن تقاضا برای هزار تن عرضه داشت و تمام حجم را فروخت. همان محصول و همان قیمت پایه در عرضه صنایع فولاد آلیاژی پاسارگاد فقط ۱۵۰ تن از ۵۰۰ تن را جذب کرد.
در محصولات آلیاژی نیز میلگرد ۷۰CR2 پاسارگاد با پایه حدود ۱۰۰ هزار و ۵۴۴ تومان هیچ تقاضایی نداشت، در حالی که ۷۰CR2 روهینا با قیمت بالاتر ۱۰۴ هزار تومان بخشی از عرضه خود را فروخت. بنابراین تخفیف قیمت بهتنهایی نتوانسته نقدشوندگی ایجاد کند.
رقابت ۱۲.۷ درصدی میلگرد میلگرد میلگرد ۷۰CR2 پاسارگاد یک استثنا بود، نه علامت داغ شدن کل میلگرد
شدیدترین حرکت قیمتی بازار در کلاف میلگرد میلگرد میلگرد ۷۰CR2 پاسارگاد ذوبآهن اتفاق افتاد. فقط ۱۵۰ تن عرضه در مقابل ۸۵۰ تن تقاضا قرار گرفت و متوسط معامله از پایه ۷۹ هزار و ۵۰۰ تومان به حدود ۸۹ هزار و ۵۹۱ تومان رسید؛ رقابتی نزدیک به ۱۲.۷ درصد. اما تعمیم این نتیجه به کل بازار خطاست.
کلاف ۳SP پردیس با وجود تقاضای ۱.۵۵ برابری فقط حدود ۰.۰۵ درصد رقابت کرد. کلاف RST34_2 نورد فولادکاران افق نیز ۱٬۸۸۶ تن در رقابت اصلی و ۱۳۸ تن در مچینگ فروخت، اما هر دو در همان قیمت پایه ۹۰ هزار و ۷۶۹ تومان.
در میلگرد A3 نیز تنها سایز ۱۴ رقابت معنادار ـ آن هم کمتر از یک درصد ـ داشت. منشأ اصلی قیمت در این جلسه رقابت عمومی خریداران نبوده است؛ تنها در میلگرد میلگرد میلگرد ۷۰CR2 پاسارگاد کمبود نسبی عرضه، خریداران را وارد رقابت جدی کرده است. متوسطهای کلی بدون شناسایی این نقطه استثنایی، بازار را داغتر از واقعیت نشان میدهند.
نشانهای از کمبود عمومی مقاطع نیست
رفتار معاملات نشان نمیدهد که تقاضای پاییندست به کل بازار میلگرد منتقل شده باشد. در میلگرد A3 تقاضا روی سایزهای ۱۴ و ۲۵ متمرکز بود؛ در کلاف نیز بخش بزرگی از تقاضا به سه عرضه RST34_2 فولادکاران افق، ۳SP پردیس و میلگرد میلگرد میلگرد ۷۰CR2 پاسارگاد ذوبآهن تعلق داشت. همین سه عرضه به تنهایی حدود ۷۶ درصد کل تقاضای ثبتشده بازار را جذب کردند و بیش از ۷۲ درصد معاملات اصلی را ساختند.
بنابراین نمیتوان از داده این جلسه نتیجه گرفت که مصرفکننده نهایی یا شبکه توزیع با کمبود عمومی میلگرد مواجه شده است. آنچه دیده میشود کمبود یا جذابیت موضعی در بعضی گریدها، مبادی و سایزهاست.
تخفیف بدون نقدشوندگی، فرصت خرید نیست
بازرگان در این بازار نباید «میلگرد» را بهعنوان یک کالای همگن ببیند. داده ۴ مهر نشان میدهد ارزش تجاری موجودی بیشتر از آنکه تابع چند صد تومان اختلاف قیمت پایه باشد، تابع مبدأ، گرید، سایز و سرعت خروج کالا است. در میلگرد A3 ، سایز ۱۴ واضحترین نقطه فشار تقاضا بود و سایز ۲۵ نیز توانست کل عرضه را در پایه جذب کند. در مقابل، سایزهای ۱۶، ۲۰ و ۲۸ از نظر نقدشوندگی همان کیفیت را نشان ندادند. بنابراین موجودیگیری در میلگرد A3 باید سایزمحور باشد، نه صرفاً برندمحور.
در کلاف، ۳SP پردیس و RST34_2 فولادکاران افق نقدشوندگی قابلقبولی نشان دادند. میلگرد میلگرد میلگرد ۷۰CR2 پاسارگاد نیز تقاضای بسیار قوی داشت، اما رقابت ۱۲.۷ درصدی باعث میشود مسئله بازرگان دیگر فقط «آیا این کالا فروش میرود؟» نباشد؛ سؤال دوم این است که آیا حاشیه فروش بازار آزاد توان پوشش پریمیوم خرید را دارد؟
در محصولات آلیاژی، قیمت پایینتر الزاماً فرصت خرید نیست. نمونه میلگرد ۷۰CR2 پاسارگاد نشان میدهد کالای ارزانتر میتواند بدون خریدار بماند، در حالی که نمونه گرانتر از عرضهکننده دیگر معامله شود. برای چنین محصولاتی، سفارش قطعی مشتری یا سابقه خروج کالا باید مقدم بر موجودیگیری باشد.
از سوی دیگر جهش ارز بعد از جلسه، ریسک قیمت جایگزینی را افزایش داده است. بنابراین خرید مرحلهای در اقلام نقدشونده منطقیتر از پر کردن انبار با سبد گسترده است. در اقلام کمعمق، افزایش قیمت اسمی ناشی از ارز نباید بهتنهایی محرک خرید باشد؛ زیرا امکان دارد قیمت بالا برود اما خریدار نهایی همراه آن حرکت نکند.
در سمت فروش نیز موجودیهای نقدشونده را نباید صرفاً با مشاهده مازاد عرضه کل بازار ارزان فروخت. مازاد عرضه کل به معنی مازاد عرضه در تمام سایزها و گریدها نیست. بازار میلگرد بازار انتخاب موجودی است، نه بازار شرطبندی یکپارچه روی جهت قیمت.
آزمون هفته بعد؛ آیا جهش ارز تقاضا را هم گسترده میکند؟
سناریوی پایه این است که نرخ ارز، سطح اسمی قیمتها و هزینه جایگزینی را بالا نگه دارد، اما تقاضا همچنان انتخابی باقی بماند. در این حالت ممکن است قیمت پایه رشد کند، بدون آنکه درصد فروش یا تعداد عرضههای رقابتی به شکل معناداری افزایش یابد.
سناریوی قویتر زمانی تأیید میشود که تقاضا از چند نقطه فعلی خارج شود: میلگرد A3 سایزهای ۱۶، ۲۰ و ۲۸ وارد معامله شوند، تعداد عرضههای دارای تقاضای بیش از عرضه افزایش پیدا کند، سهم مچینگ کاهش یابد و محصولات فعلاً کمنقدشونده نیز در رقابت اصلی خریدار پیدا کنند. چنین تغییری نشان میدهد افزایش قیمت صرفاً ارزی نیست و breadth تقاضا افزایش یافته است.
سناریوی ضعیف زمانی شکل میگیرد که حتی عرضههای فعلاً پرتقاضا مانند میلگرد A3 -14، ۳SP پردیس یا RST فولادکاران افق نیز بخشی از قدرت جذب خود را از دست بدهند، فروشنرفته افزایش پیدا کند یا سهم مچینگ بالاتر رود. بنابراین مهمترین متغیر هفته آینده متوسط قیمت میلگرد نیست؛ گستردگی تقاضا میان سایزها، گریدها و عرضهکنندگان است. نرخ ارز متغیر دوم و تعیینکننده قیمت جایگزینی خواهد بود.
برای مدیریت بنگاه، رقم ۶۳.۳ درصد کالای فروشنرفته مهمتر از چند معامله رقابتی است. بهویژه در محصولات آلیاژی که ۷۷.۸ درصد عرضه نهایتاً فروش نرفته، تولید یا موجودی بدون سفارش مشخص میتواند سرمایه در گردش را برای مدت طولانی درگیر کند. از سوی دیگر، محصولات دارای نقدشوندگی بالا نشان میدهند بازار هنوز کاملاً از خرید عقب ننشسته است. بنابراین سیاست تولید و فروش بهتر است به سمت تفکیک SKUها حرکت کند: محصول پرگردش، محصول سفارشی و محصولی که فقط با شرایط اعتباری یا مچینگ قابلیت خروج دارد نباید با یک سیاست قیمتگذاری اداره شوند. جهش ارز نیز ضرورت محاسبه روزانه هزینه جایگزینی و حاشیه واقعی را بیشتر کرده است. افزایش قیمت فروش تنها زمانی بهبود اقتصادی محسوب میشود که هزینه شمش، مالی، حمل و زمان وصول سریعتر رشد نکرده باشند.
آزمون بازار، سرایت تقاضا از چند محصول پرطرفدار به کل سبد میلگرد است
سناریوی پایه: محتملترین حالت، ادامه بازار انتخابی است؛ یعنی قیمتهای پیشنهادی و پایه میتوانند تحت تأثیر هزینه جایگزینی در سطوح بالا باقی بمانند، اما خریدار همچنان میان سایز، گرید و مبدأ تفکیک قائل شود. در این وضعیت، بخش مهمی از عرضه بدون رقابت یا حتی بدون معامله باقی میماند و تقاضا عمدتاً روی همان کالاهایی متمرکز میشود که نقدشوندگی آنها قبلاً اثبات شده است. تداوم فروش پایین در محصولات آلیاژی و بعضی سایزهای A3، همراه با حفظ فروش کامل چند عرضه خاص، تأییدکننده این سناریو خواهد بود.
سناریوی صعودی: علامت واقعی تقویت بازار صرفاً افزایش قیمت پایه نیست. سناریوی صعودی زمانی جدی میشود که تقاضا از نقاط محدود فعلی به بخش بزرگتری از بازار سرایت کند. ورود سایزهای کمتقاضای A3 به معامله، افزایش تعداد عرضههایی که تقاضای آنها از عرضه عبور میکند، کاهش حجم کالای فروشنرفته و کاهش وابستگی فروش به مچینگ، نشانههای مهم این تغییر هستند. اگر همزمان حجم معاملات اصلی بالا برود و رقابت در چند محصول و چند عرضهکننده شکل بگیرد، میتوان گفت بازار فقط گرانتر نشده، بلکه قدرت خرید نیز افزایش یافته است.
سناریوی نزولی: نشانه ضعف بازار زمانی ظاهر میشود که حتی محصولات پرتقاضای این هفته نیز قدرت جذب خود را از دست بدهند. افت تقاضا برای سایز ۱۴ A3، ۳SP پردیس، RST34_2 فولادکاران افق یا سایر نقاط فعلی نقدشوندگی، افزایش سهم مچینگ، بزرگتر شدن حجم فروشنرفته و باقی ماندن کالا در قیمت پایه، نشان میدهد خریدار در برابر قیمتهای جدید مقاومت کرده است. در این حالت حتی افزایش قیمت اسمی ناشی از هزینه جایگزینی نیز نمیتواند به معنی بهبود بازار باشد.
برای بازرگان، مهمترین Trigger هفته آینده درصد افزایش قیمت نیست؛ گستردگی تقاضاست. باید دید چند عرضه و چند سایز واقعاً خریدار پیدا میکنند. اگر قیمت بالا برود ولی تقاضا همچنان روی چند محصول محدود متمرکز باشد، ریسک موجودیگیری افزایش مییابد. اما اگر همراه رشد قیمت، درصد فروش و تعداد عرضههای رقابتی نیز افزایش پیدا کند، منطق خرید مرحلهای تقویت خواهد شد.
معاملات این هفته یک پیام روشن دارد: ضعف عمومی تقاضا با کمبود موضعی بعضی کالاها همزمان شده است. از ۱۳ هزار و ۲۵۱ تن عرضه، تنها ۴ هزار و ۸۶۴ تن در نهایت فروش رفت؛ یعنی حدود ۳۶.۷ درصد بازار توانست مشتری پیدا کند. در عین حال همین بازار ضعیف، در بعضی سایزها و گریدها با فروش کامل و حتی رقابت شدید مواجه شد.
بنابراین استفاده از یک حکم کلی مانند «میلگرد صعودی است» یا «میلگرد کمتقاضاست» برای تصمیم تجاری کافی نیست. بازار بین کالاهای نقدشونده و کمگردش فاصله ایجاد کرده است. حتی قیمت پایینتر نیز الزاماً نتوانسته تقاضا بسازد و در مقابل، خریدار برای برخی محصولات حاضر به پرداخت پریمیوم قابلتوجه بوده است.
برای بازرگان، نتیجه این است که وزن تصمیم باید از پیشبینی صرف جهت قیمت به سمت نقدشوندگی موجودی، سایز، گرید، مبدأ و هزینه جایگزینی منتقل شود. خرید سنگین و گسترده سبد میلگرد در بازاری که نزدیک دو سوم عرضه آن فروش نرفته، ریسک قفل شدن سرمایه دارد. در مقابل، خرید مرحلهای کالاهایی که تقاضای آنها در بورس و بازار آزاد قابل ردیابی است، انعطاف بیشتری ایجاد میکند.
برای تولیدکننده نیز چند معامله رقابتی نباید بهعنوان علامت قدرت کل بازار تفسیر شود. تا زمانی که دامنه تقاضا گسترده نشده، افزایش قیمت فروش میتواند بیشتر نتیجه افزایش هزینه جایگزینی باشد تا افزایش واقعی قدرت مصرفکننده.
ارسال نظر
نیازمندیها