اخبار فوری
شمش SP5 قیمتساز شد/ بازار SP3 قوی بود اما عرضه ۹۳۵۰ تنی تصویر آن را شکست
کد خبر: ۱۳۸۸۷۱
۱۵:۰۹
۱۴۰۵/۰۷/۱۱
معاملات این هفته شمش فولادی یک بازار یکدست را نشان نمیدهد. سه لایه کاملاً متفاوت شکل گرفته است: شمش نرمال شنبه با رقابت محدود و نقش کمرنگ در قیمتسازی، ۳SP با تقاضای قوی در تقریباً همه مبادی اما یک عرضه بزرگ کمجذب، و ۵SP که عملاً به کانون اصلی رقابت خریداران تبدیل شد


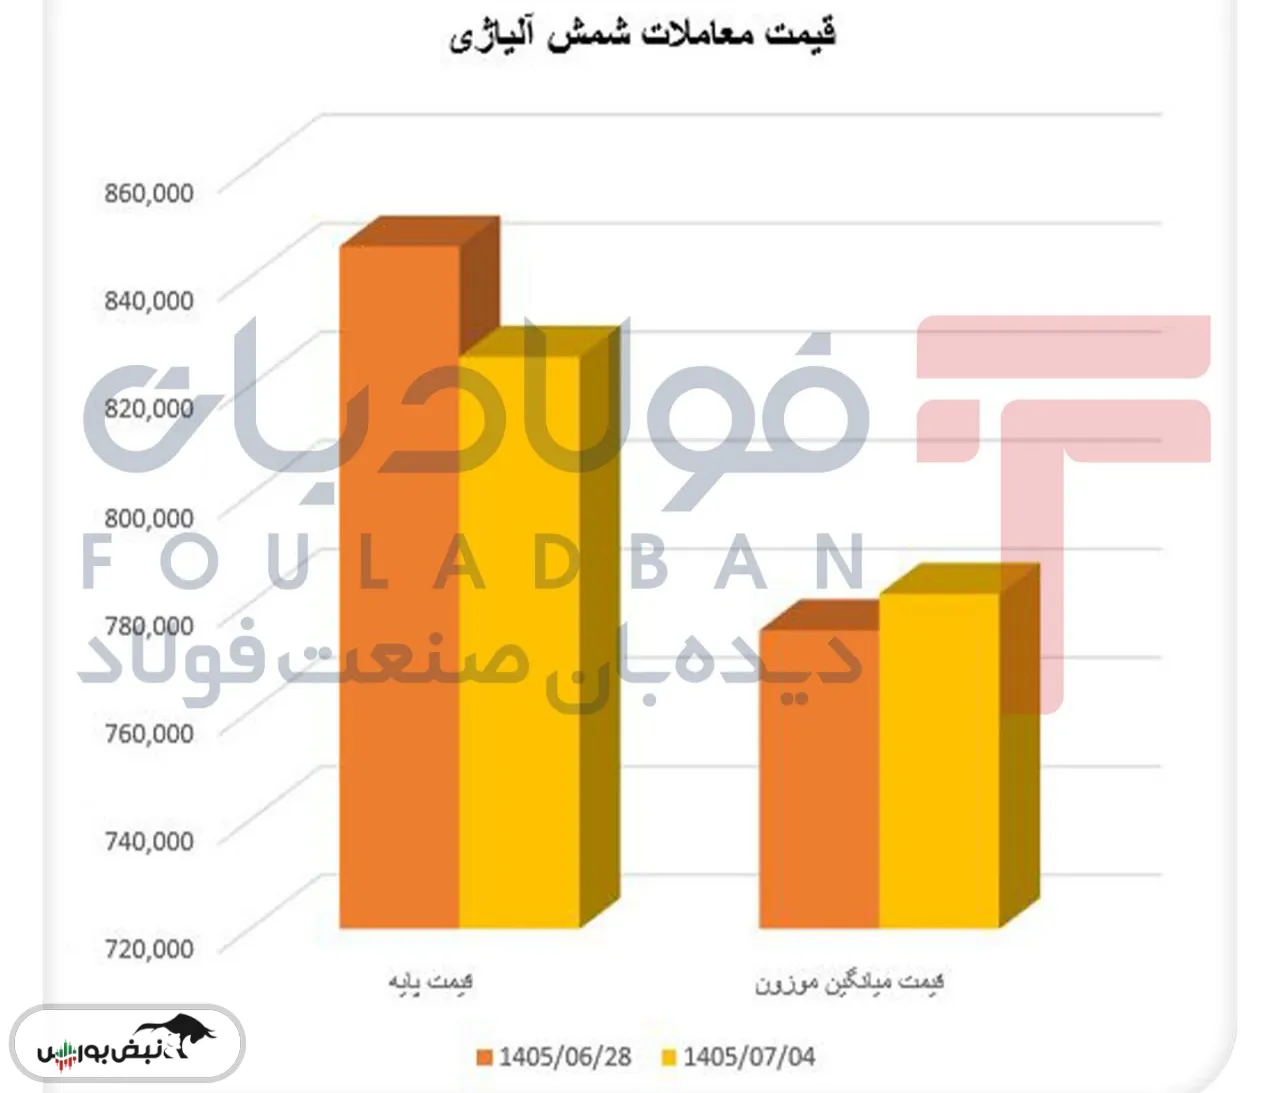
به گزارش نبض بورس، معاملات این هفته شمش فولادی یک بازار یکدست را نشان نمیدهد. سه لایه کاملاً متفاوت شکل گرفته است: شمش نرمال شنبه با رقابت محدود و نقش کمرنگ در قیمتسازی، ۳SP با تقاضای قوی در تقریباً همه مبادی اما یک عرضه بزرگ کمجذب، و ۵SP که عملاً به کانون اصلی رقابت خریداران تبدیل شد. در مجموع ۳SP و ۵SP، ۱۰۹.۳ هزار تن عرضه در برابر ۱۴۳.۹ هزار تن تقاضا قرار گرفت و ۱۰۰.۰۵ هزار تن معامله شد. متوسط موزون معامله این بازار به حدود ۷۹ هزار و ۵۴۹ تومان برای هر کیلو رسید؛ درحالیکه قیمت پایه متناظر حجم معاملهشده حدود ۶۸ هزار و ۳۶۳ تومان بود. بنابراین بازار اصلی شمش بهطور متوسط ۱۶.۴ درصد بالاتر از پایه قیمت خورد. ارزش معاملات همین دو گرید نیز حدود ۷.۹۶ همت بود؛ رقمی که نشان میدهد جهش قیمت فقط یک حرکت آماری کوچک در چند عرضه محدود نبوده و سرمایه قابلتوجهی در این جلسه جابهجا شده است.
شمش SP 5همه عرضه را بلعید؛ قیمت پایه دیگر مرجع نهایی معامله نبود
رفتار ۵SP قویترین سیگنال این هفته است. تمام ۷۶ هزار و ۸۵۰ تن عرضه معامله شد و در مقابل آن بیش از ۱۰۷ هزار تن تقاضا قرار گرفت. مهمتر اینکه قدرت خرید محدود به دو یا سه عرضهکننده نبود؛ از ۳۱ ردیف عرضه، تمام آنها فروش رفتند و در ۲۸ ردیف تقاضا از حجم عرضه بیشتر بود.
این گستردگی اهمیت بیشتری از خود عدد ۱۴۰ درصد نسبت تقاضا به عرضه دارد. وقتی تقاضای مازاد در تعداد زیادی از مبادی دیده میشود، نمیتوان حرکت قیمت را فقط به یک کارخانه محبوب یا کمبود موضعی نسبت داد.
فولاد خوزستان با ۲۰ هزار تن عرضه و ۲۵.۵ هزار تن تقاضا بزرگترین وزنه بازار ۵SP بود، اما فشار خرید فقط در خوزستان متمرکز نبود. جهان فولاد سیرجان برای عرضه ۵ هزار تنی بیش از ۱۰ هزار تن تقاضا دریافت کرد و متوسط قیمت آن حدود ۸۳ هزار و ۸۸۸ تومان شد. یکی از دو عرضه فولاد خوزستان نیز با رقابتی بیش از ۲۵ درصد معامله شد.
متوسط پایه ۵SP فقط حدود ۶۸ هزار و ۲۳۹ تومان بود، اما متوسط معامله به ۷۹ هزار و ۸۲۳ تومان رسید؛ یعنی حدود ۱۷ درصد رقابت موزون. بنابراین عامل اصلی قیمت ۵SP در این جلسه، افزایش سطح پایه نبود؛ خود خریداران قیمت را بالا بردند.
شمش ۳SP ضعیف نبود؛ ۹۳۵۰ تن عرضه سلف کاوه آمار کل را منحرف کرد
در نگاه اول، درصد فروش ۷۱.۵ درصدی ۳SP در مقابل فروش کامل ۵SP میتواند این برداشت را ایجاد کند که تقاضای ۳SP ضعیفتر بوده است. داده ردیفی چنین نتیجهای را تأیید نمیکند. بخش عمده فروشنرفته ۳SP مربوط به یک عرضه مشخص است: ۹۳۵۰ تن شمش سلف فولاد کاوه جنوب کیش که فقط ۴۲۵ تن تقاضا دریافت کرد و در نهایت ۱۰۰ تن آن در قیمت پایه معامله شد.
اگر فقط همین قرارداد را کنار بگذاریم، تصویر بازار کاملاً تغییر میکند: عرضه سایر ۳SPها به ۲۳ هزار و ۱۰۰ تن میرسد و تمام آن معامله شده است؛ در مقابل نیز ۳۵ هزار و ۶۲۵ تن تقاضا قرار داشته است. یعنی نسبت تقاضا به عرضه در بخش قابلمعامله ۳SP به حدود ۱۵۴ درصد میرسد. جهان فولاد سیرجان یکی از روشنترین نمونههاست: عرضه سههزار تنی ۳SP آن با ۷۶۰۰ تن تقاضا مواجه شد و متوسط قیمت به حدود ۸۴ هزار و ۱۹۵ تومان رسید؛ نزدیک به ۲۱.۷ درصد بالاتر از پایه. فولاد بوتیای ایرانیان، فولاد کاوه در قرارداد نقدی، فولاد سیرجان ایرانیان و عرضه پاسارگاد نیز همگی با مازاد تقاضا معامله شدند. بنابراین مسئله ۳SP «کمبود تقاضا» نیست؛ مسئله دوپارگی نقدشوندگی میان قراردادها و شرایط عرضه است.
شمش ۵SP با پایه ارزانتر، گرانتر فروخته شد
یکی از مهمترین یافتههای این هفته در مقایسه دو گرید نهفته است. پایه موزون حجم معاملهشده ۵SP حدود ۵۳۸ تومان در هر کیلو پایینتر از ۳SP بود؛ با این حال متوسط معامله ۵SP حدود ۱۱۸۴ تومان در هر کیلو بالاتر از ۳SP بسته شد. به بیان دیگر، بازار در مرحله رقابت تفاوت اولیه قیمت پایه را کاملاً معکوس کرد.
این اتفاق نشان میدهد خریدار در این جلسه برای دسترسی به ۵SP حاضر بوده premium بیشتری پرداخت کند. بنابراین برای ارزیابی بازار، نگاه کردن به جدول قیمتهای پایه بهتنهایی تقریباً هیچ تصویری از قیمت واقعی قابل معامله نمیدهد. این تفاوت برای بازرگان اهمیت زیادی دارد: Basis میان گریدها در قیمت پایه با Basis بازار ثانویه یکسان نیست.
شمش نرمال آرام ماند؛
شمش نرمال شنبه رفتار کاملاً متفاوتی داشت. از ۱۹ هزار تن عرضه، ۱۵ هزار تن در رقابت اصلی و هزار تن دیگر در مچینگ معامله شد؛ یعنی ۸۴.۲ درصد فروش نهایی. اما متوسط رقابت اصلی فقط حدود ۱.۶ درصد بود. علت اصلی همین مقدار رقابت نیز عرضه چهار هزار تنی C30 آهن و فولاد ارفع بود که با ۹۷۲۵ تن تقاضا مواجه شد و حدود ۶ درصد بالاتر از پایه معامله شد. در مقابل، RST34-2 فولاد خوزستان عملاً در قیمت پایه فروخته شد و هزار تن باقیمانده بعداً در مچینگ جذب شد. عرضه سههزار تنی C30 فولاد آلیاژی ایران نیز تقاضایی نداشت. این بازار در مقایسه با رقابت ۱۴ تا ۱۷ درصدی ۳SP و ۵SP، مرجع مناسبی برای تشخیص جهت قیمت هفته نیست. جلسه نرمال بیشتر برای مشاهده تخفیف، نقدشوندگی مبادی و رفتار خریداران تخصصی مفید است؛ نه برای استخراج قیمت لیدر بازار.
قیمت این هفته از رقابت آمد، نه از بالا بردن پایه
متوسط پایه ۳SP و ۵SP در محدوده ۶۸ هزار تومان قرار داشت، اما متوسط معامله هر دو گرید وارد محدوده ۷۸ تا ۸۰ هزار تومان شد. این فاصله نکته مهمی دارد: بازار صرفاً بهدلیل تغییر فرمول پایه گران نشده است. رقابت خریدار عامل اصلی انتقال قیمت بوده است. در ۵SP این موضوع بسیار روشنتر است: عرضه کامل جذب شده، نسبت تقاضا به عرضه ۱.۴ برابر است و رقابت موزون نزدیک ۱۷ درصد قرار دارد.
بنابراین در کوتاهمدت دیگر «قیمت پایه هفته بعد» تنها متغیر تعیینکننده نیست. حتی اگر پایه تغییر زیادی نکند، مادامی که تعداد مبادی دارای مازاد تقاضا بالا بماند، قیمت معامله میتواند همچنان فاصله قابلملاحظهای با پایه داشته باشد. برعکس، اگر همین تقاضای ثبتشده از مبادی اصلی عقبنشینی کند، کاهش رقابت میتواند بدون کاهش قیمت پایه، قیمت نهایی بازار را پایین بیاورد.
ارز جای تقاضای نهایی را در ذهن خریدار گرفته است
مهمترین متغیر داخلی همزمان با معاملات شمش، جهش نرخ ارز است. نرخ غیررسمی ریال در پایان سپتامبر به محدوده بیش از ۲.۵ میلیون ریال برای هر دلار رسیده بود؛ AP نیز ثبت رکورد جدید ارز در ۲۹ سپتامبر را گزارش کرده است. یک پایشگر نرخ آزاد نیز بستهشدن دلار در ۳۰ سپتامبر را حدود ۲.۵ میلیون ریال و در ۲ اکتبر حدود ۲.۵۴۹ میلیون ریال ثبت کرده است.
این وضعیت یک توضیح محتمل برای واگرایی میان ضعف بازار فیزیکی داخلی و رقابت شدید بورس کالا ارائه میکند: بخشی از خریداران ممکن است شمش را نه فقط بر مبنای مصرف جاری نورد، بلکه با نگاه به هزینه جایگزینی موجودی و حفاظت از سرمایه در برابر افزایش سطح اسمی قیمتها ارزشگذاری کنند.
داده بورس بهتنهایی اجازه نمیدهد این تقاضا را «سفتهبازانه» یا «موجودیسازی» بنامیم؛ اما واگرایی میان تقاضای بورس و ارزیابی ضعیف بازار فیزیکی، این احتمال را به متغیری جدی برای رصد تبدیل میکند.
شمش را با «قیمت متوسط شمش» معامله نکنید
دید تجاری این هفته باید از یک اشتباه رایج فاصله بگیرد: بازار شمش اکنون یک قیمت واحد ندارد. در ۵SP، نقدشوندگی بسیار بالاست و تقریباً تمام مبادی مشتری داشتهاند. این یعنی موجودی این گرید، حداقل بر مبنای داده بورس این هفته، قابلیت خروج بهتری دارد؛ اما همین نقدشوندگی با یک هزینه مهم خریداری شده است: متوسط ورود خریدار تقریباً ۱۷ درصد بالاتر از پایه بوده است. خرید در محدوده بالای ۸۰ هزار تومان زمانی منطقی است که معاملهگر اطمینان داشته باشد هزینه جایگزینی موجودی، ارز یا قیمت محصول نهایی اجازه انتقال این premium را خواهد داد.
در ۳SP نباید نرخ فروش ۷۱.۵ درصدی را بهعنوان ضعف عمومی بازار خواند. تقریباً کل ضعف از قرارداد سلف ۹۳۵۰ تنی فولاد کاوه آمده است. سایر بازار ۳SP نهتنها فروش کامل داشته، بلکه نسبت تقاضا به عرضه آن بیش از ۱.۵ برابر بوده است. برای معاملهگر، همین عرضه بزرگ سلف یک متغیر تعیینکننده است: اگر دوباره وارد بازار شود و همچنان کمجذب بماند، میتواند بهعنوان سقف روانی یا منبع عرضه ارزانتر عمل کند؛ اما اگر هفته بعد این حجم نیز جذب شود، یکی از آخرین نشانههای ضعف ۳SP حذف خواهد شد.
در ۵SP نیز نباید بالاترین قیمتهای ۸۲ تا ۸۴ هزار تومانی را به کل بازار تعمیم داد. فولاد غدیر نیریز با حجم پنجهزار تن فقط حدود ۱.۷ درصد رقابت داشت، درحالیکه عرضههایی از فولاد خوزستان، البرز ناب آرش و جهان فولاد رقابت بیش از ۲۰ درصدی ثبت کردند. بنابراین مبدأ، نوع تسویه و نقدشوندگی خود عرضه از اختلاف چندصدتومانی قیمت پایه مهمتر شده است.
برای موجودیگیری، مهمترین پرسش دیگر «شمش چند است؟» نیست؛ بلکه این است که کدام گرید، از کدام مبدأ، با چه شرایط تسویه و با چه امکان خروجی خریداری میشود. در بازاری که محصول نهایی هنوز همان قدرت تقاضای بورس شمش را نشان نمیدهد، خرید سنگین صرفاً بر مبنای انتظار ادامه رشد ارز، ریسک بالایی برای سرمایه در گردش ایجاد میکند.
یک خرید فرضی ۱۰ هزار تنی ۵SP با متوسط قیمت این جلسه تقریباً ۷۹۸ میلیارد تومان سرمایه پیش از مالیات، حمل و سایر هزینهها نیاز دارد. همین حجم در سطح قیمت پایه حدود ۶۸۲ میلیارد تومان هزینه داشت. یعنی تنها رقابت بورس برای یک محموله ۱۰ هزار تنی، چیزی در حدود ۱۱۶ میلیارد تومان سرمایه در گردش اضافی ایجاد میکند. اگر کارخانه نتواند این افزایش هزینه را به میلگرد، تیرآهن یا سایر محصولات منتقل کند، رشد قیمت شمش الزاماً خبر خوبی برای فولادساز یا نوردکار نیست؛ بلکه میتواند به کاهش Spread تبدیل شود.
آیا بازار ۵SP هنوز توان پرداخت premium فعلی را دارد؟
سناریوی پایه ادامه بازار دوگانه است: ۵SP همچنان نقدشوندهتر باقی میماند، اما پس از رقابت بسیار بالای این هفته، بخشی از خریداران در قیمتهای جدید محتاطتر میشوند. ۳SP نیز در بیشتر مبادی قوی باقی میماند، ولی عرضه بزرگ سلف فولاد کاوه همچنان یک نقطه فشار در بازار خواهد بود.
سناریوی صعودی زمانی تأیید میشود که قدرت خرید فقط به حفظ قیمت محدود نماند؛ بلکه عرضه ۳SP فروشنرفته نیز جذب شود، ۵SP بار دیگر بدون مچینگ و با فروش کامل معامله شود و نسبت تقاضا به عرضه آن در محدوده بالاتر از ۱.۳ باقی بماند. تداوم فشار صعودی ارز نیز چنین سناریویی را تقویت میکند.
سناریوی نزولی الزاماً با کاهش قیمت پایه آغاز نمیشود. نخستین علامت ضعف، پایین آمدن تعداد عرضههای دارای مازاد تقاضاست. اگر ۵SP برای نخستین بار فروشنرفته ایجاد کند، نسبت تقاضا به عرضه به سمت یک میل کند و عرضههای بزرگ در قیمت پایه یا نزدیک آن معامله شوند، میتوان گفت premium این هفته در حال تخلیه است. در ۳SP نیز باقیماندن یا بزرگترشدن عرضه سلف کمجذب این نشانه را تقویت خواهد کرد.
مهمترین Trigger هفته آینده نه قیمت پایه، بلکه دوام گستردگی تقاضا در ۵SP و سرنوشت ۹۲۵۰ تن مازاد عرضه ۳SP است.
نتیجه اصلی معاملات این هفته این نیست که «شمش گران شد». نکته مهمتر این است که بازار اصلی ۳SP و بهویژه ۵SP با قیمتی بسیار بالاتر از پایه حاضر به معامله شد، درحالیکه بازار جهانی و بازار فیزیکی داخلی هنوز همان شدت را نشان نمیدهند. شمش نرمال شنبه همچنان نقش قیمتساز اصلی ندارد. ۳SP در ظاهر ۲۸.۵ درصد فروشنرفته دارد، اما تقریباً تمام این ضعف متعلق به یک عرضه سلف است و بقیه بازار کاملاً جذب شده است. ۵SP اما سیگنال روشنتری دارد: فروش صددرصدی، تقاضای ۱.۴ برابری و رقابت موزون نزدیک ۱۷ درصد.
برای بازرگان، نتیجه این است که ریسک اصلی دیگر پیدا کردن تقاضا نیست؛ تشخیص این است که premium پرداختشده امروز، هفته بعد قابلیت انتقال و نقدشدن دارد یا نه. اگر پاسخ این سؤال مثبت بماند، بازار هنوز قدرت دارد. اگر بازار پاییندست نتواند قیمت جدید را جذب کند، همین رقابت سنگین میتواند به سرعت از فرصت موجودی به فشار سرمایه در گردش تبدیل شود
ارسال نظر
نیازمندیها