اخبار فوری
بازار گندله دوپاره شد/ ۷۸ درصد تقاضای اصلی روی دو عرضهکننده متمرکز ماند
کد خبر: ۱۳۸۸۶۹
۱۴:۴۰
۱۴۰۵/۰۷/۱۱
معاملات گندله سنگآهن در ۵ مهر ۱۴۰۵ تصویری دوگانه از بازار به نمایش گذاشت.




به گزارش نبض بورس، تقاضا اندکی بالاتر از عرضه ایستاد؛ ۴۰۲ هزار تن عرضه در برابر ۴۰۹ هزار تن تقاضای ثبتشده. اما در عمق بازار، رفتار خریداران به هیچوجه یکنواخت نبود. فقط ۳۰۸ هزار تن از عرضهها در رقابت اصلی معامله شد. پس از آن، ۳۴ هزار تن دیگر از مسیر مچینگ جذب شد و حجم نهایی فروش به ۳۴۲ هزار تن رسید. بنابراین حدود ۸۵ درصد کل عرضه در نهایت فروخته شد، اما ۶۰ هزار تن همچنان بدون معامله باقی ماند.
مهمتر از حجم کل معاملات، نحوه توزیع تقاضا بود. گلگهر و گهرزمین با ۵۷.۲ درصد از عرضه، ۷۸ درصد تقاضای اصلی بازار را جذب کردند. در مقابل، سه عرضهکننده با مجموع ۶۰ هزار تن کالا حتی یک تن تقاضا دریافت نکردند. این تفاوت رفتار نشان میدهد بازار این هفته بیش از آنکه با «کمبود عمومی گندله» مواجه باشد، وارد مرحلهای شده که خریداران میان عرضهکنندگان، مبادی و محمولهها تمایز جدی قائل میشوند.
بازار در ظاهر متعادل؛ در واقعیت انتخابی
اختلاف کل تقاضا و عرضه فقط ۷ هزار تن بود؛ یعنی تقاضای ثبتشده حدود ۱.۷ درصد بیشتر از عرضه قرار گرفت. این فاصله بهتنهایی برای اثبات کمبود عمومی کالا کافی نیست؛ بهویژه آنکه تنها ۷۶.۶ درصد عرضه در جریان رقابت اصلی معامله شد. بعد از مچینگ، نرخ فروش نهایی به ۸۵.۱ درصد رسید و ۱۴.۹ درصد عرضه بدون فروش باقی ماند. این اعداد بیش از آنکه از یک بازار کمبود حکایت کنند، بازار دارای تقاضای گزینشی را نشان میدهند. بخشی از خریداران برای برخی عرضهها حاضر به رقابت بودند، در حالی که در بخش دیگری از بازار حتی قیمت پایینتر نیز نتوانست مشتری ایجاد کند.
گلگهر و گهرزمین؛ مرکز ثقل تقاضای بازار
تمرکز تقاضا روی گلگهر و گهرزمین یکی از مهمترین اتفاقات این هفته بود. گهرزمین مجموعاً ۱۳۰ هزار تن گندله عرضه کرد و در برابر آن ۱۷۷ هزار تن تقاضا دریافت کرد. تمام عرضه این شرکت فروخته شد. متوسط موزون معاملات گهرزمین حدود ۱۵ هزار و ۷۳۸ تومان به ازای هر کیلوگرم بود. در یکی از محمولههای ۸۰ هزار تنی این شرکت، تقاضا به ۱۱۶ هزار تن رسید و متوسط معامله حدود ۱.۳۸ درصد بالاتر از قیمت پایه قرار گرفت.
گلگهر نیز با ۱۰۰ هزار تن عرضه با ۱۴۲ هزار تن تقاضا روبهرو شد و کل محصول خود را فروخت. متوسط موزون معاملات گلگهر حدود ۱۵ هزار و ۷۰۸ تومان بود. در یکی از عرضههای ۲۵ هزار تنی این شرکت، تقاضا به ۶۱ هزار تن رسید؛ یعنی بیش از ۲.۴ برابر حجم عرضه.
متوسط موزون همان محموله حدود ۱۵ هزار و ۸۹۴ تومان بود و سقف قیمت ثبتشده در معامله به حدود ۱۵ هزار و ۹۳۰ تومان به ازای هر کیلوگرم رسید. تفکیک این دو عدد اهمیت دارد: ۱۵ هزار و ۸۹۴ تومان متوسط موزون آن عرضه است، در حالی که حدود ۱۵ هزار و ۹۳۰ تومان سقف معامله ثبتشده محسوب میشود. در مجموع، گلگهر و گهرزمین با ۲۳۰ هزار تن عرضه، ۳۱۹ هزار تن تقاضا دریافت کردند. به بیان دیگر، فقط کمی بیش از نیمی از عرضه بازار متعلق به این دو شرکت بود، اما تقریباً چهارپنجم تقاضا به سمت آنها رفت. این تمرکز، یکی از مهمترین سیگنالهای تجاری هفته است.
بازار برای همه گندلهها یک قیمت قائل نیست
رفتار خریداران نشان داد مفهوم «قیمت گندله» بهتنهایی برای توضیح بازار کافی نیست. ذوب فولاد اردکان نمونه مشخص این موضوع است. این شرکت ۱۰ هزار تن گندله را با قیمت پایه حدود ۱۳ هزار و ۵۳۲ تومان به ازای هر کیلوگرم عرضه کرد؛ قیمتی بهطور محسوسی پایینتر از عرضههای گلگهر و گهرزمین. با این حال، حتی یک تن تقاضا برای این محموله ثبت نشد.
سنگآهن مرکزی ایران نیز با ۴۵ هزار تن عرضه و فولاد زرند ایرانیان با ۵ هزار تن عرضه، هیچ تقاضایی دریافت نکردند. در مجموع این سه شرکت ۶۰ هزار تن عرضه بدون تقاضا داشتند؛ دقیقاً همان حجمی که در پایان معاملات نیز فروشنرفته باقی ماند. این رفتار را نمیتوان صرفاً با قیمت توضیح داد. اگر بازار تنها با کمبود فیزیکی گندله روبهرو بود، منطقی بود که خریداران به سمت عرضههای ارزانتر نیز حرکت کنند اما چنین اتفاقی نیفتاد.
بنابراین ارزش تجاری هر محموله احتمالاً تحت تأثیر مجموعهای از عوامل قرار دارد: کیفیت، مشخصات فنی، محل تحویل، هزینه حمل، سابقه مصرف، شرایط قرارداد و تناسب محصول با فرآیند احیا. از داده بورس کالا به تنهایی نمیتوان وزن دقیق هرکدام را تعیین کرد، اما رفتار معاملات یک نکته را بهوضوح نشان میدهد؛ ارزانتر بودن، تضمینی برای فروش نیست.
قیمت بالا رفت، اما رقابت عمومی شکل نگرفت
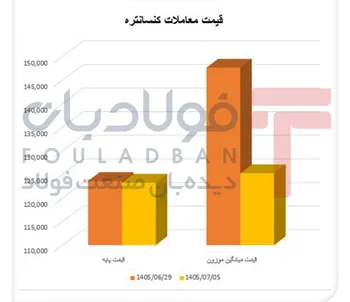
متوسط موزون معاملات اصلی گندله حدود ۱۵ هزار و ۴۲۴ تومان به ازای هر کیلوگرم بود. برای سنجش دقیق رقابت، این عدد نباید با متوسط قیمت پایه کل ۴۰۲ هزار تن عرضه مقایسه شود؛ زیرا بخشی از عرضههای ارزانتر اساساً معامله نشدهاند. مبنای صحیحتر، قیمت پایه همان ۳۰۸ هزار تنی است که واقعاً معامله شده است.
متوسط موزون قیمت پایه این معاملات حدود ۱۵ هزار و ۳۲۶ تومان بود. در نتیجه فاصله متوسط قیمت معامله با قیمت پایه فقط حدود ۹۹ تومان به ازای هر کیلوگرم و متوسط رقابت موزون کل بازار حدود ۰.۶۴ درصد بود. این عدد برای خوانش بازار اهمیت زیادی دارد. بازار در سطح قیمتی بالایی معامله شده، اما بخش عمده این قیمت را نباید به «هجوم خریداران» نسبت داد. رقابت قیمتی عمومی محدود بود و تنها برخی عرضهها توانستند premium بیشتری از خریداران دریافت کنند. در نتیجه بهتر است میان دو مفهوم تفاوت گذاشته شود:
بالا بودن سطح قیمت و شدت رقابت خریداران.
این دو الزاماً یک معنا ندارند.
رقابت واقعی فقط در چند نقطه داغ شد
درصد رقابت در برخی عرضهها کاملاً متفاوت از متوسط بازار بود. فولاد سیرجان ایرانیان با ۵ هزار تن عرضه، ۱۰ هزار تن تقاضا دریافت کرد. متوسط قیمت معامله این عرضه حدود ۲.۱۸ درصد بالاتر از قیمت پایه قرار گرفت؛ بالاترین رقابت نسبی در معاملات روز. آهن و فولاد غدیر ایرانیان نیز برای عرضه ۵ هزار تنی خود ۸ هزار تن تقاضا داشت و حدود ۱.۲۱ درصد بالاتر از پایه معامله شد. یکی از محمولههای ۸۰ هزار تنی گهرزمین نیز رقابتی در حدود ۱.۳۸ درصد ثبت کرد. در مقابل، بخش مهمی از عرضههای دیگر یا در حوالی قیمت پایه معامله شدند یا اساساً مشتری نداشتند. پس نمیتوان از رفتار چند محموله پرتقاضا نتیجه گرفت که کل بازار وارد یک فاز رقابتی شده است. تصویر دقیقتر این است: بازار چند کانون رقابتی دارد، نه یک موج رقابت فراگیر
مچینگ بخشی از عرضه را جذب کرد؛ اما بازار را داغ نکرد
یکی دیگر از نکات مهم معاملات این هفته، سهم مچینگ است. در پایان رقابت اصلی، ۹۴ هزار تن از عرضهها بدون فروش باقی مانده بود. بعد از آن:
چادرملو ۲۰ هزار تن، فولاد سنگان ۷ هزار تن، اپال پارسیان سنگان ۴ هزار تن و صبانور ۳ هزار تن دیگر در مچینگ فروختند. در مجموع ۳۴ هزار تن از عرضه باقیمانده جذب شد. در نتیجه موجودی فروشنرفته از ۹۴ هزار تن به ۶۰ هزار تن کاهش یافت. نکته مهم این است که این معاملات در قیمت پایه انجام شدند.
بنابراین افزایش فروش ناشی از مچینگ نباید بهعنوان تشدید رقابت در بازار تعبیر شود. مچینگ نشان میدهد بازار ظرفیت جذب بخشی از عرضه باقیمانده را داشته، اما خریدار برای این حجم حاضر به پرداخت premium اضافی نبوده است. چادرملو نمونه روشنی است. این شرکت ۳۰ هزار تن عرضه داشت، اما در رقابت اصلی فقط ۱۰ هزار تن از آن معامله شد. ۲۰ هزار تن باقیمانده بعداً در مچینگ فروش رفت. اگر فقط عدد نهایی فروش دیده شود، عملکرد چادرملو فروش کامل به نظر میرسد؛ اما از منظر قدرت تقاضا، تفاوت زیادی میان فروش در رقابت اصلی و جذب در مچینگ وجود دارد. برای همین، در تحلیل بازار این دو بخش باید همیشه جدا باقی بمانند.
کمبود تقاضا به معنای کمبود عرضه نیست
برای بازرگان، شاید مهمترین خطای تحلیلی این باشد که ۴۰۹ هزار تن تقاضا را در مقابل ۴۰۲ هزار تن عرضه قرار دهد و نتیجه بگیرد بازار با کمبود گندله مواجه شده است. اختلاف عرضه و تقاضا فقط ۷ هزار تن بود، اما در پایان بازار همچنان ۶۰ هزار تن کالا بدون معامله باقی ماند. همزمان نزدیک به چهارپنجم تقاضا تنها روی دو تولیدکننده متمرکز شد. این وضعیت نشان میدهد برای معاملهگر، نرخ عمومی گندله اهمیت کمتری از گذشته دارد. سؤال درست دیگر صرفاً این نیست «گندله چند است؟»؛ بلکه باید پرسید: «گندله کدام عرضهکننده، در کدام مبدا، با چه شرایط تحویل و با چه میزان نقدشوندگی؟» این تفاوت برای تصمیم موجودیگیری نیز مهم است. موجودی یک محصول پرتقاضا و دارای بازار مصرف مشخص، از نظر ریسک تجاری با موجودی گندلهای که حتی با تخفیف نسبی مشتری ندارد یکسان نیست. در نتیجه بازار فعلی سیگنال مناسبی برای خرید عمومی و بدون تفکیک گندله نمیدهد؛ اما در بعضی عرضه ها، قدرت فروشنده کاملاً محسوس است.
هفته آینده؛ آزمون اصلی، سرایت تقاضاست
در سناریوی پایه، تقاضا همچنان عمدتاً روی گلگهر، گهرزمین و چند عرضه منتخب باقی میماند. در این وضعیت بازار میتواند سطح قیمتی فعلی را حفظ کند، اما شکاف میان عرضههای پرتقاضا و کمتقاضا ادامه خواهد داشت.
در سناریوی صعودی، علامت معتبر نه صرفاً افزایش قیمت، بلکه گسترش تقاضا به سایر عرضهکنندگان است. اگر ۶۰ هزار تن عرضه بدون مشتری کاهش یابد، تعداد بیشتری از شرکتها با تقاضای بالاتر از عرضه روبهرو شوند و وابستگی فروش به مچینگ کم شود، میتوان گفت بازار از یک رشد انتخابی وارد فاز قویتری شده است.
در سناریوی نزولی، نخست باید رفتار خریداران در همان عرضههای پرطرفدار رصد شود. اگر تقاضای گلگهر، گهرزمین و دیگر عرضههای مورد توجه کاهش پیدا کند و همزمان حجم مچینگ و عرضه فروشنرفته افزایش یابد، قدرت چانهزنی به تدریج به سمت خریدار خواهد رفت. به همین دلیل مهمترین متغیر برای هفته آینده صرفاً قیمت نیست. گستره تقاضا مهمتر است.
گندله گران است، اما بازار هنوز یکدست داغ نشده
معاملات ۵ مهر یک تصویر نسبتاً روشن از وضعیت بازار ارائه میکند. ۴۰۲ هزار تن گندله در برابر ۴۰۹ هزار تن تقاضا قرار گرفت، اما فقط ۳۰۸ هزار تن در رقابت اصلی معامله شد. پس از ۳۴ هزار تن مچینگ، فروش نهایی به ۳۴۲ هزار تن رسید و ۶۰ هزار تن همچنان بدون مشتری باقی ماند. متوسط قیمت معاملات اصلی حدود ۱۵ هزار و ۴۲۴ تومان بود، اما فاصله آن با قیمت پایه همان کالاهای معاملهشده فقط حدود ۰.۶۴ درصد بود. یعنی قیمت بازار بالاست، اما رقابت عمومی خریداران هنوز شدید نیست.
همزمان گلگهر و گهرزمین با فقط ۵۷ درصد عرضه، ۷۸ درصد تقاضا را جذب کردند؛ در حالی که سه عرضهکننده با مجموع ۶۰ هزار تن کالا هیچ تقاضایی نداشتند. بنابراین توصیف دقیق بازار این نیست که «گندله کمیاب شده» یا «بازار ضعیف است». بازار انتخابی شده است. خریدار برای بعضی عرضهها حاضر به رقابت و پرداخت premium است و بعضی محصولات را حتی در قیمت پایینتر نادیده میگیرد. برای بازرگان، معنای این وضعیت تمرکز بیشتر بر نقدشوندگی، مبدأ و شرایط معامله است. در معاملات هفته آینده، پاسخ به یک سؤال بیش از تغییر چندصد تومانی قیمت اهمیت خواهد داشت: تقاضا همچنان در چند عرضه متمرکز میماند، یا به بقیه بازار سرایت میکند
ارسال نظر
نیازمندیها