اخبار فوری
میلگرد عقب نشست، قراضه مقاومت کرد/ حاشیه فولادساز ترک زیر فشار
کد خبر: ۱۳۸۹۰۱
۲۰:۴۳
۱۴۰۵/۰۷/۱۱
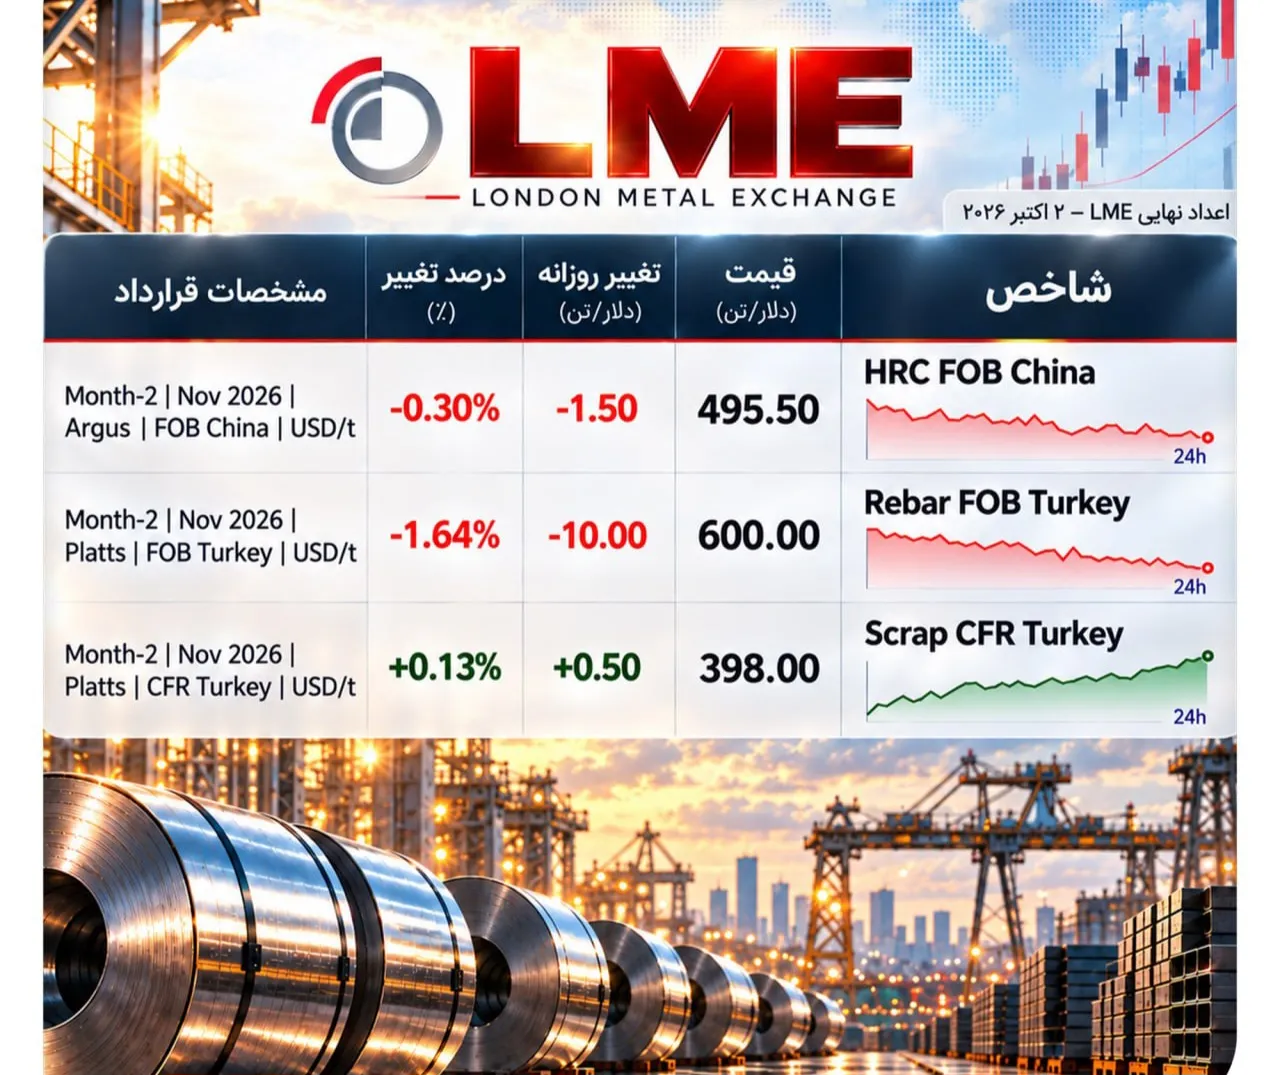
آخرین معاملات فولادی LME در دوم اکتبر ۲۰۲۶ یک پیام نسبتاً روشن برای زنجیره جهانی فولاد دارد: ضعف فعلاً بیشتر در سمت محصول نهایی دیده میشود تا مواد اولیه. قرارداد Month-2 میلگرد FOB ترکیه با افت ۱۰ دلاری به ۶۰۰ دلار در هر تن رسید، در حالی که قراضه CFR Turkey نهتنها کاهش پیدا نکرد، بلکه با رشد جزئی ۰.۵ دلاری در سطح ۳۹۸ دلار قرار گرفت. همزمان HRC صادراتی چین نیز ۱.۵ دلار کاهش یافت و به ۴۹۵.۵ دلار رسید.


به گزارش نبض بورس، آخرین معاملات فولادی LME در دوم اکتبر ۲۰۲۶ برای بازار ترکیه، مهمترین اتفاق کاهش قیمت مطلق میلگرد نیست؛ بلکه فشردهشدن فاصله میلگرد و قراضه است. اسپرد ساده این دو شاخص از ۲۱۲.۵ دلار در روز قبل به ۲۰۲ دلار کاهش یافته است. افت نزدیک پنجدرصدی این فاصله به این معناست که کارخانه کوره قوس الکتریکی، بدون درنظرگرفتن هزینه انرژی، الکترود، حمل و سایر هزینههای تبدیل، فضای کمتری برای پوشش هزینههای تولید دارد. در نتیجه اگر چنین ساختاری ادامه پیدا کند، فشار برای کاهش خرید قراضه یا مقاومت در برابر تخفیف بیشتر میلگرد افزایش خواهد یافت.
بازار فیزیکی نیز با این تصویر سازگار است. SteelOrbis در دوم اکتبر گزارش کرد که روند صعودی قراضه در ترکیه متوقف شده، اما بازار هنوز وارد یک حرکت نزولی جدی نشده است؛ همزمان برخی کارخانههای ترک قیمت خرید قراضه داخلی خود را افزایش دادهاند. از سوی دیگر، گزارشهای اول اکتبر از نرمشدن قیمت نقدی میلگرد داخلی ترکیه حکایت داشت و در روزهای قبل نیز ضعف تقاضا، قیمت محصولات طویل داخلی و صادراتی را تحت فشار قرار داده بود.
عامل کلان نیز از میلگرد حمایت نمیکند. PMI تولید ترکیه در سپتامبر به ۴۷.۹ کاهش یافته و برای چندمین ماه در محدوده انقباض قرار دارد. کاهش سفارشهای جدید و تولید، نشان میدهد بخش صنعتی هنوز موتور قوی برای تقاضای فولاد ایجاد نکرده است. از منظر بازرگان، این ترکیب یعنی خرید میلگرد در قیمتهای بالا تنها زمانی توجیه بیشتری پیدا میکند که نشانهای از بازیابی تقاضای داخلی یا صادراتی دیده شود؛ در غیر این صورت فشار تخفیف میتواند ادامه یابد.
در چین نیز افت HRC به ۴۹۵.۵ دلار با شرایط بازار فیزیکی همخوانی دارد. گزارش SteelOrbis در دوم اکتبر از «تخفیفهای کوچک پیش از تعطیلات» توسط فروشندگان چینی خبر میدهد و چند روز قبل نیز قیمت صادراتی HRC چین به دلیل تقاضای ناکافی کاهش یافته بود. تعطیلات ملی چین علاوه بر کاهش نقدشوندگی بازار، تصمیم خریداران را تا بازگشایی کامل فعالیتها به تعویق انداخته است.
در سطح جهانی، مشکل ظرفیت مازاد نیز همچنان بالای سر بازار قرار دارد. مجمع جهانی ظرفیت مازاد فولاد در پایان سپتامبر درباره افزایش ظرفیت مازاد جهان و گسترش ابزارهای تجاری و تعرفهای هشدار داده است؛ عاملی که بهویژه برای صادرکنندگان بزرگ آسیایی اهمیت دارد.
بنابراین پیام معاملاتی دوم اکتبر این است: در ترکیه فشار فعلاً از سمت محصول نهایی وارد میشود، نه از سمت کاهش هزینه مواد اولیه. اگر میلگرد زیر ۶۰۰ دلار حرکت کند ولی قراضه نزدیک ۴۰۰ دلار بماند، حاشیه تبدیل بیشتر فشرده خواهد شد. در چین نیز ۴۹۵ دلار به ناحیه مهمی برای HRC تبدیل شده و رفتار بازار پس از پایان تعطیلات مشخص خواهد کرد که افت فعلی صرفاً ناشی از کاهش فعالیت بوده یا مقدمه فشار قیمتی عمیقتر است.
ارسال نظر
نیازمندیها