اخبار فوری
رشد قیمت قراضه و میلگرد ترکیه در بورس لندن
کد خبر: ۱۴۱۹۳۴
۱۲:۰۵
۱۴۰۵/۰۸/۲۸
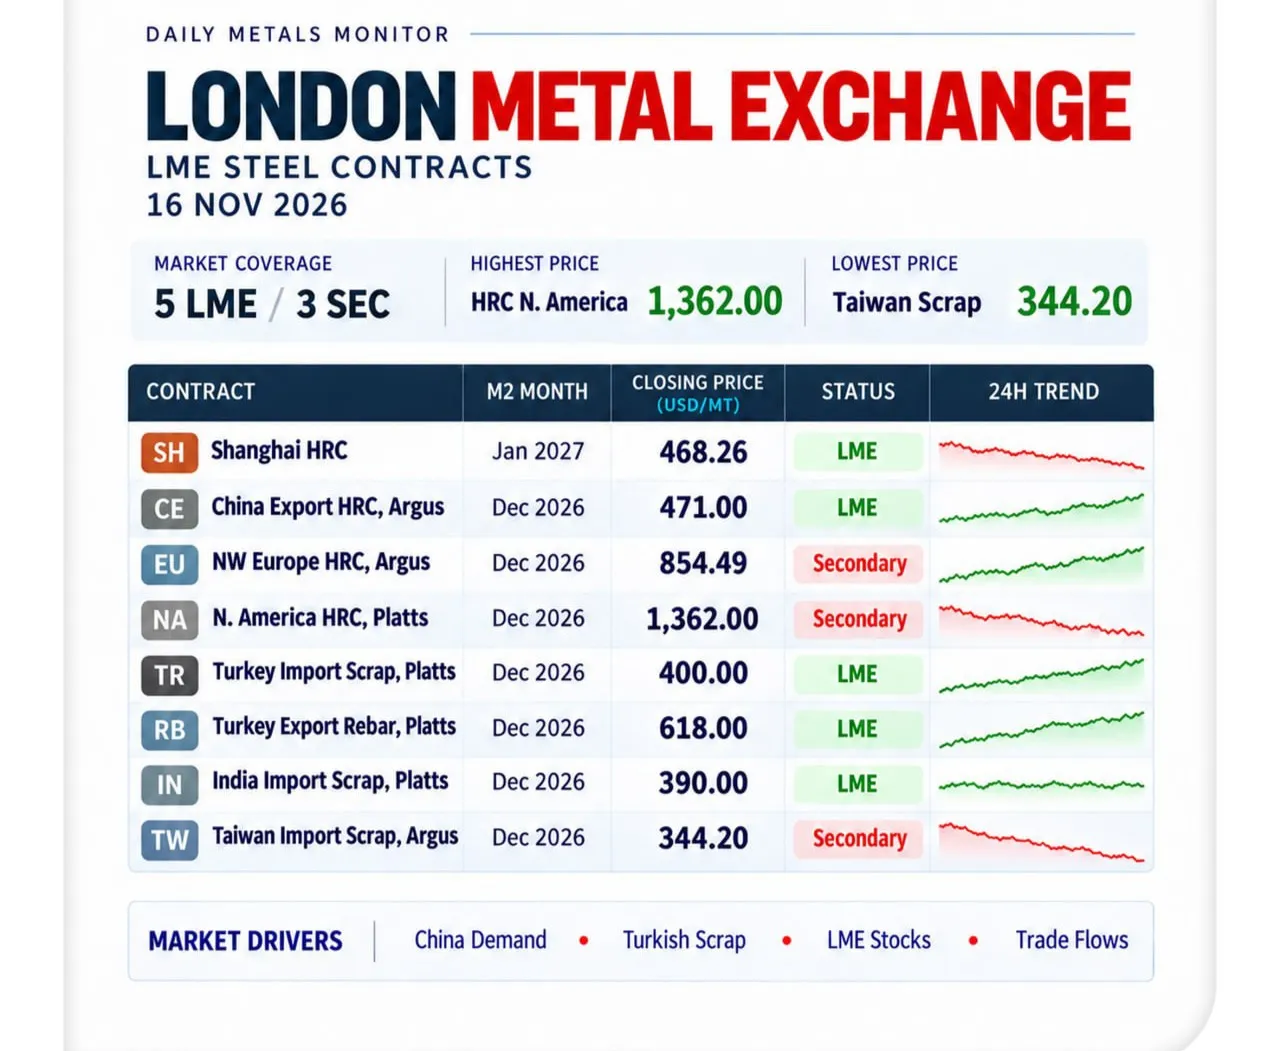
بازار قراردادهای فولادی بورس فلزات لندن در معاملات ۱۸ نوامبر روند یکسانی نداشت. قیمت پایانی قراضه وارداتی ترکیه در سررسید دوم (M2) با دو دلار افزایش به ۴۰۰ دلار و میلگرد صادراتی این کشور با یک دلار رشد به ۶۱۸ دلار بهازای هر تن رسید. در مقابل، ورق گرم شانگهای با ۱٫۵۱ دلار کاهش به ۴۶۸٫۲۶ دلار رسید؛ درحالیکه ورق گرم صادراتی چین با یک دلار افزایش، ۴۷۱ دلار ثبت شد.


به گزارش نبض بورس، بازار قراردادهای فولادی بورس فلزات لندن در معاملات ۱۸ نوامبر روند یکسانی نداشت. قیمت پایانی قراضه وارداتی ترکیه در سررسید دوم (M2) با دو دلار افزایش به ۴۰۰ دلار و میلگرد صادراتی این کشور با یک دلار رشد به ۶۱۸ دلار بهازای هر تن رسید. در مقابل، ورق گرم شانگهای با ۱٫۵۱ دلار کاهش به ۴۶۸٫۲۶ دلار رسید؛ درحالیکه ورق گرم صادراتی چین با یک دلار افزایش، ۴۷۱ دلار ثبت شد. قراضه وارداتی هند نیز در سطح ۳۹۰ دلار ثابت ماند.
ضعف بخش ساختمان چین، افزایش موجودی سنگآهن بنادر این کشور و محدودیت تقاضای صادراتی ترکیه همچنان بر بازار فشار وارد میکند. از سوی دیگر، هزینه انرژی و محدودیت تولید در اروپا از قیمت پیشنهادی کارخانهها حمایت میکند. کاهش فاصله قیمتی میلگرد و قراضه ترکیه نیز نشان میدهد که رشد هزینه مواد اولیه از افزایش قیمت محصول نهایی پیشی گرفته است. در چنین شرایطی، تصمیمگیری تجاری نیازمند بررسی همزمان قیمتهای آتی، بازار فیزیکی، هزینه حمل، نقدشوندگی و زمان تحویل محموله است.
آخرین قیمت قراردادهای فولادی LME؛ رشد ترکیه و افت ورق گرم شانگهای
بررسی قیمتهای پایانی بورس فلزات لندن در ۱۸ نوامبر ۲۰۲۶، در مقایسه با جلسه ۱۷ نوامبر، نشان میدهد که از پنج قرارداد دارای داده تأییدشده، سه قرارداد افزایش قیمت داشتهاند، یک قرارداد کاهش یافته و یک قرارداد بدون تغییر مانده است.
ترکیه؛ افزایش هزینه قراضه از رشد قیمت میلگرد پیشی گرفت
در بازار ترکیه، قراضه وارداتی دو دلار و میلگرد صادراتی یک دلار افزایش قیمت داشت. این اختلاف موجب شد فاصله قیمتی میلگرد و قراضه از ۲۱۹ دلار در جلسه قبل به ۲۱۸ دلار بهازای هر تن کاهش یابد.
ارزیابی فیزیکی BigMint در ۱۸ نوامبر، قیمت قراضه HMS 80:20 با مبدأ آمریکا و شرایط تحویل CFR اسکندرون را ۴۰۵ دلار بهازای هر تن نشان میداد؛ رقمی که پنج دلار بالاتر از قیمت قرارداد آتی دسامبر LME قرار داشت.
براساس روش محاسبه هزینه خوراک در Argus، با درنظرگرفتن ضریب مصرف ۱٫۱۲ تن قراضه برای تولید یک تن فولاد، فاصله تعدیلشده قیمت میلگرد و هزینه قراضه حدود ۱۷۰ دلار بهازای هر تن محاسبه میشود؛ درحالیکه این رقم در جلسه قبل ۱۷۱٫۲۴ دلار بود. این فاصله، حاشیه سود خالص تولیدکننده نیست و هزینههایی مانند برق، تبدیل، حمل و تأمین مالی از آن کسر نشده است.
گزارش SteelOrbis نیز از محدودیت صادرات میلگرد ترکیه و تقاضای متوسط داخلی حکایت داشت. در نتیجه، چنانچه کارخانهها نتوانند افزایش هزینه مواد اولیه را به قیمت فروش منتقل کنند، فشار بر حاشیه سود تولیدکنندگان قوس الکتریکی بیشتر خواهد شد.
چین؛ ضعف ساختوساز و افزایش موجودی سنگآهن، مانع بازگشت پایدار تقاضا
در چین، افزایش یکدلاری ورق گرم صادراتی همزمان با کاهش ۱٫۵۱ دلاری قرارداد ورق گرم شانگهای ثبت شد. این تفاوت به معنای تناقض در قیمتگذاری نیست؛ زیرا قرارداد صادراتی چین به ارزیابی Argus وابسته است، اما قرارداد شانگهای براساس قیمت تسویه آتی SHFE و سازوکار تبدیل ارزی CPAL محاسبه میشود. سررسید این دو قرارداد نیز متفاوت است.
در بخش تقاضا، آمار اداره ملی چین از تداوم رکود ساختمان حکایت دارد. سرمایهگذاری توسعه املاک در دهماهه نخست ۲۰۲۶ نسبت به دوره مشابه سال قبل ۲۱٫۶ درصد کاهش یافت و مساحت پروژههای ساختمانی تازهآغازشده نیز ۲۴٫۴ درصد افت کرد. این وضعیت، بهویژه برای میلگرد و دیگر محصولات فولادی ساختمانی، نشانه تداوم ضعف مصرف نهایی محسوب میشود.
در بخش تولید، نظرسنجی SMM از ۲۴۲ کارخانه نشان داد تولید روزانه چدن مذاب در هفته منتهی به ۱۸ نوامبر با کاهش ۱۵ هزار تنی به ۲٫۳۴۷۹ میلیون تن رسید. موجودی سنگآهن در ۳۵ بندر اصلی چین نیز تا ۱۳ نوامبر به ۱۵۲٫۱۲ میلیون تن افزایش یافت که ۲٫۹۹ میلیون تن بیشتر از هفته قبل بود.
همزمانی افت تولید چدن مذاب، افزایش موجودی سنگآهن و ضعف سرمایهگذاری ساختمانی نشان میدهد که رشد محدود قیمت برخی قراردادها هنوز برای تأیید بازگشت پایدار تقاضای فولاد چین کافی نیست.
اروپا و آمریکا؛ حمایت هزینه تولید از قیمتها در برابر ضعف مصرف
در بازار اروپا، ارزیابی فیزیکی SMM در ۱۸ نوامبر، قیمت ورق گرم شمالغرب اروپا را ۷۷۵ یورو بهازای هر تن با شرایط تحویل درِ کارخانه (EXW) نشان داد. این قیمت به بازار فیزیکی تعلق دارد و نباید با قیمت قرارداد آتی بورس لندن یکسان تلقی شود.
هزینه بالای انرژی، طولانیتر شدن زمان تحویل و محدودیت عرضه برخی کارخانهها از قیمتهای پیشنهادی تولیدکنندگان حمایت میکند. بااینحال، ضعف مصرف صنعتی و ساختمانی همچنان مانع افزایش پایدار تقاضاست. در آمریکای شمالی نیز گزارش چشمانداز IREPAS از تقاضای نسبتاً پایدار در برخی بخشهای انرژی و زیرساخت، در کنار ضعف ساختمان و محدودیتهای تجاری حکایت داشت.
تجارت جهانی؛ سیاستهای حمایتی و هزینه حمل بر رقابت فولادسازان اثر میگذارند
در بازار جهانی، تشدید حمایتگرایی تجاری، مازاد ظرفیت تولید و تغییر مسیرهای صادراتی همچنان از عوامل اثرگذار بر تجارت فولاد هستند.
در گزارش ۱۸ نوامبر Fastmarkets به دشواری دسترسی تولیدکنندگان فولاد کشورهای عربی به بازارهای صادراتی اشاره کرد. S&P Global نیز تغییر مسیر بخشی از صادرات فولاد روسیه از بنادر دریای سیاه به بنادر بالتیک را بررسی کرده بود.
در بازار مواد اولیه، گزارش ۱۸ نوامبر رویترز از تشدید مذاکرات خریدار متمرکز سنگآهن چین با شرکتهای بزرگ معدنی حکایت داشت. این تحولات میتوانند شرایط خرید سنگآهن، هزینه حمل و رقابت در بازارهای مقصد را تغییر دهند.
چشمانداز کوتاهمدت؛ سه مسیر احتمالی پیشروی قیمت فولاد
بررسی مجموعه متغیرهای عرضه، تقاضا، موجودی و هزینه تولید نشان میدهد که محتملترین سناریوی پایه برای جلسات آینده، ادامه نوسان محدود قیمتها در شرایط ضعف تقاضای ساختمانی چین و ثبات نسبی خرید قراضه ترکیه است. افزایش معنادار سفارشهای واقعی یا کاهش ناگهانی عرضه مواد اولیه میتواند این وضعیت را تغییر دهد.
در سناریوی صعودی، افزایش معاملات تأییدشده قراضه وارداتی ترکیه، رشد هزینه انرژی یا کاهش تولید کارخانههای فولادی میتواند زمینه افزایش قیمت محصولات نهایی را فراهم کند. بااینحال، مقاومت خریداران در برابر نرخهای جدید و عقبنشینی پیشنهادهای فروش، اعتبار این سناریو را کاهش خواهد داد.
در مقابل، سناریوی نزولی بر ادامه افزایش موجودی سنگآهن چین، کاهش تولید چدن مذاب و تضعیف سفارشهای صادراتی استوار است. تحقق همزمان این عوامل میتواند فشار فروش را تشدید کند. کاهش پایدار موجودیها همراه با افزایش خرید مصرفکنندگان نهایی، مهمترین نشانه تضعیف این سناریو خواهد بود.
راهبرد بازرگانان ایرانی؛ توجه به نقدشوندگی و هزینه واقعی تحویل
برای بازرگانان ایرانی، بررسی قیمتهای آتی بدون توجه به نقدشوندگی قراردادها میتواند گمراهکننده باشد. براساس گزارش رویترز در ۱۶ اکتبر، از هفت قرارداد فولادی قدیمی LME، تنها سه قرارداد طی ۹ ماه نخست ۲۰۲۶ معامله داشتند. این آمار تاریخی نشان میدهد که دسترسی به قیمت مرجع الزاماً به معنای امکان خریدوفروش آسان قرارداد یا خروج سریع از موقعیت معاملاتی نیست.
همچنین هزینه جایگزینی کالا باید مستقل از قیمت تابلوی بورس محاسبه شود. برای نمونه، نرخ آتی ۴۰۰ دلاری قراضه ترکیه با ارزیابی فیزیکی ۴۰۵ دلاری آن یکسان نیست. مبدأ تأمین، کرایه حمل، زمان تحویل، هزینه مالی و مشخصات محموله میتوانند قیمت نهایی خرید را تغییر دهند.
در مقایسه محصولات نیز باید گرید و مبنای تحویل یکسان باشد. قراضه فله HMS 80:20، قراضه کانتینری و محصولات فولادی دارای شرایط تحویل FOB، CFR، EXW یا DAP را نمیتوان صرفاً براساس اختلاف اسمی قیمت ارزیابی کرد. در قرارداد ورق گرم شانگهای نیز تاریخ انقضا و سازوکار تبدیل نرخ یوان به دلار اهمیت ویژهای دارد.
جمعبندی؛ قیمت قراضه رشد کرد، اما تقاضا همچنان تعیینکننده است
معاملات ۱۸ نوامبر بورس فلزات لندن نشان داد که بازار فولاد با وجود افزایش محدود قیمت قراضه و میلگرد ترکیه، همچنان با فشار تقاضا روبهروست. کاهش فاصله قیمتی میلگرد و قراضه، ضعف ساختمان چین و افزایش موجودی سنگآهن، از مهمترین عوامل محدودکننده رشد قیمتها به شمار میروند.
در مقابل، هزینه انرژی، محدودیت تولید و تغییر مسیرهای تجارت جهانی میتوانند از افت شدید قیمت برخی محصولات جلوگیری کنند.
برای بازرگانان ایرانی، مهمترین اولویت در شرایط فعلی، سنجش قیمت واقعی محموله در مقصد، کنترل هزینه جایگزینی، بررسی نقدشوندگی و هماهنگی زمان معامله با سررسید قرارداد است. تغییرات محدود روزانه بورس لندن بهتنهایی مبنای کافی برای تصمیمگیری تجاری نیست
ارسال نظر