اخبار فوری
فاصله ۲۱۶ دلاری میلگرد و قراضه ترکیه در LME
کد خبر: ۱۴۱۷۸۶
۱۴:۳۰
۱۴۰۵/۰۸/۲۶
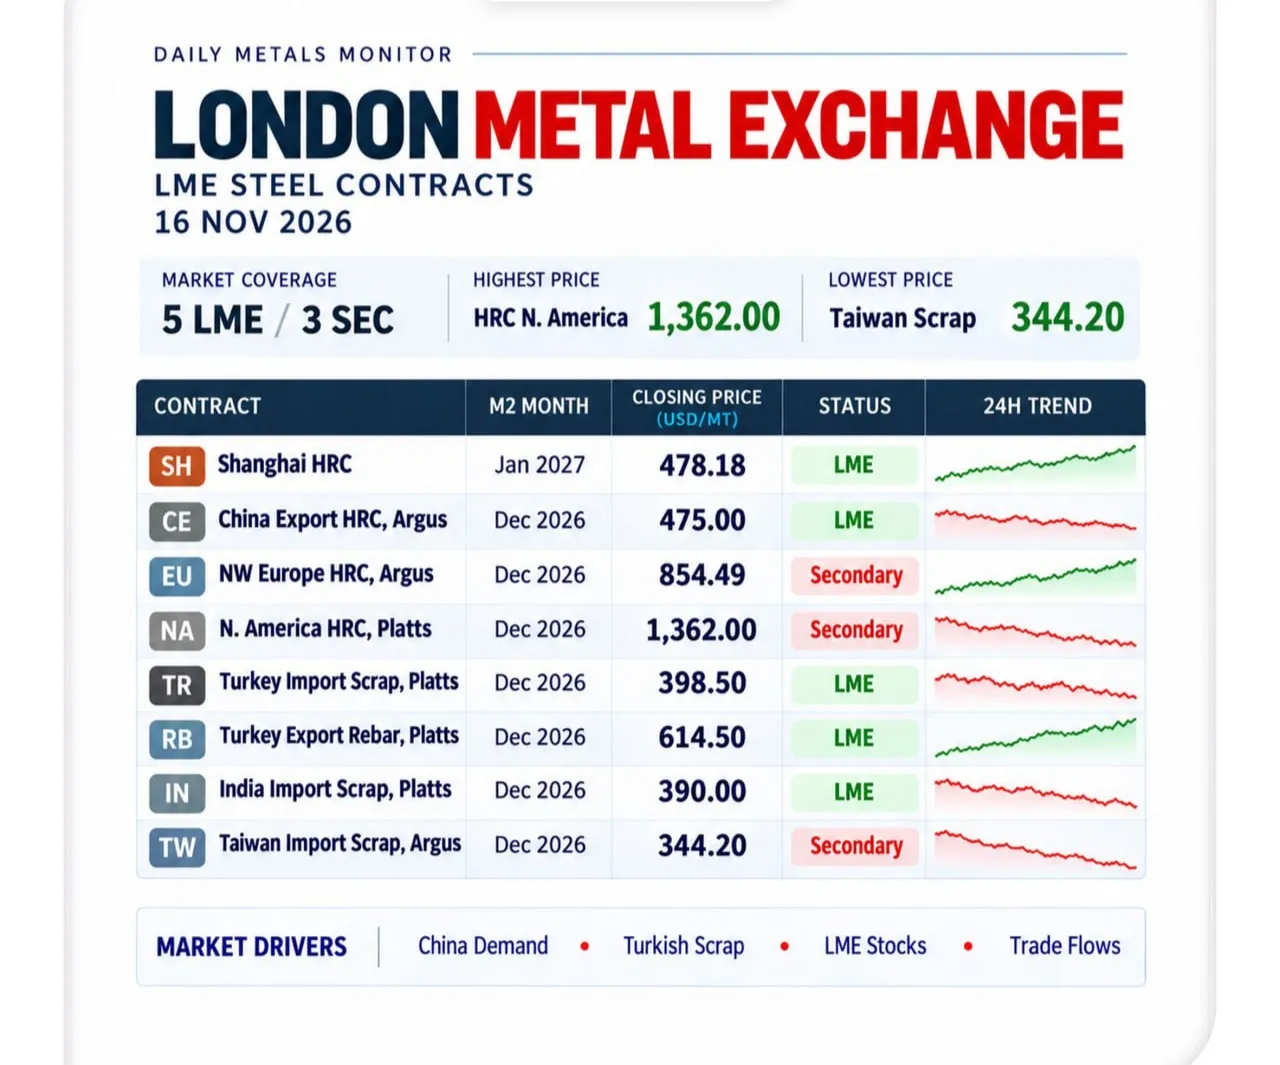
بازار قراردادهای فولادی بورس فلزات لندن در جلسه ۱۶ نوامبر با تفاوت چشمگیر شرایط عرضه و تقاضا در مناطق مختلف روبهرو بود. قیمت پایانی قرارداد ماه دوم میلگرد صادراتی ترکیه ۶۱۴٫۵۰ دلار و قراضه وارداتی این کشور ۳۹۸٫۵۰ دلار برای هر تن ثبت شد. فاصله ۲۱۶ دلاری این دو قرارداد، معیاری برای بررسی فشار هزینه مواد اولیه بر تولیدکنندگان ترکیه است، نه سود خالص فولادسازی


به گزارش نبض بورس، بازار قراردادهای فولادی بورس فلزات لندن در جلسه ۱۶ نوامبر با تفاوت چشمگیر شرایط عرضه و تقاضا در مناطق مختلف روبهرو بود. قیمت پایانی قرارداد ماه دوم میلگرد صادراتی ترکیه ۶۱۴٫۵۰ دلار و قراضه وارداتی این کشور ۳۹۸٫۵۰ دلار برای هر تن ثبت شد. فاصله ۲۱۶ دلاری این دو قرارداد، معیاری برای بررسی فشار هزینه مواد اولیه بر تولیدکنندگان ترکیه است، نه سود خالص فولادسازی. در چین، افزایش موجودی سنگآهن بنادر به ۱۵۲٫۱۲ میلیون تن و ضعف مصرف فولاد، چشمانداز تقاضا را محدود کرده است. در مقابل، افزایش هزینه انرژی و محدودیتهای تجاری اروپا از قیمت محصولات فولادی حمایت میکند. بازار آمریکا نیز تحت تأثیر شرایط متفاوت تولید و تقاضای داخلی قرار دارد.
قیمتها و رفتار بازار
قراردادهای فولادی LME در ۱۶ نوامبر تصویری یکسان از بازار جهانی ارائه نکردند. ورق گرم صادراتی چین با قیمت پایانی ۴۷۵ دلار برای هر تن متریک، در سطحی پایینتر از ورق گرم اروپا قرار گرفت؛ بااینحال، اختلاف این قراردادها بهتنهایی نشاندهنده فرصت آربیتراژ نیست. شاخص مبنای تسویه، شرایط تحویل، هزینه حمل، تعرفهها و دوره قرارداد در هر بازار تفاوت دارد. دادههای رسمی نشان میدهد قیمت پایانی میلگرد صادراتی ترکیه به ۶۱۴٫۵۰ دلار و قراضه وارداتی این کشور به ۳۹۸٫۵۰ دلار رسید. اختلاف این دو نرخ ۲۱۶ دلار است
ترکیه؛ هزینه قراضه و فروش میلگرد
داده فیزیکی BigMint در ۱۶ نوامبر، قیمت قراضه HMS 80:20 با مبدأ آمریکا را حدود ۴۰۴ دلار بهازای هر تن متریک، بر مبنای CFR اسکندرون ثبت کرد. این قیمت را نباید معادل قرارداد آتی ماه دوم LME در نظر گرفت؛ زیرا زمان تحویل، مشخصات محموله و روش کشف قیمت متفاوت است. بااینحال، حضور نرخ فیزیکی در این محدوده نشان میدهد هزینه تأمین قراضه همچنان یکی از متغیرهای مهم تصمیمگیری فولادسازان ترکیه است. گزارشهای SteelRadar و S&P Global نیز از اثر خریدهای قراضه، تغییر مسیر تجارت مواد اولیه و تحولات صادراتی بر رفتار بازار ترکیه حکایت دارند. در سمت فروش، ضعف تقاضای جهانی مقاطع طویل میتواند انتقال تمام افزایش هزینه مواد اولیه به خریداران میلگرد را دشوار کند.
چین؛ موجودی سنگآهن در برابر تقاضای فولاد
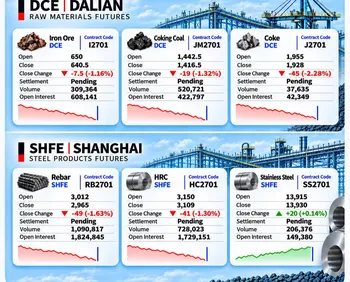
در چین، فشار تقاضا همچنان اهمیت دارد. بر اساس گزارش ۱۶ نوامبر SMM، موجودی سنگآهن در ۳۵ بندر چین تا ۱۳ نوامبر به ۱۵۲٫۱۲ میلیون تن رسید؛ افزایشی معادل ۲٫۹۹ میلیون تن نسبت به هفته پیش. در همان گزارش، قرارداد I2701 سنگآهن دالیان در ۱۶ نوامبر با افت ۱٫۲۹ درصدی نسبت به قیمت تسویه قبلی به ۶۴۸ یوان برای هر تن رسید. این دادهها متعلق به بازار سنگآهن چیناند، نه معاملات LME؛ بااینحال، برای ارزیابی هزینه مواد اولیه و تقاضای فولادسازان چینی اهمیت دارند. اگر مصرف فولاد نهایی تقویت نشود، افزایش موجودی سنگآهن میتواند توان رشد پایدار قیمت محصولات فولادی را محدود کند.
اروپا و آمریکا؛ دو ساختار متفاوت قیمت
در اروپا، قیمت بالاتر ورق گرم با هزینه انرژی، زمان تحویل و سیاست تجاری ارتباط دارد. SMM در ۱۲ نوامبر از قیمت فیزیکی حدود ۷۶۸ یورو برای هر تن، بر مبنای تحویل درِ کارخانه شمالغرب اروپا، و افزایش زمان تحویل به هفت تا هشت هفته خبر داد. کمیسیون اروپا نیز در ۱۶ نوامبر از وضع حقوق ضددامپینگ بر برخی محصولات فولادی تخت سردنوردشده وارداتی خبر داد. این اقدام مستقیماً مربوط به قرارداد ورق گرم LME نیست؛ اما ممکن است بر مسیر تجارت محصولات تخت اثر بگذارد. بازار آمریکای شمالی نیز به دلیل مبنای شاخص Platts برای ورق گرم تحویل کارخانه در ایندیانا و استفاده از تن کوتاه، باید جداگانه تحلیل شود.
نقدشوندگی، ارز و پیامدهای تجاری
قراردادهای نقدتسویه LME الزاماً به تحویل فیزیکی فولاد یا قراضه منتهی نمیشوند. ازاینرو، افزایش موجودی بنادر چین را نباید «موجودی انبار LME» نامید. همچنین نقدشوندگی قراردادها متفاوت است؛ گزارش ماهانه اکتبر LME تفاوت قابلتوجه فعالیت معاملاتی میان قراردادهای قراضه ترکیه و برخی قراردادهای ورق گرم را نشان میدهد، ولی جایگزین حجم و موقعیت باز روز ۱۶ نوامبر نیست.
برای بازرگان ایرانی، نتیجه عملی این است که نرخ بورس تنها یک جزء تصمیم خرید یا فروش محسوب میشود. نرخ ارز، شیوه پرداخت، هزینه حمل، مشخصات فنی کالا، بازار مقصد و قابلیت اجرای معامله باید در محاسبه قیمت نهایی لحاظ شوند.
ارسال نظر