اخبار فوری
سقوط قیمت میلگرد و مواد اولیه در چین
کد خبر: ۱۴۱۷۸۴
۱۳:۴۹
۱۴۰۵/۰۸/۲۶
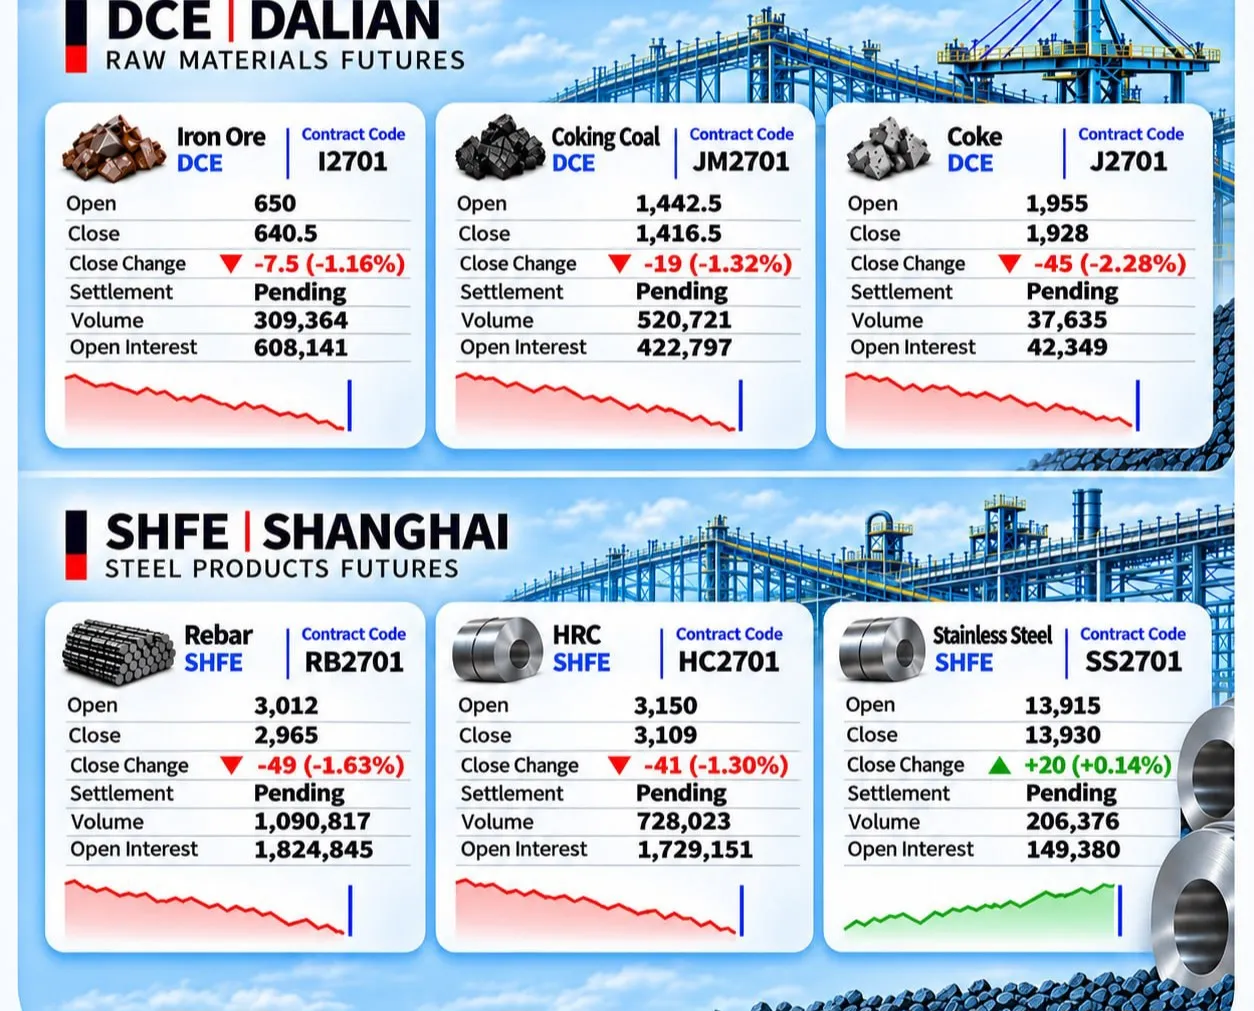
بازار آتی فولاد و مواد اولیه چین در ۱۷ نوامبر عمدتاً نزولی بود؛ میلگرد ژانویه ۲۰۲۷ در ۲٬۹۶۵ یوان، ورق گرم ۳٬۱۰۹ یوان و سنگآهن ۶۴۰٫۵ یوان ثبت شد. افزایش موجودی سنگآهن بنادر (۱۵۲٫۱۲ میلیون تن در ۳۵ بندر SMM)، افت تولید چدن مذاب و کاهش ۲۱٫۶ درصدی سرمایهگذاری مسکن چین فشار اصلی بر بازار است. برای بازرگان ایرانی، کاهش قیمت آتی بهتنهایی مبنای کاهش نرخ صادراتی یا خرید فوری نیست و تصمیم باید بر قیمت فیزیکی، حمل، ارز، مشخصات محصول و شرایط پرداخت استوار باشد. دادههای تسویه رسمی هنوز کامل تأیید نشدهاند.


به گزارش نبض بورس، بازار آتی فولاد و مواد اولیه چین در معاملات ۱۷ نوامبر عمدتاً نزولی بود. آخرین قیمت ثبتشده پس از پایان جلسه، میلگرد ژانویه ۲۰۲۷ را در سطح ۲٬۹۶۵ یوان، ورق گرم را در ۳٬۱۰۹ یوان و سنگآهن را در ۶۴۰٫۵ یوان بهازای هر تن نشان میدهد. زغالسنگ ککشو به ۱٬۴۱۶٫۵ یوان و کک به ۱٬۹۲۸ یوان رسید؛ در مقابل، فولاد زنگنزن با افزایش محدود به ۱۳٬۹۳۰ یوان صعود کرد. افزایش موجودی سنگآهن بنادر، افت تولید روزانه چدن مذاب و ضعف تقاضای ساختمانی، مهمترین عوامل فشار بر بازارند. موجودی سنگآهن در نمونه ۳۵ بندر SMM به ۱۵۲٫۱۲ میلیون تن رسیده و سرمایهگذاری بخش مسکن چین نیز در دهماهه نخست سال ۲۱٫۶ درصد کاهش یافته است. برای بازرگان ایرانی، کاهش قیمت آتی بهتنهایی مجوز کاهش نرخ صادراتی یا خرید فوری نیست. تصمیم تجاری باید بر قیمت قابل معامله فیزیکی، هزینه حمل، نرخ ارز، مشخصات محصول و شرایط پرداخت استوار باشد.
بورس شانگهای؛ فشار فروش بر میلگرد و ورق گرم
معاملات ۱۷ نوامبر با کاهش قیمت محصولات اصلی فولادی در بورس شانگهای همراه شد. میلگرد RB2701 تا ۲٬۹۶۵ یوان عقب نشست و مرز روانی ۳ هزار یوان را از دست داد. ورق گرم HC2701 نیز در سطح ۳٬۱۰۹ یوان قرار گرفت. در مقابل، فولاد زنگنزن SS2701 با رشد محدود ۲۰ یوانی نسبت به بستهشدن جلسه قبل، در سطح ۱۳٬۹۳۰ یوان ایستاد.
رفتار موقعیتهای باز اهمیت بیشتری به این کاهش قیمت میدهد. موقعیت باز میلگرد در مقایسه با ۱۶ نوامبر، ۱۷۶٬۲۷۴ دست و موقعیت باز ورق گرم ۱۲۶٬۱۳۴ دست افزایش یافت. همراهی افت قیمت با افزایش موقعیت باز، از ورود یا جابهجایی قابلتوجه سرمایه در معاملات آتی حکایت دارد.
در معاملات فیزیکی نیز فشار نزولی مشهود بود. Mysteel در گزارش ظهر ۱۷ نوامبر از کاهش ۱۰ تا ۲۰ یوانی قیمت میلگرد در شماری از شهرهای چین خبر داد. در همان گزارش، میلگرد ۲۰ میلیمتری ضدزلزله درجه سه در بازار شانگهای، با مبنای محاسباتی وزن نظری، نسبت به قرارداد آتی ۲٬۹۷۲ یوانی ظهر، ۱۶۸ یوان بالاتر قیمتگذاری شده بود.
بورس دالیان؛ تضعیف مواد اولیه و هزینه فولادسازی
در دالیان، افت قیمت به هر سه محصول اصلی زنجیره مواد اولیه سرایت کرد. سنگآهن I2701 به ۶۴۰٫۵ یوان، زغالسنگ ککشو JM2701 به ۱٬۴۱۶٫۵ یوان و کک J2701 به ۱٬۹۲۸ یوان رسید. کاهش قیمت کک شدیدتر از سنگآهن بود. گزارش ۱۷ نوامبر Sxcoal نشان میدهد سومین مرحله کاهش قیمت فیزیکی کک در ۱۳ نوامبر اجرا شده و مجموع کاهشها از ماه اکتبر به ۲۵۰ تا ۲۷۵ یوان در هر تن رسیده است. این تحول میتواند بخشی از هزینه تولید فولادسازان کورهبلند را پایین بیاورد؛
تفاوت رفتار موقعیتهای باز نیز معنادار است. برخلاف میلگرد و ورق گرم، موقعیت باز قرارداد زغالسنگ ککشو نسبت به ۱۶ نوامبر ۳۶٬۴۷۱ دست و کک ۳٬۶۳۲ دست کاهش یافت. بنابراین، افت قیمت در زنجیره زغالسنگ و کک با کاهش خالص موقعیتهای باز همراه بوده، درحالیکه در دو محصول اصلی فولادی موقعیت باز افزایش یافته است.
سنگآهن؛ موجودی بالای بنادر در برابر کاهش مصرف
مهمترین عامل فشار بر سنگآهن، انباشت موجودی در شرایط تقاضای ضعیف فولادسازان است. بر اساس گزارش SMM در ساعت ۱۰:۳۸ روز ۱۷ نوامبر، موجودی سنگآهن در نمونه ۳۵ بندر چین به ۱۵۲٫۱۲ میلیون تن رسید؛ افزایشی معادل ۲٫۹۹ میلیون تن نسبت به هفته قبل. در همان گزارش، میانگین حاشیه معامله سنگآهن وارداتی از منفی ۵٫۹۰ به منفی ۱۵٫۴۶ یوان در هر تن کاهش یافت.
در سوی تقاضا، متوسط تولید روزانه چدن مذاب در نمونه ۲۴۷ کارخانه فولادسازی به ۲٫۳۰۳۲ میلیون تن رسید که ۳٬۷۰۰ تن کمتر از هفته قبل بود. نرخ بهرهبرداری کورهبلند به ۸۶٫۴۸ درصد رسید و سهم کارخانههای سودده در نمونه بررسیشده تنها ۱۱٫۲۶ درصد گزارش شد.
عرضه، تقاضا و فاصله بازار نقدی و آتی
بازار فولاد چین با دو نیروی متضاد روبهروست: محدودشدن بخشی از تولید از یکسو و رکود مصرف نهایی از سوی دیگر. در هفته پیش از گزارش، تولید میلگرد به ۱٫۸۲۸۲ میلیون تن و مصرف ظاهری آن به ۱٫۹۹۱۵ میلیون تن رسید. کاهش موجودی میلگرد تا اندازهای مانع افت شدیدتر بازار فیزیکی شده است؛ اما تقاضای مصرفی همچنان روند ضعیفی دارد.
برای ورق گرم، تولید هفتگی ۲٫۹۲۵۱ میلیون تن و مصرف ظاهری ۲٫۹۵۳۸ میلیون تن گزارش شد. اختلاف قیمت آتی ورق گرم و میلگرد در پایان معاملات ۱۷ نوامبر به ۱۴۴ یوان در هر تن رسید؛ رقمی که در بستهشدن ۱۶ نوامبر ۱۳۶ یوان بود. افزایش هشتیوانی این فاصله نشان میدهد ورق گرم در مقایسه با میلگرد مقاومت نسبی بیشتری داشته، هرچند قیمت مطلق هر دو محصول کاهش یافته است.
اثر رکود ساختمان، سیاست و بازار جهانی
دادههای رسمی اداره ملی آمار چین نشان میدهد سرمایهگذاری توسعه املاک در دهماهه نخست ۲۰۲۶ نسبت به مدت مشابه سال قبل ۲۱٫۶ درصد و سطح زیربنای پروژههای ساختمانی جدید ۲۴٫۴ درصد کاهش یافته است. فروش مسکن نوساز از نظر مساحت نیز ۱۳٫۷ درصد افت کرده است. این کاهشها، چشمانداز مصرف میلگرد را محدود میکنند. در مقابل، بخشهایی از تولید صنعتی و صادرات میتوانند بخشی از تقاضای ورق را حفظ کنند.
از منظر بینالمللی، پژوهش S&P Global منتشرشده در ۱۳ نوامبر نشان میدهد فشار قیمت سنگآهن بیشتر بر تولیدکنندگان پرهزینه متمرکز شده است.
چشمانداز بازار فولاد چین؛ تداوم فشار نزولی یا بازگشت قیمتها؟
بررسی معاملات ۱۷ نوامبر ۲۰۲۶ در بورسهای شانگهای و دالیان نشان میدهد بازار فولاد چین همچنان زیر فشار ضعف تقاضا و موجودی بالای مواد اولیه قرار دارد. برآیند قیمتها، تولید چدن مذاب، موجودی سنگآهن بنادر و رفتار سرمایهگذاران در بازار آتی، از احتمال تداوم نوسان محدود با تمایل نزولی در معاملات آینده حکایت دارد.
در سناریوی پایه، انتظار میرود میلگرد، ورق گرم و سنگآهن همچنان با معاملات محتاطانه و فشار فروش روبهرو باشند. موجودی بالای سنگآهن و تثبیت تولید روزانه چدن مذاب در محدوده ۲٫۳۰۳۲ میلیون تن، همراه با ضعف خرید واقعی فولاد، از عوامل تقویتکننده این سناریو هستند. کاهش پایدار موجودی بنادر و افزایش معاملات فیزیکی میتواند این روند را تغییر دهد.
در سناریوی صعودی، افزایش تولید چدن مذاب، بهبود مصرف واقعی محصولات فولادی و کاهش موجودی سنگآهن میتواند زمینه جبران بخشی از افت قیمتها را فراهم کند. بااینحال، ادامه رکود ساختوساز، انباشت موجودی و شکست دوباره کفهای قیمتی، احتمال شکلگیری روند صعودی پایدار را کاهش خواهد داد.
در سناریوی نزولی، افت سنگآهن به زیر کف ۶۳۸٫۵ یوانی روز ۱۷ نوامبر و کاهش میلگرد به زیر ۲٬۹۶۰ یوان، همراه با افت بیشتر تولید چدن مذاب، میتواند فشار فروش را تشدید کند. در چنین شرایطی، احتمال کاهش بیشتر قیمت ورق گرم، زغالسنگ ککشو و کک نیز افزایش مییابد. بازگشت پایدار قیمتها همراه با رشد تقاضای فیزیکی و کاهش موجودی، این سناریو را تضعیف خواهد کرد.
در شرایط کنونی، سناریوی نوسان ضعیف با تمایل نزولی از پشتوانه بیشتری برخوردار است. کاهش تولید فولاد اگرچه میتواند موجودی محصولات نهایی را محدود کند، همزمان مصرف سنگآهن و زغالسنگ ککشو را نیز کاهش میدهد. از سوی دیگر، افت قیمت کک ممکن است بخشی از هزینه فولادسازان را جبران کند؛ اما بدون بهبود تقاضای میلگرد و ورق گرم، زمینه افزایش پایدار سودآوری فراهم نخواهد شد.
سه شاخص تعیینکننده مسیر آینده بازار، رشد معاملات واقعی فولاد، کاهش موجودی سنگآهن بنادر و تثبیت یا افزایش تولید چدن مذاب هستند. تا زمانی که این عوامل همزمان بهبود نیابند، افزایش مقطعی قیمت قراردادهای آتی را نمیتوان نشانه قطعی بازگشت بازار چین دانست.
پیامدها برای بازرگان ایرانی
افت قیمت فولاد و مواد اولیه چین، از نظر تجاری دو پیام متفاوت دارد. برای واردکننده مواد اولیه، امکان کاهش هزینه جایگزینی را مطرح میکند؛ برای صادرکننده فولاد ایران، احتمال افزایش فشار رقابتی از سوی عرضهکنندگان چینی را به همراه دارد.
بااینحال، قیمت قرارداد آتی چین معادل قیمت صادراتی قابل معامله نیست. برای نمونه، قیمت ۳٬۱۰۹ یوانی ورق گرم در بورس شانگهای را نمیتوان با تبدیل ساده ارز به قیمت FOB چین یا قیمت تحویل در مقصد ایرانی تبدیل کرد. هزینه حمل داخلی چین، بارگیری بندری، کرایه دریایی، بیمه، تفاوت گرید، شرایط اعتباری و محدودیتهای تسویه نیز باید محاسبه شوند
این تمایز درباره سنگآهن اهمیت بیشتری دارد. قرارداد I2701 دالیان، قیمت آتی با مشخصات تحویل بورس است؛ درحالیکه نرخ یک محموله وارداتی به چین بر اساس عیار آهن، رطوبت، ناخالصی، زمان بارگیری، مبدأ و شرط تحویل CFR تعیین میشود. بنابراین، افت ۷٫۵ یوانی نرخ ثبتشده سنگآهن را نمیتوان مستقیماً معادل افت هزینه خرید هر تن سنگآهن وارداتی دانست
ارسال نظر