اخبار فوری
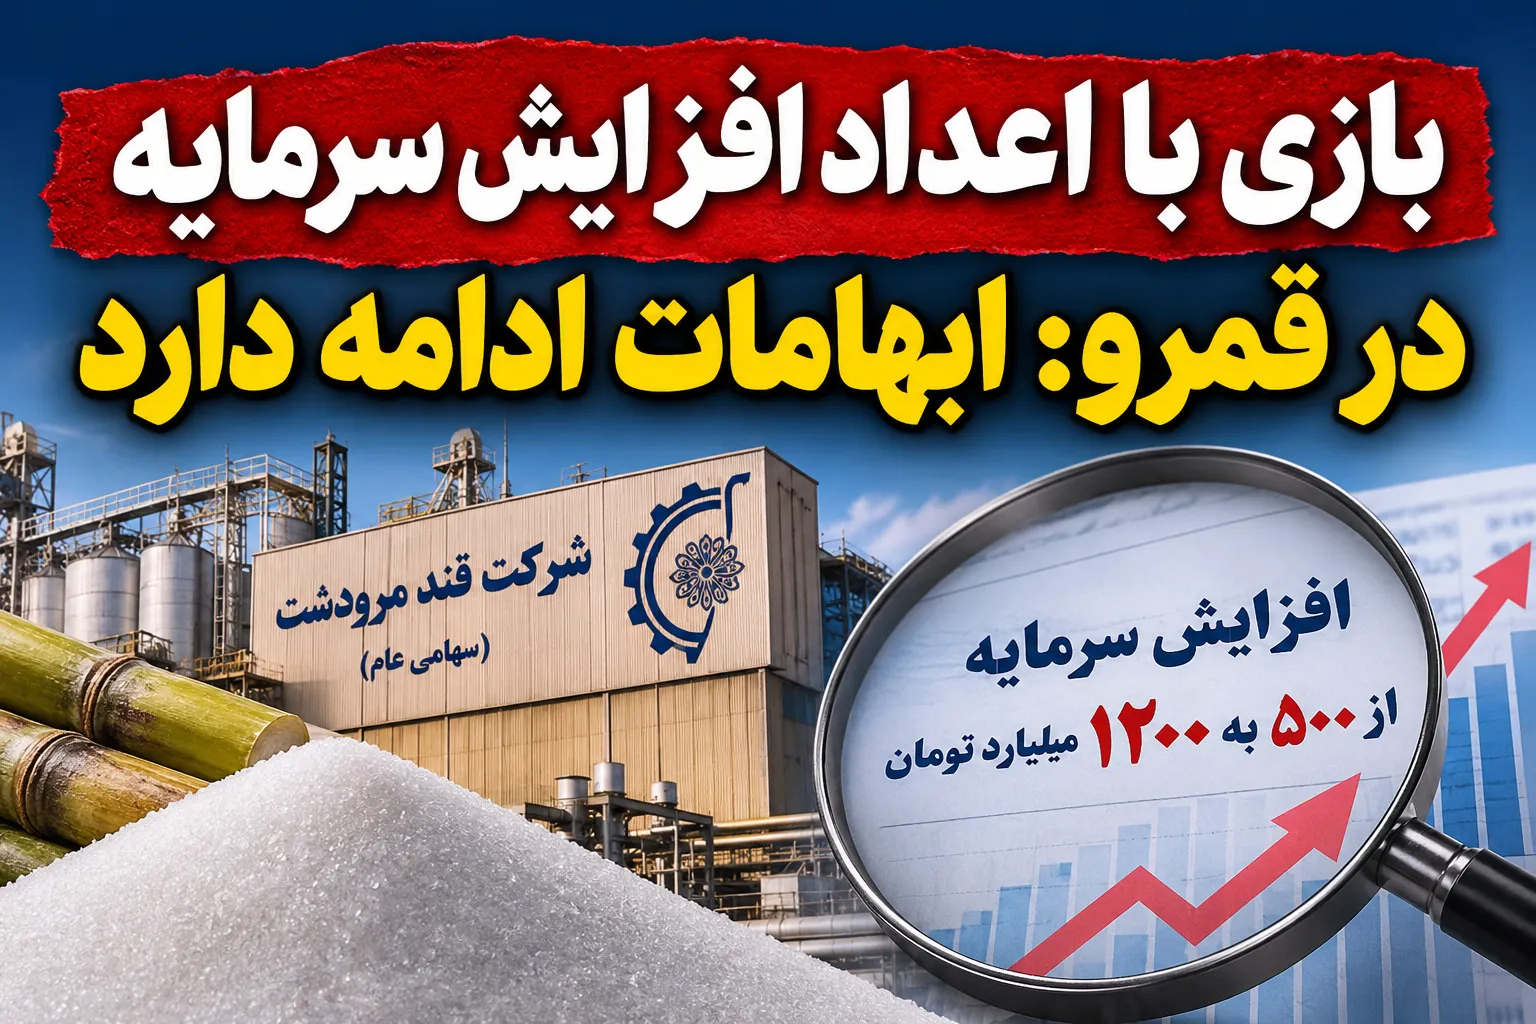
بازی با اعداد افزایش سرمایه در قمرو؛ ابهامات ادامه دارد!
کد خبر: ۱۴۱۵۲۲
۱۰:۴۶
۱۴۰۵/۰۸/۲۳
قند مرودشت با نماد قمرو در فاصله حدود ۴۰ روز، پیشنهاد افزایش سرمایه خود را از ۱۰۰ به ۱۴۰ درصد تغییر داد. بررسی صورتجلسه هیئتمدیره و گزارش توجیهی افزایش سرمایه این شرکت نشان میدهد ماجرا تنها به تغییر یک رقم محدود نمیشود و در گزارش توجیهی نیز چند پرسش درباره تعداد سهام جدید، نحوه تأمین نقدینگی، سود تقسیمی و محاسبات توجیه اقتصادی طرح وجود دارد.


به گزارش نبض بورس، قند مرودشت با نماد قمرو در فاصله حدود ۴۰ روز، پیشنهاد افزایش سرمایه خود را از ۱۰۰ به ۱۴۰ درصد تغییر داد. بررسی صورتجلسه هیئتمدیره و گزارش توجیهی افزایش سرمایه این شرکت نشان میدهد ماجرا تنها به تغییر یک رقم محدود نمیشود و در گزارش توجیهی نیز چند پرسش درباره تعداد سهام جدید، نحوه تأمین نقدینگی، سود تقسیمی و محاسبات توجیه اقتصادی طرح وجود دارد.
داستان افزایش سرمایه قمرو از شهریور آغاز شد
شرکت قند مرودشت در تاریخ ۳۱ شهریور ۱۴۰۵ اطلاعیه پیشنهاد هیئتمدیره به مجمع عمومی فوقالعاده در خصوص افزایش سرمایه را منتشر کرد.
بر اساس این اطلاعیه، هیئتمدیره در تاریخ ۲۳ شهریور پیشنهاد افزایش سرمایه از مبلغ ۵ هزار میلیارد ریال به ۱۰ هزار میلیارد ریال را از محل سود انباشته تصویب کرده بود. به این ترتیب، قرار بود سرمایه شرکت با افزایش ۱۰۰ درصدی به دو برابر برسد.
قمرو هدف از این افزایش سرمایه را اصلاح ساختار مالی، حفظ نقدینگی شرکت و بهبود سرمایه در گردش اعلام کرده بود.
اما در تاریخ ۱۱ آبان ۱۴۰۵، شرکت اطلاعیه اصلاحیه منتشر کرد و از تغییر پیشنهاد قبلی خبر داد.
پیشنهاد افزایش سرمایه قمرو چگونه تغییر کرد؟
در اطلاعیه اصلاحیه ۱۱ آبان، شرکت اعلام کرد با توجه به تأیید نهایی مبلغ سود انباشته در سال مالی ۱۴۰۵، مبلغ افزایش سرمایه از ۵ هزار میلیارد ریال به ۷ هزار میلیارد ریال افزایش یافته و پیشنهاد قبلی برای رساندن سرمایه به ۱۰ هزار میلیارد ریال منتفی شده است.
بر اساس صورتجلسه هیئتمدیره مورخ ۱۱ آبان نیز پیشنهاد جدید، افزایش سرمایه از ۵ هزار میلیارد ریال به ۱۲ هزار میلیارد ریال از محل سود انباشته است.
به زبان ساده، قمرو ابتدا افزایش سرمایه ۵۰۰ میلیارد تومانی را پیشنهاد کرده بود، اما در پیشنهاد اصلاحشده، این رقم به ۷۰۰ میلیارد تومان رسید.
| تاریخ | سرمایه فعلی | سرمایه نهایی پیشنهادی | درصد افزایش سرمایه |
|---|---|---|---|
| ۳۱ شهریور ۱۴۰۵ | ۵۰۰ میلیارد تومان | ۱۰۰۰ میلیارد تومان | ۱۰۰ درصد |
| ۱۱ آبان ۱۴۰۵ | ۵۰۰ میلیارد تومان | ۱۲۰۰ میلیارد تومان | ۱۴۰ درصد |
اطلاعیه ۲۳ آبان نیز همین پیشنهاد ۱۴۰ درصدی را با همان ارقام و تاریخ تصویب هیئتمدیره تکرار کرده است.
ابهام در تعداد سهام جدید در گزارش توجیهی
بررسی گزارش توجیهی افزایش سرمایه قمرو نکته دیگری را آشکار میکند.
شرکت در این گزارش، افزایش سرمایه از ۵ هزار به ۱۲ هزار میلیارد ریال را مطرح کرده و در بخشهای دیگر، مبلغ افزایش سرمایه را ۷ هزار میلیارد ریال اعلام کرده است.
این دو رقم در صورتی درست هستند که اولی سرمایه نهایی و دومی مبلغ افزایش سرمایه باشد.
اما در بخش روش افزایش سرمایه، گزارش از صدور ۱۲ میلیارد سهم جدید یکهزار ریالی صحبت میکند؛ درحالیکه با افزایش سرمایه ۷ هزار میلیارد ریالی، تعداد سهام جدید باید ۷ میلیارد سهم باشد و تعداد کل سهام پس از افزایش سرمایه به ۱۲ میلیارد سهم برسد.
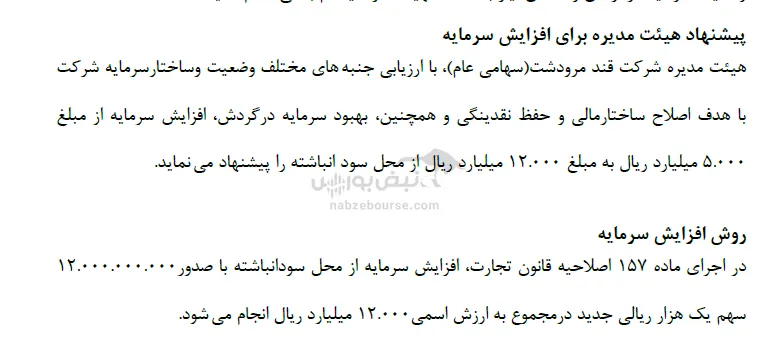
در بخش دیگری از گزارش نیز مبلغ ۱۲ هزار میلیارد ریال بهعنوان مبلغ افزایش سرمایه معرفی شده است.
این ناهماهنگی در بیان ارقام نیازمند اصلاح یا توضیح شفاف شرکت است؛ چراکه تفاوت میان مبلغ افزایش سرمایه و سرمایه نهایی، از اطلاعات پایهای موردنیاز سهامداران است.
۷۰۰ میلیارد تومان افزایش سرمایه قرار است کجا مصرف شود؟
یکی از بخشهای مهم گزارش توجیهی، توضیحات شرکت درباره نیاز به سرمایه در گردش است.
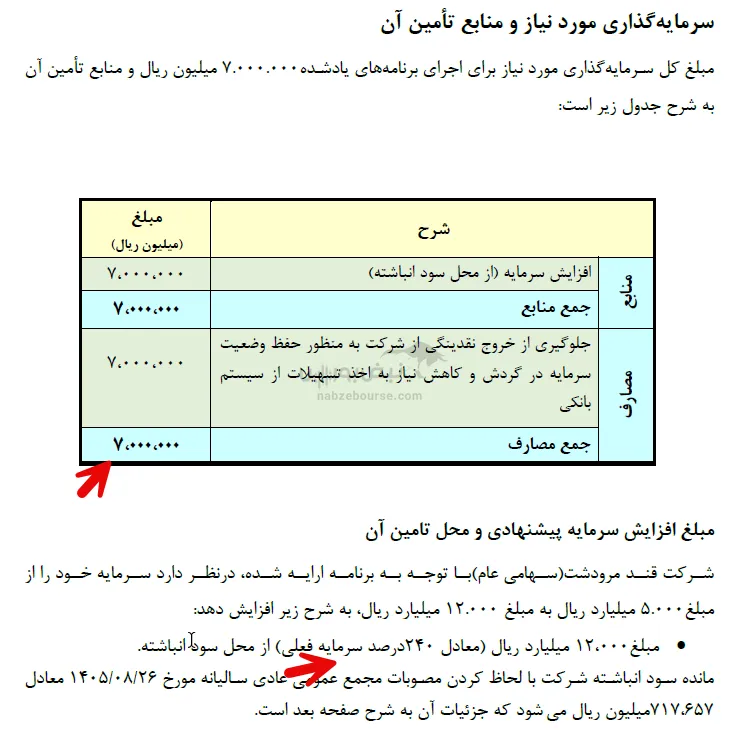
قمرو اعلام کرده با توجه به پیشبینی خرید حدود ۱۰ هزار تن شکر خام، حدود ۸۵۰ میلیارد تومان منابع برای خرید این محصول موردنیاز خواهد بود.
شرکت میگوید افزایش سرمایه از محل سود انباشته به جلوگیری از خروج نقدینگی، حفظ سرمایه در گردش و کاهش نیاز به دریافت تسهیلات بانکی کمک خواهد کرد.
با این حال، باید توجه داشت که افزایش سرمایه از محل سود انباشته بهخودیخود وجه نقد جدیدی وارد شرکت نمیکند. بنابراین، پرسش این است که شرکت چه میزان منابع نقدی در اختیار دارد و چگونه انتقال سود انباشته به سرمایه ثبتشده قرار است نیاز ۸۵۰ میلیارد تومانی خرید شکر خام را پوشش دهد؟
سود تقسیمی ۲۰۰ میلیارد تومانی در محاسبات قمرو
نکته دیگری که در گزارش توجیهی جلب توجه میکند، نحوه محاسبه سود انباشته قابل تخصیص است.
طبق محاسبات شرکت، سود خالص سال مالی منتهی به ۳۱ تیر ۱۴۰۵ حدود ۷۹۹.۸ میلیارد تومان و سود انباشته ابتدای دوره حدود ۱۷۳.۷ میلیارد تومان بوده است.
در مجموع، سود قابل تخصیص شرکت به حدود ۹۷۳.۵ میلیارد تومان میرسد.
قمرو در محاسبات خود ۷۰۰ میلیارد تومان را به افزایش سرمایه اختصاص داده، حدود ۱.۸ میلیارد تومان را به اندوخته قانونی منتقل کرده و ۲۰۰ میلیارد تومان سود سهام مصوب، معادل ۴۰۰ ریال به ازای هر سهم، را نیز کسر کرده است.
در نهایت، مانده سود انباشته حدود ۷۱.۷ میلیارد تومان برآورد شده است.
این در حالی است که شرکت در تشریح اهداف افزایش سرمایه، حفظ نقدینگی را به موضوع عدم پرداخت سود سهام مرتبط کرده است.
بنابراین، این پرسش مطرح میشود که منظور شرکت از عدم پرداخت سود سهام دقیقاً چیست و چگونه این موضوع با پیشبینی تقسیم ۲۰۰ میلیارد تومان سود نقدی در محاسبات افزایش سرمایه هماهنگ است؟
آیا افزایش سرمایه قمرو از نظر اقتصادی توجیهپذیر است؟
در بخش ارزیابی مالی طرح، شرکت قند مرودشت شاخصهای زیر را ارائه کرده است:
-
دوره بازگشت سرمایه: ۳ سال و ۷ ماه
-
ارزش فعلی خالص: ۲۹۴,۶۹۵ میلیون ریال
-
نرخ بازده داخلی: ۲۲ درصد
-
نرخ تنزیل: ۲۳ درصد
در این بخش یک نکته فنی قابل بررسی وجود دارد. نرخ بازده داخلی طرح ۲۲ درصد اعلام شده، درحالیکه نرخ تنزیل ۲۳ درصد است.
در ارزیابی متعارف جریانهای نقدی، پایینتر بودن نرخ بازده داخلی از نرخ تنزیل معمولاً به معنای منفی بودن ارزش فعلی خالص است؛ اما قمرو در گزارش خود ارزش فعلی خالص مثبت اعلام کرده است.
بنابراین، لازم است شرکت مبنای محاسبه این دو شاخص و جریانهای نقدی مورد استفاده را تشریح کند تا مشخص شود این تفاوت ناشی از چه محاسباتی است.
افزایش سرمایه قمرو؛ سهامداران منتظر پاسخ باشند
آنچه از بررسی اطلاعیهها و گزارش توجیهی قند مرودشت به دست میآید، تغییر پیشنهاد افزایش سرمایه از ۱۰۰ به ۱۴۰ درصد در فاصله حدود ۴۰ روز و وجود چند نکته قابل توضیح در گزارش توجیهی است.
از تغییر مبنای محاسبه سود انباشته گرفته تا نحوه تأمین سرمایه در گردش، تعداد سهام جدید و شاخصهای ارزیابی اقتصادی، موضوعاتی هستند که هیئتمدیره باید درباره آنها شفافسازی کند.
سهامداران قمرو حق دارند بدانند چرا پیشنهاد اولیه افزایش سرمایه تغییر کرد، منابع موردنیاز شرکت چگونه تأمین خواهد شد و آیا محاسبات اقتصادی ارائهشده واقعاً توجیهکننده این تصمیم هستند؟
البته پیشنهاد افزایش سرمایه ۱۴۰ درصدی هنوز به معنای اجرای قطعی آن نیست و انجام آن به طی مراحل قانونی، اظهارنظر حسابرس و بازرس قانونی، موافقت سازمان بورس و تصویب مجمع عمومی فوقالعاده وابسته است.
اکنون باید دید پاسخ هیئتمدیره قند مرودشت به این پرسشها چه خواهد بود.
ارسال نظر