اخبار فوری
تلهای به نام فلج انتخاب؛ چرا نمیتوانیم تصمیم بگیریم؟
کد خبر: ۱۴۱۴۸۹
۱۰:۲۰
۱۴۰۵/۰۸/۲۳
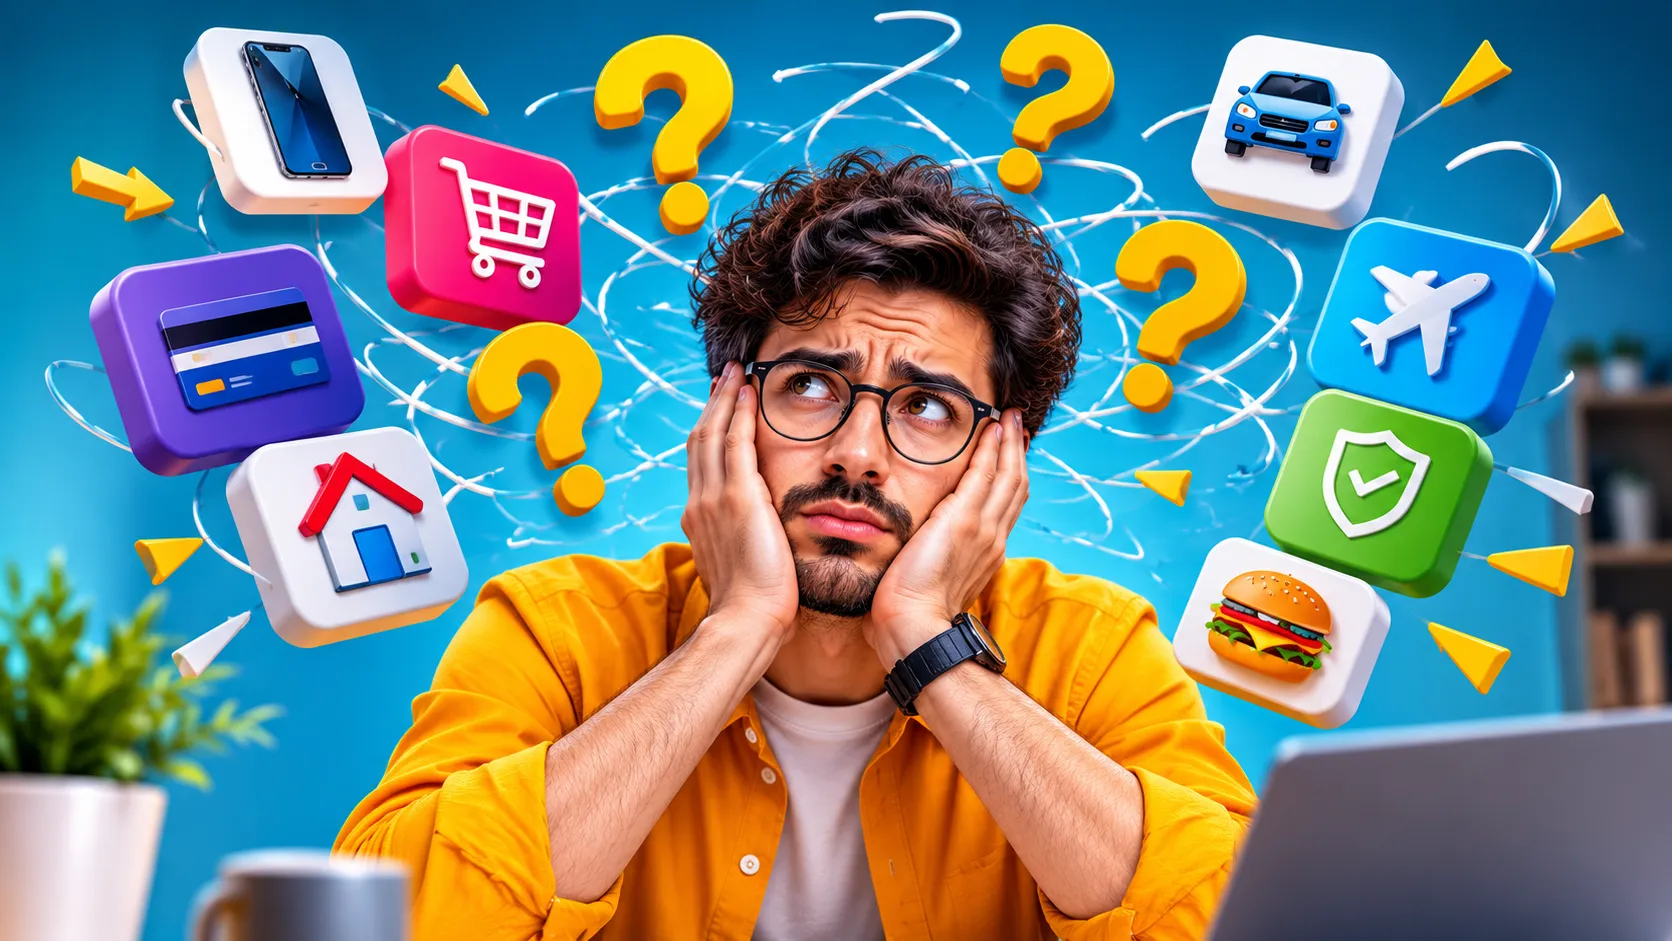
تصور کنید برای خرید یک گوشی، انتخاب بیمه یا حتی سفارش یک وعده غذا، با دهها گزینه روبهرو شدهاید. هرچه بیشتر میگردید، انتخاب سختتر میشود. یکی ارزانتر است، دیگری امکانات بیشتری دارد و سومی ظاهراً پیشنهاد بهتری است. آنقدر مقایسه میکنید که گاهی ترجیح میدهید اصلاً چیزی نخرید! عجیب به نظر میرسد، اما در اقتصاد رفتاری به این وضعیت «فلج انتخاب» میگویند. جایی که وفور گزینهها بهجای افزایش قدرت انتخاب، ما را از تصمیمگیری بازمیدارد.


به گزارش نبض بورس، در دنیای امروز که از خریدهای اینترنتی تا خدمات بانکی و سرمایهگذاری، تقریباً برای هر چیزی دهها انتخاب پیش روی مردم قرار دارد، تصور عمومی این است که تنوع بیشتر به معنای آزادی و قدرت انتخاب بالاتر است. اما همیشه اینطور نیست. گاهی فراوانی گزینهها بهجای آسانتر کردن تصمیم، ذهن مصرفکننده را خسته کرده و او را به تعویق انداختن یا حتی کنار گذاشتن انتخاب سوق میدهد.
فلج انتخاب چیست و چرا اتفاق میافتد؟
در اقتصاد رفتاری، به وضعیتی که تعدد گزینهها و دشواری مقایسه آنها باعث سردرگمی، تعویق تصمیم یا کاهش رضایت از انتخاب میشود، «اضافهبار انتخاب» یا Choice Overload میگویند. مسئله فقط زیاد بودن تعداد گزینهها نیست! تفاوتهای پیچیده، اطلاعات پراکنده و نامشخص بودن اولویتهای فرد هم میتوانند تصمیمگیری را دشوار کنند.
برای مثال، وقتی فردی برای انتخاب یک وام با چندین نرخ سود، مدت بازپرداخت، مبلغ اقساط و شرایط ضمانت متفاوت روبهرو میشود، ممکن است بهجای انتخاب بهترین گزینه، آنقدر درگیر مقایسه شود که تصمیم را به زمان دیگری موکول کند. در چنین شرایطی، تنوعی که قرار بود به نفع مشتری باشد، به مانعی برای تصمیمگیری تبدیل میشود.
آزمایش معروف مربا؛ وقتی ۲۴ انتخاب از ۶ انتخاب بدتر شد!
یکی از معروفترین پژوهشها درباره فلج انتخاب را شینا آینگار و مارک لپر در سال ۲۰۰۰ انجام دادند. آنها در یک فروشگاه، دو میز برای عرضه مربا در نظر گرفتند؛ روی یک میز ۲۴ نوع مربا و روی میز دیگر فقط ۶ نوع قرار داشت.
نتیجه جالب بود: میز دارای ۲۴ نوع مربا بازدیدکنندگان بیشتری جذب کرد، اما از میان افرادی که با میز ۶ گزینهای مواجه شدند، حدود ۳۰ درصد خرید کردند. این رقم در میز ۲۴ گزینهای فقط ۳ درصد بود. به بیان دیگر، تنوع بیشتر توجه بیشتری جلب کرد، اما الزاماً به خرید بیشتر منجر نشد. این پژوهش نشان داد که جذب مشتری با تبدیل او به خریدار یکسان نیست.
از خرید اینترنتی تا خدمات بانکی؛ مردم کجا گرفتار تله انتخاب میشوند؟
این پدیده فقط به خرید از فروشگاه محدود نیست. وقتی برای انتخاب بسته اینترنت، طرح بیمه، حساب بانکی یا تسهیلات با فهرستی طولانی از شرایط و تعرفهها روبهرو میشویم، ممکن است مقایسه گزینهها بهاندازهای دشوار شود که انتخاب را عقب بیندازیم یا صرفاً به سراغ گزینهای برویم که در نگاه اول سادهتر به نظر میرسد.
در بازارهای مالی نیز تعدد صندوقها، ابزارهای سرمایهگذاری و گزینههای معاملاتی میتواند تصمیم را برای افراد کمتجربه دشوار کند. در چنین شرایطی، برخی ممکن است بهجای بررسی دقیق، از انتخاب دیگران پیروی نموده و یا تصمیمگیری را به تعویق بیندازند.
آیا انتخاب کمتر همیشه بهتر است؟
پاسخ منفی است. تعدد گزینهها همیشه مشکلساز نیست و حتی میتواند شانس پیدا کردن محصول یا خدمتی متناسب با نیاز افراد را افزایش دهد. مسئله زمانی آغاز میشود که گزینهها بیش از حد پیچیده، شبیه به یکدیگر یا دشوار برای مقایسه باشند و فرد نداند دقیقاً چه چیزی برایش اهمیت بیشتری دارد.
برای گرفتار نشدن در این تله، بهتر است پیش از انتخاب، اولویتهای خود را مشخص کنیم و بهجای بررسی بیپایان همه گزینهها، چند معیار اصلی برای مقایسه داشته باشیم. گاهی تصمیم خوب نه از میان صدها انتخاب، بلکه از شناخت دقیق نیازهای خودمان به دست میآید.
ارسال نظر