
اخبار فوری
مومنزاده: واگذاری شرکتهای صندوقهای بازنشستگی بدون اصلاح حکمرانی، خطاهای خصوصیسازی را تکرار میکند
کد خبر: ۱۴۱۵۱۰
۰۸:۵۵
۱۴۰۵/۰۸/۲۳
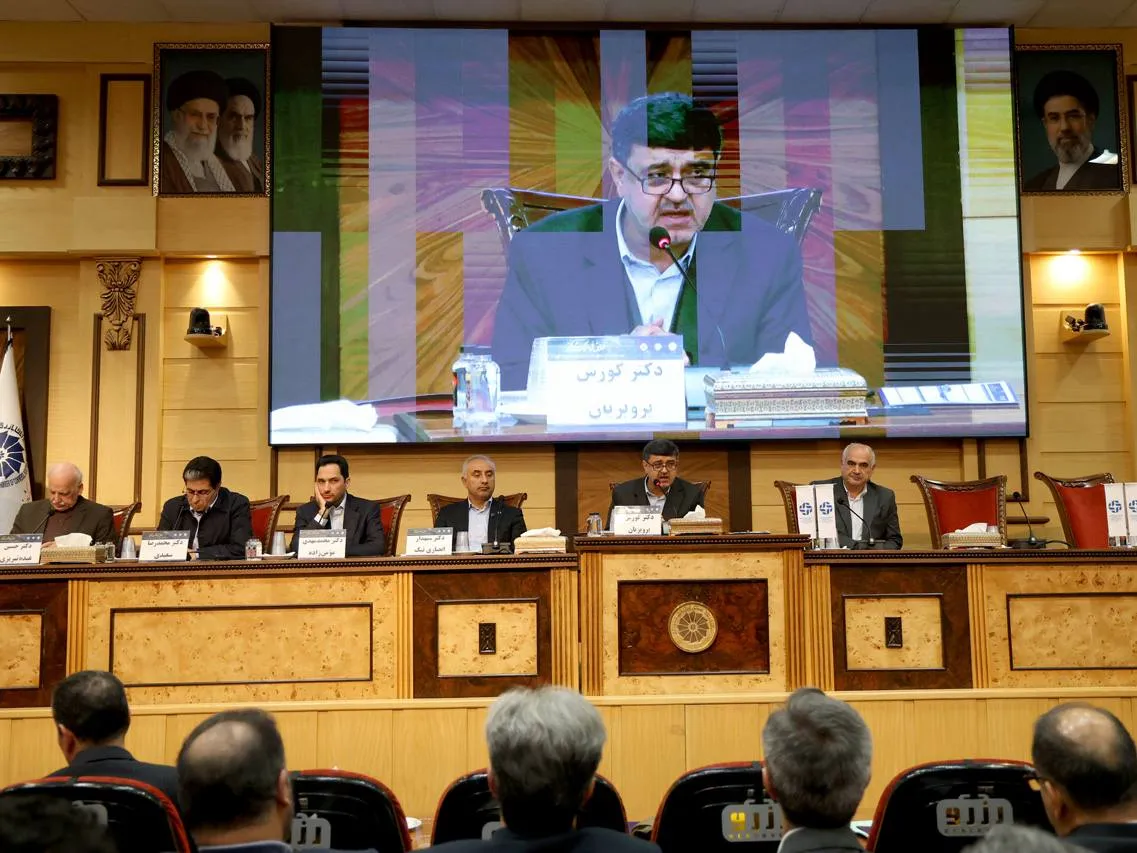
محمدمهدی مومنزاده، مدیرعامل گروه توسعه مالی مهر آیندگان، درهمایش ملی حاکمیت شرکتی در ایران، با هشدار نسبت به تکرار تجربه خصوصیسازیهای غیرعلمی در واگذاری شرکتهای زیرمجموعه صندوقهای بازنشستگی، تاکید کرد که عرضه سهام این بنگاهها بدون تعیین دقیق حقوق سهامداران، حدود اختیارات سهامدار کنترلکننده و سازوکار نظارت بر شرکتهای تابعه، میتواند به شکلگیری تعارض منافع میان سهامداران عمده و اقلیت منجر شود.


به گزارش نبض بورس، محمدمهدی مومنزاده، مدیرعامل گروه توسعه مالی مهر آیندگان، درهمایش ملی حکمرانی شرکتی در ایران، با تمرکز بر چالشهای اداره شرکتهای مادر و هلدینگها، اعتماد، پاسخگویی و امانتداری را از ارکان اصلی حکمرانی شرکتی دانست و گفت: مسئله در مدیریت شرکتهای مادر و هلدینگها، صرفاً مداخله یا عدم مداخله در شرکتهای زیرمجموعه نیست؛ بلکه کیفیت و مرز این مداخله اهمیت دارد.
وی با اشاره به اینکه شرکت مادر میتواند از طریق تامین مالی، همافزایی راهبردی، انتقال تخصص و بهبود فرآیندها برای شرکتهای زیرمجموعه ارزشآفرینی کند، افزود: همین شرکت مادر در صورت مداخله نامتناسب، تحمیل سیاستهای ناکارآمد، افزایش پیچیدگی سازمانی یا ایجاد تعارض میان اهداف شرکتها، ممکن است هزینههایی به زیرمجموعهها تحمیل کند که از ارزش ایجادشده برای آنها بیشتر باشد.
شرکت مادر؛ از ارزشآفرینی تا تحمیل هزینه به زیرمجموعهها
مومنزاده با تاکید بر ضرورت تعیین حدود اختیارات شرکت مادر اظهار کرد: «شرکت مادر باید به این موضوع توجه کند که گاهی هزینههای ناشی از مداخلاتش، بسیار بیشتر از ارزشی است که میتواند در شرکت زیرمجموعه ایجاد کند. بنابراین، مسئله اصلی در اداره هلدینگها، کیفیت مداخله و مرز آن است.»
به گفته وی، شرکتهای مادر میتوانند از مزیتهایی مانند تامین مالی، همافزایی میان کسبوکارها و تجمیع تخصصهای مدیریتی برخوردار باشند، اما این مزایا زمانی محقق میشوند که مداخله آنها در شرکتهای تابعه با شناخت کافی از فعالیت و منافع هر بنگاه صورت بگیرد.
وی افزود: ممکن است شرکت مادر درهمه حوزههای فعالیت زیرمجموعههای خود تخصص کافی نداشته باشد یا با تحمیل فرآیندهای ناکارآمد، هزینه اداره مجموعه را افزایش دهد. همچنین تصمیمی که برای یک شرکت در سطح هلدینگ سودمند به نظر میرسد، ممکن است برای شرکت تابعه زیانآور باشد و در نهایت تعارض منافع ایجاد کند.
تعارض منافع سهامدار عمده و سهامداران اقلیت
مدیرعامل گروه توسعه مالی مهر آیندگان در ادامه، با اشاره به یکی از مسائل مهم حکمرانی شرکتی، از شکلگیری نوعی تعارض منافع میان سهامدار کنترلکننده و سهامداران اقلیت سخن گفت؛ تعارضی که در ادبیات حکمرانی شرکتی با عنوان «مسئله نمایندگی نوع دوم» شناخته میشود.
وی برای توضیح این موضوع مثالی مطرح کرد: فرض کنید یک هلدینگ مالک ۷۰ درصد سهام شرکتی باشد که وضعیت مالی مناسبی دارد و تصمیم بگیرد منابع آن شرکت را از طریق تقسیم سود بالا به شرکتی دیگر درهمان مجموعه منتقل کند. ممکن است این تصمیم برای سهامداران هلدینگ مطلوب باشد، اما منافع ۳۰ درصد سهامداران دیگر شرکت نخست را که در تصمیمگیری هلدینگ نقشی ندارند، نادیده بگیرد.
مومنزاده توضیح داد: در چنین وضعیتی، مسئله دیگر صرفاً تعارض میان مالک و مدیر نیست؛ بلکه تعارض میان دو گروه از مالکان است. سهامدار کنترلکننده ممکن است تصمیمی بگیرد که برای مجموعه تحت کنترل او منفعت داشته باشد، اما به زیان سهامداران اقلیت شرکت زیرمجموعه تمام شود.
وی این موضوع را برای اقتصاد ایران مهم دانست و با اشاره به برنامه واگذاری سهام شرکتهای زیرمجموعه صندوقهای بازنشستگی در چارچوب قانون برنامه هفتم توسعه، نسبت به پیامدهای عرضه سهام بدون اصلاح سازوکارهای حکمرانی شرکتی هشدار داد.
هشدار درباره تکرار تجربه خصوصیسازیهای گذشته
مومنزاده با اشاره به برنامههای واگذاری شرکتهای وابسته به صندوقهای بازنشستگی، از جمله شرکتهای زیرمجموعه شستا، گفت: اگر در فرآیند عرضه سهام این بنگاهها به حقوق سهامداران و منافع شرکتهای تابعه توجه نشود، ممکن است مشکلاتی مشابه تجربه خصوصیسازیهای گذشته تکرار شود.
وی با انتقاد از نحوه اجرای بخشی از خصوصیسازیها در ایران اظهار کرد: «در خصوصیسازی، زنجیره کامل ارزش صنعت پتروشیمی را تکهتکه کردیم. اگر امروز در مواردی مانند پتروشیمی مهر و پتروشیمی جم اختلافهایی درباره خوراک به وجود میآید، بخشی از مسئله به همین گسست در زنجیره ارزش مربوط است؛ در حالی که پیش از خصوصیسازی، این شرکتها در یک زنجیره واحد فعالیت میکردند.»
به گفته وی، واگذاری و تفکیک بنگاهها بدون توجه به پیوندهای اقتصادی و صنعتی میان آنها میتواند به بروز اختلافات عملیاتی و افزایش هزینههای تولید منجر شود. از این رو، در واگذاری شرکتهای زیرمجموعه صندوقهای بازنشستگی نیز باید علاوه بر ساختار مالکیت، روابط اقتصادی و منافع سهامداران مختلف مورد توجه قرار گیرد.
تفکیک حقوق کنترلی از حقوق اقتصادی
مدیرعامل گروه توسعه مالی مهر آیندگان در بخش دیگری از سخنان خود، با اشاره به رویکردهای جدید در حکمرانی شرکتی، از ضرورت بازنگری در ساختار مالکیت و تفکیک حقوق کنترلی از حقوق اقتصادی سخن گفت.
وی با بیان اینکه در برخی الگوهای جدید، مالکیت و کنترل شرکت بهصورت جداگانه سازماندهی میشود، دو نمونه از شرکتهای بینالمللی پاتاگونیا و بوش را مطرح کرد.
مومنزاده درباره الگوی پاتاگونیا توضیح داد که در این ساختار، حقوق مربوط به کنترل و مدیریت شرکت از حقوق اقتصادی و دریافت منافع حاصل از فعالیت آن تفکیک شده است. به گفته وی، در نمونه بوش نیز ترتیباتی برای جداسازی حقوق کنترلی و منافع اقتصادی سهام در نظر گرفته شده است.
وی هدف از چنین الگوهایی را مدیریت قدرت مالکانه و جلوگیری از تمرکز نامتوازن اختیار در ساختار شرکت دانست و تأکید کرد: «باید روشن باشد چه کسی در بنگاه، چه کسی را کنترل میکند و حقوق کنترلی و حقوق اقتصادی چگونه میان گروههای مختلف توزیع شده است.»
حکمرانی شرکتی؛ از رعایت مقررات تا امانتداری
مومنزاده در تشریح تحولات نظری حکمرانی شرکتی، سه مفهوم اعتماد، اعمال قدرت و پاسخگویی را از ارکان این حوزه برشمرد و افزود که در رویکردهای جدید، مفهوم امانتداری نیز اهمیت بیشتری پیدا کرده است.
وی با اشاره به اصل «رعایت کن یا توضیح بده» در برخی نظامهای حکمرانی شرکتی گفت: در این رویکرد، شرکتها باید مقررات و اصول حاکمیت شرکتی را رعایت کنند و در صورت ناتوانی از اجرای آنها، دلایل خود را بهطور شفاف توضیح دهند. با این حال، به گفته وی، رویکردهای جدید از این مرحله فراتر رفته و بر ضرورت بهکارگیری عملی اصول حکمرانی شرکتی و پاسخگویی درباره نحوه اجرای آنها تأکید دارند.
مدیرعامل گروه توسعه مالی مهر آیندگان در پایان، با اشاره به نقش دولت و صندوقهای بازنشستگی در ساختار مالکیت بنگاههای بزرگ کشور، تأکید کرد که اصلاح حکمرانی شرکتی نباید صرفاً به تدوین مقررات، تشکیل کمیتههای نظارتی یا اصلاح ساختارهای ظاهری محدود بماند؛ بلکه باید مشخص شود قدرت واقعی تصمیمگیری در شرکتها در اختیار چه نهادی است و این قدرت چگونه در برابر سهامداران و سایر ذینفعان پاسخگو میشود.


ارسال نظر