اخبار فوری
بازار فولاد چین زیر فشار تقاضای ضعیف
کد خبر: ۱۴۱۳۶۸
۱۵:۰۹
۱۴۰۵/۰۸/۱۹
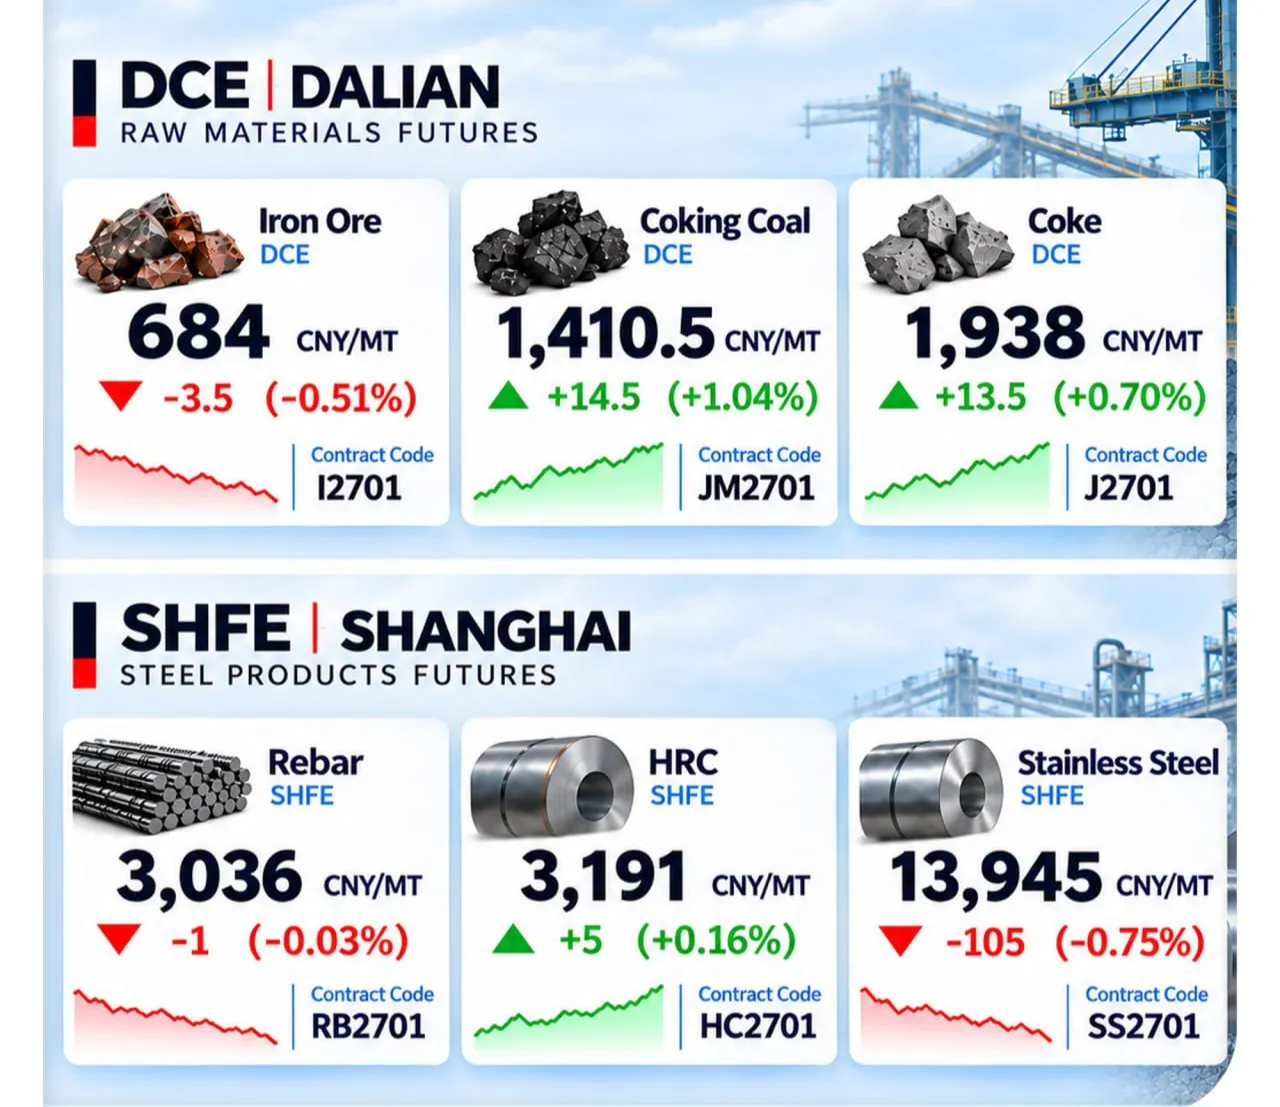
بازار آتی فولاد چین در معاملات روز ۱۰ نوامبر، تحت تأثیر ضعف تقاضای محصولات نهایی و تداوم احتیاط فولادسازان در خرید مواد اولیه، روندی متفاوت را در بورسهای شانگهای و دالیان تجربه کرد. در این روز، قرارداد ژانویه ۲۰۲۷ میلگرد شانگهای با یک یوان کاهش به ۳ هزار و ۳۶ یوان و ورق گرم با پنج یوان افزایش به ۳ هزار و ۱۹۱ یوان بهازای هر تن رسید؛ درحالیکه فولاد زنگنزن با افت ۱۰۵ یوانی، در سطح ۱۳ هزار و ۹۴۵ یوان بسته شد. در بورس دالیان نیز سنگآهن با کاهش قیمت به ۶۸۴ یوان رسید، اما زغالسنگ ککشو و کک بهترتیب ۱.۰۴ و ۰.۷ درصد افزایش یافتند.


به گزارش نبض بورس، کاهش تولید چدن مذاب، سودآوری محدود فولادسازان و ضعف معاملات نقدی همچنان مانع شکلگیری روند صعودی پایدار در بازار فولاد چین است. اگرچه کاهش محمولههای صادراتی سنگآهن از استرالیا و برزیل نگرانیهایی درباره عرضه ایجاد کرده، افزایش موجودی بنادر و احتیاط خریداران اجازه نداده است این عامل به محرک قدرتمندی برای رشد قیمتها تبدیل شود. در چنین شرایطی، کاهش موجودی محصولات فولادی نیز بیش از آنکه نشانه بهبود مصرف باشد، میتواند از تعدیل عرضه حکایت کند.
بررسی معاملات شانگهای نشان میدهد میلگرد ژانویه ۲۰۲۷ با یک یوان کاهش نسبت به جلسه قبل در ۳ هزار و ۳۶ یوان بسته شد و ورق گرم با پنج یوان افزایش به ۳ هزار و ۱۹۱ یوان رسید. در مقابل، فولاد زنگنزن با افت ۱۰۵ یوانی عملکرد ضعیفتری ثبت کرد. گزارش مؤسسه Everbright Futures از وضعیت همزمان عرضه محدود، تقاضای ضعیف و موجودی پایین در بازار میلگرد حکایت دارد. بر اساس دادههای SteelSilver که این مؤسسه نقل کرده، موجودی مصالح ساختمانی با کاهش ۳.۸۴ درصدی به ۳.۹۳۳۴ میلیون تن و موجودی ورق گرم با افت ۲.۶۲ درصدی به ۲.۳۹۲۷ میلیون تن رسیده است. بااینحال، کاهش موجودی در کنار ضعف معاملات نقدی، هنوز نشانهای قطعی از احیای تقاضا نیست.
در بازار سنگآهن، حجم حمل جهانی طی هفته دوم نوامبر، از ۲ تا ۸ نوامبر، با کاهش ۵.۵۶۸ میلیون تنی نسبت به هفته قبل به ۲۹.۹۱۲ میلیون تن رسید. محمولههای استرالیا و برزیل نیز با افت ۳.۸۴۴ میلیون تنی در سطح ۲۴.۰۵۶ میلیون تن قرار گرفت. با وجود این کاهش عرضه، نرخ بهرهبرداری ظرفیت کورهبلند ۲۴۷ فولادساز چینی به ۸۶.۶۲ درصد رسیده و تنها ۱۱.۲۶ درصد واحدهای نمونه سودآور بودهاند؛ عواملی که تقاضای خرید سنگآهن را محدود میکند. همچنین، موجودی بالای بنادر همچنان مانعی در برابر اثرگذاری کامل کاهش صادرات بر قیمتهاست.
در بورس دالیان، قرارداد ژانویه زغالسنگ ککشو با رشد ۱.۰۴ درصدی به یک هزار و ۴۱۰.۵ یوان و کک با افزایش حدود ۰.۷ درصدی به یک هزار و ۹۳۸ یوان بهازای هر تن رسید. بااینحال، افزایش یکروزه قیمتها برای تأیید آغاز روند صعودی کافی نیست؛ بهویژه آنکه آخرین دادههای هفتگی SteelHome از افزایش ۹ هزار تنی موجودی کک واحدهای نمونه به ۳۳۰ هزار تن حکایت دارد.
از سوی دیگر، اختلاف قیمت ورق گرم و میلگرد در قراردادهای ژانویه ۲۰۲۷ شانگهای به ۱۵۵ یوان رسید که نسبت به جلسه قبل شش یوان افزایش نشان میدهد. این فاصله صرفاً بیانگر اختلاف قیمت دو محصول در بازار آتی است و نمیتوان آن را معادل اختلاف حاشیه سود تولید ورق و میلگرد در نظر گرفت.
در حوزه سیاست تجاری نیز چین تعلیق تعرفه اضافی ۲۴ درصدی بر واردات کالاهای آمریکایی را برای دو ماه دیگر تمدید کرده و نرخ اضافی ۱۰ درصدی را حفظ کرده است. بااینحال، شواهد مستقیمی برای ارتباط دادن تغییرات قیمت قراردادهای فولادی به این تصمیم وجود ندارد. همچنین، در بررسی انجامشده داده تأییدشدهای از قیمت صادراتی روز چین که از نظر گرید و شرایط تحویل با قراردادهای آتی قابل مقایسه باشد، به دست نیامده است.
ارسال نظر