اخبار فوری
رشد شکننده قیمت فولاد چین
کد خبر: ۱۴۱۱۱۲
۱۳:۱۷
۱۴۰۵/۰۸/۱۶
بازار آتی فولاد چین در هفته منتهی به ۶ نوامبر ۲۰۲۶ افزایش قیمت را ثبت کرد، اما نشانههای بازار فیزیکی از شکنندگی این رشد حکایت داشت. میلگرد و ورق گرم شانگهای بهترتیب ۱٫۰۳ و ۱٫۲۴ درصد گران شدند، درحالیکه موقعیت باز هر دو قرارداد کاهش یافت. فولاد زنگنزن با رشد ۴٫۳۴ درصدی پیشتاز محصولات فولادی بود. در دالیان نیز سنگآهن ۱٫۹۳ درصد، زغالسنگ ککشو ۲٫۴۳ درصد و کک ۴٫۵۶ درصد افزایش یافتند

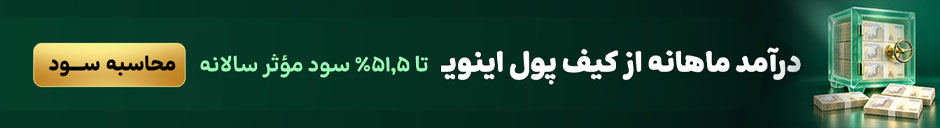

به گزارش نبض بورس، بازار آتی فولاد و مواد اولیه چین در هفته منتهی به ۶ نوامبر ۲۰۲۶ افزایش قیمت را تجربه کرد؛ اما رشد موجودی سنگآهن و ضعف تقاضا، دوام آن را مبهم کرد. در شانگهای، قرارداد میلگرد ژانویه ۲۰۲۷ از ۳٬۰۰۷ به ۳٬۰۳۸ یوان بهازای هر تن رسید و ورق گرم همان سررسید از ۳٬۱۵۶ به ۳٬۱۹۵ یوان افزایش یافت؛ بهترتیب رشد ۱٫۰۳ و ۱٫۲۴ درصدی. هر دو قرارداد جمعه بخشی از رشد روز قبل را از دست دادند.
در همین دوره، موقعیت باز میلگرد حدود ۱۸۵ هزار قرارداد و ورق گرم حدود ۱۹۳ هزار قرارداد کاهش یافت. این الگو میتواند ناشی از بستن موقعیتهای فروش باشد، نه لزوماً ورود سرمایه تازه. گزارش ۶ نوامبر SMM نیز از افت مقطعی میلگرد به زیر ۳ هزار یوان در میانه هفته خبر داد و ضعف ساختوساز، تأمین مالی پروژهها و خرید مصرفکنندگان را گزارش کرد.
فولاد زنگنزن عملکرد متفاوتی داشت. قرارداد ژانویه با رشد هفتگی ۴٫۳۴ درصدی و افزایش حدود ۷۳ درصدی موقعیت باز همراه شد. به گزارش SMM، قیمت ورق سرد زنگنزن ۳۰۴/۲B روز جمعه در ووشی ۱۰۰ یوان و در فوشان ۷۵ یوان بهازای هر تن افزایش یافت؛ ولی خریدها همچنان محتاطانه بود. حاشیه سود محاسباتی تولید گرید ۳۰۴ بر پایه قیمت جاری مواد اولیه ۲٫۴۷ درصد و با لحاظ موجودی مواد اولیه ۲٫۸۸ درصد بود. دوام رشد به نیکل، فروکروم و سفارشهای واقعی بستگی دارد.
در دالیان، سنگآهن ژانویه با رشد ۱٫۹۳ درصدی به ۶۸۷٫۵ یوان رسید؛ با وجود ضعف شاخصهای تقاضا. طبق نمونهگیری Mysteel در ۶ نوامبر، موجودی سنگآهن ۴۵ بندر چین با ۲٫۳۷ میلیون تن افزایش به ۱۶۷٫۰۴ میلیون تن رسید، درحالیکه تولید روزانه چدن مذاب با کاهش ۱۱٫۸ هزار تن به ۲٫۳۰۷ میلیون تن افت کرد. نرخ بهرهبرداری کورههای بلند در نمونه ۲۴۷ کارخانه ۸۶٫۶۲ درصد و سهم کارخانههای سودآور فقط ۱۱٫۲۶ درصد بود. ارزیابی سنگآهن دریایی ۶۲ درصد استرالیا به ۹۵٫۱۰ دلار برای هر تن خشک و PB Fines با عیار ۶۱٫۵ درصد در بندر چینگدائو به ۶۵۸ یوان برای هر تن مرطوب رسید. تفاوت عیار، ارز، رطوبت و مبنای تحویل، مقایسه مستقیم این نرخها را نامعتبر میکند.
قرارداد آتی زغالسنگ ککشو ۲٫۴۳ درصد و کک ۴٫۵۶ درصد رشد کردند؛ اما موقعیت باز کک حدود ۱۱٫۴ درصد کاهش یافت. SXCoal اختلاف قیمت نقدی قابلتحویل زغالسنگ ککشوی شانشی با قرارداد آتی را ۵۶۶ یوان و اختلاف متناظر کک را ۴۴٫۱ یوان گزارش کرد؛ با مشخصات تحویل ویژه آن مرجع. این منبع از ضعف تقاضای فولادسازان و احتمال فشار برای کاهش قیمت خرید کک نیز خبر داد. بنابراین، رشد آتی را نباید معادل افزایش پایدار قیمت فیزیکی دانست.
در بازار فولاد، آمار Mysteel از افزایش ۷۱ هزار تنی عرضه هفتگی پنج محصول اصلی به ۸٫۰۵ میلیون تن حکایت داشت. مصرف ظاهری به حدود ۸٫۳۰ میلیون تن رسید و موجودی با کاهش نزدیک به ۲۵۰ هزار تن، ۱۳٫۸۰ میلیون تن شد. بااینهمه، مصرف محصولات ساختمانی ۲٫۶ درصد و محصولات تخت ۰٫۶ درصد افت کرد؛ پس کاهش موجودی بهتنهایی نشانه بهبود تقاضا نیست. اختلاف قیمت آتی ورق گرم و میلگرد ژانویه ۱۵۷ یوان بود؛ هشت یوان بیش از ابتدای هفته. Mysteel اختلاف نقدی و آتی میلگرد و ورق گرم را بهترتیب ۱۱۷ و ۱۶ یوان گزارش کرد. این اسپردها سود خالص کارخانه نیستند.
در پسزمینه بازار، انجمن آهن و فولاد چین از کاهش ۲٫۹ درصدی تولید و ۳٫۸ درصدی مصرف داخلی فولاد طی ۹ ماه نخست ۲۰۲۶ خبر داد. در صادرات، SMM قیمت پیشنهادی میلگرد B500B قطر ۱۸ میلیمتر در تیانجین را حدود ۴۷۳ دلار FOB و معاملات را ۴۷۰ تا ۴۷۵ دلار برای هر تن اعلام کرد.
برای ۹ تا ۱۳ نوامبر، سناریوی پایه نوسان میلگرد در محدوده ۳٬۰۰۰ تا ۳٬۰۶۰ و سنگآهن در محدوده ۶۷۵ تا ۷۰۰ یوان است. تثبیت میلگرد بالای ۳٬۰۶۰، ورق گرم بالای ۳٬۲۲۰ و سنگآهن بالای ۷۰۰ یوان، همراه با رشد مصرف، سناریوی صعودی را تقویت میکند؛ شکست سطوح ۳٬۰۰۰، ۳٬۱۷۰ و ۶۷۵ یوان بهترتیب برای این قراردادها، همراه با افت تقاضا، سناریوی نزولی را فعال میکند. بازپسگیری سطوح شکستهشده یا تغییر روند مصرف و موجودی، سناریوها را باطل میکند.
برای بازرگان ایرانی، افزایش نرخ آتی مجوز خرید شتابزده نیست. پیشنهادهای صادراتی باید مرحلهای دریافت شوند و هزینه حمل، بیمه، تسویه، ارز و حقوق ورودی، همراه با گرید، مبدأ و زمان تحویل بررسی شود. رصد حجم و موقعیت باز سررسیدهای فعال نیز برای مدیریت نقدشوندگی اهمیت دارد.
ارسال نظر