اخبار فوری
۷ هشدار مهم حسابرس درباره شستا | مطالبات ارزی از فدراسیون فوتبال چه شد؟
کد خبر: ۱۳۹۷۷۲
۰۹:۴۲
۱۴۰۵/۰۷/۲۶
سازمان حسابرسی بهعنوان حسابرس مستقل شرکت سرمایهگذاری تأمین اجتماعی (شستا)، برای صورتهای مالی سال مالی منتهی به ۳۱ خرداد ۱۴۰۵ اظهارنظر مشروط صادر کرده است. عدم رعایت استانداردهای حسابداری در تجدید ارزیابی داراییهای ثابت و سرمایهگذاریهای بلندمدت، ابهام در دعاوی حقوقی متعدد (از جمله مطالبات از فدراسیون فوتبال و پنج فروند شناور کشتیرانی)، عدم رعایت ۶ مورد از الزامات قانون تجارت، عدم رعایت ۱۱ مورد از ضوابط سازمان بورس و حاکمیت شرکتی و مسئله عمده حسابرسی در تسهیلات ۱۱۸.۵ میلیارد تومانی و هزینه مالی ۲۴.۷ میلیارد تومانی، از مهمترین یافتههای این گزارش است.


به گزارش نبض بورس، سازمان حسابرسی بهعنوان حسابرس مستقل شرکت سرمایهگذاری تأمین اجتماعی (شستا)، برای صورتهای مالی تلفیقی و جداگانه سال مالی منتهی به ۳۱ خرداد ۱۴۰۵ اظهارنظر مشروط صادر کرده است. عدم رعایت استانداردهای حسابداری در تجدید ارزیابی داراییهای ثابت و سرمایهگذاریهای بلندمدت، ابهام در دعاوی حقوقی متعدد (از جمله مطالبات از فدراسیون فوتبال و پنج فروند شناور کشتیرانی)، عدم رعایت ۶ مورد از الزامات قانون تجارت، عدم رعایت ۱۱ مورد از ضوابط سازمان بورس و حاکمیت شرکتی، عدم تحقق تکالیف مجمع عمومی سال قبل (شامل تعیین تکلیف املاک و مستغلات و ساماندهی شرکتهای زیانده)، و مسئله عمده حسابرسی در تسهیلات ۱۱۸.۵ میلیارد تومانی و هزینه مالی ۲۴.۷ میلیارد تومانی، از مهمترین یافتههای این گزارش است.
گزارش حسابرس چه میگوید؟
سازمان حسابرسی گزارش خود درباره صورتهای مالی تلفیقی و جداگانه سال مالی منتهی به ۳۱ خرداد ۱۴۰۵ شرکت سرمایهگذاری تأمین اجتماعی را منتشر کرده است. حسابرس در این گزارش اظهارنظر مشروط صادر کرده و اعلام کرده که صورتهای مالی، به استثنای آثار موارد مندرج در بند ۲ مبانی اظهارنظر مشروط، از تمام جنبههای بااهمیت، طبق استانداردهای حسابداری، بهنحو منصفانه ارائه شده است.
اظهارنظر مشروط به این معناست که حسابرس صورتهای مالی را «بهطور کامل مقبول» نمیداند و معتقد است مواردی وجود دارد که میتواند تصویر مالی گروه را تحت تأثیر قرار دهد.
مهمترین ابهام: عدم تجدید ارزیابی داراییهای ثابت و سرمایهگذاریهای بلندمدت
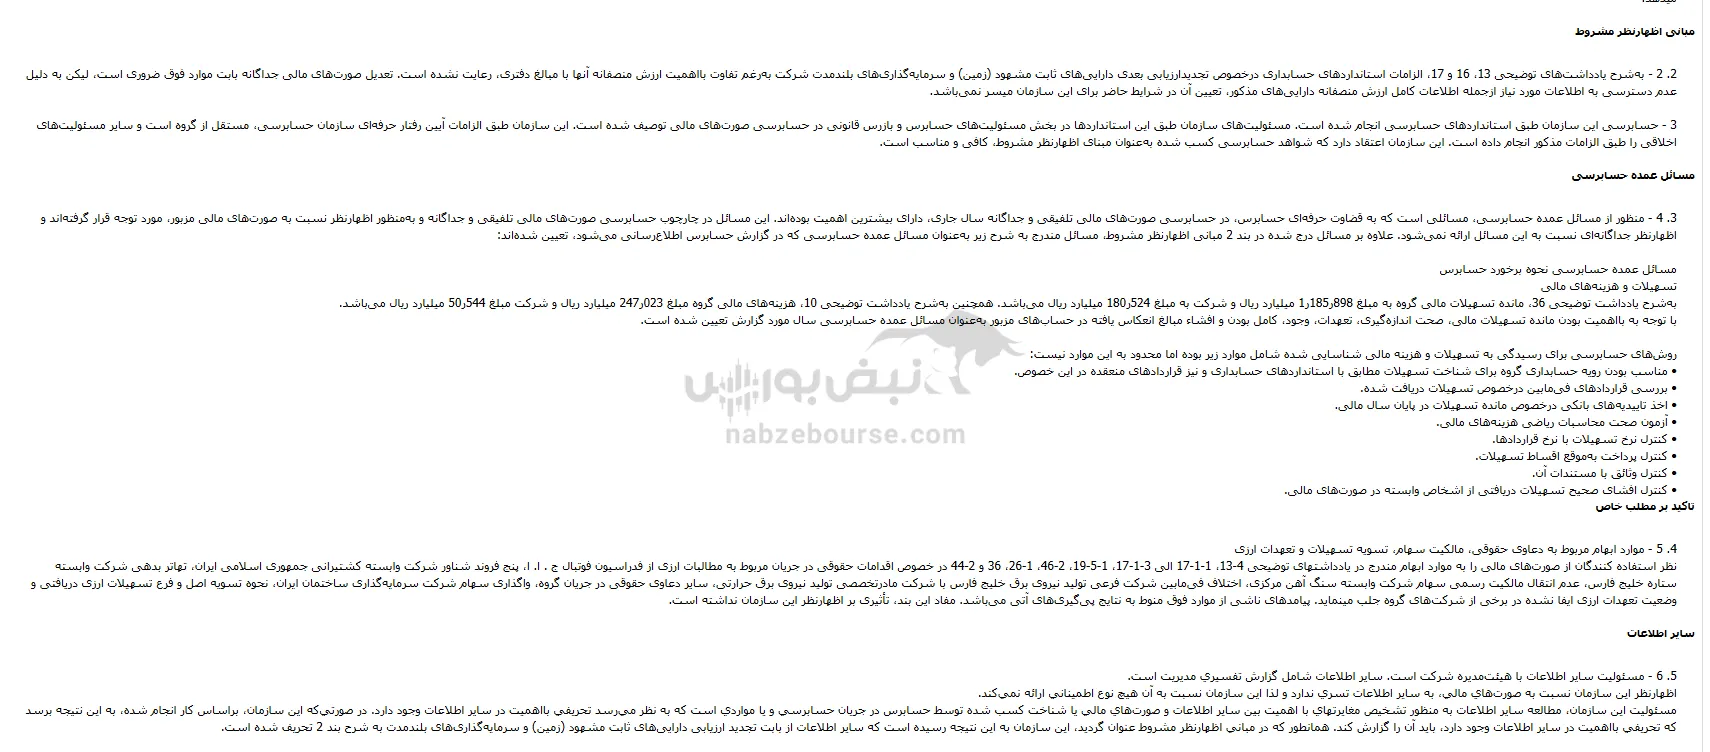
حسابرس در بند ۲ گزارش (مبانی اظهارنظر مشروط) اعلام کرده که بهشرح یادداشتهای ۱۳، ۱۶ و ۱۷، الزامات استانداردهای حسابداری درخصوص تجدید ارزیابی بعدی داراییهای ثابت مشهود (زمین) و سرمایهگذاریهای بلندمدت شرکت بهرغم تفاوت بااهمیت ارزش منصفانه آنها با مبالغ دفتری، رعایت نشده است.
تعدیل صورتهای مالی جداگانه بابت موارد فوق ضروری است، لیکن به دلیل عدم دسترسی به اطلاعات مورد نیاز ازجمله اطلاعات کامل ارزش منصفانه داراییهای مذکور، تعیین آن در شرایط حاضر برای این سازمان میسر نمیباشد.
عدم تجدید ارزیابی داراییهای ثابت و سرمایهگذاریهای بلندمدت، میتواند به ارائه نادرست ارزش داراییها و سرمایه شرکت منجر شود.
تسهیلات ۱۱۸.۵ میلیارد تومانی و هزینه مالی ۲۴.۷ میلیارد تومانی
حسابرس در بند ۴ گزارش (مسائل عمده حسابرسی) اعلام کرده که بهشرح یادداشت ۳۶، مانده تسهیلات مالی گروه به مبلغ ۱۱۸.۵ میلیارد تومان و شرکت به مبلغ ۱۸.۰۵ میلیارد تومان میباشد. همچنین بهشرح یادداشت ۱۰، هزینههای مالی گروه مبلغ ۲۴.۷ میلیارد تومان و شرکت مبلغ ۵.۰۵ میلیارد تومان میباشد.
با توجه به بااهمیت بودن مانده تسهیلات مالی، صحت اندازهگیری، تعهدات، وجود، کامل بودن و افشای مبالغ انعکاسیافته بهعنوان مسائل عمده حسابرسی سال مورد گزارش تعیین شده است.
ابهام در دعاوی حقوقی متعدد
حسابرس در بند ۵ گزارش (بند تأکید بر مطلب خاص) اعلام کرده که نظر استفادهکنندگان از صورتهای مالی را به موارد ابهام مندرج در یادداشتهای ۴-۱۳، ۱-۱-۱۷ الی ۳-۱-۱۷، ۱-۵-۱۹، ۲-۴۶، ۱-۲۶، ۳۶ و ۲-۴۴ در خصوص اقدامات حقوقی در جریان مربوط به:
-
مطالبات ارزی از فدراسیون فوتبال ج.ا.ا
-
پنج فروند شناور شرکت وابسته کشتیرانی جمهوری اسلامی ایران
-
تهاتر بدهی شرکت وابسته ستاره خلیج فارس
-
عدم انتقال مالکیت رسمی سهام شرکت وابسته سنگ آهن مرکزی
-
اختلاف فیمابین شرکت فرعی تولید نیروی برق خلیج فارس با شرکت مادرتخصصی تولید نیروی برق حرارتی
-
سایر دعاوی حقوقی در جریان گروه
-
واگذاری سهام شرکت سرمایهگذاری ساختمان ایران
-
نحوه تسویه اصل و فرع تسهیلات ارزی دریافتی و وضعیت تعهدات ارزی ایفانشده در برخی از شرکتهای گروه
جلب مینماید. پیامدهای ناشی از موارد فوق منوط به نتایج پیگیریهای آتی میباشد.
عدم رعایت ۶ مورد از الزامات قانون تجارت و اساسنامه
حسابرس در بند ۹ گزارش اعلام کرده که موارد مرتبط با الزامات قانونی مقرر در اصلاحیه قانون تجارت و مفاد اساسنامه شرکت به شرح زیر رعایت نشده است:
-
ماده ۱۱۰ قانون تجارت و تبصره ماده ۳۲ اساسنامه: لزوم انتخاب یک شخص حقیقی بهعنوان نماینده شخص حقوقی عضو هیئتمدیره
-
مواد ۱۱۴ و ۱۱۵ قانون تجارت و ماده ۳۶ اساسنامه: دارا بودن سهام وثیقه اعضای هیئتمدیره و تودیع آن نزد صندوق شرکت
-
ماده ۱۲۸ قانون تجارت و تبصره ماده ۴۶ اساسنامه: ثبت و آگهی نام و مشخصات مدیرعامل در مرجع ثبت شرکتها و روزنامه رسمی کشور
-
ماده ۲۴۰ قانون تجارت و تبصره ۲ ماده ۲۰ اساسنامه: پرداخت سود سهام مصوب مجمع عمومی در مهلت قانونی (عمدتاً سهامدار عمده)
-
ماده ۳۱ اساسنامه: تأیید صلاحیت حرفهای ۲ نفر از نمایندگان حقیقی اشخاص حقوقی عضو هیئتمدیره از طرف سازمان بورس و اوراق بهادار
عدم تحقق تکالیف مجمع عمومی سال قبل
حسابرس در بند ۱۱ گزارش اعلام کرده که پیگیریهای شرکت برای انجام تکالیف مقرر در مجمع عمومی عادی مورخ ۱۴۰۴/۰۷/۳۰ صاحبان سهام در خصوص بندهای ۲، ۵، ۱-۹ الی ۳-۹، ۵-۹ و ۱۳ این گزارش و همچنین تعیین تکلیف وضعیت املاک و مستغلات گروه و ساماندهی شرکتهای فرعی و وابسته زیانده و یا متوقفشده، بهرغم اقدامات انجامشده به نتیجه نهایی منجر نگردیده است.
عدم رعایت ۱۱ مورد از ضوابط سازمان بورس و حاکمیت شرکتی
حسابرس در بند ۱۳ گزارش، موارد متعدد عدم رعایت ضوابط سازمان بورس و حاکمیت شرکتی را فهرست کرده است:
دستورالعمل اجرایی افشای اطلاعات:
-
افشای صورتهای مالی سالانه با ۳ روز تأخیر
-
عدم افشای صورتهای مالی تلفیقی میاندورهای ۶ ماهه حسابرسیشده
-
افشای صورتهای مالی سالانه حسابرسینشده با ۴ روز تأخیر
-
عدم افشای صورتهای مالی شرکتهای تحت کنترل
-
عدم افشای تغییر نماینده شخص حقوقی
-
عدم ارائه صورتجلسه مجمع عمومی به مرجع ثبت شرکتها
اساسنامه نمونه:
-
غیبت نماینده عضو حقوقی هیئتمدیره بیش از ۴ جلسه متوالی
-
عدم اعلام اسامی صاحبان امضای مجاز به اداره ثبت شرکتها
دستورالعمل انضباطی ناشران:
-
عدم پرداخت سود تقسیمشده مصوب مجمع عادی سالهای قبل ظرف مهلت قانونی
دستورالعمل حاکمیت شرکتی:
-
غیرموظف نبودن اکثریت اعضای هیئتمدیره
ابلاغیهها:
-
عدم تأیید صلاحیت ۲ عضو هیئتمدیره توسط سازمان بورس
عدم رعایت واگذاری سهام شرکت اصلی توسط شرکتهای فرعی
حسابرس در بند ۱۲ گزارش اعلام کرده که مفاد جزء (۲) بند (ب) ماده (۵) قانون برنامه پنجساله هفتم پیشرفت جمهوری اسلامی ایران و ماده ۲۸ دستورالعمل حاکمیت شرکتی ناشران ثبتشده نزد سازمان بورس و اوراق بهادار درخصوص واگذاری سهام شرکت اصلی در اختیار شرکتهای فرعی رعایت نشده است.
این گزارش چه سؤالاتی ایجاد میکند؟
۱. چه برنامهای برای انجام تجدید ارزیابی داراییهای ثابت و سرمایهگذاریهای بلندمدت وجود دارد؟
۲. جزئیات دعاوی حقوقی متعدد (مطالبات از فدراسیون فوتبال، شناورهای کشتیرانی، تهاتر ستاره خلیج فارس، سنگ آهن مرکزی و ...) چیست؟
۳. چه برنامهای برای تعیین تکلیف املاک و مستغلات گروه و ساماندهی شرکتهای زیانده و متوقفشده وجود دارد؟
۴. علت عدم پرداخت سود سهام ظرف مهلت قانونی (عمدتاً سهامدار عمده) چیست؟
۵. چه اقداماتی برای رفع ۱۱ مورد عدم رعایت ضوابط سازمان بورس و حاکمیت شرکتی انجام شده است؟
جمعبندی
گزارش حسابرس مستقل شرکت سرمایهگذاری تأمین اجتماعی، تصویری از یک گروه بزرگ با چالشهای حسابداری، حقوقی و حاکمیتی متعدد ارائه میدهد. اظهارنظر مشروط، عدم رعایت استانداردهای حسابداری در تجدید ارزیابی داراییهای ثابت و سرمایهگذاریهای بلندمدت، ابهام در دعاوی حقوقی متعدد (از جمله مطالبات از فدراسیون فوتبال و پنج فروند شناور کشتیرانی)، عدم رعایت ۶ مورد از الزامات قانون تجارت، عدم تحقق تکالیف مجمع عمومی سال قبل (شامل تعیین تکلیف املاک و مستغلات و ساماندهی شرکتهای زیانده)، عدم رعایت ۱۱ مورد از ضوابط سازمان بورس و حاکمیت شرکتی (شامل غیرموظف بودن اکثریت اعضای هیئتمدیره و تأیید صلاحیت ۲ عضو)، عدم رعایت واگذاری سهام شرکت اصلی توسط شرکتهای فرعی، و مسئله عمده حسابرسی در تسهیلات ۱۱۸.۵ میلیارد تومانی و هزینه مالی ۲۴.۷ میلیارد تومانی، همگی نشاندهنده وضعیت پیچیده و پرچالشی است که سهامداران این گروه با آن روبهرو هستند.
نکات مثبت گزارش: عدم انجام معاملات مشمول ماده ۱۲۹ قانون تجارت در سال مالی مورد گزارش، و تأیید کفایت شواهد حسابرسی کسبشده بهعنوان مبنای اظهارنظر مشروط است.
ارسال نظر
نیازمندیها