اخبار فوری
گزارش حسابرس از «بمیلا» چه رازهایی را فاش کرد؟ از ابهامهای مالی تا یک خبر مثبت
کد خبر: ۱۳۹۳۶۷
۱۱:۲۸
۱۴۰۵/۰۷/۱۹
گزارش حسابرس بمیلا نشان میدهد که این گروه با ابهام در اقلام راکد شرکت فرعی نفت میلاد پارس، عدم بهکارگیری روش ارزش ویژه برای شرکت وابسته میلاد برنا ابرار، ابهام در رفع تعهدات ارزی ۸۶ درصدی، نسبت جاری کمتر از ۱، عدم رعایت ۴ مورد از ضوابط بورس و ۳ مورد از حاکمیت شرکتی روبهروست. با این حال، صدور رأی قطعی برائت شرکت فرعی از اتهام قاچاق کالا یک خبر مثبت است.


به گزارش نبض بورس، گزارش حسابرس بمیلا نشان میدهد که این گروه با ابهام در اقلام راکد شرکت فرعی نفت میلاد پارس، عدم بهکارگیری روش ارزش ویژه برای شرکت وابسته میلاد برنا ابرار، ابهام در رفع تعهدات ارزی ۸۶ درصدی، نسبت جاری کمتر از ۱، عدم رعایت ۴ مورد از ضوابط بورس و ۳ مورد از حاکمیت شرکتی روبهروست. با این حال، صدور رأی قطعی برائت شرکت فرعی از اتهام قاچاق کالا یک خبر مثبت است.
گزارش حسابرس چه میگوید؟
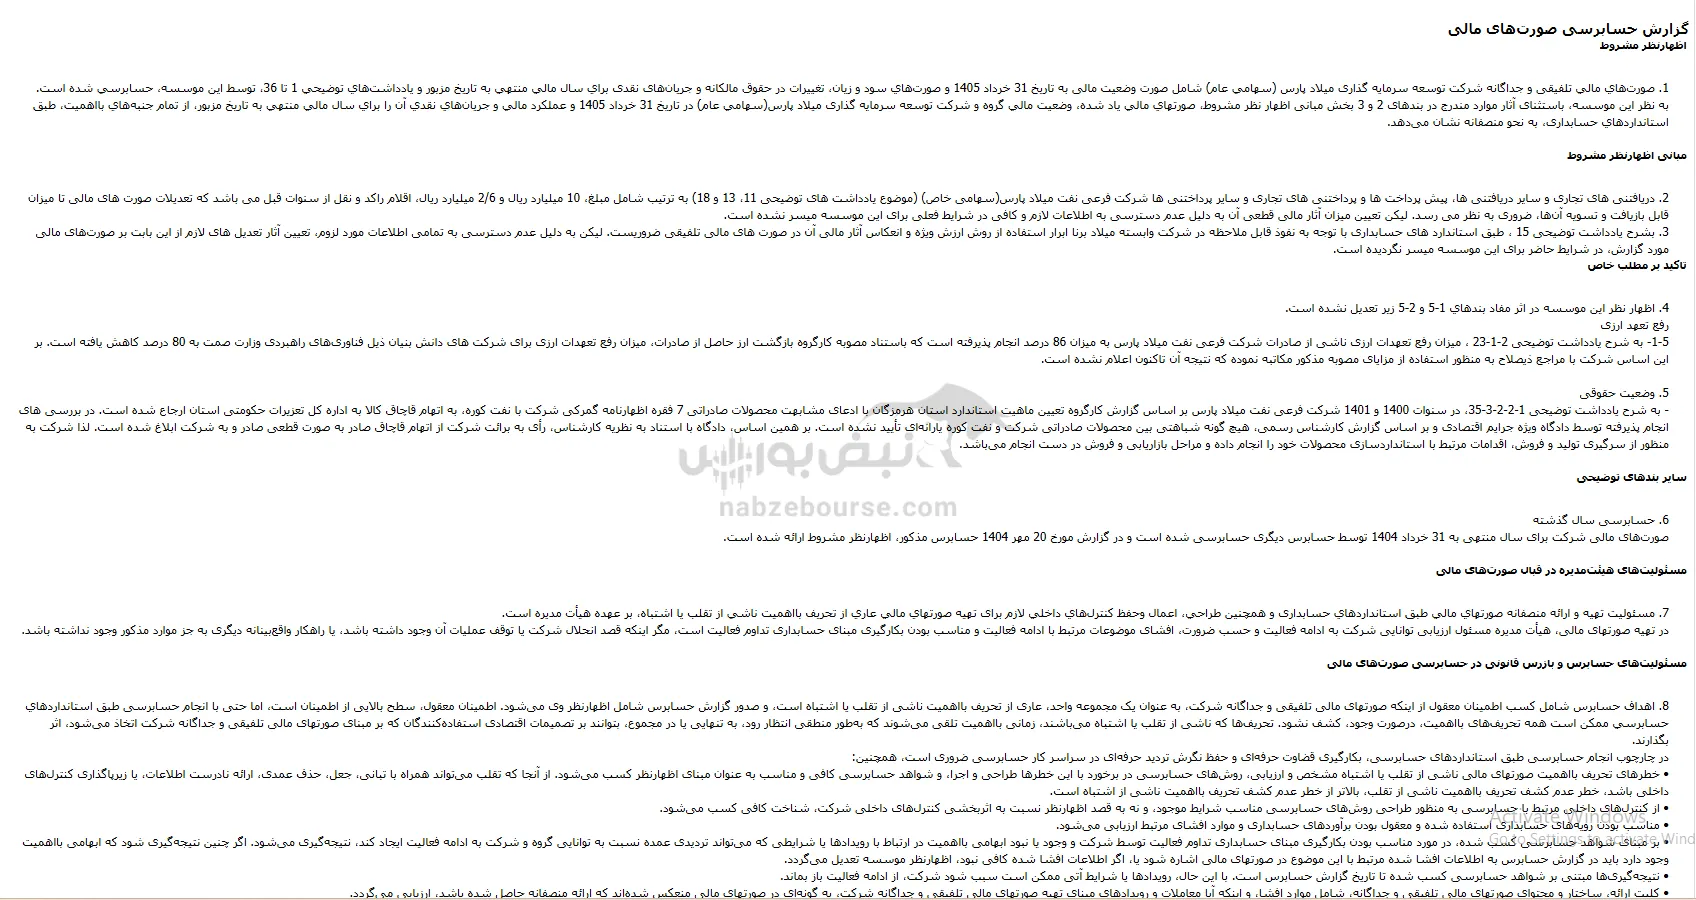
مؤسسه حسابرسی «ایران مشهود» گزارش خود درباره صورتهای مالی تلفیقی و جداگانه سال مالی منتهی به ۳۱ خرداد ۱۴۰۵ شرکت توسعه سرمایهگذاری میلاد پارس را منتشر کرده است. حسابرس در این گزارش اظهارنظر مشروط صادر کرده و اعلام کرده که صورتهای مالی، با استثنای آثار موارد مندرج در بندهای ۲ و ۳ بخش مبانی اظهارنظر مشروط، از تمام جنبههای بااهمیت، طبق استانداردهای حسابداری، بهنحو منصفانه ارائه شده است.
اظهارنظر مشروط به این معناست که حسابرس صورتهای مالی را «بهطور کامل مقبول» نمیداند و معتقد است مواردی وجود دارد که میتواند تصویر مالی شرکت را تحت تأثیر قرار دهد.
مهمترین ابهام: اقلام راکد شرکت فرعی نفت میلاد پارس
حسابرس در بند ۲ گزارش اعلام کرده که دریافتنیهای تجاری و سایر دریافتنیها، پیشپرداختها و پرداختنیهای تجاری و سایر پرداختنیهای شرکت فرعی نفت میلاد پارس (سهامی خاص) به ترتیب شامل مبلغ ۱ میلیارد تومان و ۰.۲۶ میلیارد تومان، اقلام راکد و نقل از سنوات قبل میباشد که تعدیلات صورتهای مالی تا میزان قابل بازیافت و تسویه آنها، ضروری به نظر میرسد.
لیکن تعیین میزان آثار مالی قطعی آن به دلیل عدم دسترسی به اطلاعات لازم و کافی در شرایط فعلی برای این موسسه میسر نشده است.
عدم بهکارگیری روش ارزش ویژه برای شرکت وابسته میلاد برنا ابرار
حسابرس در بند ۳ گزارش اعلام کرده که طبق استانداردهای حسابداری، با توجه به نفوذ قابل ملاحظه در شرکت وابسته میلاد برنا ابرار، استفاده از روش ارزش ویژه و انعکاس آثار مالی آن در صورتهای مالی تلفیقی ضروری است. لیکن به دلیل عدم دسترسی به تمامی اطلاعات مورد لزوم، تعیین آثار تعدیلهای لازم از این بابت بر صورتهای مالی مورد گزارش، در شرایط حاضر برای این موسسه میسر نگردیده است.
صدور رأی قطعی برائت از اتهام قاچاق کالا
حسابرس در بند ۵ گزارش اعلام کرده که در سنوات ۱۴۰۰ و ۱۴۰۱، شرکت فرعی نفت میلاد پارس بر اساس گزارش کارگروه تعیین ماهیت استاندارد استان هرمزگان با ادعای مشابهت محصولات صادراتی ۷ فقره اظهارنامه گمرکی شرکت با نفت کوره، به اتهام قاچاق کالا به اداره کل تعزیرات حکومتی استان ارجاع شده است.
در بررسیهای انجامپذیرفته توسط دادگاه ویژه جرایم اقتصادی و بر اساس گزارش کارشناس رسمی، هیچگونه شباهتی بین محصولات صادراتی شرکت و نفت کوره یارانهای تأیید نشده است. بر همین اساس، دادگاه با استناد به نظریه کارشناس، رأی به برائت شرکت از اتهام قاچاق صادر بهصورت قطعی صادر و به شرکت ابلاغ شده است.
لذا شرکت بهمنظور از سرگیری تولید و فروش، اقدامات مرتبط با استانداردسازی محصولات خود را انجام داده و مراحل بازاریابی و فروش در دست انجام میباشد.
ابهام در رفع تعهدات ارزی ۸۶ درصدی شرکت فرعی نفت میلاد پارس
حسابرس در بند ۴ گزارش اعلام کرده که بر اساس یادداشت ۲-۱-۲۳، میزان رفع تعهدات ارزی ناشی از صادرات شرکت فرعی نفت میلاد پارس به میزان ۸۶ درصد انجام پذیرفته است که با استناد به مصوبه کارگروه بازگشت ارز حاصل از صادرات، میزان رفع تعهدات ارزی برای شرکتهای دانشبنیان ذیل فناوریهای راهبردی وزارت صمت به ۸۰ درصد کاهش یافته است.
بر این اساس شرکت با مراجع ذیصلاح بهمنظور استفاده از مزایای مصوبه مذکور مکاتبه نموده که نتیجه آن تاکنون اعلام نشده است.
عدم رعایت نصاب نسبت جاری (کمتر از ۱)
حسابرس در بند ۱۶ گزارش اعلام کرده که نسبتهای کفایت سرمایه شرکت مورد بررسی قرار گرفته و با استثنای عدم رعایت نصاب نسبت جاری که بایستی حداقل ۱ باشد، به موارد بااهمیتی که حاکی از عدم صحت محاسبات باشد، برخورد نکرده است.
نسبت جاری کمتر از ۱ به معنای آن است که بدهیهای جاری شرکت از داراییهای جاری آن بیشتر است. این موضوع نشاندهنده ریسک نقدینگی است.
عدم رعایت ۴ مورد از ضوابط سازمان بورس (افشای با تأخیر)
حسابرس در بند ۱۳ گزارش اعلام کرده که موارد زیر رعایت نشده است:
-
بند ۴ ماده ۷: افشای صورتهای مالی تلفیقی میاندورهای حسابرسینشده ظرف حداکثر ۷۵ روز
-
بند ۳ ماده ۷: افشای صورتهای مالی حسابرسینشده ۳۰ روز پس از مقاطع ۳ ماهه
-
بند ۱۰ ماده ۷: افشای صورتهای مالی حسابرسیشده سالانه شرکتهای تحت کنترل و میاندورهای حسابرسیشده
-
مواد ۹ و ۱۰: افشای تصمیمات مجامع عمومی و ارسال به مرجع ثبت شرکت
-
پرداخت سود سهام ظرف مهلت قانونی
عدم رعایت ۳ مورد از ضوابط حاکمیت شرکتی
حسابرس در بند ۱۴ گزارش اعلام کرده که مفاد دستورالعمل حاکمیت شرکتی در خصوص موارد زیر رعایت نگردیده است:
-
ماده ۳: ایجاد، استمرار و تقویت سازوکارهای اثربخش حاکمیت شرکتی و اجرای آن در شرکتهای فرعی
-
تبصره ۵ ماده ۷: اظهارنظر توسط کمیته حسابرسی نسبت به معاملات اشخاص وابسته
-
ماده ۱۵: کمیتههای تخصصی هیئتمدیره و اعضای هیئتمدیره ذیربط در شرکتهای فرعی و وابسته
عدم رعایت مواد ۱۰۶ و ۲۴۰ قانون تجارت
حسابرس در بند ۹ و ۱۰ گزارش اعلام کرده که موارد عدم رعایت قانون تجارت به شرح زیر است:
-
ماده ۱۰۶: عدم ارسال و ثبت صورتجلسه انتخاب بازرسان به مرجع ثبت شرکتها
-
ماده ۲۴۰: عدم پرداخت سود سهام مصوب ظرف مهلت قانونی
افزایش سرمایه در جریان ۱۱۳.۵ میلیارد تومانی
بر اساس اطلاعات بالای گزارش، سرمایه ثبتشده ۱۱۳.۵ میلیارد تومان و سرمایه ثبتنشده ۱۱۳.۵ میلیارد تومان است. این بدان معناست که شرکت در حال اجرای یک افزایش سرمایه ۱۰۰ درصدی است که هنوز مراحل ثبت آن طی نشده است.
این گزارش چه سؤالاتی ایجاد میکند؟
۱. ماهیت واقعی ۱ میلیارد تومان دریافتنی و پیشپرداخت راکد و ۰.۲۶ میلیارد تومان پرداختنی راکد شرکت فرعی نفت میلاد پارس چیست؟
۲. چرا روش ارزش ویژه برای شرکت وابسته میلاد برنا ابرار بهکار گرفته نشده است؟
۳. نتیجه مکاتبات با مراجع ذیصلاح برای استفاده از مزایای مصوبه کاهش تعهدات ارزی به ۸۰ درصد چه زمانی مشخص میشود؟
۴. با توجه به صدور رأی قطعی برائت از اتهام قاچاق، چه برنامهای برای از سرگیری تولید و فروش شرکت فرعی نفت میلاد پارس وجود دارد؟
۵. چه برنامهای برای بهبود نسبت جاری (که کمتر از ۱ است) و رفع موارد عدم رعایت ضوابط بورس و حاکمیت شرکتی وجود دارد؟
ارسال نظر
نیازمندیها