اخبار فوری
حسابرس هشدار داد: ۴ شرکت فرعی تپمپی با اطلاعات مالی ۸ سال پیش
کد خبر: ۱۳۹۴۳۱
۱۰:۴۷
۱۴۰۵/۰۷/۲۰
گزارش حسابرس تپمپی نشان میدهد که این گروه با عدم دسترسی به صورتهای مالی ۴ شرکت فرعی و استفاده از اطلاعات مالی سال ۱۳۹۷ آنها، عدم پرداخت سود سهام ظرف مهلت قانونی، عدم رعایت ۹ مورد از ضوابط بورس و حاکمیت شرکتی، انجام انبارگردانی بدون حضور حسابرس به دلیل شرایط جنگی و عدم تحقق تکالیف مجمع عمومی روبهروست.


به گزارش نبض بورس، مؤسسه حسابرسی «آگاهان و همکاران» برای صورتهای مالی تلفیقی و جداگانه سال مالی منتهی به ۳۱ خرداد ۱۴۰۵ گروه صنایع پمپسازی ایران (تپمپی) اظهارنظر مشروط صادر کرده است. عدم دسترسی به صورتهای مالی ۴ شرکت فرعی مشمول تلفیق و استفاده از اطلاعات مالی سال ۱۳۹۷ آنها، عدم پرداخت سود سهام ظرف مهلت قانونی (عمدتاً سهامدار اصلی)، عدم رعایت ۹ مورد از ضوابط سازمان بورس و حاکمیت شرکتی، انجام انبارگردانی بدون حضور حسابرس به دلیل شرایط جنگی، و عدم تحقق تکالیف مجمع عمومی (ماده ۱۴۲ قانون تجارت)، از مهمترین یافتههای این گزارش است.
گزارش حسابرس چه میگوید؟
مؤسسه حسابرسی «آگاهان و همکاران» گزارش خود درباره صورتهای مالی تلفیقی و جداگانه سال مالی منتهی به ۳۱ خرداد ۱۴۰۵ گروه صنایع پمپسازی ایران را منتشر کرده است. حسابرس در این گزارش اظهارنظر مشروط صادر کرده و اعلام کرده که صورتهای مالی، به استثنای آثار احتمالی مورد مندرج در بند ۲ مبانی اظهارنظر مشروط، از تمام جنبههای بااهمیت، طبق استانداردهای حسابداری، بهنحو منصفانه ارائه شده است.
اظهارنظر مشروط به این معناست که حسابرس صورتهای مالی را «بهطور کامل مقبول» نمیداند و معتقد است مواردی وجود دارد که میتواند تصویر مالی گروه را تحت تأثیر قرار دهد.
مهمترین ابهام: عدم دسترسی به صورتهای مالی ۴ شرکت فرعی
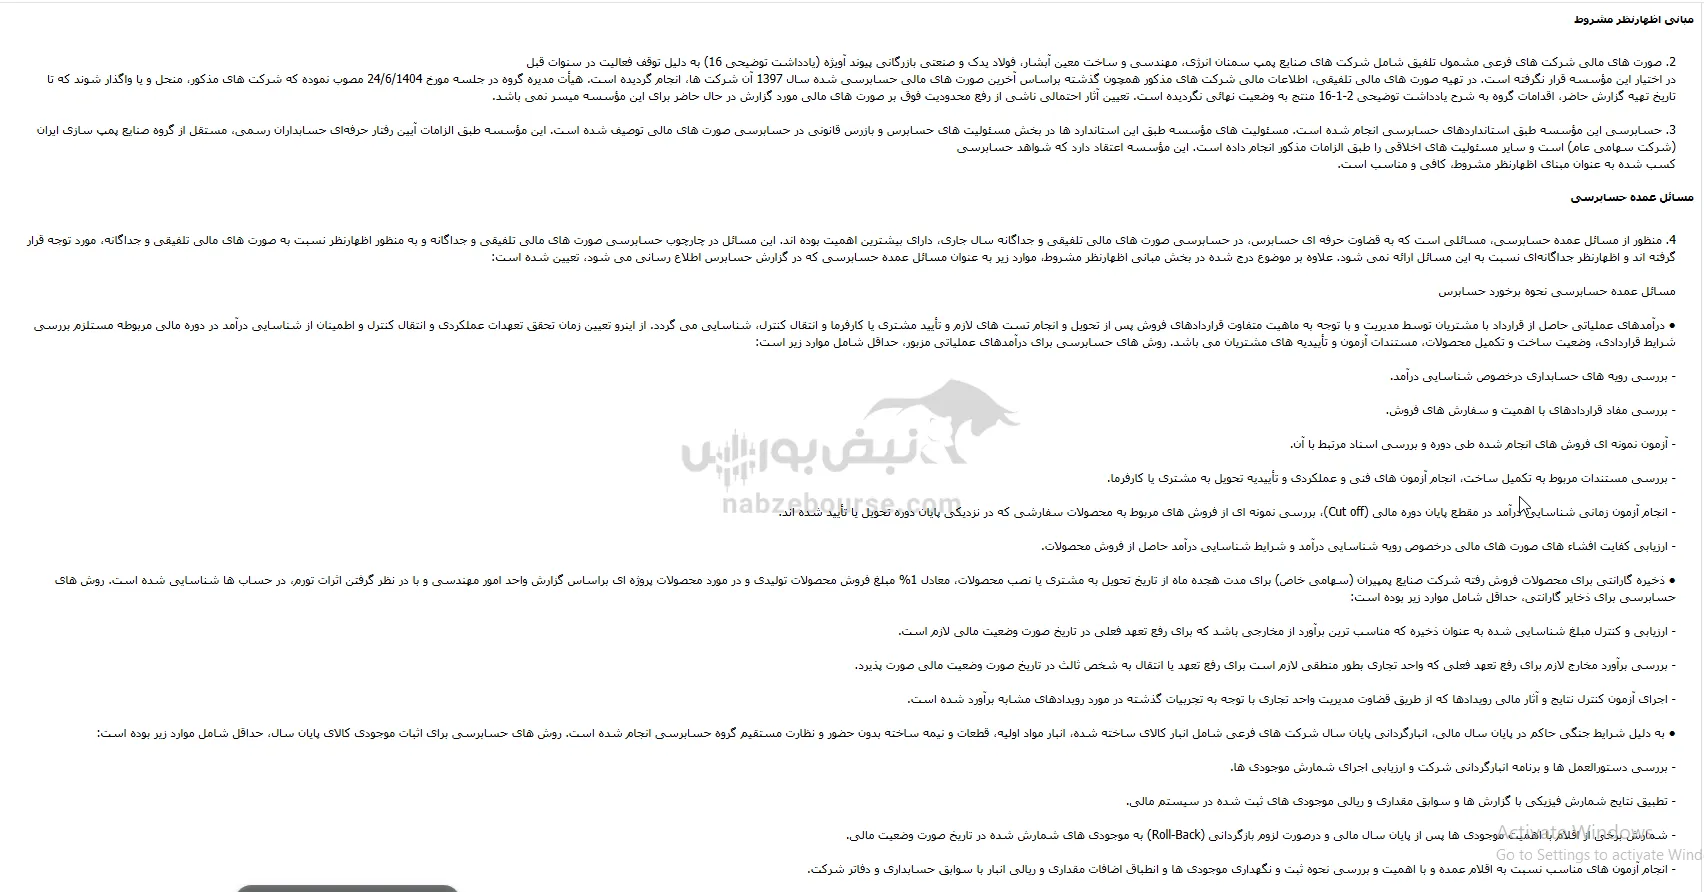
حسابرس در بند ۲ گزارش (مبانی اظهارنظر مشروط) اعلام کرده که صورتهای مالی شرکتهای فرعی مشمول تلفیق شامل:
-
صنایع پمپ سمنان انرژی
-
مهندسی و ساخت معین آبشار
-
فولاد یدک
-
صنعتی بازرگانی پیوند آویژه
به دلیل توقف فعالیت در سنوات قبل، در اختیار این مؤسسه قرار نگرفته است. در تهیه صورتهای مالی تلفیقی، اطلاعات مالی شرکتهای مذکور همچون گذشته براساس آخرین صورتهای مالی حسابرسیشده سال ۱۳۹۷ آن شرکتها انجام گردیده است.
هیئتمدیره گروه در جلسه مورخ ۱۴۰۴/۰۶/۲۴ مصوب نموده که شرکتهای مذکور منحل و یا واگذار شوند که تا تاریخ تهیه گزارش حاضر، اقدامات گروه منتج به وضعیت نهایی نگردیده است.
استفاده از اطلاعات مالی ۸ سال پیش (سال ۱۳۹۷) برای تهیه صورتهای مالی تلفیقی، به معنای عدم تطابق اطلاعات با وضعیت فعلی شرکتهاست.
عدم پرداخت سود سهام ظرف مهلت قانونی
حسابرس در بند ۱۲ گزارش اعلام کرده که ماده ۵ دستورالعمل اجرایی افشای اطلاعات شرکتهای ثبتشده در سازمان بورس، در خصوص پرداخت سود سهام مصوب مجمع عمومی عادی صاحبان سهام ظرف مهلت قانونی (عمدتاً سهامدار اصلی) رعایت نشده است.
عدم رعایت ۹ مورد از ضوابط سازمان بورس و حاکمیت شرکتی
حسابرس در بند ۱۲ گزارش، موارد متعدد عدم رعایت ضوابط سازمان بورس و حاکمیت شرکتی را فهرست کرده است:
دستورالعمل اجرایی افشای اطلاعات:
-
ماده ۵: عدم پرداخت سود سهام مصوب مجمع عمومی عادی صاحبان سهام ظرف مهلت قانونی
-
بند ۶ ماده ۷: عدم افشای اطلاعات وضعیت عملیات اسفند ۱۴۰۴
-
بند ۱۰ ماده ۷: عدم حسابرسی صورتهای مالی شرکتهای فرعی در حال توقف
دستورالعمل حاکمیت شرکتی:
-
تبصره ۲ ماده ۳: عدم مستندسازی سازوکارهای مناسب حاکمیت شرکتی
-
ماده ۲۸: تملک سهام شرکت اصلی توسط شرکتهای فرعی گروه
دستورالعمل هلدینگ:
-
بند ۱ ماده ۷: عدم اختصاص حداقل ۸۰ درصد از داراییها به سرمایهگذاری در اوراق بهادار
-
بند ۲ ماده ۷: عدم اختصاص ۷۰ درصد از داراییها به سرمایهگذاری در اوراق بهادار با نفوذ قابل ملاحظه
اساسنامه:
-
تبصره ۲ ماده ۲۲: عدم انتشار آگهی دعوت به مجمع فوقالعاده مورخ ۱۴۰۵/۰۵/۰۵ حداقل ۳۰ روز قبل
-
ماده ۳۱: عدم تأیید صلاحیت حرفهای نمایندگان اشخاص حقوقی عضو هیئتمدیره
-
تبصره ۲ ماده ۳۱: عدم معرفی نمایندگان اعضای حقوقی ظرف ۱۵ روز پس از انتخاب
ابلاغیههای سازمان بورس:
-
عدم ارسال چکلیست ارزیابی اجرای مقررات مبارزه با پولشویی و تأمین مالی تروریسم هر ۶ ماه یکبار
انجام انبارگردانی بدون حضور حسابرس به دلیل شرایط جنگی
حسابرس در بند ۴ گزارش (مسائل عمده حسابرسی) اعلام کرده که به دلیل شرایط جنگی حاکم در پایان سال مالی، انبارگردانی پایان سال شرکتهای فرعی شامل انبار کالای ساختهشده، انبار مواد اولیه، قطعات و نیمساخته بدون حضور و نظارت مستقیم گروه حسابرسی انجام شده است.
اگرچه حسابرس از روشهای جایگزین (شمارش پس از پایان سال و بازگردانی) استفاده کرده، اما این موضوع میتواند بر قابلیت اتکای موجودیها اثر بگذارد.
مسئله عمده حسابرسی: شناسایی درآمدهای عملیاتی
حسابرس در بند ۴ گزارش، شناسایی درآمدهای عملیاتی حاصل از قرارداد با مشتریان را بهعنوان مسئله عمده حسابرسی تعیین کرده است. درآمدها پس از تحویل و انجام تستهای لازم و تأیید مشتری یا کارفرما و انتقال کنترل شناسایی میگردد.
حسابرس روشهای حسابرسی شامل بررسی رویههای حسابداری، بررسی مفاد قراردادها، آزمون نمونهای فروشها، بررسی مستندات تکمیل ساخت، انجام آزمون زمانی شناسایی درآمد در مقطع پایان دوره مالی (Cut off) و ارزیابی کفایت افشاها را انجام داده است.
ذخیره گارانتی محصولات فروشرفته
حسابرس در بند ۴ گزارش اعلام کرده که ذخیره گارانتی برای محصولات فروشرفته شرکت صنایع پمپایران برای مدت ۱۸ ماه از تاریخ تحویل به مشتری یا نصب محصولات، معادل ۱ درصد مبلغ فروش محصولات تولیدی و در مورد محصولات پروژهای براساس گزارش واحد امور مهندسی و با در نظر گرفتن اثرات تورم، در حسابها شناسایی شده است.
ذخیره گارانتی ۱ درصدی با توجه به اثرات تورم ممکن است کافی نباشد.
عدم تحقق تکالیف مجمع عمومی | ماده ۱۴۲ قانون تجارت
حسابرس در بند ۹ گزارش اعلام کرده که پیگیریهای شرکت جهت انجام تکالیف مقرر در مجمع عمومی عادی مورخ ۱۴۰۴/۰۷/۳۰ صاحبان سهام در مورد اقدامات لازم در جهت رعایت ضوابط و مقررات وضعشده توسط سازمان بورس و اوراق بهادار به نتیجه لازم نرسیده است (ماده ۱۴۲ اصلاحیه قانون تجارت).
این گزارش چه سؤالاتی ایجاد میکند؟
۱. چرا صورتهای مالی ۴ شرکت فرعی بهروز نشده و براساس اطلاعات سال ۱۳۹۷ تهیه میشود؟
۲. چه برنامهای برای تعیین تکلیف نهایی ۴ شرکت فرعی (منحل یا واگذار) وجود دارد؟
۳. علت عدم پرداخت سود سهام ظرف مهلت قانونی، عمدتاً به سهامدار اصلی، چیست؟
۴. چه اقداماتی برای رفع ۹ مورد عدم رعایت ضوابط سازمان بورس و حاکمیت شرکتی انجام شده است؟
۵. با توجه به شرایط جنگی، چه برنامهای برای انجام انبارگردانی با حضور حسابرس در سال آینده وجود دارد؟
ارسال نظر
نیازمندیها