اخبار فوری
فولاد بورس لندن در تله هزینه و تقاضا/ ضعف خریداران، مانع رشد قیمتها شد
کد خبر: ۱۳۹۲۰۱
۲۱:۱۲
۱۴۰۵/۰۷/۱۵
بازار جهانی فولاد در ۷ اکتبر میان تقاضای ضعیف و هزینههای مقاوم تولید گرفتار شده است. وضعیتی که در ترکیه با میلگرد ۶۲۰ دلاری و قراضه ۴۰۴ دلاری نمایان شده و در چین نیز بازگشایی معاملات پس از تعطیلات، به مهمترین محرک روزهای آینده تبدیل شده است.


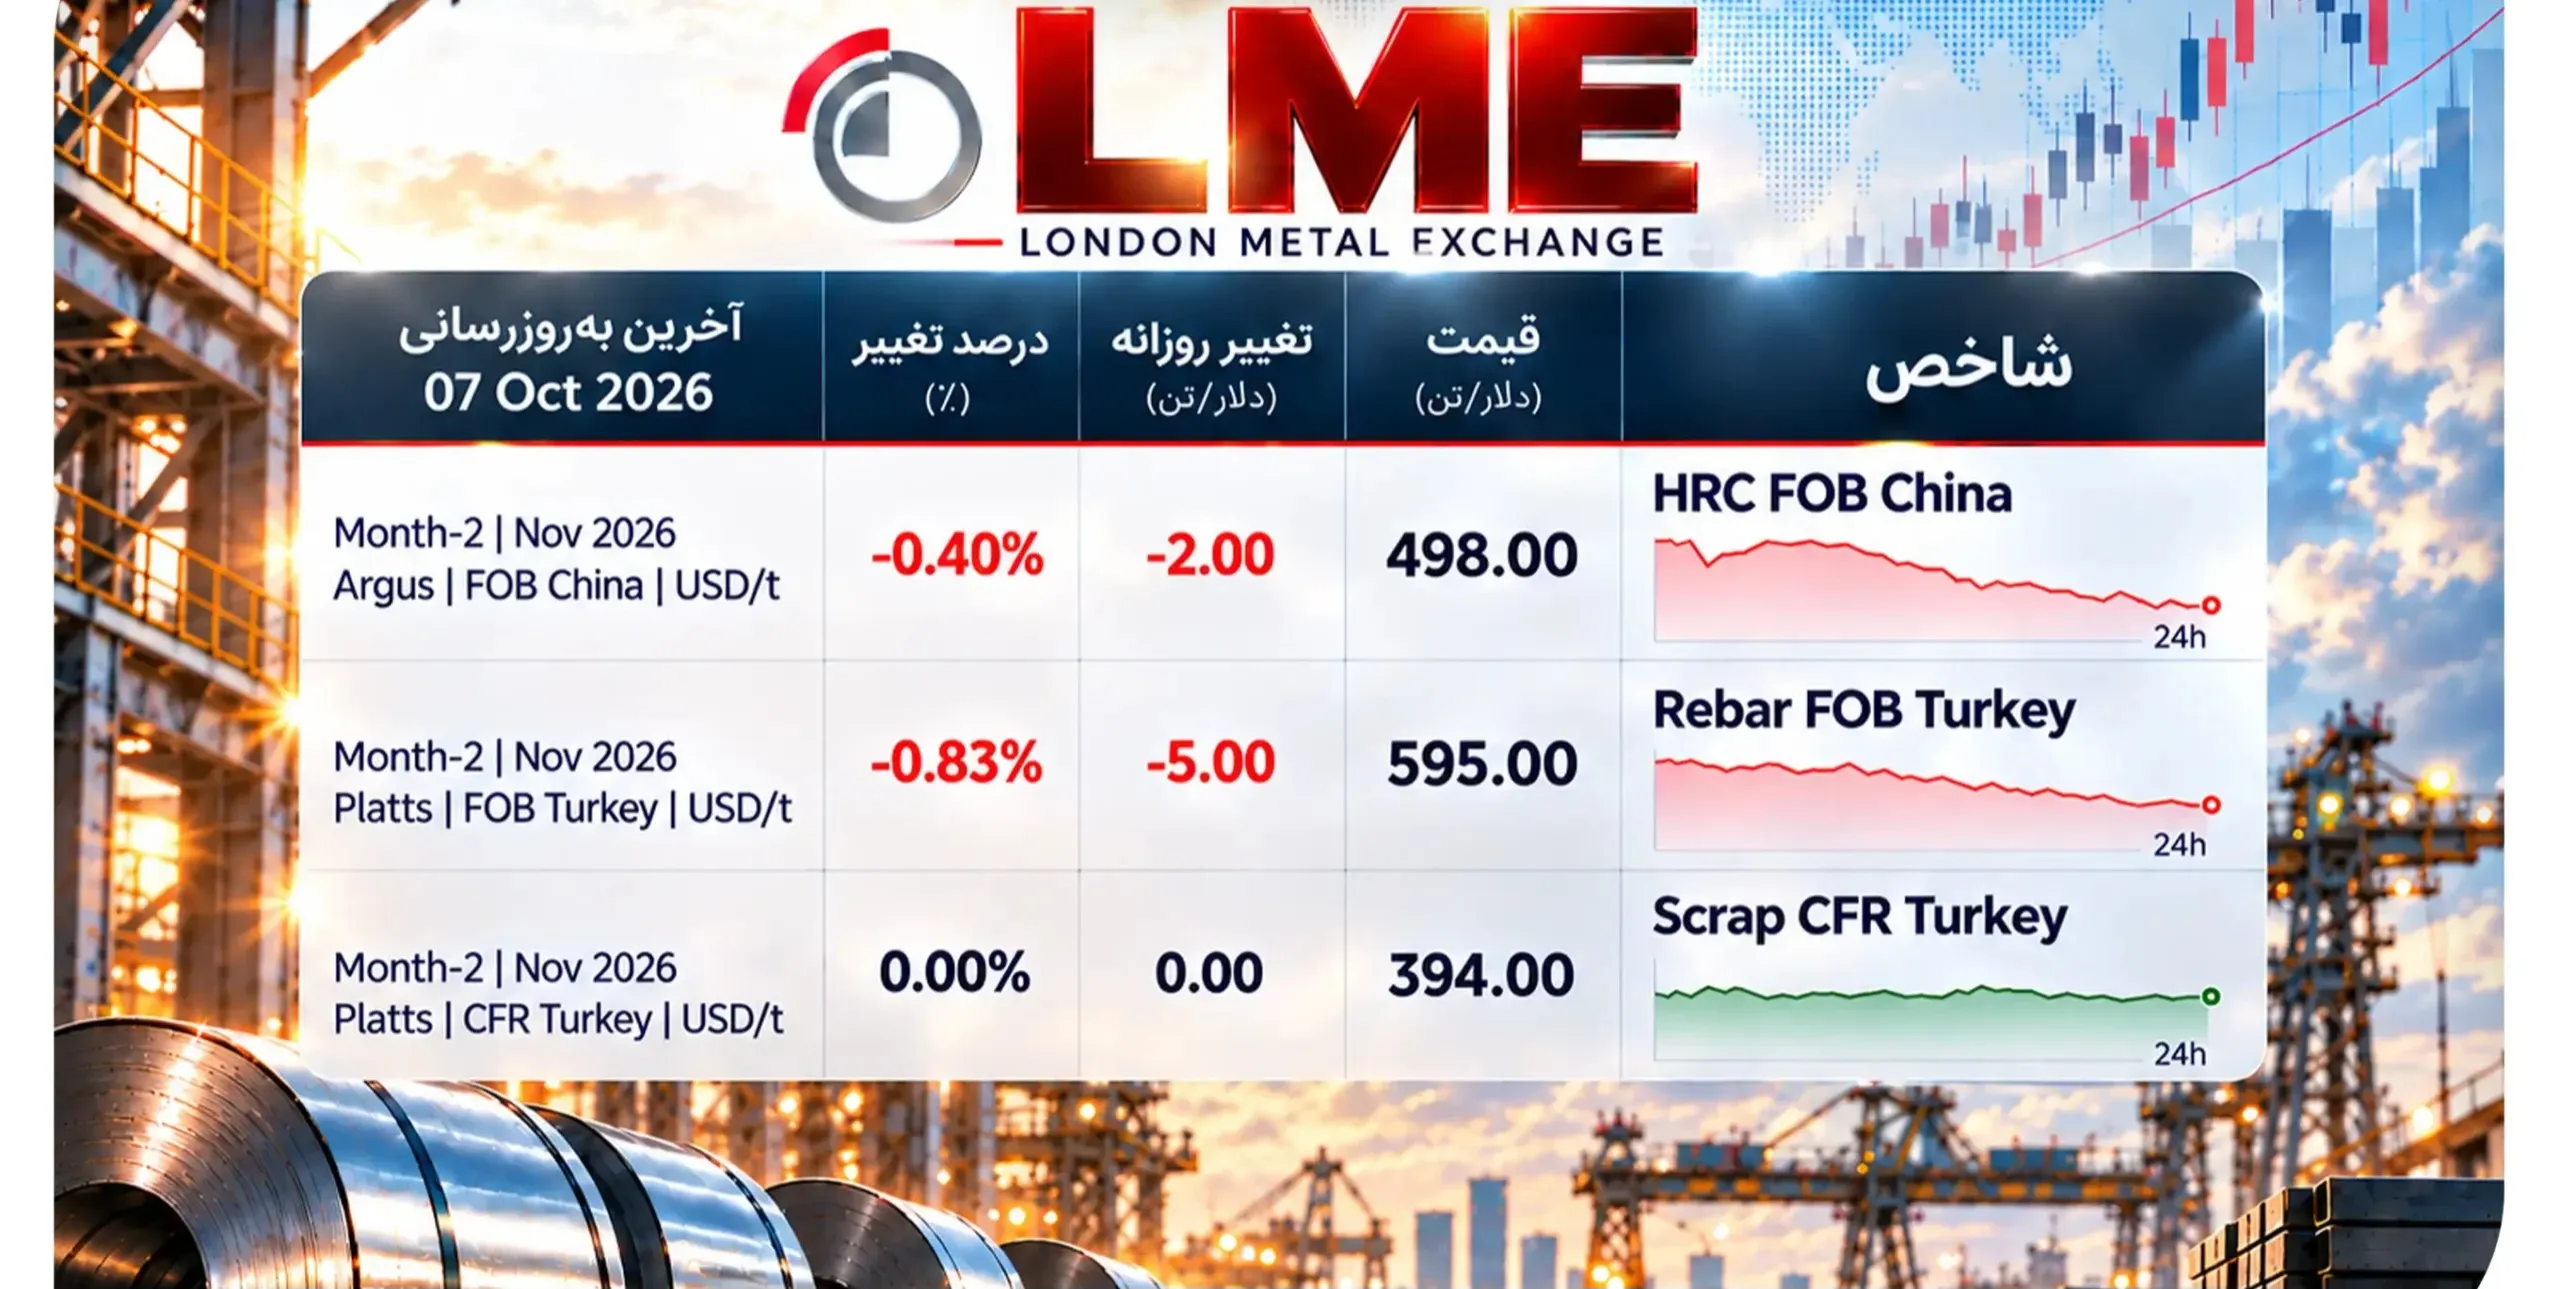
به گزارش نبض بورس، بازار جهانی فولاد در ۷ اکتبر در شرایطی قرار دارد که ضعف تقاضای محصول نهایی مانع رشد قابلتوجه قیمتها شده، اما مقاومت قیمت قراضه، رشد هزینههای تولید و افزایش بهای انرژی نیز اجازه افت آسان فولاد را نمیدهد.
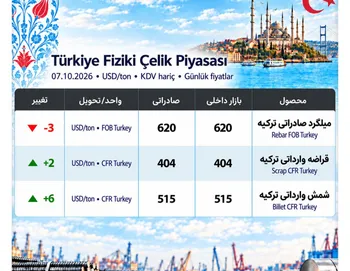
در ترکیه، آخرین ارزیابی عمومی Platts برای ۵ اکتبر، میلگرد صادراتی را ۶۲۰ دلار به ازای هر تن FOB و قراضه پریمیوم HMS 1/2 80:20 را ۴۰۴ دلار به ازای هر تن CFR نشان میدهد؛ بنابراین اسپرد ساده میان محصول نهایی و ماده اولیه به حدود ۲۱۶ دلار رسیده است. با این حال، کند شدن فروش صادراتی میلگرد و عقبنشینی فولادسازان از خرید قراضه نشان میدهد این فاصله لزوماً به معنای بهبود حاشیه سود تولیدکنندگان نیست.
بازار قراضه ترکیه نیز در بهروزرسانی ۷ اکتبر SteelOrbis تغییر روزانه یا هفتگی معناداری نداشته است. این ثبات در شرایطی رخ میدهد که تقاضای فولاد ضعیف است و نشان میدهد هزینه مواد اولیه هنوز در برابر فشار نزولی بازار محصول مقاومت میکند. در نتیجه، اگر میلگرد ترکیه نتواند بالای محدوده ۶۲۰ دلار تثبیت شود، اما قراضه همچنان حوالی ۴۰۰ دلار باقی بماند، حاشیه تبدیل کارخانههای کوره قوس الکتریکی محدودتر خواهد شد.
در سمت تقاضا، اقتصاد صنعتی ترکیه نیز سیگنال مثبتی به بازار فولاد نمیدهد. PMI تولیدی سپتامبر ترکیه به ۴۷.۹ کاهش یافته و سفارشهای جدید و صادراتی نیز افت کردهاند؛ شرایطی که نشان میدهد ضعف بخش تولید همچنان بر تقاضای فولاد فشار وارد میکند.
هزینههای تولید در ترکیه مسیر متفاوتی دارد. شاخص قیمت تولیدکننده در سپتامبر ۲.۰۷ درصد نسبت به ماه قبل افزایش یافته، در حالی که قیمت محصولات تولیدی ۲.۳۲ درصد و گروه انرژی ۳.۵۵ درصد رشد کرده است. بنابراین کاهش تقاضا با کاهش متناسب هزینه تولید همراه نشده و همین مسئله احتمال افت شدید قیمت فولاد را محدود میکند.
در بازار چین، تصویر فعلی بیش از آنکه به تحرک قیمت مربوط باشد، تحت تأثیر تعطیلات قرار دارد. معاملات بورس آتی شانگهای از ابتدای اکتبر متوقف بوده و از ۸ اکتبر از سر گرفته میشود؛ بنابراین سیگنالهای قیمتی این هفته بدون تأیید بازار داخلی چین باید با احتیاط تفسیر شوند.
با این حال، دادههای اقتصادی چین اندکی بهبود نشان میدهند. PMI رسمی سپتامبر به ۵۰.۱ رسیده و شاخص تولید و سفارشهای جدید نیز بهترتیب در سطح ۵۱.۷ و ۵۰.۵ قرار گرفتهاند. این ارقام از بهبود محدود فعالیت صنعتی حکایت دارند، اما هنوز به معنای شکلگیری کمبود فولاد یا جهش تقاضا نیستند.
ساختار عرضه جهانی همچنان یکی از موانع اصلی رشد قیمت است. OECD برآورد کرده ظرفیت مازاد جهانی فولاد تا سال ۲۰۲۸ میتواند به ۷۴۵ میلیون تن برسد، در حالی که worldsteel رشد تقاضای جهانی فولاد در سال ۲۰۲۶ را تنها ۰.۳ درصد پیشبینی کرده است. ادامه فشار صادراتی چین نیز رقابت در بازارهای مصرف را تشدید میکند.
در بخش انرژی نیز عبور قیمت نفت برنت از ۱۰۰ دلار در ۷ اکتبر، ریسک افزایش هزینه سوخت، حملونقل و لجستیک را برای زنجیره فولاد بالا نگه داشته است.
بر این اساس، بازار جهانی فولاد فعلاً در وضعیتی قرار گرفته که تقاضا اجازه جهش قیمت را نمیدهد و هزینهها نیز سقوط آسان قیمت را محدود میکنند. در کوتاهمدت، واکنش بازار HRC چین پس از بازگشایی معاملات در ۸ اکتبر و همچنین مسیر اسپرد میلگرد و قراضه در ترکیه، مهمترین سیگنالهای تعیینکننده جهت بازار خواهند بود.
ارسال نظر
نیازمندیها