اخبار فوری
بازار فولاد ترکیه در تله هزینه و تقاضا/ حاشیه سود زیر فشار
کد خبر: ۱۳۹۲۰۰
۲۱:۱۰
۱۴۰۵/۰۷/۱۵
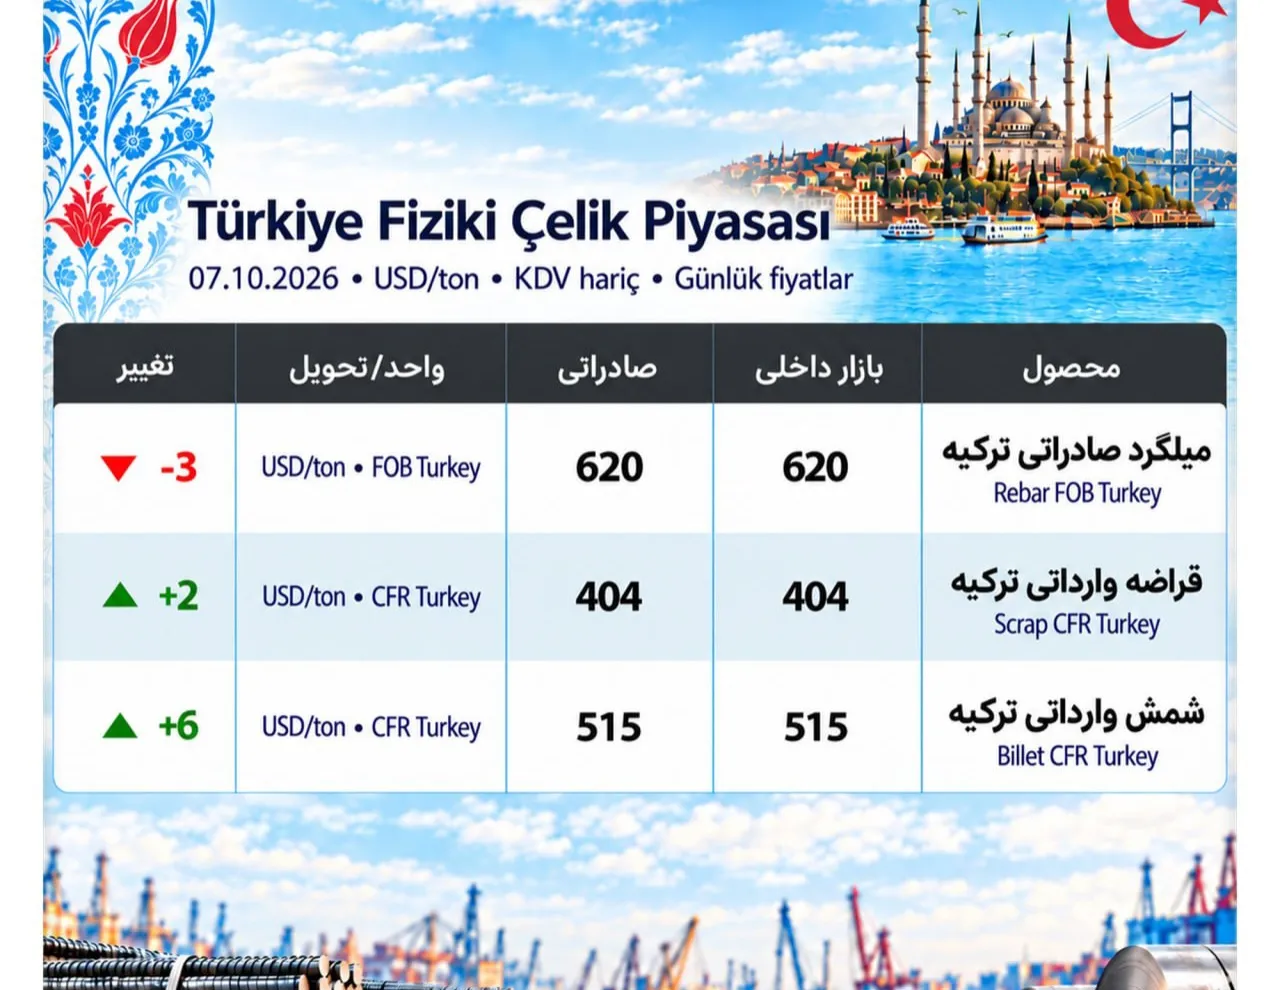
بازار فولاد ترکیه در شرایطی وارد ۷ اکتبر شده که مقاومت قیمت مواد اولیه مانع افت شدید فولاد است، اما ضعف تقاضای نهایی اجازه رشد قابلتوجه قیمتها را نمیدهد؛ وضعیتی که میلگرد ۶۲۰ دلاری، قراضه ۴۰۴ دلاری و شمش ۵۰۸ تا ۵۱۰ دلاری را در یک معادله فشرده قیمتی قرار داده است.


به گزارش نبض بورس، بازار فولاد ترکیه در ۷ اکتبر ۲۰۲۶ در فاز «حمایت هزینهای، محدودیت تقاضا» قرار گرفته است؛ به این معنا که قیمت مواد اولیه همچنان از کف بازار فولاد حمایت میکند، اما ضعف تقاضای نهایی بهویژه در بخش صادرات، مانع انتقال کامل فشار هزینه به قیمت فروش شده است
بر اساس آخرین دادههای بازار، میلگرد صادراتی ترکیه ۶۲۰ دلار به ازای هر تن FOB ارزیابی شده، در حالی که قراضه HMS 1/2 80:20 پریمیوم در ۴۰۴ دلار CFR Turkey قرار دارد. همزمان، شمش وارداتی برای حمل اکتبر در محدوده ۵۰۸ تا ۵۱۰ دلار CFR مارمارا شنیده شده است. کنار هم قرار گرفتن این سه قیمت نشان میدهد مسئله اصلی بازار ترکیه در مقطع فعلی، نه صرفاً جهت قیمتها، بلکه مدیریت فاصله میان محصول نهایی و مواد اولیه است.
ارزیابی Platts از ۵ اکتبر اگرچه میلگرد صادراتی را ۶۲۰ دلار اعلام میکند، اما در همان زمان یک offer در ۶۲۰ دلار و یک tradable level در حدود ۶۰۵ دلار شنیده شده است. این فاصله ۱۵ دلاری نشان میدهد کارخانهها همچنان در تلاشاند نرخهای پیشنهادی خود را بالا نگه دارند، اما خریداران هنوز آمادگی پذیرش کامل این سطوح را ندارند.
در بازار مواد اولیه، قراضه وارداتی ترکیه در سطح ۴۰۴ دلار ثابت مانده است. خریدها همچنان محتاطانه دنبال میشود، اما فروشندگان نیز تمایل چندانی به عقبنشینی قیمتی ندارند. بنابراین قراضه نه آنقدر ارزان شده که هزینه تولید فولادسازان را کاهش دهد و نه آنقدر گران شده که جهش جدیدی در قیمت محصولات نهایی ایجاد کند.
شمش وارداتی نیز معادله تولید را پیچیدهتر کرده است. قیمت ۵۰۸ تا ۵۱۰ دلار برای بیلت CFR مارمارا، یک گزینه جایگزین برای فولادسازان ترکیه در برابر خرید قراضه ایجاد میکند. به همین دلیل، تغییر قیمت هرکدام از این دو ماده اولیه میتواند ساختار هزینه تولید و رفتار عرضهکنندگان را تغییر دهد
در چنین شرایطی، بازار ترکیه را میتوان cost-supported but demand-capped توصیف کرد؛ یعنی هزینهها از قیمت فولاد حمایت میکنند، اما تقاضا سقف رشد قیمت را تعیین میکند. میلگرد ۶۲۰ دلاری در کنار قراضه ۴۰۴ دلاری و شمش حوالی ۵۱۰ دلار نشان میدهد حاشیه سود کارخانهها تحت فشار قرار گرفته، اما هنوز به مرحله فروپاشی نرسیده است.
نتیجه این وضعیت، بازاری با نوسان محدود، چانهزنی بیشتر و حساسیت بالا به قیمت قراضه است. کارخانهها از یک سو انگیزه چندانی برای تخفیف عمیق ندارند و از سوی دیگر، ضعف تقاضا اجازه افزایش تند قیمتها را نمیدهد.
برای بازار ایران نیز مهمترین سیگنال، صرفاً حرکت میلگرد ترکیه نیست؛ بلکه باید سه اسپرد میلگرد به قراضه، شمش به قراضه و میلگرد به شمش بهصورت همزمان رصد شود. اگر قراضه بالای ۴۰۰ دلار باقی بماند اما میلگرد نتواند از محدوده ۶۲۰ تا ۶۲۵ دلار عبور کند، فشار بر حاشیه سود فولادسازان افزایش خواهد یافت و احتمال مدیریت عرضه و مقاومت بیشتر در برابر تخفیف بالا میرود.
بنابراین سناریوی غالب کوتاهمدت برای بازار فولاد ترکیه، ثبات متمایل به نوسان محدود است؛ نه جهش قدرتمند و نه ریزش سنگین.
ارسال نظر
نیازمندیها