اخبار فوری
بازار فولاد ترکیه زیر فشار حاشیه سود/ قراضه بالای ۴۰۰ دلار، میلگرد زیر ۶۳۰ دلار
کد خبر: ۱۳۸۹۷۸
۲۲:۰۱
۱۴۰۵/۰۷/۱۲
بازار فولاد ترکیه در ابتدای اکتبر ۲۰۲۶ در شرایطی قرار گرفته که رشد هزینه مواد اولیه از قیمتها حمایت میکند، اما ضعف تقاضای نهایی و احتیاط خریداران صادراتی اجازه جهش بیشتر قیمتها را نمیدهد؛ شرایطی که میتوان آن را «حمایتشده از سمت هزینه، محدودشده از سمت تقاضا» توصیف کرد.


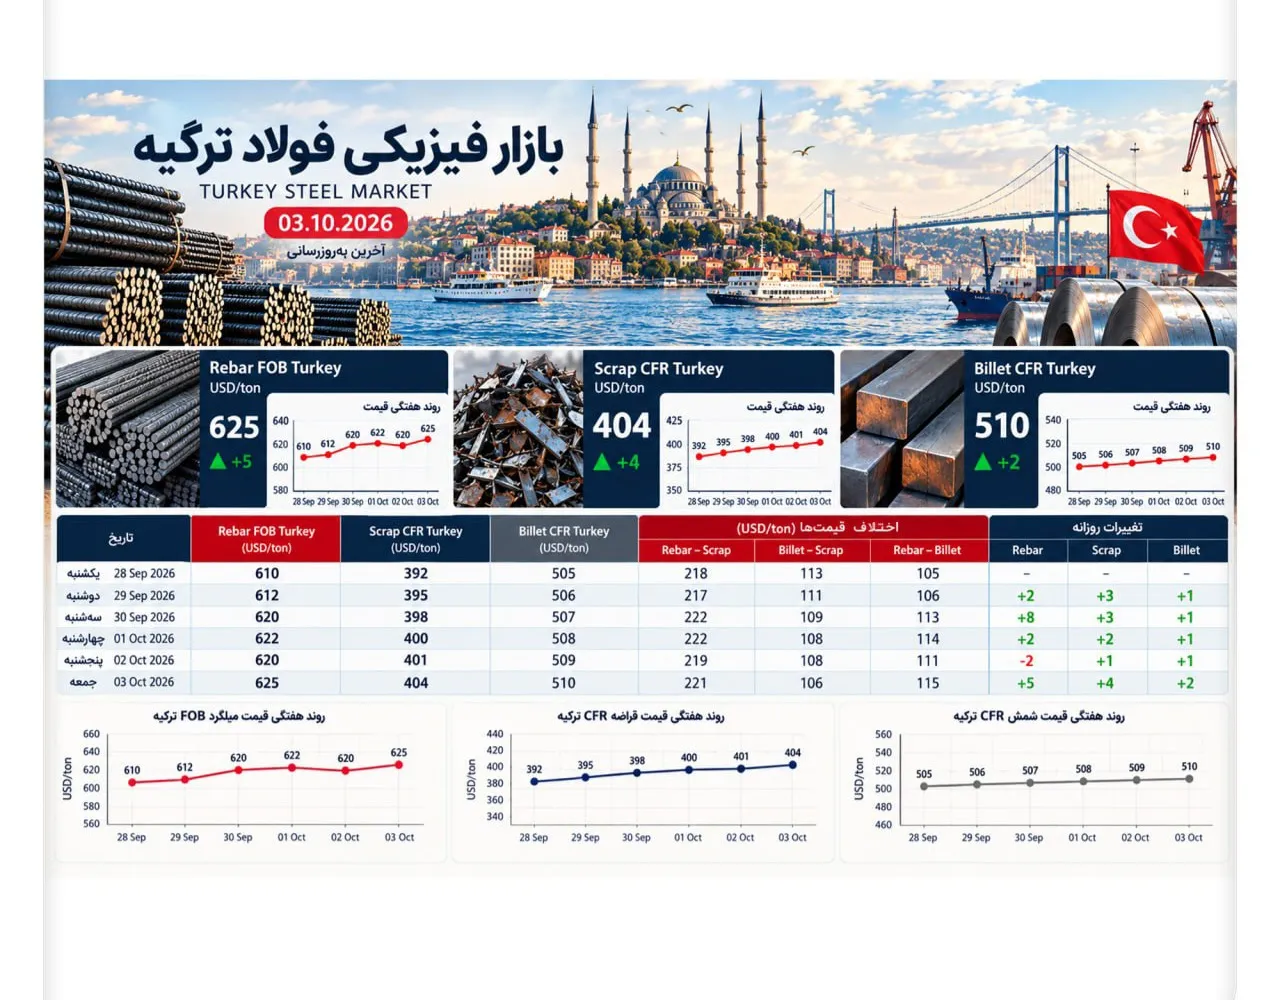
به گزارش نبض بورس، آخرین ارزیابیهای بازار نشان میدهد پیشنهاد صادراتی میلگرد ترکیه به حدود ۶۱۵ تا ۶۳۰ دلار به ازای هر تن FOB رسیده است؛ در حالی که دامنه قیمت یک هفته قبل ۶۲۰ تا ۶۳۵ دلار بود. بنابراین اگرچه قیمتها همچنان در سطوح بالایی قرار دارند، عقبنشینی سقف قیمتها نشان میدهد بازار در انتقال افزایش هزینهها به خریدار با محدودیت مواجه شده است.
در سمت مواد اولیه، اما فشار نزولی چندانی دیده نمیشود. ارزیابیهای SteelRadar، قیمت قراضه HMS 1/2 80:20 را حدود ۴۰۴ دلار به ازای هر تن CFR ترکیه نشان میدهد. در همین حال، گزارش SteelOrbis نیز تا سوم اکتبر کاهش روزانهای برای شاخص اصلی قراضه CFR ترکیه ثبت نکرده و تغییر ماهانه آن همچنان مثبت است. در بازار مشتقه نیز قرارداد اکتبر LME Scrap CFR Turkey در محدوده حدود ۴۰۱.۵ دلار قرار دارد.
مجموع این دادهها نشان میدهد سطح ۴۰۰ دلار همچنان بهعنوان یک حمایت مهم برای قراضه ترکیه عمل میکند و فعلاً نشانهای از شکست جدی این سطح دیده نمیشود. با این حال، نکته مهم برای فولادسازان ترکیه نه صرفاً قیمت قراضه، بلکه فاصله آن با قیمت میلگرد است.
فشار بر spread میلگرد و قراضه
با قرار گرفتن میلگرد صادراتی در محدوده ۶۱۵ تا ۶۳۰ دلار و قراضه در حوالی ۴۰۴ دلار، فاصله خام این دو محصول به حدود ۲۱۱ تا ۲۲۶ دلار در هر تن میرسد.
این فاصله البته بهمعنای حاشیه سود واقعی کارخانه نیست؛ چراکه هزینههای تبدیل، انرژی، الکترود، مالی، افت فلزی، حمل داخلی و هزینههای اعتباری باید از آن کسر شود. با این حال، جهت حرکت این spread برای بازار اهمیت بالایی دارد.
اگر قراضه بالای ۴۰۰ دلار باقی بماند و میلگرد نتواند از سقف ۶۳۰ دلار عبور کند، فشار بر حاشیه تولید فولادسازان افزایش مییابد. در چنین شرایطی، تولیدکننده یا باید در برابر تخفیف مقاومت بیشتری نشان دهد یا برای کنترل هزینهها به کاهش تولید فکر کند.
شمش؛ رقیب قراضه در سبد مواد اولیه
در کنار قراضه، بازار شمش وارداتی نیز به یکی از متغیرهای تعیینکننده برای فولادسازان ترکیه تبدیل شده است. آخرین نشانههای بازار، قیمت Billet CFR Marmara را برای محمولههای اکتبر در محدوده ۵۰۸ تا ۵۱۰ دلار به ازای هر تن نشان میدهد.
بر این اساس، فاصله میان میلگرد FOB ترکیه و شمش وارداتی حدود ۱۰۵ تا ۱۲۲ دلار در هر تن است. این سطح از اختلاف میتواند شمش وارداتی را به گزینهای برای جایگزینی بخشی از فرآیند ذوب قراضه تبدیل کند؛ البته مشروط به اینکه هزینه نهایی تولید از این مسیر برای کارخانه اقتصادیتر باشد.
از سوی دیگر، تغییر روش ارزیابی Platts برای Billet CFR Turkey نیز نشانهای از تغییر ساختار تجارت شمش در این بازار است؛ بهویژه آنکه سهم عرضهکنندگان آسیایی افزایش یافته و نقدشوندگی برخی مشخصات سنتی شمش کاهش پیدا کرده است.
تولید ترکیه همچنان بالاست
در سمت عرضه نیز بازار ترکیه با کمبود فولاد مواجه نیست. بر اساس دادههای worldsteel، تولید فولاد خام ترکیه در ماه اوت به ۳.۴ میلیون تن رسید که ۰.۴ درصد کمتر از مدت مشابه سال گذشته است؛ با این حال، تولید فولاد خام این کشور در هشت ماه نخست سال همچنان ۶.۸ درصد رشد سالانه داشته است.
این وضعیت نشان میدهد ظرفیت تولید همچنان فعال است و کارخانهها برای حفظ سطح تولید به بازار صادراتی نیاز دارند؛ موضوعی که در شرایط ضعف تقاضای داخلی و محدودیتهای تجاری اهمیت بیشتری پیدا میکند.
اروپا؛ مانع جدید صادرات فولاد ترکیه
در همین حال، مقررات جدید فولادی اتحادیه اروپا فشار مضاعفی بر صادرکنندگان ترکیه وارد کرده است. محدود شدن سهمیه واردات بدون تعرفه و اعمال تعرفه ۵۰ درصدی پس از تکمیل سهمیه، دسترسی فولاد ترکیه به یکی از بازارهای سنتی صادراتی خود را دشوارتر میکند.
به این ترتیب، کارخانههای ترکیه همزمان با هزینه بالای مواد اولیه، با مسئله جذب تقاضا نیز مواجهاند؛ ترکیبی که قدرت قیمتگذاری آنها را محدود میکند.
پیام بازار ترکیه برای معاملهگران ایرانی
برای معاملهگر ایرانی، مهمترین نکته این است که بالا ماندن قیمت قراضه بهتنهایی سیگنال قطعی صعود میلگرد نیست. آنچه در مقطع فعلی اهمیت بیشتری دارد، رفتار همزمان سه شاخص Scrap CFR Turkey، Billet CFR Turkey و Rebar FOB Turkey است.
اگر قراضه بالای ۴۰۰ دلار باقی بماند، اما میلگرد زیر ۶۳۰ دلار متوقف شود، بازار ترکیه وارد مرحلهای از فشردگی حاشیه سود خواهد شد؛ شرایطی که میتواند به مقاومت بیشتر فروشندگان در برابر تخفیف، کاهش تولید و نوسان محدود اما تند قیمتها منجر شود.
بر این اساس، شرایط فعلی برای معاملهگر ایرانی بیشتر از آنکه سیگنال ورود سنگین بر مبنای انتظار رشد قیمت باشد، بر خرید مرحلهای، کنترل موجودی و رصد مداوم spread میان قراضه، شمش و میلگرد تأکید دارد.
ارسال نظر
نیازمندیها