

اخبار فوری
بازار آتی فولاد چین در دوگانه تقاضا و سودآوری/ PMI صعودی، سود فولادسازان نزولی
کد خبر: ۱۳۸۷۶۸
۱۸:۵۷
۱۴۰۵/۰۷/۰۸
بازار آتی فولاد چین در آستانه تعطیلات روز ملی، تحت تأثیر بهبود PMI و افزایش خریدهای پیش از تعطیلات قرار دارد، اما ضعف حاشیه سود فولادسازان و تقاضای ساختمانی، مانع شکلگیری یک روند صعودی یکپارچه شده است.



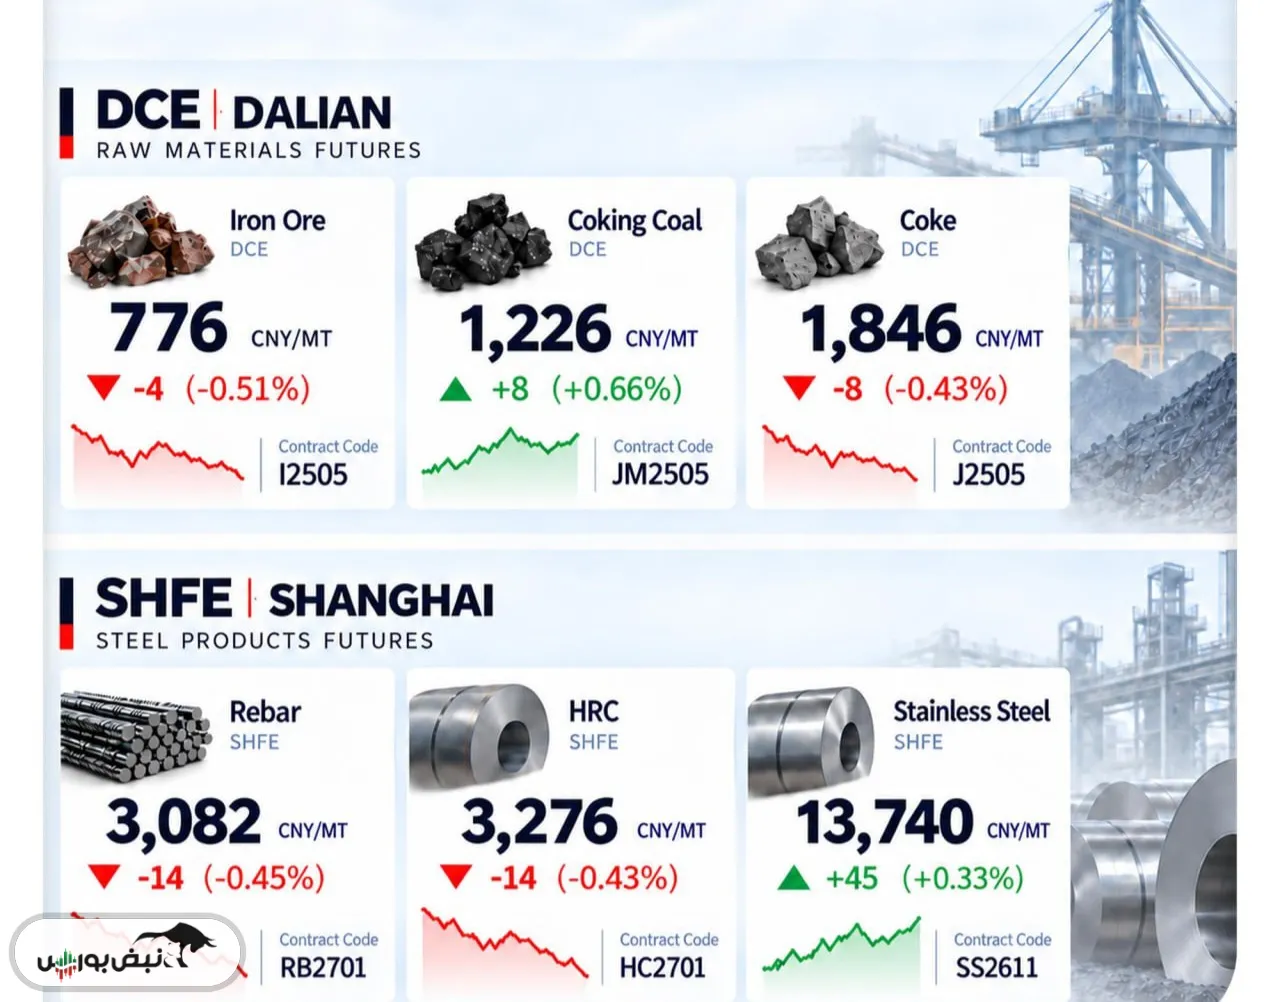
به گزارش نبض بورس، بازار آتی فولاد چین در آخرین جلسه معاملاتی پیش از تعطیلات روز ملی، بیش از آنکه یک روند یکپارچه نشان دهد، از جدال میان «بهبود انتظارات صنعتی» و «ضعف اقتصاد واقعی فولاد» حکایت دارد. در جدول فعلی فولادبان، سنگآهن دالیان در ۷۷۶ یوان، زغالسنگ ککشو در ۱,۲۲۶ یوان و کک در ۱,۸۴۶ یوان قرار دارد؛ در شانگهای نیز میلگرد ۳,۰۸۲ یوان، HRC معادل ۳,۲۷۶ یوان و استنلس استیل ۱۳,۷۴۰ یوان است. افت سنگآهن، کک، میلگرد و HRC در کنار رشد زغال ککشو و استنلس نشان میدهد خریداران حاضر نیستند همه حلقههای زنجیره را با یک منطق قیمتگذاری کنند.
مهمترین داده مثبت امروز از اقتصاد کلان چین آمده است. اداره ملی آمار چین اعلام کرد PMI تولید سپتامبر از ۴۹.۸ به ۵۰.۱ رسیده و دوباره وارد محدوده توسعه شده است؛ شاخص تولید نیز ۵۱.۷ و سفارشات جدید ۵۰.۵ ثبت شدهاند. این داده از تقاضای فولاد صنعتی، بهویژه HRC، حمایت میکند. اما شاخص موجودی مواد اولیه هنوز ۴۸.۲ است و سفارشات صادراتی فقط در محدوده ۵۰ قرار دارند؛ بنابراین هنوز با یک جهش قدرتمند و فراگیر تقاضا روبهرو نیستیم.
رفتار سنگآهن این تناقض را بهخوبی نشان میدهد. کارخانههای فولادی طی هفتههای اخیر برای تعطیلات اول تا هفتم اکتبر خرید خود را افزایش دادند و Reuters با استناد به Mysteel گزارش کرد حجم روزانه معاملات محمولههای دریایی سنگآهن در یک مقطع ۴۳ درصد جهش کرده و به ۱.۴۱ میلیون تن رسیده است. با این حال افت حاشیه سود فولادسازان اجازه نداده این خرید به تقاضای تهاجمی تبدیل شود. SMM نیز در ۲۹ سپتامبر اعلام کرد متوسط حاشیه واردات سنگآهن به منفی ۵.۰۸ یوان در تن رسیده است. بنابراین منطق خریدار، «تأمین نیاز و پوشش تعطیلات» است، نه انباشت سفتهبازانه؛ به همین دلیل سنگآهن در برابر افزایش قیمت مقاومت نشان میدهد.
واگرایی زغال ککشو و کک نیز اهمیت زیادی دارد. زغال ککشو مثبت است، اما کک افت کرده است. این ساختار معمولاً زمانی دیده میشود که بازار بالادست برای ریسک عرضه و هزینه انرژی ارزش بیشتری قائل است ولی فولادساز حاضر نیست افزایش هزینه را در قیمت کک بپذیرد. فشار بر سود کارخانه باعث میشود خریدار کک روی قیمت مقاومت کند؛ در نتیجه قدرت قیمتگذاری بهطور کامل از معدن به ککساز و سپس فولادساز منتقل نمیشود.
در میلگرد، منطق فروش هنوز قویتر است. SMM گزارش کرده موجودی مصالح ساختمانی تا اواسط سپتامبر ۳.۳۸ درصد کاهش یافته و خرید در قیمتهای پایین افزایش داشته، اما نرخ بهرهبرداری کارخانههای EAF تولیدکننده فولاد ساختمانی در ۲۹ سپتامبر به ۳۵.۵ درصد کاهش یافته است. بنابراین بخشی از کاهش موجودی ناشی از کاهش عرضه و موجودیسازی پیش از تعطیلات است، نه احیای قدرتمند ساختوساز. حتی آمار امروز چین نشان میدهد شاخص سفارشات جدید بخش ساختمان تنها ۴۵.۷ است؛ یعنی تقاضای جدید ساختمانی همچنان زیر مرز رونق قرار دارد.
ورق HRC در مقایسه با میلگرد وضعیت بنیادی بهتری دارد. بهبود PMI، افزایش تولید صنعتی و گزارش SMM درباره رشد سفارشات ماشینآلات، لوازم خانگی و صادرات ورق، خریدار HRC را فعالتر میکند. با این حال موجودی بالاتر از سال گذشته و سود ضعیف فولادسازان مانع تعقیب قیمت میشود. بنابراین منطق کوتاهمدت بازار بیشتر «خرید در اصلاح قیمت و فروش در مقاومت» است تا تعقیب موج صعودی.
استنلس استیل استثنای بازار است. SMM اخیراً کاهش محدود موجودی ووشی و فوشان و بازگشت خرید در سطوح پایین را گزارش کرده است؛ همزمان کاهش عرضه برنامهریزیشده برخی کارخانهها نیز فشار موجودی را کمتر کرده است. بنابراین رشد استنلس بیش از آنکه نشانه تغییر جهت کل فولاد چین باشد، نتیجه شرایط اختصاصی زنجیره نیکل و استنلس است.
در مجموع بازار وارد تعطیلات با موقعیتهای سبکتر، نقدینگی کمتر و تمایل بالا به کاهش ریسک میشود؛ بازارهای سرزمین اصلی چین از اول اکتبر تعطیل و از ۸ اکتبر بازگشایی میشوند. سیگنال تعیینکننده پس از تعطیلات این است که آیا موجودیسازی به مصرف واقعی تبدیل میشود یا خیر. اگر موجودی فولاد شروع به افزایش کند، فروشندگان دست بالا را خواهند داشت؛ اما کاهش موجودی همراه با افزایش حاشیه سود کارخانهها میتواند پایه یک حرکت صعودی معتبرتر را بسازد.
ارسال نظر
نیازمندیها

