

اخبار فوری
۷ نکته مهم درباره شکیمیا که قبل از عرضه اولیه باید بدانید؛ عرضه اولیه شکیمیا بخریم یا نه؟
کد خبر: ۱۳۸۶۴۴
۰۹:۲۲
۱۴۰۵/۰۷/۰۷
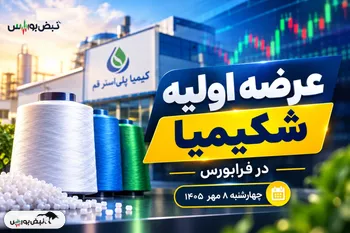
یک عرضه اولیه جدید در فرابورس در راه است؛ «شکیمیا» با پشتوانه رشد قابل توجه سود، سهم بالای صادرات و اختیار فروش ۳۵ درصدی قرار است روز ۸ مهرماه عرضه شود. اما در کنار این نکات مثبت، قیمت ارزشگذاری، ریسکهای صادراتی و وضعیت طرح توسعه مواردی هستند که پیش از تصمیمگیری درباره این عرضه اولیه باید مورد توجه قرار گیرند. آیا عرضه اولیه شکیمیا بخریم یا نه؟



به گزارش نبض بورس، چهارشنبه ۸ مهر ۱۴۰۵ یک عرضه اولیه جدید در فرابورس انجام میشود؛ کیمیا پلیاستر قم با نماد «شکیمیا» قرار است به روش ترکیبی وارد بازار شود. قیمت ارزشگذاری هر سهم ۴۳۱۰ ریال تعیین شده و در مرحله دوم حداکثر ۱۸۰۰ سهم به هر کد معاملاتی اختصاص مییابد. از طرفی، وجود اختیار فروش تبعی با قیمت اعمال ۳۵ درصد بالاتر از قیمت کشفشده، توجهها را به این عرضه جلب کرده است. اما آیا رشد سود و این حمایت قیمتی برای جذاب شدن «شکیمیا» کافی است؟
عرضه اولیه شکیمیا چه زمانی است؟
عرضه اولیه «شکیمیا» روز چهارشنبه ۸ مهرماه ۱۴۰۵ در فرابورس ایران انجام خواهد شد.
سرمایه شرکت پس از آخرین افزایش سرمایه به ۱۵ میلیارد سهم رسیده و در این عرضه مجموعاً ۱ میلیارد و ۳۵۰ میلیون سهم معادل ۹ درصد سهام شرکت عرضه میشود.
این عرضه به روش ترکیبی انجام خواهد شد؛ یعنی ابتدا بخشی از سهام در اختیار سرمایهگذاران واجد شرایط قرار میگیرد و قیمت در مرحله اول کشف میشود. سپس سایر سرمایهگذاران میتوانند در مرحله دوم و با قیمت کشفشده وارد شوند.
مرحله اول شکیمیا؛ قیمت از اینجا مشخص میشود
در مرحله نخست، ۴۵۰ میلیون سهم معادل ۳ درصد از سهام شرکت به سرمایهگذاران واجد شرایط اختصاص پیدا میکند.
قیمت ارزشگذاری هر سهم ۴۳۱۰ ریال است و سقف خرید در این مرحله ۵ میلیون و ۶۲۵ هزار سهم تعیین شده است.
نکته مهم این است که قیمت ۴۳۱۰ ریال، قیمت ارزشگذاری است و نه لزوماً قیمت نهایی خرید در مرحله دوم. قیمت نهایی پس از کشف قیمت در مرحله اول مشخص خواهد شد.
سهمیه شکیمیا برای هر کد چقدر است؟
در مرحله دوم، ۹۰۰ میلیون سهم معادل ۶ درصد از سهام شرکت عرضه میشود.
حداکثر سهمیه هر شخص حقیقی یا حقوقی ۱۸۰۰ سهم خواهد بود.
اگر قیمت نهایی همان ۴۳۱۰ ریال باشد، برای خرید سقف سهمیه حدود ۷۷۵ هزار و ۸۰۰ تومان نقدینگی نیاز است.
البته در صورت کشف قیمت بالاتر یا پایینتر، مبلغ مورد نیاز نیز تغییر خواهد کرد.
نکتهای که شکیمیا را متفاوت میکند؛ بیمه ۳۵ درصدی
یکی از مهمترین نکات این عرضه اولیه، اختیار فروش تبعی آن است.
بر اساس اطلاعیه عرضه، سهام خریداریشده در مرحله دوم تا سررسید ۱۰ مهر ۱۴۰۶ با قیمت اعمالی معادل ۳۵ درصد بالاتر از قیمت کشفشده تحت پوشش این اختیار قرار میگیرد.
این موضوع میتواند ریسک افت قیمت سهم را برای دارنده سهام، در صورت رعایت شرایط استفاده از اختیار فروش، محدود کند؛ با این حال نباید آن را به معنای سود قطعی و بدون ریسک تلقی کرد.
شکیمیا از کجا درآمد میسازد؟
کیمیا پلیاستر قم در زمینه تولید انواع محصولات پلیاستری و نخ فعالیت دارد.
یکی از مهمترین ویژگیهای این شرکت، صادراتمحور بودن فروش است. طبق اطلاعات ارائهشده، حدود ۸۵ درصد محصولات شرکت صادر میشود و بازارهایی مانند کشورهای CIS، آلمان، استرالیا و ایتالیا از مقاصد صادراتی آن هستند.
از سوی دیگر، حدود ۲۰ درصد فروش شرکت داخلی و بخش عمده فروش صادراتی است.
این ساختار برای «شکیمیا» هم فرصت و هم ریسک ایجاد میکند؛ چرا که افزایش درآمد صادراتی میتواند به رشد فروش کمک کند، اما عملکرد شرکت را به نرخ ارز، قیمت جهانی محصولات و شرایط بازارهای صادراتی حساس میکند.
فروش شهریور شکیمیا یک سیگنال مهم دارد
شرکت در گزارش فعالیت ماهانه منتهی به شهریور ۱۴۰۵، درآمد عملیاتی ۳,۰۳۳ میلیارد تومان در ۹ ماهه را ثبت کرده است.
همچنین فروش شهریورماه به ۹۳۹ میلیارد تومان رسیده است.
در ترکیب فروش شهریور، الیاف پلیاستر صادراتی با فروش حدود ۵۱۵ میلیارد تومان بیشترین سهم را در درآمد ماهانه شرکت داشته است.
این عدد نشان میدهد بازار صادراتی در حال حاضر نقش مهمی در درآمد «شکیمیا» دارد.
سود شکیمیا چقدر رشد کرده است؟
بر اساس اطلاعات ارائهشده، درآمد عملیاتی شرکت در سال ۱۴۰۴ به حدود ۳۷.۳ هزار میلیارد ریال رسیده که نسبت به سال قبل حدود ۹۵ درصد افزایش داشته است.
سود ناخالص نیز با رشد حدود ۴۶ درصدی به حدود ۹.۱ هزار میلیارد ریال رسید.
سود عملیاتی شرکت با رشد حدود ۱۰۷ درصدی به حدود ۱۴ هزار میلیارد ریال و سود خالص با رشد حدود ۱۰۹ درصدی به حدود ۱۱.۱۸ هزار میلیارد ریال رسیده است.
سود هر سهم شرکت در این دوره نیز ۱۷۲۱ ریال اعلام شده است.
اما یک نکته مهم وجود دارد: رشد سود گذشته بهتنهایی تضمینکننده تداوم همین رشد در آینده نیست. برای سرمایهگذار مهم است که مشخص شود این رشد تا چه اندازه از افزایش پایدار تولید و فروش ناشی شده و چه میزان میتواند به شرایط بازار و نرخ ارز وابسته باشد.
افزایش سرمایه ۱۳۱ درصدی شکیمیا برای چیست؟
یکی از مهمترین اتفاقات اخیر «شکیمیا»، افزایش سرمایه سنگین شرکت است.
بر اساس مجوز صادرشده، سرمایه فعلی شرکت ۶,۵۰۰,۰۰۰,۰۰۰,۰۰۰ ریال بوده و افزایش سرمایهای به مبلغ ۸,۵۰۰,۰۰۰,۰۰۰,۰۰۰ ریال از محل مطالبات حالشده سهامداران و آورده نقدی مورد موافقت قرار گرفته است.
در این افزایش سرمایه، ۸.۵ میلیارد سهم جدید منتشر میشود و سرمایه شرکت از ۶۵۰ میلیارد تومان به ۱۵۰۰ میلیارد تومان میرسد.
هدف اصلی این افزایش سرمایه، اجرای طرح توسعهای و تکمیل واحد تولید نخ فیلامنت پلیاستر عنوان شده است.
همچنین اطلاعیه ثبت افزایش سرمایه در کدال در تاریخ ۲۳ شهریور ۱۴۰۵ منتشر شده است.
نکته قابل توجه برای سهامداران این است که اثر واقعی این افزایش سرمایه زمانی مشخص میشود که طرح توسعه به بهرهبرداری برسد و بتواند ظرفیت تولید و سودآوری شرکت را افزایش دهد.
کارخانه سلفچگان و نیروگاه خورشیدی
کیمیا پلیاستر قم تنها روی افزایش سرمایه متوقف نمانده و طرحهای توسعهای دیگری نیز در شرکت اجرا شده است.
کارخانه سلفچگان در سال ۱۴۰۳ وارد چرخه تولید شده و نیروگاه خورشیدی ۳.۳ مگاواتی نیز برای تأمین بخشی از انرژی مورد نیاز مجموعه به بهرهبرداری رسیده است.
طرح توسعه تولید نخ نیز طبق اطلاعات ارائهشده حدود ۳۵ درصد پیشرفت داشته و پیشبینی شده است در دیماه ۱۴۰۶ به بهرهبرداری برسد و در بهار ۱۴۰۷ وارد تولید انبوه شود.
ارزشگذاری شکیمیا؛ یک اختلاف قابل توجه
در جلسه معارفه، ارزش شرکت با چند روش مختلف محاسبه شده است.
در روش FCFE ارزش هر سهم حدود ۳۵۶۵ ریال و در روش DDM حدود ۳۱۰۱ ریال برآورد شده است.
در نهایت با در نظر گرفتن چهار روش ارزشگذاری و وزن برابر برای آنها، ارزش کل شرکت حدود ۶۴۶۴ میلیارد تومان و ارزش هر سهم ۴۳۱۰ ریال تعیین شده است.
همین اختلاف میان خروجی روشهای مختلف ارزشگذاری، یکی از نکاتی است که سرمایهگذار باید به آن توجه کند. به عبارت دیگر، ۴۳۱۰ ریال را نباید بدون بررسی مفروضات ارزشگذاری، بهتنهایی نشانه ارزندگی سهم دانست.
شکیمیا؛ جذاب یا پرریسک؟
در نگاه اول، چند عدد مهم در پرونده «شکیمیا» جلب توجه میکند:
رشد ۹۵ درصدی درآمد، رشد ۱۰۹ درصدی سود خالص، صادرات بیش از ۸۵ درصدی، طرح توسعه تولید نخ و افزایش سرمایه ۱۳۱ درصدی.
در مقابل، ریسکهایی هم وجود دارد که نمیتوان آنها را نادیده گرفت.
وابستگی بخش عمده فروش به صادرات، حساسیت به نرخ ارز و قیمت محصولات، اجرای طرح توسعه و زمان رسیدن آن به تولید انبوه و همچنین فاصله ارزشگذاری در روشهای مختلف، از جمله مواردی است که میتواند بر چشمانداز شرکت اثر بگذارد.
از طرف دیگر، نباید فراموش کرد که افزایش سرمایه الزاماً به معنی افزایش ارزش سهم نیست؛ منابع حاصل از افزایش سرمایه زمانی برای شرکت ارزشآفرین خواهد بود که طرح توسعه را به تولید و درآمد واقعی تبدیل کند.
عرضه اولیه شکیمیا بخریم یا نه؟
«شکیمیا» از یک سو شرکتی با رشد قابل توجه درآمد و سود، سهم بالای صادرات، طرح توسعه و افزایش سرمایه سنگین است و از سوی دیگر، بخش مهمی از عملکرد آن به متغیرهای اقتصادی و بازار صادراتی وابسته است.
وجود اختیار فروش تبعی ۳۵ درصدی نیز یکی از ویژگیهای مهم این عرضه است، اما شرایط استفاده از آن باید پیش از تصمیمگیری بهدقت بررسی شود.
بنابراین پاسخ به سؤال «عرضه اولیه شکیمیا بخریم یا نه؟» را نمیتوان فقط با یک بله یا خیر تعیین کرد. برای بررسی این عرضه، سه عدد اهمیت ویژه دارد: قیمت کشفشده در مرحله اول، سودآوری واقعی شرکت پس از عرضه و میزان پیشرفت طرح توسعه نخ فیلامنت پلیاستر.
اگر قیمت کشفشده با مفروضات ارزشگذاری و سودآوری شرکت همخوانی داشته باشد، بررسی «شکیمیا» میتواند برای سرمایهگذاران جذاب باشد؛ اما صرف عرضه اولیه بودن، رشد سود گذشته یا بیمه ۳۵ درصدی نباید بهتنهایی مبنای تصمیم خرید قرار گیرد.
۷ نکته مهم درباره شکیمیا که قبل از عرضه اولیه باید بدانید
۱. شکیمیا با قیمت ارزشگذاری ۴۳۱۰ ریال وارد فرابورس میشود
۲. اختیار فروش ۳۵ درصدی، یکی از ویژگیهای مهم عرضه شکیمیا
۳. سود خالص شکیمیا در سال گذشته ۱۰۹ درصد رشد کرد
۴. بیش از ۸۵ درصد محصولات شکیمیا روانه بازارهای صادراتی میشود
۵. افزایش سرمایه شکیمیا برای تکمیل طرح توسعه تولید
۶. طرح تولید نخ فیلامنت پلیاستر در مسیر بهرهبرداری قرار دارد
۷. ارزشگذاری ۶۴۶۴ میلیارد تومانی شکیمیا در عرضه اولیه
ارسال نظر
نیازمندیها

