اخبار فوری
بازار فولاد چین در دو مسیر متفاوت
کد خبر: ۱۴۱۸۸۹
۱۷:۱۳
۱۴۰۵/۰۸/۲۷
بازار فولاد چین در معاملات ۱۸ نوامبر با روندی متفاوت در بورسهای شانگهای و دالیان همراه شد. میلگرد ژانویه ۲۰۲۷ با افزایش ۱۲ یوانی به ۲٬۹۷۷ یوان رسید، اما ورق گرم در معاملات بعدازظهر به ۳٬۰۹۹ یوان کاهش یافت. در دالیان، سنگآهن تا محدوده ۶۴۶ یوان بازیابی شد؛ در مقابل، زغالسنگ ککشو و کک بهترتیب تا ۱٬۳۶۳ و ۱٬۹۰۳٫۵ یوان عقب نشستند.

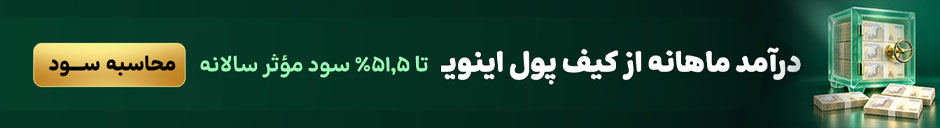

به گزارش نبض بورس، معاملات ۱۸ نوامبر بورس شانگهای نشان داد بازار فولاد چین هنوز به روند صعودی پایداری نرسیده است. قرارداد میلگرد ژانویه ۲۰۲۷ با نماد RB2701 پس از افت جلسه قبل، در پایان معاملات روزانه به ۲٬۹۷۷ یوان در هر تن رسید. این قیمت نسبت به نرخ پایانی قبلی، ۱۲ یوان معادل ۰٫۴۰ درصد افزایش داشت.
در مقابل، قرارداد ورق گرم HC2701 در ساعت ۱۴:۰۱ به وقت چین با قیمت ۳٬۰۹۹ یوان معامله میشد که ۱۰ یوان معادل ۰٫۳۲ درصد کمتر از قیمت پایانی روز قبل بود. این رقم، قیمت مشاهدهشده در جریان معاملات است و نباید با نرخ پایانی قطعی اشتباه گرفته شود.
بازار فیزیکی نیز نشانهای از رشد فراگیر نداشت. شاخص مبنای میلگرد SunSirs در ساعت ۸:۳۰ روز ۱۸ نوامبر به ۳٬۰۷۴ یوان رسید؛ درحالیکه روز قبل ۳٬۱۰۰٫۵ یوان ثبت شده بود. این شاخص مدلمحور است و قیمت قطعی یک معامله مشخص محسوب نمیشود.
شکاف قیمت ورق گرم و میلگرد؛ تفاوت بازار نقدی و آتی
در معاملات ۱۷ نوامبر، اختلاف قیمت قراردادهای آتی ژانویه ورق گرم و میلگرد به ۱۴۴ یوان در هر تن رسید. در بازار نقدی شانگهای، ورق گرم با قیمت ۳٬۱۶۰ یوان و میلگرد با نرخ ۳٬۱۳۰ یوان معامله میشد؛ بنابراین اختلاف قیمت نقدی این دو محصول تنها ۳۰ یوان بود.
این فاصله نشان میدهد ساختار قیمتگذاری بازار فیزیکی و آتی یکسان نیست. تفاوت گرید، موقعیت جغرافیایی، مالیات و شرایط تحویل باید در مقایسه قیمتها لحاظ شود.
در بخش فولاد زنگنزن، گزارش پایانی Eastmoney از رشد بیش از یکدرصدی این گروه خبر داد. تحولات بازار نیکل و سیاستهای عرضه اندونزی از عوامل قابل بررسی هستند، اما سهم دقیق آنها در افزایش قیمت روز جاری با دادههای موجود مشخص نیست.
دالیان؛ افزایش ذخایر سنگآهن و کاهش مصرف فولادسازان
در بورس دالیان، سنگآهن پس از افت ۱۷ نوامبر، در معاملات نزدیک به پایان جلسه ۱۸ نوامبر به ۶۴۶ یوان رسید. بااینحال، دادههای بنیادی از تداوم فشار بر بازار مواد اولیه حکایت دارند.
بر اساس گزارش Mysteel در ۱۳ نوامبر، موجودی سنگآهن وارداتی در ۴۵ بندر چین به ۱۶۸٫۹۲ میلیون تن رسید که نسبت به هفته قبل ۱٫۸۸ میلیون تن افزایش داشت.
همزمان، تولید روزانه چدن مذاب در نمونه ۲۴۷ کارخانه فولادی به ۲٫۳۰۳۲ میلیون تن کاهش یافت؛ رقمی که ۳٬۷۰۰ تن کمتر از هفته قبل بود.
سهم کارخانههای سودآور در همین نمونه نیز بدون تغییر هفتگی، در سطح ۱۱٫۲۶ درصد باقی ماند.
افزایش موجودی بنادر، کاهش تولید چدن مذاب و محدودبودن سودآوری کارخانهها، مجموعهای از عوامل بازدارنده رشد پایدار قیمت سنگآهن را تشکیل میدهند.
سقوط زغالسنگ ککشو و کک؛ فشار هزینه و تقاضا
در بازار زغالسنگ ککشو، قرارداد JM2701 در دادههای ساعت ۱۳:۵۱ به ۱٬۳۶۳ یوان رسید؛ یعنی ۵۳٫۵ یوان معادل ۳٫۷۸ درصد کمتر از قیمت پایانی جلسه قبل.
قرارداد کک J2701 نیز در همان ساعت با افت ۲۴٫۵ یوانی، معادل ۱٫۲۷ درصد، به ۱٬۹۰۳٫۵ یوان رسید. این ارقام مربوط به جریان معاملاتاند و قیمت پایانی قطعی نیستند.
کاهش تقاضای فولادسازان، فشار بر حاشیه سود تولید و انتظارات مربوط به عرضه زغالسنگ وارداتی از عوامل احتمالی این روند محسوب میشوند. تعیین سهم هر عامل به بررسی معاملات نهایی و خریدهای واقعی کارخانهها نیاز دارد.
رکود ساختمان و کاهش تولید فولاد خام چین
دادههای اداره ملی آمار چین نشان میدهد تولید فولاد خام این کشور در دهماهه نخست ۲۰۲۶ به ۷۹۵٫۶۱ میلیون تن رسید که نسبت به دوره مشابه سال گذشته ۲٫۸ درصد کاهش داشت.
سرمایهگذاری توسعه املاک نیز در همین دوره ۲۱٫۶ درصد افت کرد. تداوم رکود ساختمانی، تقاضای میلگرد و مواد اولیه تولید فولاد را محدود میکند.
در بخش تجارت سنگآهن، مذاکرات شرکت دولتی CMRG با معدنکاران بزرگ استرالیایی اهمیت یافته است. رویترز در ۱۸ نوامبر از افزایش قدرت چانهزنی خریدار چینی و اختلافات قراردادی تأمین سنگآهن خبر داد. بااینحال، نرخ قطعی روزانه سنگآهن وارداتی CFR چین با مشخصات کامل عیار و زمان ارزیابی، در دادههای آزاد بررسیشده تأیید نشد.
سه سناریوی بازار و راهبرد بازرگانان ایرانی
سناریوی پایه؛ ادامه نوسان محدود: ثبات ذخایر بالای سنگآهن و خرید محتاطانه کارخانهها میتواند نوسان محدود میلگرد و ورق گرم و فشار بر زنجیره کک را تداوم دهد. افزایش همزمان معاملات فیزیکی و مصرف واقعی، این سناریو را تضعیف میکند. در چنین شرایطی، حفظ نقدشوندگی و محاسبه مستقل هزینه جایگزینی اهمیت دارد.
سناریوی صعودی؛ بازیابی تدریجی قیمتها: افزایش خرید نقدی، کاهش موجودی بنادر و رشد تولید چدن مذاب میتواند از قیمت فولاد و سنگآهن حمایت کند. تداوم افت مصرف یا افزایش عرضه، این سناریو را بیاعتبار خواهد کرد. بازرگانان باید قیمتها را با توجه به گرید، سایز، مبدأ، مقصد، مالیات و شرایط تحویل مقایسه کنند.
سناریوی نزولی؛ تشدید فشار فروش: کاهش سفارشهای ساختمانی، افت حاشیه سود و افزایش ذخایر میتواند قیمت فولاد و زغالسنگ ککشو را بیشتر تضعیف کند. کاهش محسوس عرضه همراه با بازگشت خرید فولادسازان، شرط ابطال این سناریو است.
برای صادرکنندگان ایرانی، کاهش هزینه مواد اولیه چین میتواند بر پیشنهادهای صادراتی شمش و ورق این کشور اثر بگذارد. بنابراین، زمانبندی خرید و فروش باید با روند قیمتهای نقدی، شاخصهای CFR، نرخ ارز، هزینه حمل، تعرفهها، شرایط پرداخت و پیشنهادهای واقعی فروشندگان چینی هماهنگ شود.
جمعبندی: بازار چین همچنان زیر فشار ضعف تقاضا و افزایش ذخایر مواد اولیه قرار دارد. بازگشت مقطعی قیمتهای آتی، بهتنهایی نشانه پایان روند نزولی نیست. تصمیم تجاری باید بر قیمت قابل تحقق در مقصد، هزینه واقعی جایگزینی کالا و شواهد بازار فیزیکی استوار باشد
ارسال نظر