اخبار فوری
گزارش هفتگی بازار فولاد چین
کد خبر: ۱۴۱۵۹۷
۱۴:۱۵
۱۴۰۵/۰۸/۲۴
بازار فولاد چین هفته گذشته را با واگرایی میان محصولات فولادی و مواد اولیه پشت سر گذاشت. در مقایسه قیمت پایانی دوشنبه و جمعه، سنگآهن ۲٫۶۲ درصد افت کرد؛ در مقابل، زغالسنگ ککشو ۳٫۰۸ درصد و کک ۲٫۳۶ درصد افزایش یافتند

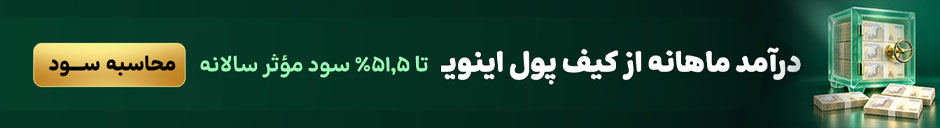

به گزارش نبض بورس، بازار فولاد چین هفته گذشته را با واگرایی میان محصولات فولادی و مواد اولیه پشت سر گذاشت. در مقایسه قیمت پایانی دوشنبه و جمعه، سنگآهن ۲٫۶۲ درصد افت کرد؛ در مقابل، زغالسنگ ککشو ۳٫۰۸ درصد و کک ۲٫۳۶ درصد افزایش یافتند. میلگرد و ورق گرم تغییر محدودی داشتند، اما فولاد زنگنزن کاهش بیشتری را ثبت کرد.
این تفاوت عملکرد در شرایطی شکل گرفت که موجودی سنگآهن بنادر چین افزایش یافت و تولید چدن مذاب همچنان روندی کاهشی داشت. بازگشت قیمت زغالسنگ و کک در آخرین جلسه هفته، برخلاف فشار حاکم بر بازار فیزیکی این دو محصول، یکی از مهمترین نشانههای واگرایی معاملات آتی و نقدی بود.
سنگآهن؛ افزایش موجودی در برابر تقاضای محدود فولادسازان
سنگآهن ضعیفترین عملکرد را در میان شش قرارداد مورد بررسی داشت. قرارداد I2701 روز دوشنبه با ۶۸۷٫۵ یوان بسته شد و پس از افت میانهفته، روز جمعه به ۶۶۹٫۵ یوان رسید. کاهش ۱۸ یوانی قیمت با افزایش موقعیت باز از ۵۲۷٬۴۰۲ به ۵۴۱٬۳۹۵ قرارداد همراه بود؛ ترکیبی که نشان میدهد با وجود فشار فروش، مشارکت معاملهگران کاهش نیافته است. طبق نظرسنجی Mysteel، موجودی سنگآهن وارداتی ۴۵ بندر چین در ۱۳ نوامبر به ۱۶۸٫۹۲ میلیون تن رسید؛ ۱٫۸۸ میلیون تن بیشتر از هفته قبل. در آمار مستقل SMM، موجودی ۳۵ بندر به ۱۵۲٫۱۲ میلیون تن افزایش یافت.
تولید چدن مذاب؛ محدودیت واقعی تقاضای مواد اولیه
در بخش تقاضا، آمار ۲۴۷ کارخانه مورد بررسی Mysteel نشان میدهد تولید روزانه چدن مذاب با ۳٬۷۰۰ تن کاهش نسبت به هفته قبل، به ۲٫۳۰۳۲ میلیون تن رسید. نرخ بهرهبرداری از کورههای بلند ۷۹٫۷۱ درصد و سهم کارخانههای سودآور تنها ۱۱٫۲۶ درصد گزارش شد. این ارقام از فشار بر سودآوری تولیدکنندگان حکایت دارند. کاهش تولید چدن مذاب مستقیماً نیاز فولادسازان به سنگآهن و کک را محدود میکند.
میلگرد؛ کاهش موجودی با وجود تضعیف مصرف
در شانگهای، میلگرد RB2701 طی هفته تنها دو یوان کاهش یافت. این ثبات نسبی در حالی رخ داد که بازار فولاد ساختمانی چین وارد دوره کاهش فصلی فعالیت شده است. افت دمای هوا در شمال و بارندگی در برخی مناطق جنوبی، فرصت اجرای پروژههای ساختمانی را محدود کرده است. بر اساس اطلاعات Mysteel، تولید هفتگی میلگرد به ۱٫۸۲۸۲ میلیون تن رسید و موجودی تجاری آن کاهش یافت. بررسی این دو شاخص نشان میدهد بخشی از کاهش موجودی از افت عرضه ناشی شده، نه افزایش قدرتمند تقاضای نهایی. همچنین موقعیت باز قرارداد RB2701 نسبت به دوشنبه ۶۶٬۶۲۴ قرارداد کاهش یافت؛ نشانهای از خروج بخشی از موقعیتهای معاملاتی، بدون شکلگیری حرکت قیمتی گسترده.
ورق گرم؛ ثبات قیمت در برابر ضعف تقاضای صنعتی
ورق گرم HC2701 هفته را با کاهش هفت یوانی به پایان رساند. از نگاه معاملاتی، این تغییر محدود به معنای ثبات نسبی قیمت است، اما لزوماً از بهبود بازار مصرف خبر نمیدهد. بررسی Mysteel نشان میدهد محدودیتهای زیستمحیطی در مناطق صنعتی عمدتاً متوجه بخش تفجوشی بوده و اثر مستقیم آنها بر تولید کورههای بلند محدود مانده است. در ۱۳ نوامبر، شاخص نقدی ورق گرم SunSirs به ۳٬۱۹۰ یوان و قیمت پایانی قرارداد آتی به ۳٬۱۷۹ یوان رسید؛ بنابراین مبنای اختلاف نقدی و آتی آن مؤسسه فقط ۱۱ یوان بود.
فولاد زنگنزن؛ فشار تقاضا با وجود هزینه بالای مواد اولیه
فولاد زنگنزن با افت ۱۱۰ یوانی قرارداد SS2701، عملکرد ضعیفتری از میلگرد و ورق گرم داشت. گزارش هفتگی Mysteel حاکی است خریداران عمدتاً نیازهای ضروری را تأمین کردند و تقاضای خرید برای انبارسازی محدود بود. در مقابل، افزایش بهای نیکلآهن بخشی از فشار هزینه را حفظ کرد. قیمت ورق سرد زنگنزن ۳۰۴ در بازار ووشی به محدوده ۱۳٬۸۰۰ تا ۱۳٬۸۵۰ یوان رسید.
زغالسنگ ککشو و کک؛ جهش آتی برخلاف ضعف بازار نقدی
زغالسنگ ککشو و کک در جلسه جمعه بهترتیب ۵۳ و ۴۲٫۵ یوان افزایش یافتند و بخش عمده رشد هفتگی خود را در همین روز ثبت کردند. بااینحال، SMM گزارش میدهد سومین مرحله کاهش قیمت کک در بازار فیزیکی اجرا شده است. فولادسازان و کارخانههای ککسازی نیز همچنان خرید متناسب با نیاز تولید را ترجیح میدهند. به گفته SMM، قیمت نقدی زغالسنگ ککشوی کمگوگرد منطقه لینفن در ۱۳ نوامبر ۲٬۲۳۰ یوان و میانگین قیمت کک متالورژی شبهدرجهیک با خاموشسازی خشک در بازار چین ۲٬۲۰۰ یوان بهازای تن بود.
تجارت خارجی، ارز و هزینه واردات
قیمت شاخص سنگآهن ۶۲ درصدی استرالیا در داده ۱۳ نوامبر Mysteel، ۹۲٫۴ دلار بهازای هر تن خشک گزارش شد. این شاخص با قرارداد آتی دالیان از نظر کیفیت، شرایط تحویل، ارز و مبنای مالیاتی یکسان نیست. در بررسی هزینه واردات سنگآهن، باید قیمت محموله، کرایه حمل، بیمه، نرخ تبدیل ارز، هزینههای بندری، مالیات و تفاوت عیار را جداگانه محاسبه کرد؛ مقایسه مستقیم دلار هر تن خشک با یوان هر تن قرارداد آتی، نتیجه اقتصادی قابل اتکایی نمیدهد. در سمت صادرات نیز آمار گمرک چین نشان میدهد صادرات محصولات فولادی در اکتبر به ۹٫۸۵۴ میلیون تن رسید؛ ۶٫۱ درصد کمتر از سپتامبر. بااینحال، داده سفارشهای صادراتی SMM امکان بهبود نسبی محمولههای نوامبر را مطرح میکند. تحقق این سناریو به ارسال واقعی کالا و وضعیت تقاضای بازارهای مقصد وابسته است.
چشمانداز بازار فولاد چین و راهبرد معاملاتی بازرگانان ایرانی
بررسی روند معاملات بورسهای شانگهای و دالیان نشان میدهد بازار فولاد چین در کوتاهمدت با سه سناریوی احتمالی روبهروست. در سناریوی پایه، تداوم تولید چدن مذاب در نزدیکی سطح فعلی و استمرار خریدهای ضروری فولادسازان میتواند قیمت محصولات فولادی و مواد اولیه را در محدودهای نسبتاً ثابت نگه دارد. بااینحال، تغییر محسوس تقاضای فیزیکی یا حجم تولید کارخانهها ممکن است این وضعیت را برهم بزند و مسیر تازهای برای قیمتها ایجاد کند.
در سناریوی صعودی، کاهش موجودی سنگآهن در بنادر چین، افزایش خرید مواد اولیه از سوی فولادسازان و رشد حجم معاملات واقعی محصولات فولادی میتواند زمینه بازیابی قیمتها را فراهم کند. تحقق این روند به تقویت تقاضای مصرفی و کاهش فشار موجودی وابسته است؛ بنابراین، ادامه انباشت سنگآهن در بنادر و ضعف سفارشهای خرید فولاد، احتمال شکلگیری روند صعودی پایدار را کاهش میدهد. در مقابل، سناریوی نزولی زمانی تقویت خواهد شد که موجودی مواد اولیه همچنان افزایش یابد، تولید چدن مذاب کاهش بیشتری پیدا کند و قیمتهای نقدی تحت فشار فروش قرار گیرند. البته کاهش پایدار عرضه و افزایش مصرف واقعی میتواند از شدت فشار نزولی بکاهد و این سناریو را تضعیف کند. برآیند این شرایط برای بازرگانان ایرانی، ضرورت اتخاذ راهبردی محتاطانه در خرید و فروش محصولات فولادی و مواد اولیه است. تا زمانی که نشانههای معتبر از افزایش تقاضای فولادسازان چینی مشاهده نشده، خرید مرحلهای و متناسب با نیاز واقعی، بر افزایش گسترده موجودی وارداتی اولویت دارد. همچنین بازگشت قیمت زغالسنگ ککشو و کک در معاملات آتی دالیان را نباید به معنای افزایش همزمان قیمت در بازار فیزیکی تلقی کرد؛ زیرا تحولات بازار نقدی و آتی ممکن است به دلیل تفاوت شرایط عرضه، تقاضا و انتظارات معاملهگران، مسیرهای متفاوتی داشته باشند.
از سوی دیگر، محاسبه هزینه جایگزینی کالا باید یکی از معیارهای اصلی تصمیمگیری تجاری باشد. قیمت شمش، میلگرد و ورق فولادی در معاملات وارداتی و صادراتی تنها با اتکا به نرخهای اعلامی قابل ارزیابی نیست و لازم است تفاوت گرید، ابعاد، محل تولید، شرایط تحویل، هزینه حملونقل و نرخ ارز نیز در محاسبات لحاظ شود. در همین چارچوب، قیمت قراردادهای آتی بورسهای شانگهای و دالیان نباید مستقیماً مبنای تعیین قیمت صادراتی فولاد ایران قرار گیرد؛ زیرا نرخهای FOB ایران، CFR مقصد و FCA مرز از نظر هزینههای تجاری، محل تحویل و ساختار بازار با قیمتهای آتی چین تفاوت دارند.
در شرایط کنونی، حفظ نقدشوندگی و مدیریت سرمایه در گردش اهمیت ویژهای دارد. برای خریدهای بزرگ، تثبیت قیمتها زمانی میتواند نشانهای معتبرتر برای تصمیمگیری باشد که با افزایش تقاضای واقعی، کاهش موجودی و بهبود حجم معاملات همراه شود. در غیر این صورت، خرید گسترده بر پایه نوسانات کوتاهمدت بازار آتی ممکن است هزینه نگهداری موجودی و ریسک تجاری را افزایش دهد.
در مجموع، راهبرد مناسب برای بازرگان ایرانی، خرید مرحلهای، کنترل هزینه جایگزینی، حفظ نقدینگی و اولویتدادن به معاملات مبتنی بر سفارش قطعی است. سه سناریوی مطرحشده برداشت تحلیلی فولادبان از شرایط بازار هستند و نباید بهعنوان پیشبینی قطعی قیمت تلقی شوند.
ارسال نظر