اخبار فوری
فشار هزینه قراضه بر فولاد ترکیه
کد خبر: ۱۴۱۰۲۹
۲۲:۱۶
۱۴۰۵/۰۸/۱۳
بازار قراردادهای فولادی بورس فلزات لندن در سوم نوامبر ۲۰۲۶ تحت تأثیر فشار هزینه مواد اولیه، ضعف تقاضای محصولات طویل و رقابت صادراتی چین قرار داشت. قیمت پایانی قرارداد دسامبر قراضه وارداتی ترکیه ۴۰۶ دلار بهازای هر تن CFR و میلگرد صادراتی این کشور ۶۱۰ دلار FOB ثبت شد. اسپرد ساده این دو قرارداد به ۲۰۴ دلار و اسپرد تعدیلشده با ضریب فرضی مصرف ۱٫۱۲ تن قراضه به ۱۵۵٫۲۸ دلار رسید. همزمان، ورق گرم صادراتی چین ۴۷۸ دلار FOB و قراضه وارداتی هند ۳۹۲ دلار CFR قیمتگذاری شد. کاهش صادرات و مصرف فولاد ترکیه در سپتامبر، همراه با ضعف تقاضای جهانی، چشمانداز فروش تولیدکنندگان را محدود کرده است. برای هفته آینده، نوسان قراضه در محدوده ۴۰۰ تا ۴۱۰ دلار و میلگرد در بازه ۶۰۰ تا ۶۲۰ دلار سناریوی پایه است. مدیریت سررسید، هزینه جایگزینی، نقدشوندگی و شرایط تحویل برای بازرگان ایرانی اهمیت تعیینکننده دارد.


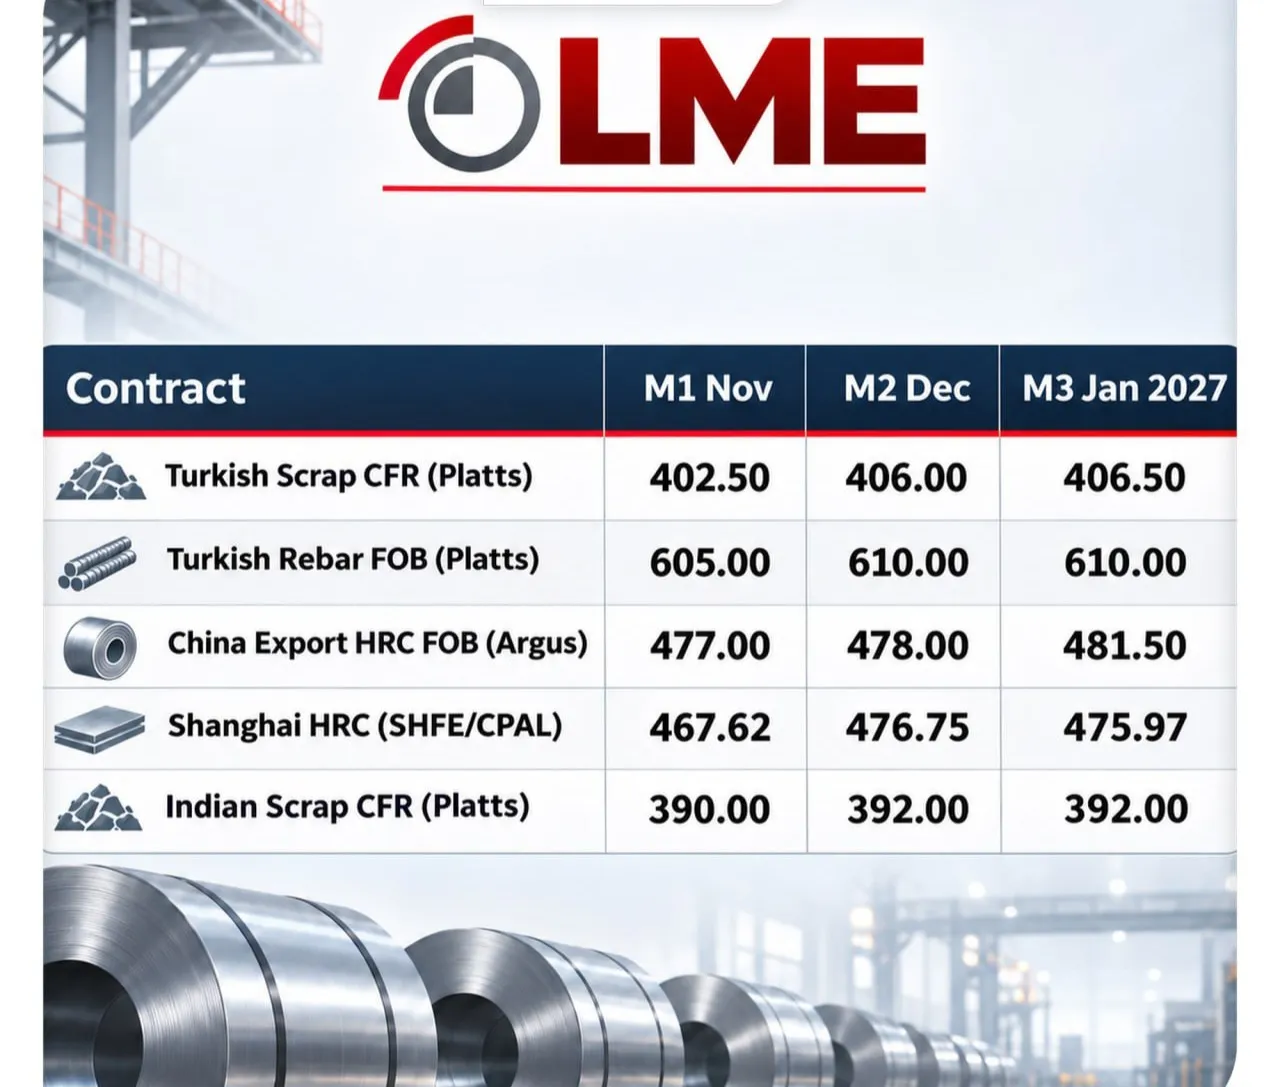
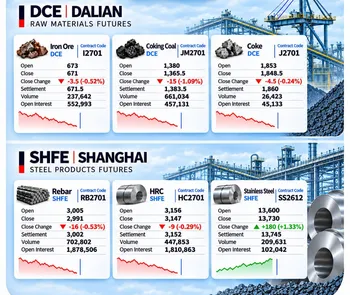
به گزارش نبض بورس، قیمتهای پایانی قراردادهای فولادی بورس فلزات لندن (LME) در سوم نوامبر ۲۰۲۶ نشان میدهد بازار همچنان با فشار هزینه مواد اولیه، ضعف تقاضای محصولات طویل و رقابت صادراتی روبهروست. قرارداد دسامبر قراضه وارداتی ترکیه بر مبنای شاخص Platts با قیمت ۴۰۶ دلار بهازای هر تن CFR و میلگرد صادراتی این کشور با قیمت ۶۱۰ دلار FOB بسته شد. در همین سررسید، ورق گرم صادراتی چین بر مبنای شاخص Argus به ۴۷۸ دلار FOB و قراضه وارداتی هند به ۳۹۲ دلار CFR رسید. این ارقام قیمت پایانی قراردادهای آتی هستند و نباید با قیمت معاملات فیزیکی یا تسویه نهایی یکسان تلقی شوند.
بازار ترکیه؛ فشار هزینه در برابر تقاضای ضعیف
قراضه وارداتی ترکیه برای سررسیدهای نوامبر، دسامبر و ژانویه بهترتیب ۴۰۲٫۵۰، ۴۰۶ و ۴۰۶٫۵۰ دلار قیمتگذاری شد. میلگرد صادراتی ترکیه نیز برای همین سررسیدها بهترتیب ۶۰۵، ۶۱۰ و ۶۱۰ دلار بود. ساختار این قیمتها از افزایش ملایم نرخ قراضه در سررسیدهای دورتر و تثبیت نسبی قیمت میلگرد پس از دسامبر حکایت دارد.
اختلاف قیمت میلگرد و قراضه برای قرارداد دسامبر به ۲۰۴ دلار در هر تن میرسد. با فرض مصرف ۱٫۱۲ تن قراضه برای تولید یک تن محصول، اسپرد تعدیلشده برابر ۱۵۵٫۲۸ دلار محاسبه میشود. این اختلاف صرفاً معیاری برای بررسی رابطه قیمت محصول و مواد اولیه است و حاشیه سود واقعی فولادساز محسوب نمیشود؛ زیرا هزینه انرژی، الکترود، فروآلیاژ، حمل داخلی، بهرهوری تولید و تأمین مالی در آن لحاظ نشده است.
IREPAS در گزارش دوم نوامبر، تقاضای جهانی محصولات طویل را ضعیف ارزیابی کرد و تغییر قیمت قراضه، هزینه انرژی و محدودیت احتمالی عرضه صادراتی قراضه آمریکا و اروپا را از عوامل اثرگذار بر بازار دانست. افزایش هزینه مواد اولیه، در شرایطی که خریداران تمایل محدودی به پذیرش قیمتهای بالاتر دارند، میتواند فاصله اقتصادی تولیدکنندگان را کاهش دهد.
تولید ترکیه افزایش یافت؛ صادرات و مصرف کاهش پیدا کرد
آمار انجمن تولیدکنندگان فولاد ترکیه (TÇÜD) نشان میدهد تولید فولاد خام این کشور در سپتامبر به ۳٫۲ میلیون تن رسید؛ رقمی که ۰٫۸ درصد بیشتر از دوره مشابه سال قبل بود. تولید ۹ماهه نیز با رشد ۶٫۱ درصدی به ۲۹٫۸ میلیون تن افزایش یافت.
در مقابل، حجم صادرات سپتامبر ۶٫۴ درصد و مصرف محصولات نهایی ۶٫۹ درصد نسبت به سال قبل کاهش یافت. این واگرایی نشان میدهد افزایش تولید الزاماً با تقویت فروش همراه نبوده است. تداوم چنین وضعیتی میتواند قدرت قیمتگذاری تولیدکنندگان را محدود کند و حساسیت آنها را نسبت به تغییر هزینه قراضه افزایش دهد.
چین؛ رقابت صادراتی در سایه کاهش تولید
در بازار ورق گرم، قرارداد دسامبر صادراتی چین با قیمت ۴۷۸ دلار FOB بسته شد. قرارداد جدید ورق گرم شانگهای نیز در همین سررسید ۴۷۶٫۷۵ دلار ثبت کرد. بااینحال، مبنای قیمتگذاری این دو قرارداد متفاوت است؛ قرارداد صادراتی به شاخص Argus و قرارداد شانگهای به دادههای آتی SHFE و تبدیل ارزی CPAL وابسته است.
بر اساس آمار worldsteel، تولید فولاد خام چین در سپتامبر به ۷۳٫۶ میلیون تن رسید و تولید ۹ماهه این کشور ۲٫۹ درصد کاهش یافت. کاهش تولید میتواند از عرضه بکاهد، اما در شرایط تقاضای ضعیف، بهتنهایی افزایش قیمت صادراتی را تضمین نمیکند.
ارزیابی دوم نوامبر SMM نیز قیمت ورق گرم داخلی ترکیه را حدود ۶۲۰ دلار EXW و قیمت صادراتی آن را ۶۱۰ تا ۶۱۵ دلار FOB گزارش کرد. این نرخها نشان میدهند تولیدکنندگان ترکیه در بازار ورق گرم با محدودیت تقاضا و رقابت قیمتی مواجهاند.
تجارت قراضه و ریسکهای سیاستی
گزارش اکتبر دفتر بینالمللی بازیافت (BIR) به فشار هزینه حمل دریایی و نگرانیهای مرتبط با مقررات صادرات پسماند اتحادیه اروپا اشاره دارد. تغییر احتمالی مسیرهای صادرات قراضه میتواند بر دسترسی خریداران و هزینه تأمین مواد اولیه تأثیر بگذارد. شدت این اثر به نحوه اجرای مقررات، کشورهای مشمول و مسیر تجارت بستگی دارد.
ارسال نظر