اخبار فوری
فشار تقاضا بر بازار فولاد چین
کد خبر: ۱۴۱۰۰۰
۱۶:۲۱
۱۴۰۵/۰۸/۱۳
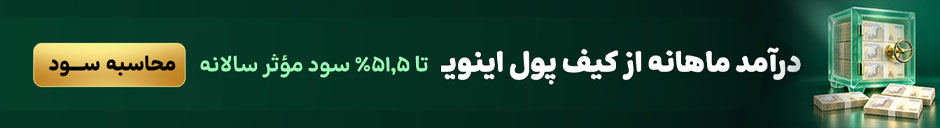
بازار آتی فولاد چین در معاملات سوم نوامبر ۲۰۲۶ عمدتاً نزولی بود، اما فولاد زنگنزن برخلاف محصولات کربنی رشد کرد. میلگرد شانگهای با افت ۱۶ یوانی در ۲٬۹۹۱ یوان و ورق گرم با کاهش ۹ یوانی در ۳٬۱۴۷ یوان بسته شدند؛ فولاد زنگنزن به ۱۳٬۷۳۰ یوان رسید. در دالیان نیز سنگآهن به ۶۷۱ یوان و زغالسنگ ککشو به ۱٬۳۶۵٫۵ یوان کاهش یافت. موجودی بالای سنگآهن بنادر، افت تولید چدن مذاب و ضعف سفارشهای ساختمانی، چشمانداز کوتاهمدت را محدود کردهاند. برای یک تا پنج جلسه آینده، حفظ محدوده ۲٬۹۹۰ تا ۳٬۰۲۰ یوان در میلگرد سناریوی پایه است؛ تثبیت بالای ۳٬۰۲۰ با تأیید معاملات نقدی به نفع سناریوی صعودی و شکست ۲٬۹۹۰ همراه با افت تقاضا به نفع سناریوی نزولی خواهد بود. به بازرگان ایرانی توصیه میشود خریدها را مرحلهبندی کند و پیش از تصمیم، قیمت صادراتی، گرید، ارز، حمل، تسویه و هزینه جایگزینی را جداگانه بسنجد.


به گزارش نبض بورس، معاملات سوم نوامبر ۲۰۲۶ در بورسهای شانگهای و دالیان، تصویری ناهمگون از بازار فولاد چین بهجا گذاشت: قراردادهای میلگرد، ورق گرم و سه ماده اولیه عمده کاهش یافتند، اما فولاد زنگنزن برخلاف این روند رشد کرد. ضعف تقاضای ساختمانی و موجودی بالای سنگآهن، چشمانداز محصولات کربنی را محدود کرده است.
در شانگهای، قرارداد میلگرد RB2701 با افت ۱۶ یوانی نسبت به قیمت پایانی جلسه قبل، در ۲٬۹۹۱ یوان بهازای هر تن بسته شد و سطح روانی ۳ هزار یوان را از دست داد. موقعیت باز این قرارداد همزمان ۱۱٬۶۱۳ واحد افزایش یافت. این ترکیب میتواند نشانه تقویت موقعیتهای نزولی باشد، اما بدون آمار تفکیکی نمیتوان قطعی داوری کرد. قرارداد ورق گرم HC2701 نیز با کاهش ۹ یوانی در ۳٬۱۴۷ یوان بسته شد. اختلاف قیمت پایانی ورق گرم و میلگرد همسررسید به ۱۵۶ یوان رسید؛ هفت یوان بیشتر از جلسه قبل. این فاصله نشانه مقاومت نسبی ورق گرم است، نه حاشیه سود تولیدکننده.
فولاد زنگنزن مسیر متفاوتی پیمود. قرارداد SS2612 با رشد ۱۸۰ یوانی به ۱۳٬۷۳۰ یوان رسید. SMM کاهش موجودی گواهیهای انبار و تقاضای مالی را از عوامل حمایتکننده معرفی کرده، اما همزمان از احتیاط خریداران مصرفی در قیمتهای بالاتر خبر داده است. بنابراین، رشد قیمت آتی را نباید بهتنهایی نشانه بهبود پایدار مصرف دانست.
در دالیان، قرارداد سنگآهن I2701 با افت ۳٫۵ یوانی به ۶۷۱ یوان رسید. زغالسنگ ککشو JM2701 با کاهش ۱۵ یوانی در ۱٬۳۶۵٫۵ یوان و کک J2701 با افت ۴٫۵ یوانی در ۱٬۸۴۸٫۵ یوان بسته شدند. موقعیت باز زغالسنگ ککشو ۲۴٬۱۷۹ قرارداد افزایش یافت، ولی در سنگآهن ۵٬۱۷۲ قرارداد کاهش پیدا کرد؛ تفاوتی که از یکساننبودن رفتار معاملهگران در زنجیره مواد اولیه حکایت میکند.
دادههای Mysteel برای ۳۰ اکتبر موجودی سنگآهن وارداتی ۴۵ بندر چین را ۱۶۴٫۶۷ میلیون تن، با افزایش هفتگی ۳۱۹٫۴ هزار تن، نشان میدهد. تولید روزانه چدن مذاب در نمونه ۲۴۷ فولادساز به ۲٫۳۱۹ میلیون تن کاهش یافت و سهم کارخانههای سودده تنها ۱۱٫۲۶ درصد بود. با وجود این فشار، SunSirs حجم معاملات سنگآهن بنادر اصلی را در سوم نوامبر ۷۰۲ هزار تن، با رشد روزانه ۲۴٫۲۵ درصد، گزارش کرد؛ در مقابل، معاملات مصالح ساختمانی با افت ۶٫۷۱ درصدی به ۸۰٫۳ هزار تن رسید. افزایش خرید ماده اولیه، بدون رشد همزمان فروش محصول نهایی، هنوز تأییدکننده بازگشت تقاضا نیست.
شاخص مدیران خرید تولید چین در اکتبر ۴۹٫۳ و شاخص سفارشهای جدید ساختمان ۴۰ واحد ثبت شد؛ هر دو با تداوم ضعف تقاضا سازگارند. کاهش قیمت زغالسنگ و کک میتواند هزینه تولید را تخفیف دهد، اما اگر قیمت فروش فولاد نیز افت کند، بهبود سودآوری تضمین نمیشود. در مقیاس تجارت خارجی، تولید فولاد خام چین در ۹ ماه نخست سال به ۷۲۴٫۸ میلیون تن و صادرات فولاد به ۸۵٫۷ میلیون تن رسید که بهترتیب ۲٫۹ و ۲٫۶ درصد کمتر از دوره مشابه است. این آمار تخفیف یکسان در پیشنهادهای صادراتی را اثبات نمیکند.
برای یک تا پنج جلسه آینده، سه سناریوی معاملاتی مطرح است. سناریوی پایه نوسان میلگرد در ۲٬۹۹۰ تا ۳٬۰۲۰ یوان و سنگآهن در ۶۶۵ تا ۶۸۰ یوان است؛ خروج پایدار از این محدودهها با تأیید حجم و معاملات نقدی، آن را باطل میکند. در سناریوی صعودی، تثبیت میلگرد بالای ۳٬۰۲۰، ورق گرم بالای ۳٬۱۶۸ و سنگآهن بالای ۶۸۰ یوان همراه با رشد سفارشهای واقعی ضروری است؛ بازگشت زیر این سطوح، اعتبار سناریو را میگیرد. در سناریوی نزولی، شکست ۲٬۹۹۰ در میلگرد، ۳٬۱۴۲ در ورق گرم و ۶۶۸ یوان در سنگآهن، همراه با افت معاملات فیزیکی، احتمال فشار بیشتر را تقویت میکند؛ بازگشت پایدار قیمت و مصرف، آن را نقض خواهد کرد. فولاد زنگنزن نیز جداگانه در محدوده پایشی ۱۳٬۵۶۰ تا ۱۳٬۹۰۰ یوان ارزیابی میشود. این آستانهها پیشنهاد تحریریهاند، نه پیشبینی قطعی، و باید با دادههای نهایی جلسه چهارم نوامبر بهروزرسانی شوند.
برای بازرگان ایرانی، راهبرد عملی، خرید مرحلهای و حفظ انعطاف قرارداد است. قیمت آتی یوانی را نباید مستقیم با پیشنهاد FOB یا CIF دلاری سنجید؛ گرید، ابعاد، نرخ ارز واقعی، حمل، بیمه، زمان تحویل و هزینه تأمین مالی باید یکسان شوند. نرخ میانی رسمی دلار ۶٫۷۱۵۰ یوان بود؛ معیار تسویه تجاری نیست. افت مواد اولیه میتواند مبنای مذاکره درباره هزینه جایگزینی باشد، نه ادعای سود قطعی فروشنده. در صورت تأیید سناریوی صعودی، تأمین سریع نیازهای ضروری قابل بررسی است؛ در سناریوی نزولی، کاهش تعهدات غیرضروری و درخواست تجدید قیمت اولویت دارد. پیش از معامله نیز نقدشوندگی، اسناد مبدأ و محدودیتهای تسویه و تجارت باید کنترل شوند.
ارسال نظر