


رشد محدود ورق گرم چین در سایه رکود تقاضا
کد خبر: ۱۳۹۹۱۲
۱۹:۴۹
۱۴۰۵/۰۷/۲۷
بازار جهانی فولاد در ۲۷ مهر با وجود افزایش دو دلاری قیمت ورق گرم صادراتی چین، همچنان تحت فشار ضعف تقاضا و تشدید رقابت صادراتی قرار دارد. قیمت ورق گرم Q235B چین به ۴۹۶ دلار بهازای هر تن FOB تیانجین رسید، اما پیشبینی کاهش ۲ درصدی مصرف فولاد چین در سال ۲۰۲۶، پایداری این رشد را با تردید مواجه میکند. در ترکیه نیز میلگرد صادراتی با نرخ ۶۰۹ دلار در هر تن، تحت تأثیر ضعف سفارشها، هزینه تأمین قراضه و محدودیت سهمیههای وارداتی اروپا قرار دارد.




به گزارش نبض بورس، بازار جهانی فولاد در آغاز هفته جدید با دو روند متفاوت روبهرو شده است؛ قیمت برخی محصولات صادراتی چین اندکی افزایش یافته، اما ضعف مصرف داخلی و محدودیت فرصتهای صادراتی، چشمانداز رشد پایدار قیمتها را تضعیف میکند. در ترکیه نیز کاهش قدرت خرید و دشواری انتقال هزینه مواد اولیه به قیمت نهایی، فشار بر تولیدکنندگان را ادامه داده است.
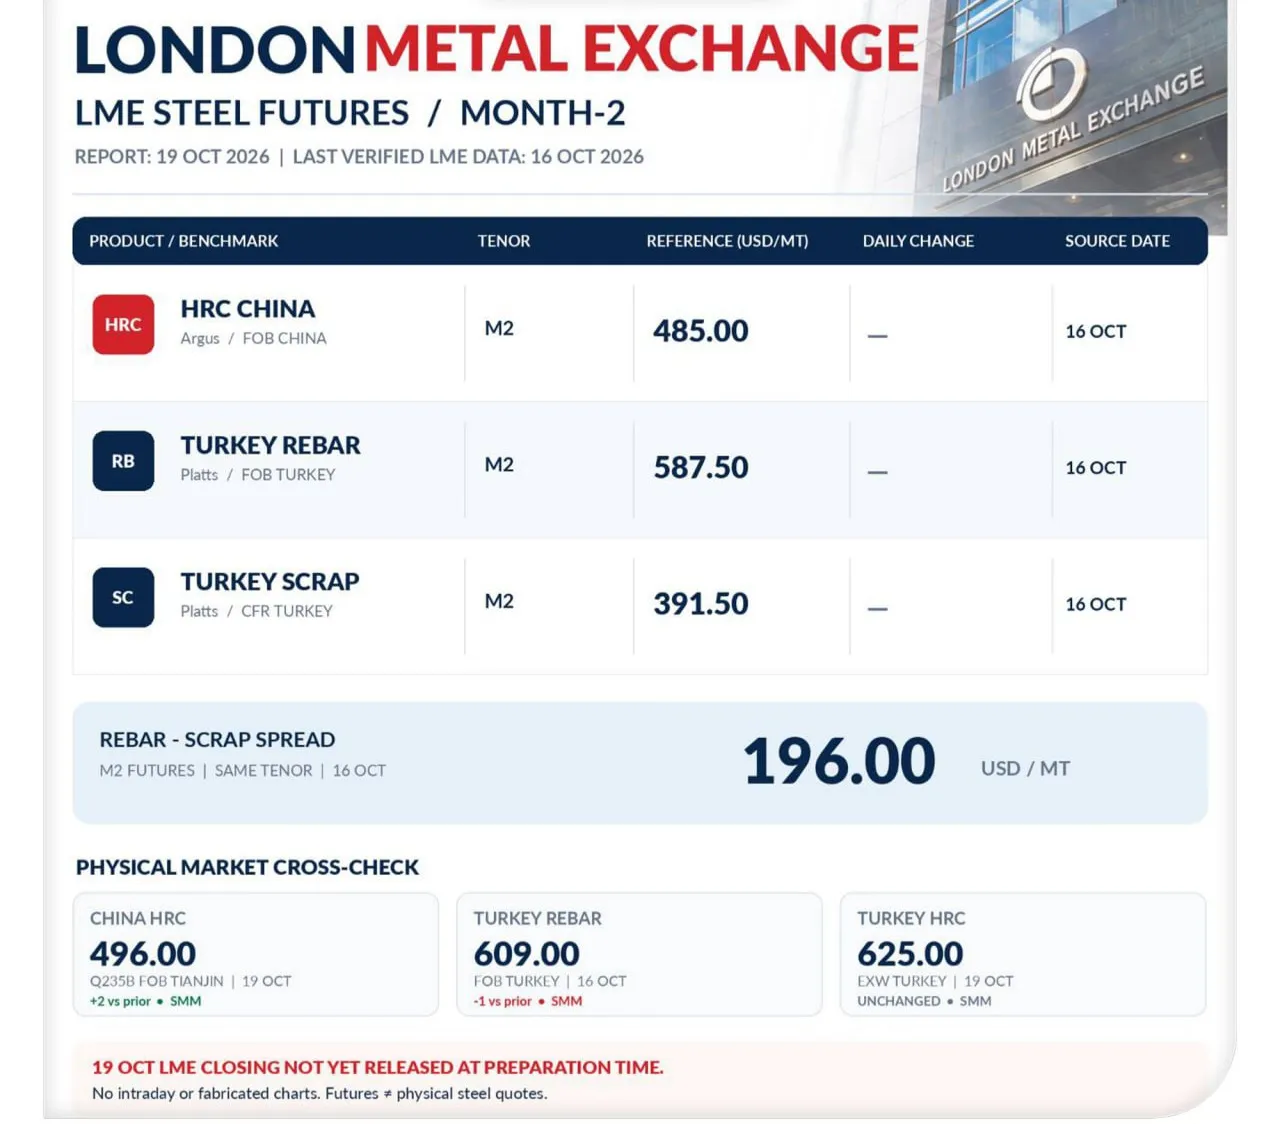
بر اساس ارزیابیهای بازار فیزیکی مؤسسه SMM در روز دوشنبه ۱۹ اکتبر، قیمت ورق گرم Q235B چین در مبدا تیانجین با دو دلار افزایش به ۴۹۶ دلار در هر تن FOB رسید. ورق گرم SAE1006 صادراتی از جینگتانگ نیز با همین میزان افزایش، ۴۹۴ دلار در هر تن قیمتگذاری شد. شمش فولادی ۳SP چین نیز با یک دلار افزایش به ۴۶۶ دلار در هر تن FOB تیانجین رسید.
با این حال، افزایش محدود قیمتها هنوز نشانهای قطعی از تغییر روند بازار نیست؛ بهویژه آنکه پیشبینی انجمن جهانی فولاد از کاهش ۲ درصدی مصرف فولاد چین در سال ۲۰۲۶ حکایت دارد.
اداره ملی آمار چین اعلام کرد اقتصاد این کشور در سهماهه سوم ۲۰۲۶ نسبت به مدت مشابه سال قبل ۴.۵ درصد رشد کرده و تولید صنعتی در سپتامبر نیز افزایش ۵.۵ درصدی داشته است. با وجود این عملکرد، ضعف بخش املاک و فعالیتهای ساختمانی همچنان مانع تبدیل رشد اقتصادی به افزایش فراگیر تقاضای فولاد شده است.
در چنین شرایطی، رشد قیمت محصولات صادراتی را باید در چارچوب نوسانات کوتاهمدت بازار ارزیابی کرد. تا زمانی که بهبود تقاضای واقعی و کاهش موجودیها تأیید نشود، افزایش نرخهای صادراتی چین بهتنهایی برای اثبات آغاز یک روند صعودی پایدار کافی نیست.
در بازار ترکیه، آخرین ارزیابی گزارششده SMM در ۱۶ اکتبر، قیمت میلگرد صادراتی را با یک دلار کاهش، ۶۰۹ دلار در هر تن FOB نشان میدهد. این در حالی است که پیشنهادهای برخی کارخانهها برای محمولههای تحویلی در نوامبر در محدوده ۶۱۰ تا ۶۲۰ دلار قرار دارند.
فاصله میان قیمتهای پیشنهادی و نرخ ارزیابیشده بازار، نشانهای از محدودیت قدرت قیمتگذاری تولیدکنندگان در شرایط ضعف سفارشهاست. در چنین وضعیتی، افزایش هزینه مواد اولیه لزوماً به رشد قیمت فروش منجر نمیشود و ممکن است بخشی از فشار هزینهای مستقیماً به حاشیه سود کارخانهها منتقل شود.
بر اساس آخرین قیمتهای قابل استناد قراردادهای ماه دوم بورس فلزات لندن در جمعه ۱۶ اکتبر، قرارداد میلگرد ترکیه ۵۸۷.۵۰ دلار و قرارداد قراضه وارداتی ترکیه ۳۹۱.۵۰ دلار بهازای هر تن ثبت شده است. اختلاف ساده این دو نرخ به ۱۹۶ دلار در هر تن میرسد.
این فاصله قیمتی، حاشیه سود خالص فولادساز نیست؛ زیرا هزینه انرژی، حملونقل، نیروی کار، مالی و سایر هزینههای تولید را در بر نمیگیرد. با این حال، تغییر همزمان قیمت میلگرد و قراضه میتواند برای ارزیابی فشار بر تولیدکنندگان کوره قوس الکتریکی اهمیت داشته باشد. اگر قیمت محصول نهایی کاهش یابد، اما هزینه قراضه متناسب با آن افت نکند، حاشیه تبدیل کارخانهها محدودتر خواهد شد.
تولیدکنندگان ترکیه علاوه بر ضعف سفارشها، با رقابت قیمتی محصولات آسیایی و محدودیت سهمیههای وارداتی اتحادیه اروپا مواجهاند. طبق گزارش SMM در ۱۹ اکتبر، پیشنهادهای صادراتی ورق گرم ترکیه در محدوده ۶۲۰ تا ۶۳۰ دلار در هر تن FOB قرار دارد، در حالی که ورق گرم چین حدود ۵۵۰ دلار در هر تن CFR ترکیه پیشنهاد میشود.
این اختلاف اسمی قیمت، رقابت را برای تولیدکنندگان ترکیه دشوار میکند؛ هرچند مقایسه مستقیم دو نرخ بدون لحاظ کیفیت، هزینه حمل، عوارض و شرایط تحویل، تصویر کاملی از مزیت رقابتی ارائه نمیدهد.
همزمان، تنظیم زمان حمل و ترخیص محمولهها با توجه به وضعیت سهمیههای اروپا، به یکی از عوامل مؤثر بر برنامه صادراتی کارخانههای ترکیه تبدیل شده است. محدودیت دسترسی به بازارهای صادراتی میتواند فشار بر فروش داخلی و منطقهای را افزایش دهد.
انجمن جهانی فولاد در پیشبینی اکتبر خود، رشد مصرف جهانی فولاد در سال ۲۰۲۶ را به صفر کاهش داده و تقاضای جهانی را حدود ۱.۷۲۲ میلیارد تن برآورد کرده است. این چشمانداز در کنار ضعف مصرف چین و مشکلات صادراتی ترکیه، از ادامه احتیاط در بازار حکایت دارد.
در سناریوی پایه، قیمت محصولات صادراتی چین ممکن است در واکنش به تغییرات کوتاهمدت عرضه و تقاضا نوسان کند، اما تداوم رشد به بهبود مصرف واقعی و کاهش موجودیها وابسته است. در ترکیه نیز ضعف سفارشهای میلگرد و محدودیتهای صادراتی میتواند مانع تقویت پایدار قیمتها شود.
ارسال نظر


نیازمندیها

