


واگرایی مواد اولیه و فولاد نهایی در چین
کد خبر: ۱۳۹۸۸۸
۱۴:۵۸
۱۴۰۵/۰۷/۲۷
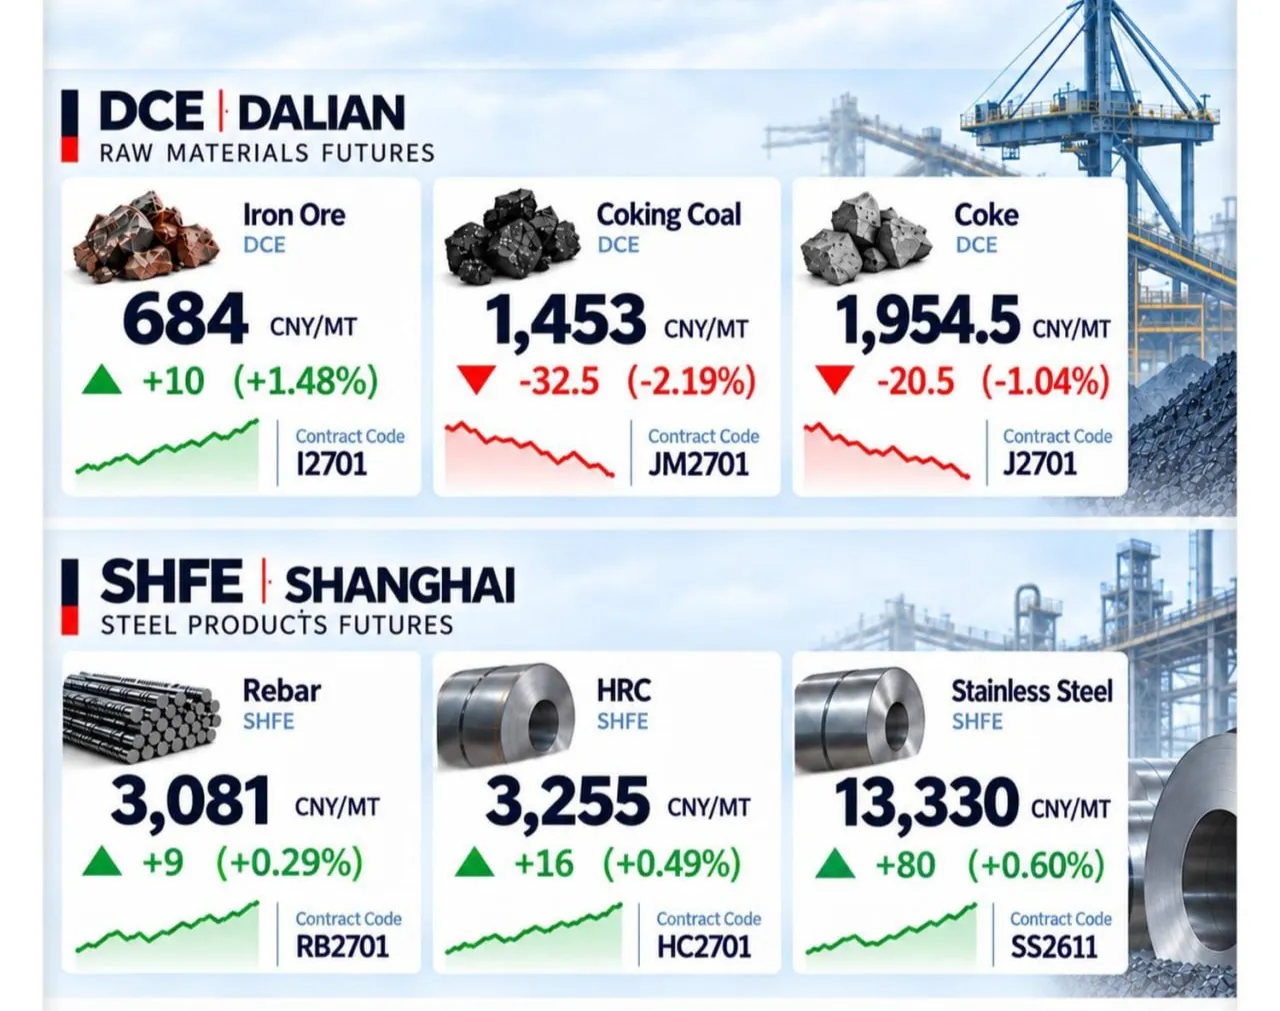
معاملات ۱۹ اکتبر ۲۰۲۶ در بورسهای شانگهای و دالیان تصویری دوگانه از زنجیره فولاد چین نشان داد؛ در دالیان، سنگآهن I2701 با رشد ۱.۴۸ درصدی به ۶۸۴ یوان رسید، اما زغالسنگ ککشو JM2701 با افت ۲.۱۹ درصدی در ۱۴۵۳ یوان و کک J2701 با کاهش ۱.۰۴ درصدی در ۱۹۵۴.۵ یوان بسته شدند، در حالی که در شانگهای هر سه محصول نهایی مثبت بودند و میلگرد RB2701 به ۳۰۸۱ یوان، ورق گرم HC2701 به ۳۲۵۵ یوان و استنلس استیل SS2611 به ۱۳۳۳۰ یوان رسیدند؛ همین واگرایی مهمترین پیام امروز بازار است: هزینه بخشی از مواد اولیه کاهش یافته، در حالی که قیمت محصولات فولادی اندکی تقویت شده است.




به گزارش نبض بورس، در دابلکک، فشار نزولی همچنان محسوس است. مؤسسه SMM امروز JM2701 را در محدوده ۱۴۳۶.۵ تا ۱۴۸۰ یوان گزارش کرده و آخرین قیمت ۱۴۵۳ یوان را با افت ۲.۱۹ درصدی ثبت کرده است. این رفتار ادامه همان روندی است که در هفته گذشته با بازگشت بخشی از تولید معادن، فشار بر سود واحدهای ککسازی و احتیاط فولادسازان در خرید شکل گرفت. افت زغالسنگ ککشو و کک از منظر کارخانه فولاد الزاماً سیگنال منفی نیست؛ زیرا کاهش هزینه تولید چدن، در صورت ثبات قیمت فولاد، میتواند حاشیه سود را ترمیم کند.
سنگآهن اما برخلاف دابلکک رشد کرد. بخشی از این حرکت را میتوان بازگشت فنی پس از افت هفته قبل دانست، اما دادههای بنیادی هنوز اجازه تفسیر آن بهعنوان شروع روند صعودی قدرتمند را نمیدهند. آمار رسمی چین که امروز منتشر شد نشان میدهد تولید چدن در سپتامبر ۱.۴ درصد کمتر از سال قبل بوده و تولید محصولات فولادی نیز ۳.۸ درصد کاهش داشته است؛ در مقابل، تولید فولاد خام ۰.۱ درصد افزایش یافته است. بنابراین رشد امروز سنگآهن بیشتر به اصلاح موقعیتها و حفظ مصرف کورههای بلند شباهت دارد تا جهش تقاضای بنیادی.
در شانگهای شرایط متعادلتر بود. موجودی مصالح ساختمانی در آخرین داده SMM ۳.۶۳ درصد هفتگی کاهش یافته و تقاضای پس از تعطیلات تا حدی به حالت عادی برگشته است؛ با این حال خود SMM بازار را در «تعادل ضعیف» توصیف میکند. این داده با رشد محدود میلگرد سازگار است: خریدار بازگشته، اما هنوز خبری از موج تقاضای قدرتمند نیست. ورق گرم نیز از شرایط بهتر بخش تولید حمایت میگیرد؛ تولید صنعتی چین در سپتامبر ۵.۵ درصد و بخش تولید کارخانهای ۶ درصد رشد سالانه داشته است.
بنچمارکهای خارجی نیز همین تصویر محتاطانه را تقویت میکنند. در ترکیه، آخرین ارزیابی معتبر قراضه HMS 1&2 80:20 در محدوده ۳۹۵ تا ۴۰۰ دلار CFR قرار دارد؛ تقاضای ضعیف محصولات نهایی مانع رشد قراضه شده، اما هزینه حمل بالا و محدودیت عرضه اجازه افت شدید را نمیدهد. در همان گزارش، میلگرد صادراتی ترکیه ۶۱۵ تا ۶۲۵ دلار FOB ارزیابی شده است. بورس فلزات لندن (LME) نیز قراردادهای رسمی قراضه CFR ترکیه و ورق گرم FOB چین را بهعنوان بنچمارکهای جهانی حفظ میکند، هرچند داده رایگان آن با تأخیر منتشر میشود.
بازار امروز بیش از آنکه از جهش تقاضا خبر دهد، از بهبود نسبی اسپرد فولادسازان حکایت دارد. افت دابلکک همراه با رشد میلگرد و ورق گرم برای سود کارخانهها مطلوب است؛ اما انجمن جهانی فولاد (worldsteel) همچنان کاهش ۲ درصدی تقاضای فولاد چین در ۲۰۲۶ را پیشبینی میکند و ضعف املاک و زیرساخت را عامل اصلی میداند.
بنابراین سناریوی پایه، تثبیت محصولات فولادی با نوسان مواد اولیه است، نه آغاز یک موج صعودی پایدار. در چنین شرایطی، استراتژی معاملاتی بهینه، خرید در اصلاحها و فروش در مقاومتها است و معاملهگران باید از تعقیب قیمت در پی رشدهای مقطعی پرهیز کنند. مهمترین محرکهایی که میتوانند این سناریو را تغییر دهند شامل کاهش پایدار موجودی محصولات فولادی، بازگشت تقاضای ساختوساز به دنبال محرکهای دولتی، ترمیم پایدار حاشیه سود کارخانهها و کاهش تولید چدن است. تا زمان تحقق همزمان این عوامل، احتمال تداوم وضعیت فعلی — یعنی تثبیت قیمت محصولات نهایی همراه با نوسان مواد اولیه — بیشتر از شکلگیری یک روند صعودی پایدار خواهد بود.
ارسال نظر


نیازمندیها

