اخبار فوری
شکاف میلگرد و قراضه ترکیه زیر فشار/ بازار ورق گرم چین گرفتار ضعف تقاضا و افزایش موجودی
کد خبر: ۱۳۹۴۹۳
۲۲:۰۴
۱۴۰۵/۰۷/۲۰
بازار فولاد در هفته منتهی به ۹ اکتبر با ضعف تقاضا و افزایش فشار بر حاشیه تولید مواجه شد.


به گزارش نبض بورس، بررسی تحولات هفته گذشته نشان میدهد مهمترین فشار بر زنجیره فولاد ترکیه از ناهماهنگی قیمت محصول نهایی و هزینه تأمین قراضه ناشی شده است. در چین نیز انباشت موجودی پس از تعطیلات و کاهش حمایت هزینه مواد اولیه، مانع تقویت بازار ورق گرم شده است.
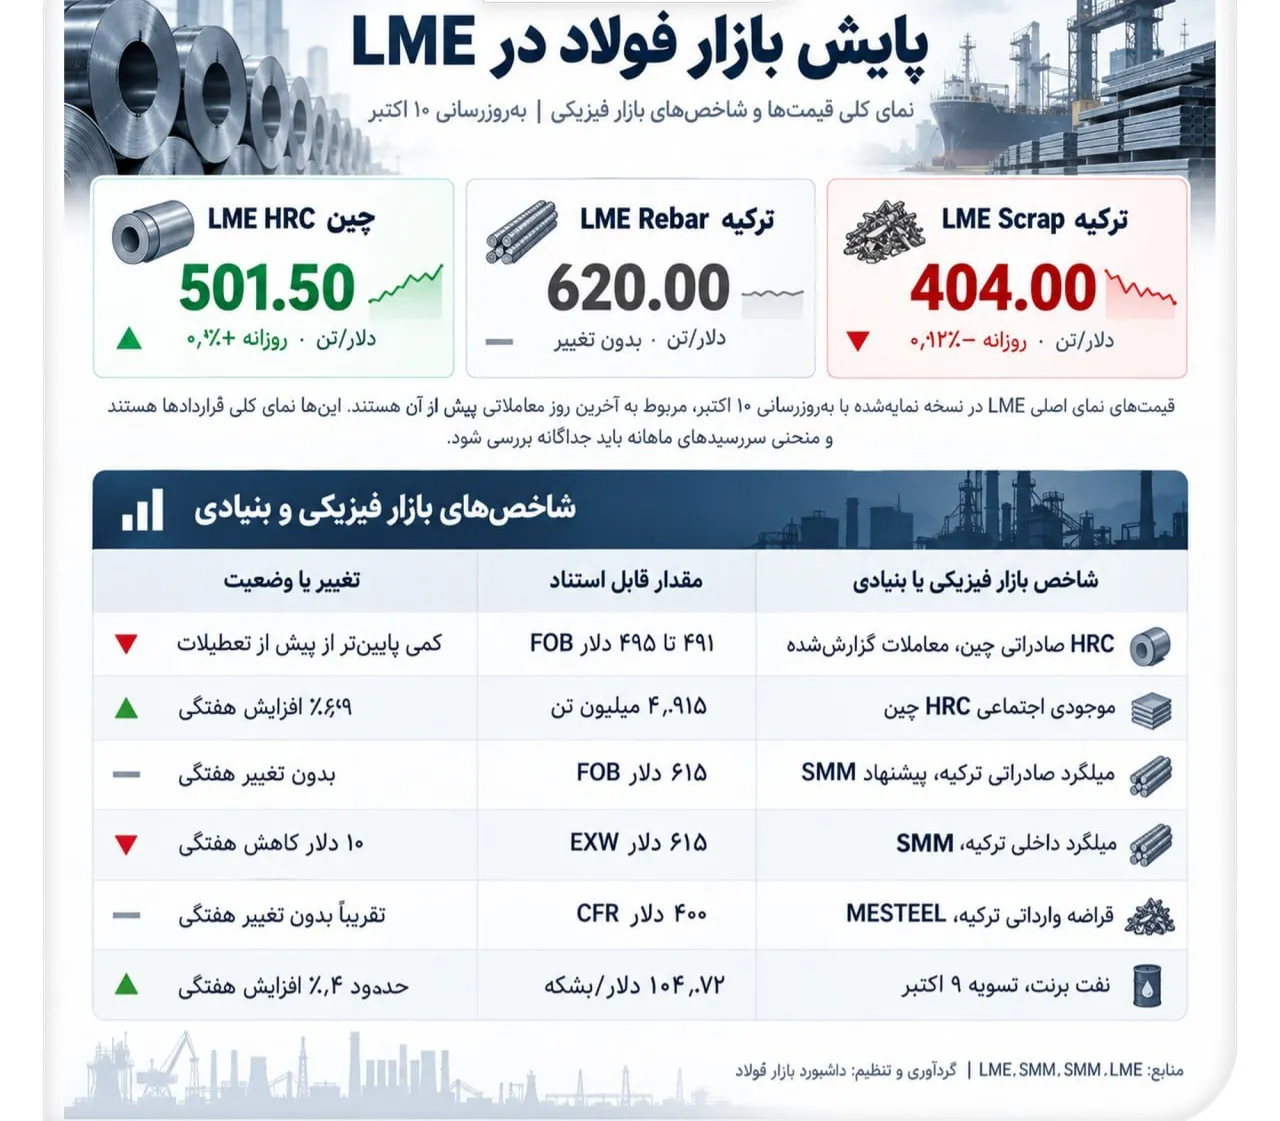
در حالی که قیمت پیشنهادی صادراتی میلگرد ترکیه در گزارش هفتگی Shanghai Metals Market در سطح ۶۱۵ دلار FOB ثابت ماند، میلگرد داخلی این کشور ۱۰ دلار بهازای هر تن کاهش یافت و به ۶۱۵ دلار EXW رسید. کاهش قیمت فروش داخلی، در کنار مقاومت نسبی قیمت قراضه، فشار بر حاشیه تبدیل تولیدکنندگان کوره قوس الکتریکی را افزایش داده است.
نکته مهم درباره دامنه گزارش: سه شاخص موردنظر، قراردادهای آتی LME هستند؛ بنابراین قیمت آتی، ارزیابی نقدی Argus یا Platts و پیشنهاد فروش کارخانه نباید با یکدیگر اشتباه گرفته شوند. در منابع عمومی بررسیشده، قیمتهای نهایی تمام سررسیدهای LME قابل استخراج نبودند. به همین دلیل، تحلیل روند آتی با استفاده از تغییرات منتشرشده انجام میشود و برای قیمتهای فیزیکی، فقط ارقام تاریخدار و قابل انتساب ارائه خواهد شد.
بر مبنای قیمتهای نمای اصلی LME، اختلاف میلگرد و قراضه در آخر هفته ۲۱۶ دلار بهازای هر تن است. این عدد فقط اسپرد ساده دو قیمت نمایشدادهشده است و نباید با حاشیه سود واقعی تولید یا اسپرد یک سررسید مشخص آتی یکسان گرفته شود.
نکته قابل توجه این است که دادههای هفتگی بازار فیزیکی از کاهش قیمت میلگرد در بخشی از بازار ترکیه حکایت دارند، اما قراضه افت متناسبی نشان نداده است. در نتیجه، هرچند اسپرد نمای اصلی LME در آخرین مقطع ۲۱۶ دلار است، نمیتوان بدون داده همسررسید ابتدا و انتهای هفته، میزان تغییر هفتگی خود این اسپرد را قطعی دانست.
ضعف تقاضای فولاد، فشار هزینه را خنثی میکند؛ قراضه ترکیه در برابر افت میلگرد مقاومت میکند
هفته ۵ تا ۹ اکتبر ۲۰۲۶ برای بازار جهانی فولاد با دو روند مهم همراه بود: کاهش حمایت هزینههای تولید در چین و تشدید فشار بر حاشیه تبدیل کارخانههای فولادسازی ترکیه. برآیند گزارشهای SMM، Platts، SteelOrbis و MESTEEL نشان میدهد افزایش هزینهها دیگر بهآسانی به قیمت محصولات نهایی منتقل نمیشود.
بازار چین پس از تعطیلات هفتروزه با رشد موجودی HRC روبهرو شد. موجودی ۴٫۹۱۵ میلیونتنی ورق گرم در نمونه آماری SMM، همراه با افزایش ۶٫۶۹ درصدی هفتگی، نشان میدهد سرعت مصرف و خروج کالا از انبارها از حجم انباشتشده عقب مانده است.
همزمان، کاهش قیمت کک و ضعف سنگآهن، هزینه تولید فولاد به روش کوره بلند را پایین آورده است. این تحول برخلاف دورههای رونق، الزاماً به بهبود سود کارخانهها منجر نمیشود؛ زیرا تقاضای ضعیف بخشی از کاهش هزینه را به فشار بر قیمت فروش تبدیل میکند.
در بازار صادراتی نیز معاملات گزارششده HRC چین در محدوده ۴۹۱ تا ۴۹۵ دلار FOB قرار داشت. تداوم این وضعیت میتواند مزیت رقابتی تولیدکنندگان ارزانتر چینی را در بازارهای جنوب شرق آسیا حفظ کند.
در ترکیه، کاهش فروش میلگرد، مهمترین عامل تغییر رفتار خریداران قراضه بود. ارزیابی Platts در ۵ اکتبر، میلگرد صادراتی را ۶۲۰ دلار FOB و قراضه وارداتی را ۴۰۴ دلار CFR ثبت کرد. این فاصله ۲۱۶ دلاری، حاشیه تبدیل ساده محسوب میشود.
گزارش هفتگی MESTEEL در ۹ اکتبر، قراضه را حدود ۴۰۰ دلار CFR و پیشنهادهای میلگرد صادراتی را در محدوده ۶۱۵ تا ۶۲۵ دلار FOB اعلام کرد. مقایسه این ارزیابیها، پس از توجه به تفاوت روش قیمتگذاری، نشان میدهد میلگرد با فشار بیشتری از جانب تقاضا مواجه بوده است.
رابطه اقتصادی این دو بازار روشن است: کاهش فروش میلگرد، توان کارخانه برای خرید قراضه گرانتر را محدود میکند. در نتیجه، کارخانهها با کاهش حجم خرید یا درخواست تخفیف، تلاش میکنند فشار را به تأمینکنندگان مواد اولیه منتقل کنند. بااینحال، هزینه حمل و شرایط عرضه قراضه میتواند سرعت این انتقال را کاهش دهد.
فولاد چین و ترکیه؛ رقابت صادراتی تحت تأثیر محدودیتهای اروپا
در بازارهای منطقهای، قیمت صادراتی HRC چین به تصمیمهای تجاری سایر تولیدکنندگان فشار وارد میکند. ورق گرم صادراتی ترکیه در هفته گذشته حدود ۶۱۰ دلار FOB پیشنهاد شد، در حالی که قیمتهای صادراتی چین بهمراتب پایینتر بودند.
در اروپا اما سهمیههای وارداتی و هزینههای کربنی، صرفاً پایینتر بودن قیمت FOB را به مزیت قطعی خرید تبدیل نمیکنند. پرشدن سهمیههای وارداتی ترکیه و هند، هزینه مؤثر ورود محمولهها را افزایش داده و موجب جدایی رفتار قیمت اروپا از بازار آسیا شده است.
نفت برنت هفته را با قیمت تسویه ۱۰۴٫۷۲ دلار و رشد حدود ۲٫۴ درصدی به پایان رساند. افزایش انرژی، همراه با مخاطرات حملونقل دریای سیاه، هزینه تأمین مواد اولیه و صادرات فولاد را بالا نگه میدارد.
از این منظر، کارخانههای ترکیه با وضعیتی دشوار مواجهاند: بازار محصول نهایی امکان افزایش قیمت ندارد، اما هزینه حمل قراضه و ریسک لجستیکی به همان نسبت کاهش نمییابد.
سناریوی غالب برای بازار فولاد، تداوم نوسان محدود با تمایل نزولی در محصولات دارای تقاضای ضعیف است. در چین، سرعت کاهش موجودی ورق گرم و نتیجه مذاکرات کاهش قیمت کک تعیینکننده خواهد بود. در ترکیه نیز عامل اصلی، توان تولیدکنندگان برای تثبیت قیمت میلگرد یا گرفتن تخفیف بیشتر از فروشندگان قراضه است.
در صورت کاهش قراضه بدون افت متناسب میلگرد، حاشیه تبدیل فولادسازان ترکیه بهبود مییابد. در مقابل، ادامه افت میلگرد در شرایط مقاومت قراضه میتواند کاهش تولید و تعویق خرید مواد اولیه را تشدید کند.
برای بازرگانان، تمرکز بر نقدشوندگی سفارشها، هزینه تحویل واقعی و قراردادهای کوتاهمدت قابل تعدیل قیمت، نسبت به خرید بر مبنای انتظار افزایش عمومی قیمت فولاد، منطقیتر ارزیابی میشود
ارسال نظر
نیازمندیها