اخبار فوری
واگرایی مس و فلزات صنعتی/ کاهش ذخایر مس در برابر فشار دلار، انرژی و تقاضای شکننده چین
کد خبر: ۱۳۹۴۹۵
۲۲:۰۹
۱۴۰۵/۰۷/۲۰
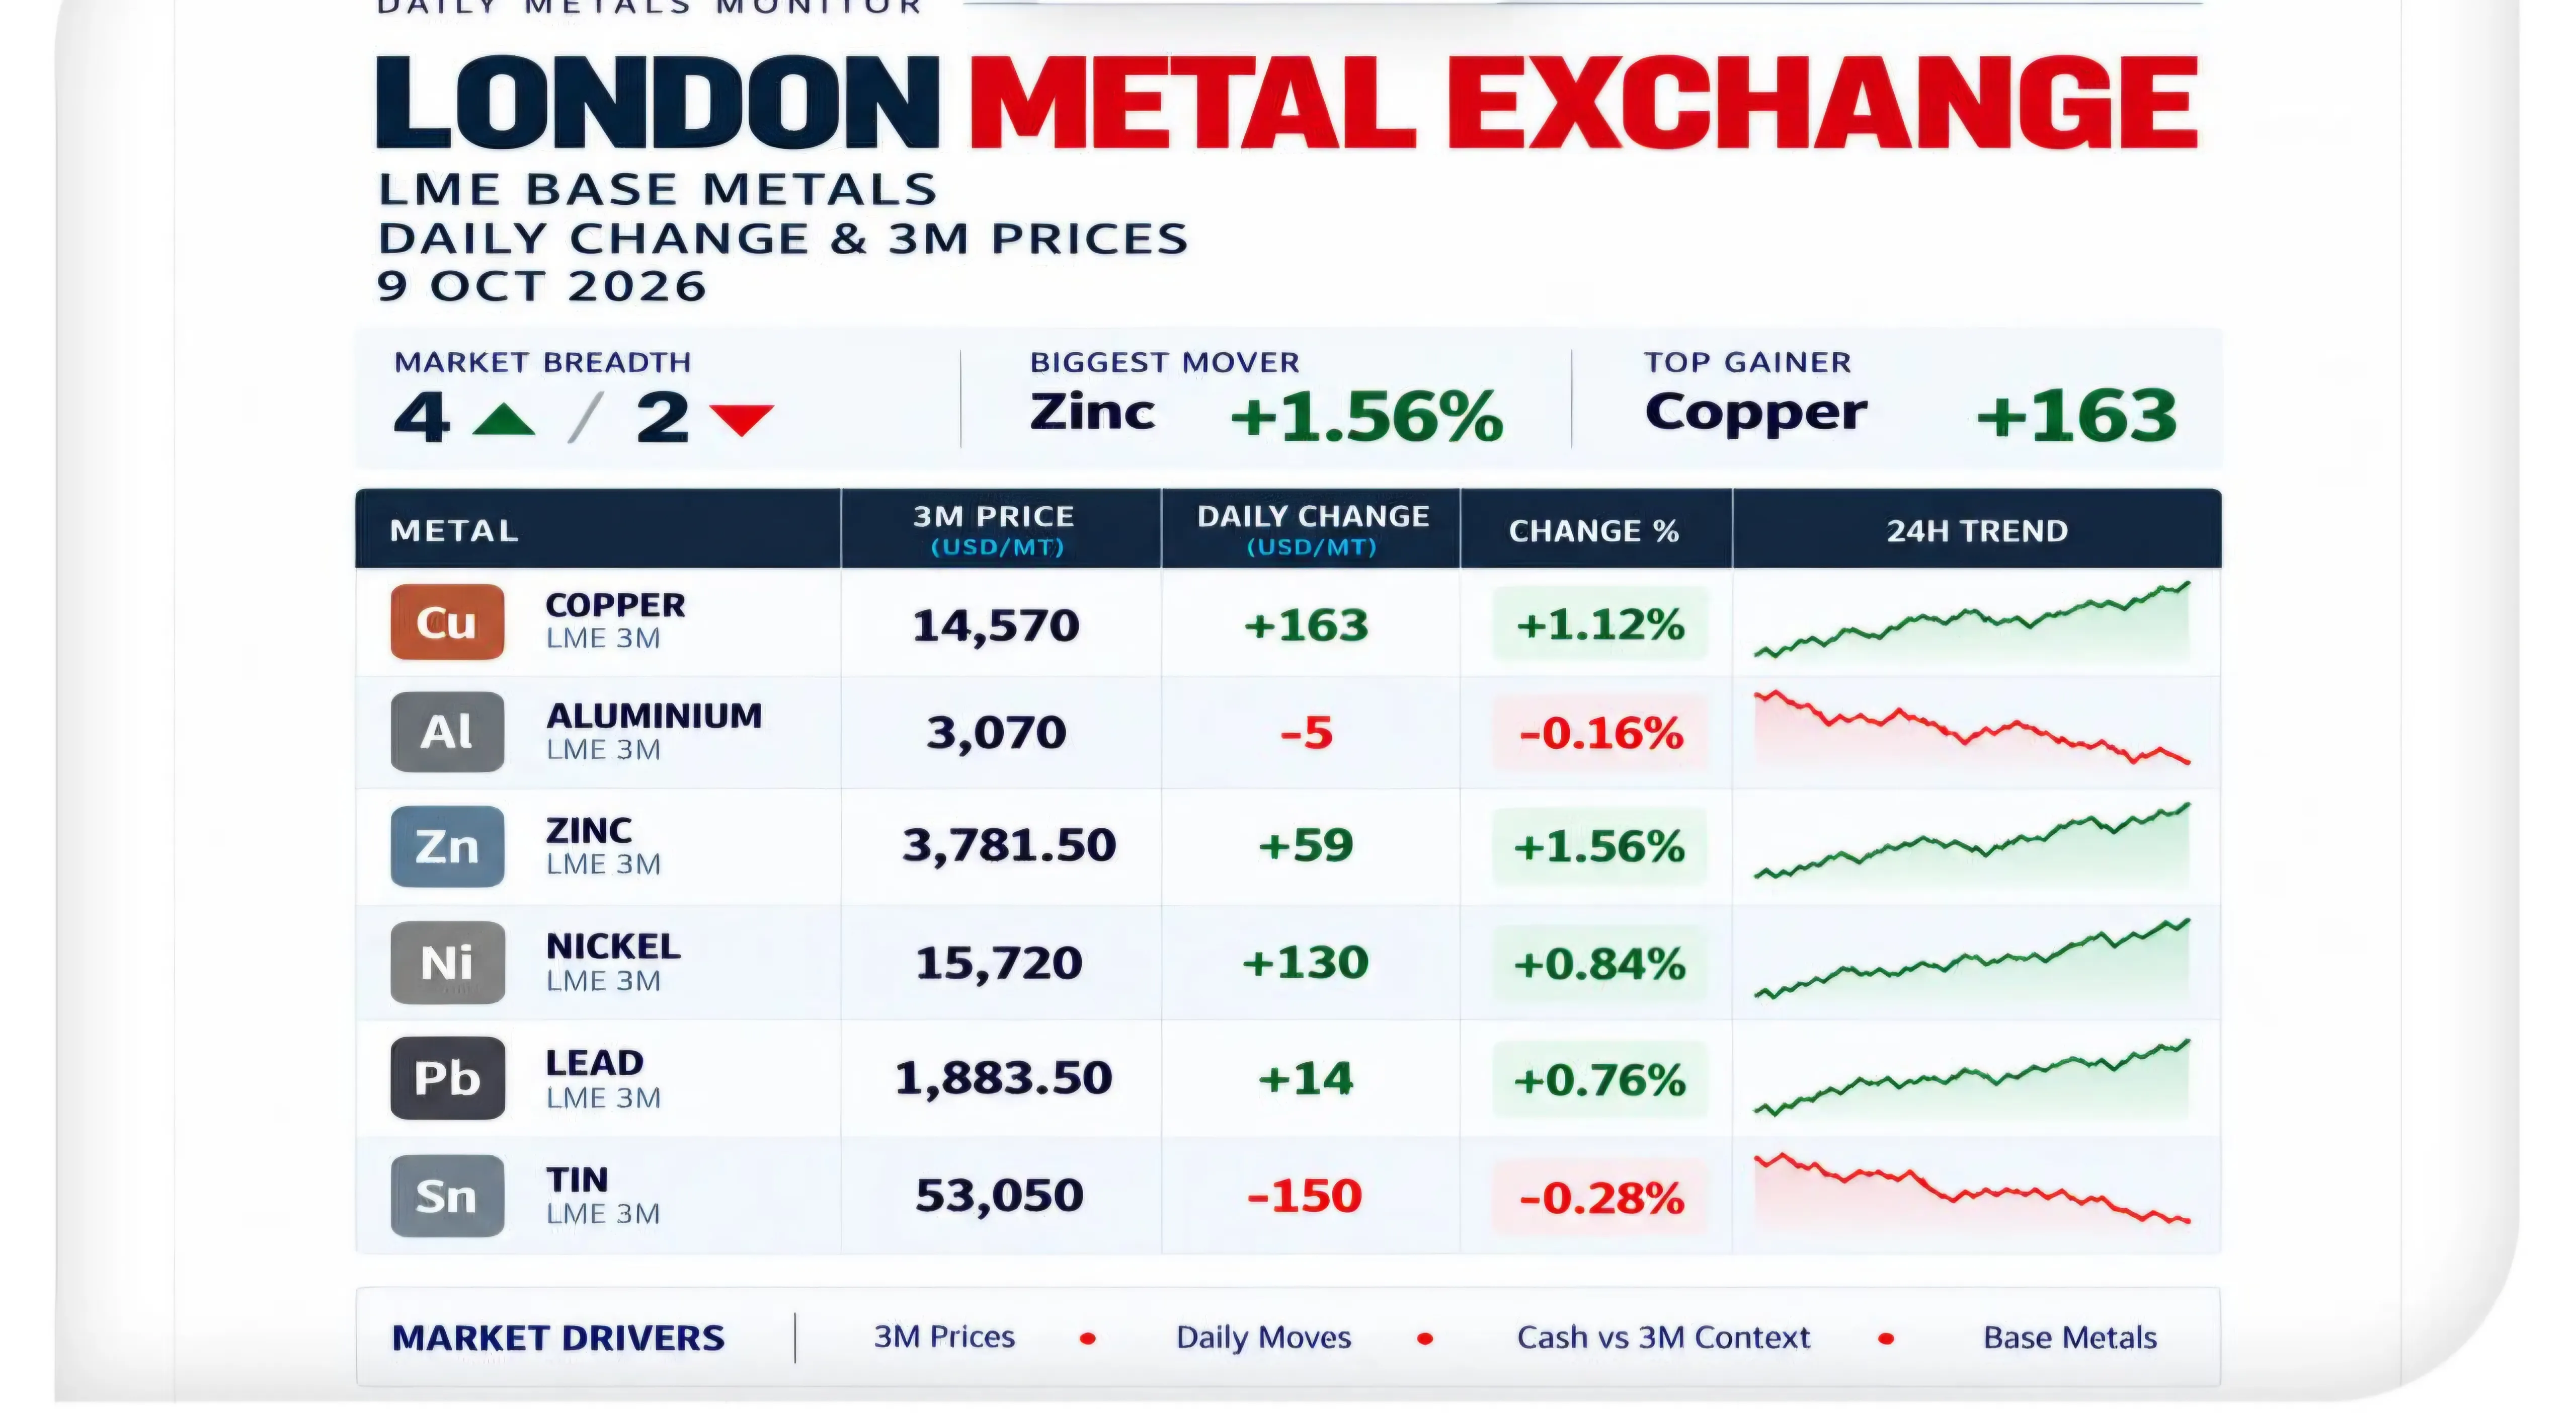
بازار فلزات پایه بورس لندن در هفته منتهی به ۹ اکتبر شاهد واگرایی قیمتها بود.


به گزارش نبض بورس، بازار فلزات پایه لندن در هفته گذشته عملکرد یکسانی نداشت. مس از محدودیت عرضه و کاهش موجودی انبارهای LME حمایت گرفت، درحالیکه آلومینیوم، قلع و بخشی از دیگر فلزات زیر فشار متغیرهای کلان و شرایط متفاوت تقاضای فیزیکی قرار داشتند.
در این گزارش، شش فلز اصلی LME بررسی میشوند: مس، آلومینیوم، روی، نیکل، سرب و قلع. معیار مقایسه هفتگی، قیمت تسویه نقدی رسمی (Cash Official Settlement) در جمعه ۲ اکتبر و جمعه ۹ اکتبر است؛ نه مقایسه با قیمت لحظهای یا اختلاط قراردادهای سهماهه با قیمت نقدی.
قیمت نقدی مرجع معاملات فیزیکی با قیمت Closing قرارداد سهماهه که مبنای برخی محاسبات بازار مشتقه است تفاوت دارد. این تفکیک در روش رسمی بورس فلزات لندن نیز تصریح شده است.
مس در مسیر متفاوت؛ فشار عرضه در برابر ضعف سایر فلزات
هفته منتهی به ۹ اکتبر ۲۰۲۶، بازار فلزات پایه لندن شاهد واگرایی قابل توجه قیمتها بود. درحالیکه مس ۲٫۳۳ درصد رشد کرد، آلومینیوم ۱٫۷۴ درصد و قلع ۲٫۶۸ درصد کاهش یافتند. این اختلاف عملکرد نشان میدهد نگرانیهای مربوط به عرضه، موجودی و تقاضای فیزیکی، اثر فشار عمومی دلار و نرخ بهره را در برخی بازارها خنثی کرده است.
مس؛ همزمانی کاهش موجودی و ریسک اختلال تولید
مهمترین عامل حمایت از مس، کاهش موجودی قابل تحویل LME و نگرانی درباره تولید معادن شیلی بود. موجودی مس طی هفته ۱۵٬۶۲۵ تن کاهش یافت و به ۲۳۳٬۰۲۵ تن رسید.
همزمان، احتمال اختلال در فعالیت معدن Centinela در شیلی و افزایش پریمیوم وارداتی Yangshan چین به ۱۲۵ دلار، انتظارات مربوط به محدودیت عرضه فوری را تقویت کرد. در چنین وضعیتی، کاهش موجودی با تقاضای وارداتی ارتباط پیدا میکند و فشار خرید نقدی میتواند قیمت نزدیکمدت را سریعتر از قیمت سهماهه افزایش دهد.
آلومینیوم؛ غلبه ضعف بازار فیزیکی آسیا بر ریسک عرضه
آلومینیوم برخلاف مس هفتهای نزولی داشت. گزارش CRU از کاهش پریمیومهای منطقهای در آسیا، افزایش موجودیهای محلی و احتیاط خریداران حکایت دارد. درحالیکه اختلال عرضه خاورمیانه و هزینه بالای انرژی همچنان برای تولیدکنندگان مخاطرهآمیز است، افت تقاضای فیزیکی در آسیا مانع انعکاس کامل این فشارها در قیمت پایه شد.
نتیجه، جدایی قیمت جهانی LME از پریمیومهای منطقهای است؛ موضوعی که برای محاسبه قیمت واقعی واردات اهمیت مستقیم دارد.
روی؛ انتقال فلز چین به انبارهای جهانی
روی با رشد ۱٫۱۱ درصدی هفته را به پایان رساند. افزایش صادرات روی تصفیهشده چین به دلیل اختلاف قیمت داخلی و خارجی، به ورود فلز به انبارهای LME کمک کرده است.
بر اساس تحلیل Reuters، صادرات ماه اوت چین به ۴۰٬۶۶۸ تن رسید. بااینحال، هزینه بالای انرژی و فشار بر ظرفیت ذوب اروپا موجب شده بازار جهانی همچنان نسبت به محدودیت عرضه حساس باشد.
این رابطه توضیح میدهد چرا با وجود رشد موجودی انبارهای LME، قیمت نقدی روی نسبت به سهماهه همچنان در وضعیت Backwardation باقی ماند.
نیکل و سرب؛ حمایت محدود و متفاوت
نیکل در پایان هفته رشد خفیف ۰٫۷۱ درصدی ثبت کرد. بااینحال، گسترش ظرفیت فرآوری نیکل در اندونزی و ضعف انتقال هزینه مواد اولیه به قیمت فولاد زنگنزن، مانع شکلگیری انتظارات صعودی قدرتمند شده است.
گزارش SMM نشان میدهد قیمت NPI اندونزی در سهماهه سوم ۸٫۲ درصد کاهش یافت، اما هزینه تولید ورق گرم زنگنزن متناسب با آن پایین نیامد. این موضوع اهمیت ترکیب مواد اولیه و ساختار هزینه تولید را نشان میدهد.
در سرب، کاهش ۷٬۰۵۰ تنی موجودی LME به رشد محدود قیمت کمک کرد، اما بازار باتریهای فرسوده چین پس از تعطیلات با خریدهای عمدتاً ضروری و بدون جهش محسوس تقاضا مواجه بود.
قلع؛ اصلاح قیمت با وجود محدودیت عرضه
قلع ضعیفترین عملکرد هفته را ثبت کرد. فشار دلار و موقعیتهای معاملاتی موجب فروش سنگین قراردادهای آتی شد؛ SMM در یکی از نشستهای شبانه، کاهش بیش از ۵ درصدی قیمت قلع LME را گزارش کرد.
بااینحال، کاهش موجودی انبارها و تقاضای ساختاری صنایع الکترونیک نشان میدهد افت هفتگی لزوماً به معنای رفع محدودیت بنیادی عرضه نیست.
نقش انرژی، دلار و اقتصاد چین
نفت برنت هفته را در ۱۰۴٫۷۲ دلار به پایان رساند. افزایش هزینه انرژی، بهویژه برای واحدهای ذوب آلومینیوم و روی، میتواند هزینه تولید را بالا ببرد؛ اما همزمان با تقویت انتظارات تورمی و نرخ بهره، فشار مالی بر خریداران فلزات را نیز افزایش میدهد.
شاخص PMI تولید چین در سپتامبر به ۵۰٫۱ رسید؛ نشانهای از بهبود محدود تولید، بدون تأیید یک جهش فراگیر در تقاضا.
ارسال نظر
نیازمندیها