اخبار فوری
دابلکک میدود، سنگآهن جا میماند/ فولاد چین میان کف عرضه و سقف
کد خبر: ۱۳۹۳۸۳
۱۵:۰۷
۱۴۰۵/۰۷/۱۹
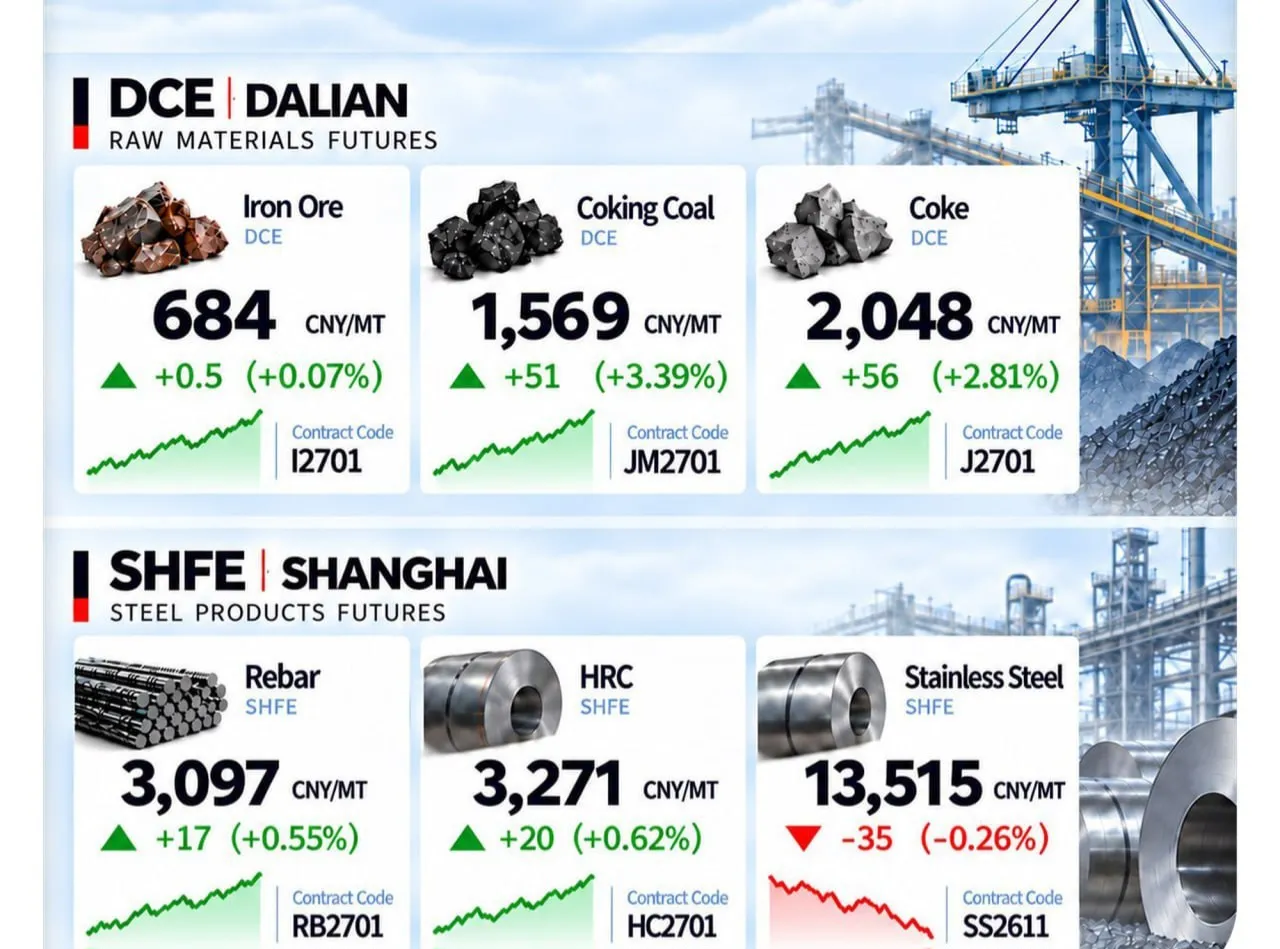
بازار فولاد چین پس از بازگشت از تعطیلات «هفته طلایی» وارد وضعیتی شده که مهمترین مشخصه آن واگرایی مواد اولیه با فولاد نهایی است؛ سنگآهن قرارداد اصلی دالیان در محدوده ۶۸۳ تا ۶۸۴ یوان باقی مانده، در حالی که زغال ککشو و کک با جهشهای محسوس وارد آخر هفته شدهاند و در شانگهای نیز میلگرد حوالی مرز ۳۱۰۰ یوان و ورق گرم نزدیک ۳۲۷۰ یوان نوسان میکنند؛ یعنی بازار فولاد نهایی توانسته بخشی از افت پس از تعطیلات را جبران کند، اما هنوز نشانهای از یک روند صعودی فراگیر دیده نمیشود.


به گزارش نبض بورس، ضعف سنگآهن بنیادیتر از یک اصلاح تکنیکی است. مؤسسه Mysteel گزارش کرده معاملات سنگآهن در بنادر اصلی ۹ اکتبر ۷۳ درصد نسبت به روز قبل افزایش یافته، اما همزمان موجودی وارداتی ۴۷ بندر ۹۶۳ هزار تن بالا رفته و تولید روزانه چدن مذاب کارخانههای نمونه فقط ۲.۳۳۸ میلیون تن بوده است. این یعنی افزایش معامله بیشتر «فعالشدن بازار پس از تعطیلی» است تا جهش واقعی مصرف. مؤسسه SMM نیز انتظار دارد عرضه جهانی و ورود محمولهها در سهماهه چهارم بالا بماند و کاهش سود فولادسازان تقاضای سنگآهن را محدود کند؛ بنابراین خریدار کارخانهای در سنگآهن هنوز خرید نیازمحور دارد، نه خرید تهاجمی برای انبارسازی.
اما داستان زغال ککشو و کک متفاوت است. صعود شدید معاملات آتی میتواند ناشی از پوشش فروشهای استقراضی، نگرانی عرضه و بازگشت سرمایههای سفتهبازانه باشد؛ بااینحال بازار فیزیکی هنوز این صعود را کامل تأیید نمیکند. شاخص زغال ککشوی SteelHome در ۱۰ اکتبر نسبت به هفته قبل حدود ۲ درصد پایینتر بود و SMM از آغاز دور دوم کاهش قیمت خرید کک توسط فولادسازان خبر میدهد. کارخانههای زیانده به افزایش هزینه خوراک مقاومت میکنند؛ در نتیجه «دابلکک» در کوتاهمدت قدرت خریدار دارد، اما اگر بازار نقدی همراه نشود، بخشی از این رشد استعداد تخلیه دارد.
در محصولات نهایی، تصویر متعادلتر است. معاملات ساختمانی طبق Mysteel ۲۶ درصد پس از تعطیلات بهبود یافته، اما موجودی اجتماعی فولاد ساختمانی SMM به ۴.۵۶ میلیون تن رسیده و ۲.۹۲ درصد افزایش هفتگی دارد. از سوی دیگر زیان کارخانهها باعث کاهش تولید میلگرد شده است. بنابراین میلگرد بین دو نیرو گرفتار است: تقاضای ضعیف سقف قیمت را محدود میکند، ولی کاهش تولید کف قیمت میسازد. این همان الگویی است که SteelOrbis و BigMint نیز در گزارشهای اخیر خود با تعبیر خرید محتاطانه و مقاومت خریداران در برابر افزایش قیمت توصیف میکنند.
ورق گرم اندکی موقعیت بهتری از میلگرد دارد، اما هنوز سیگنال خرید پرقدرت نمیدهد. SMM موجودی اجتماعی ورق گرم را ۴.۹۱۵ میلیون تن اعلام کرده که تنها طی یک هفته ۶.۶۹ درصد رشد کرده است. تقاضای خودرو و لوازم خانگی ضعیف بوده و ماشینآلات فقط ثبات نسبی نشان دادهاند. کاهش هزینه سنگآهن و کک نیز قدرت قیمتگذاری فولادساز را محدود میکند؛ با این حال کاهش تولید و سیاست قیمتگذاری بالاتر کارخانههایی مانند Baosteel مانع ریزش آزاد میشود. در سطح بزرگتر، Worldsteel همچنان از گذار چین به «ثبات دورهای» پس از افت ساختاری بخش مسکن سخن میگوید، در حالی که رویترز و ING هشدار میدهند موجودی بالای سنگآهن و رشد عرضه جهانی اجازه جهش پایدار قیمت مواد اولیه را نمیدهد.
منطق معاملاتی فعلی در بازار فولاد چین روشن است: در سنگآهن، فروش در جهشها هنوز منطقیتر از تعقیب خرید است. در زغال و کک، خریدار کوتاهمدت برتری دارد اما نیازمند تأیید بازار نقدی است. در میلگرد و ورق گرم، بهترین استراتژی فعلاً خرید در اصلاح، فروش در مقاومت و پرهیز از تعقیب قیمت است.
محرک تغییر این سناریو، همزمانی سه عامل خواهد بود: کاهش موجودی فولاد، افزایش تولید چدن و بازگشت پایدار سودآوری کارخانهها. تا زمانی که این سه شرط همزمان محقق نشوند، احتمال تداوم وضعیت فعلی — یعنی نوسان در محدودههای مشخص، با گرایش محتاطانه به سمت پایین — بیشتر از شکلگیری یک روند صعودی پایدار است. در چنین بازاری، صبر و انتظار برای سطوح قیمتی مناسب، برتری نسبت به ورود هیجانی در پی جهشهای مقطعی دارد و معاملهگر باید آماده واکنش سریع به تغییر ناگهانی شرایط بنیادی، بهویژه در بخش موجودیها و تولید چدن باشد.
ارسال نظر
نیازمندیها