

اخبار فوری
سیگنال LME از استراحت مواد اولیه/ قراضه ترکیه عقب نشست
کد خبر: ۱۳۸۸۱۰
۲۳:۰۶
۱۴۰۵/۰۷/۰۹
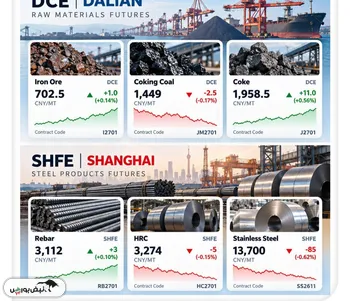
بازار جهانی فولاد در نخستین روز اکتبر با ثبات قیمت محصولات نهایی و عقبنشینی قراضه همراه شد؛ افت ۱.۵ دلاری قراضه ترکیه در کنار ثبات میلگرد، حاشیه تبدیل فولادسازان را اندکی بهبود داد، در حالی که بازار HRC چین همچنان در انتظار روشنشدن تقاضا پس از تعطیلات «هفته طلایی» است.



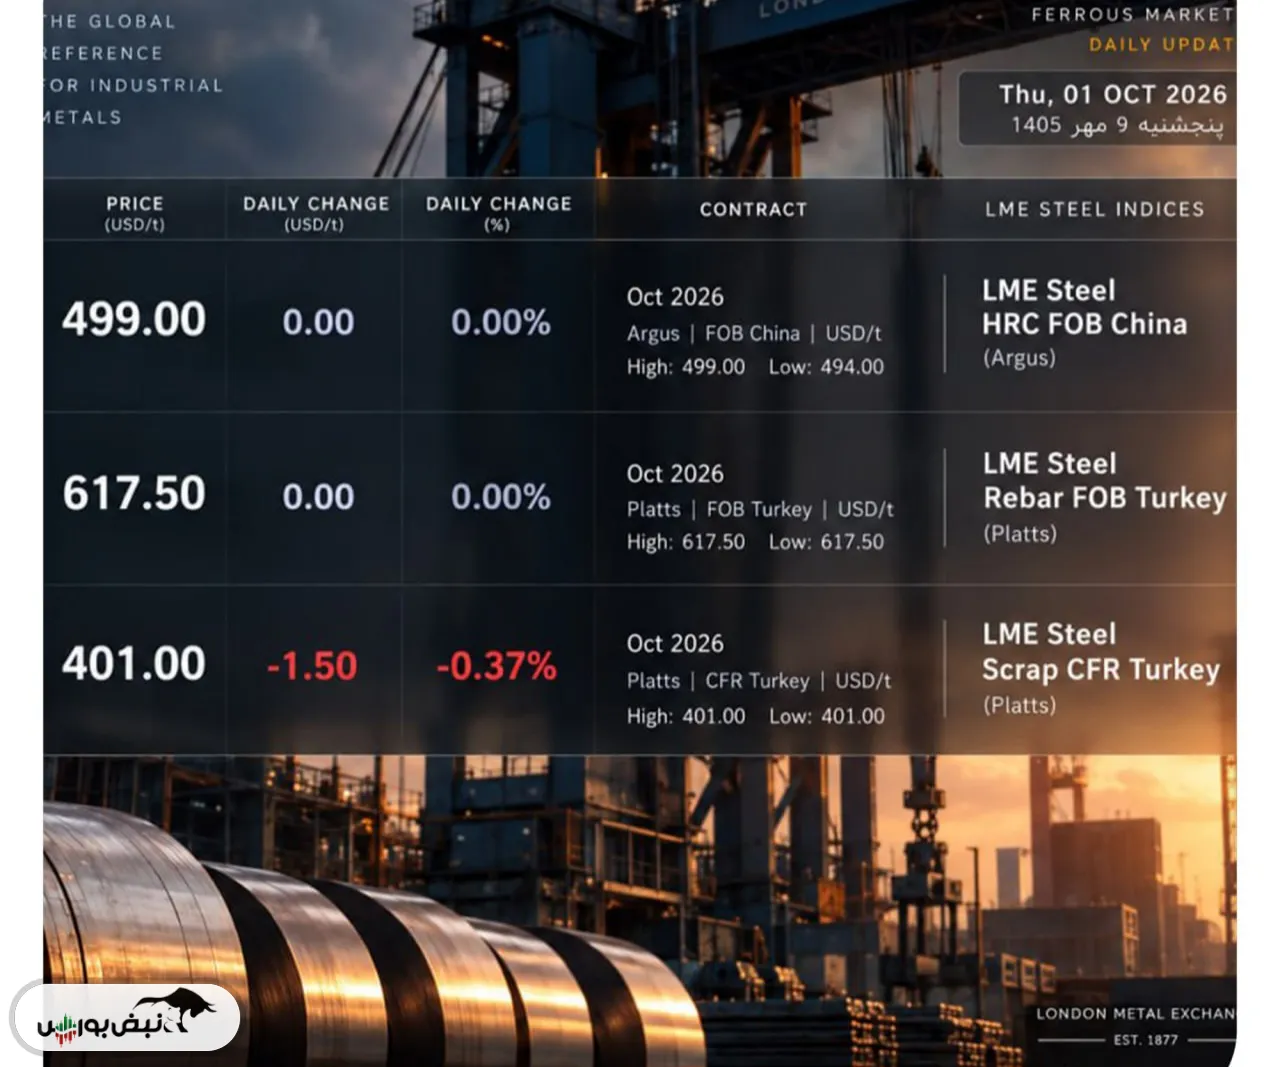
به گزارش نبض بورس، معاملات فولادی بورس فلزات لندن در اول اکتبر ۲۰۲۶ تصویری از بازاری بدون جهت صعودی یکپارچه ارائه میکند. HRC صادراتی چین در سطح ۴۹۹ دلار بر تن بدون تغییر محسوس قرار گرفته، میلگرد FOB ترکیه نیز در ۶۱۷.۵ دلار ثابت مانده و قراضه CFR Turkey با افت ۱.۵ دلاری به ۴۰۱ دلار رسیده است. مهمترین پیام این ترکیب نه در تغییر قیمت محصول نهایی، بلکه در رابطه میان میلگرد و ماده اولیه آن نهفته است: فاصله قیمت میلگرد و قراضه به حدود ۲۱۶.۵ دلار رسیده و نسبت به روز قبل اندکی افزایش یافته است.
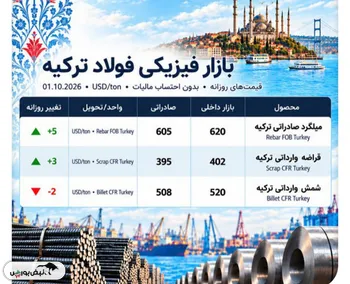
برای تولیدکنندگان فولاد ترکیه که بخش بزرگی از تولیدشان بر کوره قوس الکتریکی و مصرف قراضه متکی است، کاهش قیمت قراضه در شرایط ثبات میلگرد بهمعنای کاهش نسبی فشار هزینه است. این تغییر هنوز آنقدر بزرگ نیست که بتوان از بهبود پایدار حاشیه سود سخن گفت، اما جهت حرکت آن برای بازار اهمیت دارد. در بازار فیزیکی ترکیه نیز در پایان سپتامبر نشانههایی از تضعیف فضای محصولات طویل مشاهده شده و SteelOrbis از کاهش قیمتهای داخلی و صادراتی برخی محصولات طویل ترکیه گزارش داده است.
در سمت مواد اولیه، بازار قراضه طی هفتههای گذشته پس از یک دوره افزایش قیمت به سطوحی رسیده بود که مقاومت خریداران ترک را افزایش داد. کاهش امروز قرارداد CFR Turkey میتواند نخستین نشانه از تلاش بازار برای یافتن تعادل جدید باشد. اگر قراضه در محدوده ۴۰۰ دلار یا پایینتر تثبیت شود، فولادسازان ترکیه فضای بیشتری برای حفظ قیمت میلگرد خواهند داشت؛ اما بازگشت قراضه به مسیر صعودی بدون رشد میلگرد، بار دیگر حاشیه تبدیل را کاهش خواهد داد.
در چین، وضعیت HRC متفاوت است. قیمت ۴۹۹ دلاری همزمان با آغاز تعطیلات ملی چین ثبت شده و بنابراین کاهش حجم فعالیت فیزیکی باید در تفسیر آن لحاظ شود. درست پیش از تعطیلات، SteelOrbis گزارش کرده بود که قیمتهای صادراتی HRC چین به دلیل تقاضای ناکافی اندکی کاهش یافتهاند. از سوی دیگر، دادههای اقتصاد کلان چین نسبت به ماه قبل اندکی امیدوارکنندهتر شدهاند. شاخص رسمی PMI تولید در سپتامبر به ۵۰.۱ رسیده و پس از دو ماه انقباض دوباره وارد محدوده توسعه شده است. شاخص تولید نیز به ۵۱.۷ و سفارشهای جدید به ۵۰.۵ رسیدهاند.
این دادهها نشان میدهند فعالیت صنعتی چین در حال بهبود است، اما هنوز نمیتوان این بهبود را مستقیماً معادل جهش تقاضای فولاد دانست. بخش املاک همچنان یکی از نقاط ضعف اقتصاد چین است و رشد بخشهای فناوری، تجهیزات پیشرفته و صنایع مرتبط با هوش مصنوعی الزاماً همان الگوی مصرف فولاد ساختمانی یا HRC سنتی را ایجاد نمیکند. بنابراین واکنش بازار پس از پایان تعطیلات «هفته طلایی» اهمیت بیشتری از قیمتهای کمحجم روزهای تعطیل دارد.
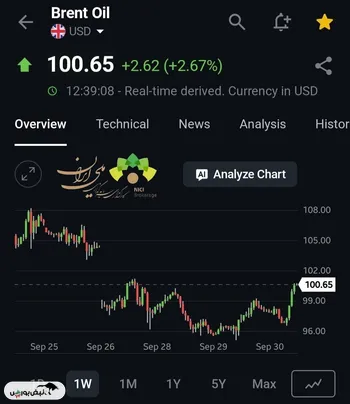
از منظر جهانی نیز هزینه انرژی همچنان یک ریسک مهم است. نظرسنجی تازه رویترز نشان میدهد تحلیلگران پیشبینی قیمت نفت ۲۰۲۶ را به دلیل اختلال عرضه در خلیج فارس افزایش دادهاند. افزایش پایدار نفت میتواند هزینه حملونقل، قراضه، انرژی و تولید فولاد را بالا نگه دارد.
در مجموع، سیگنال امروز LME را میتوان «ثبات محصول نهایی همراه با استراحت مواد اولیه» توصیف کرد. برای بازار ترکیه، متغیر کلیدی در روزهای آینده نسبت میلگرد به قراضه است؛ برای چین نیز باید دید پس از تعطیلات، بهبود شاخصهای صنعتی به سفارش واقعی فولاد تبدیل میشود یا خیر. تا آن زمان، بازار بیش از آنکه وارد یک روند صعودی تازه شده باشد، در حال جستوجوی تعادل قیمتی جدید است.
ارسال نظر
نیازمندیها

