

اخبار فوری
بازار فولاد و مواد اولیه چین در نخستین روز تعطیلات ملی/ بهبود انتظارات بدون تأیید تقاضای واقعی
کد خبر: ۱۳۸۸۰۹
۲۳:۰۳
۱۴۰۵/۰۷/۰۹
بازار فولاد و مواد اولیه چین در نخستین روز تعطیلات ملی با وضعیتی شکننده وارد وقفه معاملاتی شده است؛ شاخصهای کلان اندکی بهبود یافتهاند، اما سودآوری فولادسازان و تقاضای واقعی هنوز بهقدری قوی نیست که خریداران را به دنبالکردن قیمتهای بالاتر ترغیب کند.



به گزارش نبض بورس، در آخرین جلسه پیش از تعطیلات، رویترز از افزایش جزئی معاملات سنگآهن پس از انتشار دادههای بهتر تولید صنعتی چین خبر داد، در حالی که بازار محصولات فولادی همچنان تحت فشار تقاضا و حاشیه سود ضعیف قرار داشت.
مهمترین سیگنال مثبت از اقتصاد کلان آمده است. شاخص PMI رسمی تولید چین در سپتامبر به ۵۰.۱ رسید و پس از ۴۹.۸ در اوت دوباره وارد محدوده توسعه شد. شاخص تولید به ۵۱.۷ و سفارشهای جدید به ۵۰.۵ رسید. این داده برای بازار ورق گرم (HRC) اهمیت ویژهای دارد؛ زیرا HRC بیش از میلگرد از صنایع تولیدی، ماشینآلات، خودرو، تجهیزات و صادرات تأثیر میگیرد. بنابراین از منظر خریدار، HRC در صورت اصلاح قیمت نسبت به میلگرد جذابیت بنیادی بیشتری دارد. با این حال، موجودی مواد اولیه در PMI همچنان ۴۸.۲ و موجودی کالای نهایی ۴۷.۶ است؛ یعنی بنگاهها هنوز وارد فاز انباشت گسترده نشدهاند.
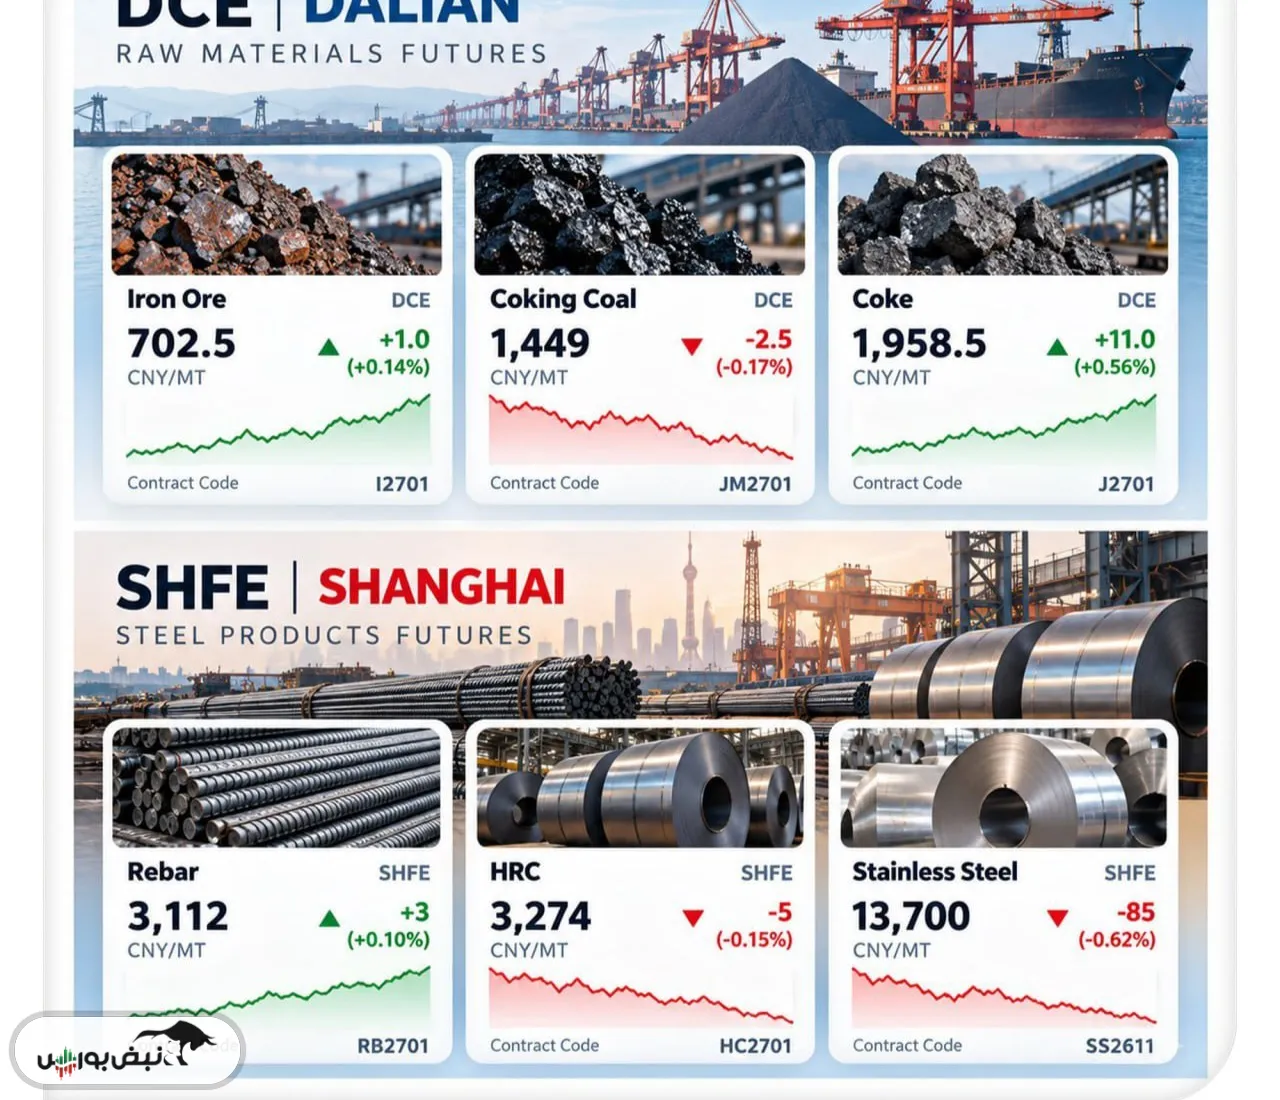
در مقابل، میلگرد همچنان حلقه ضعیفتر زنجیره است. شاخص فعالیت ساختمانی چین در سپتامبر به ۵۰.۳ برگشته، اما شاخص سفارشهای جدید ساختمان فقط ۴۵.۷ است. این تفاوت مهم است: پروژههای موجود مقداری فعالتر شدهاند، ولی جریان سفارش جدید هنوز ضعیف است. بنابراین برای معاملهگر میلگرد، منطق «خرید در کف و فروش در رشد» همچنان منطقیتر از تعقیب یک روند صعودی است. قیمت نقدی شاخص میلگرد SMM در آخرین روز معاملاتی حدود ۳,۱۴۴ یوان بود و تنها ۴ یوان رشد کرد؛ حرکتی که بیشتر ثبات بازار را نشان میدهد تا آغاز رونق.
در دالیان، وضعیت سنگآهن نیز دوگانه است. خریدهای ذخیرهسازی پیش از تعطیلات انجام شده و این عامل از قیمت حمایت کوتاهمدت کرده است، اما SMM پیشتر گزارش کرده بود موجودی ۳۵ بندر اصلی به ۱۴۴.۳۳ میلیون تن افزایش یافته و برداشت روزانه از بنادر کاهش یافته است. در عین حال، فولادسازان زیانده شدهاند و خرید آنها عمدتاً بر مبنای نیاز فوری انجام میشود. بنابراین فروشنده سنگآهن در قیمتهای بالاتر با مقاومت خریدار روبهروست و هر رشد پس از تعطیلات برای دوام نیازمند افزایش تولید چدن و کاهش موجودی بندری خواهد بود.
زغال ککشو و کک نیز باید از زاویه حاشیه سود فولادساز دیده شوند. قیمتهای نقدی زغال ککشو در پایان سپتامبر همچنان بالا بود، اما وقتی محصول نهایی توان افزایش متناسب ندارد، کارخانه نمیتواند افزایش هزینه مواد اولیه را بدون محدودیت بپذیرد. نتیجه، کاهش خرید سفتهبازانه و تمرکز روی موجودی حداقلی است. این همان نقطهای است که فروشندگان مواد اولیه برای حفظ حجم فروش مجبور به انعطاف بیشتر میشوند.
در استنلس استیل حتی احتیاط بیشتری لازم است. SMM در ۳۰ سپتامبر اعلام کرد انتظار فصل اوج مصرف محقق نشده، تقاضای مصرفکننده نهایی ضعیف مانده و موجودی استنلس دوباره افزایش یافته است. همزمان، حاشیه سود تولید ۳۰۴ بر مبنای مواد اولیه جاری منفی ۰.۲۵ درصد و بر مبنای موجودی مواد اولیه منفی ۲.۵۶ درصد برآورد شده است. بنابراین هر رشد استنلس بدون کاهش موجودی، بیشتر فرصت فروش است تا تأیید روند صعودی پایدار.
در مجموع، بازار هنگام ورود به تعطیلات در وضعیت «بهبود انتظارات، اما نبود تأیید تقاضای واقعی» قرار دارد. برای بازگشایی ۸ اکتبر سه متغیر تعیینکنندهاند: موجودی فولاد، تولید چدن و حاشیه سود کارخانهها. اگر موجودیها بالا بروند و سودآوری ترمیم نشود، فروشنده دست بالا را خواهد داشت؛ اما کاهش موجودی همزمان با افزایش تولید میتواند خریداران را دوباره وارد بازار کند.
ارسال نظر
نیازمندیها

