


اخبار فوری
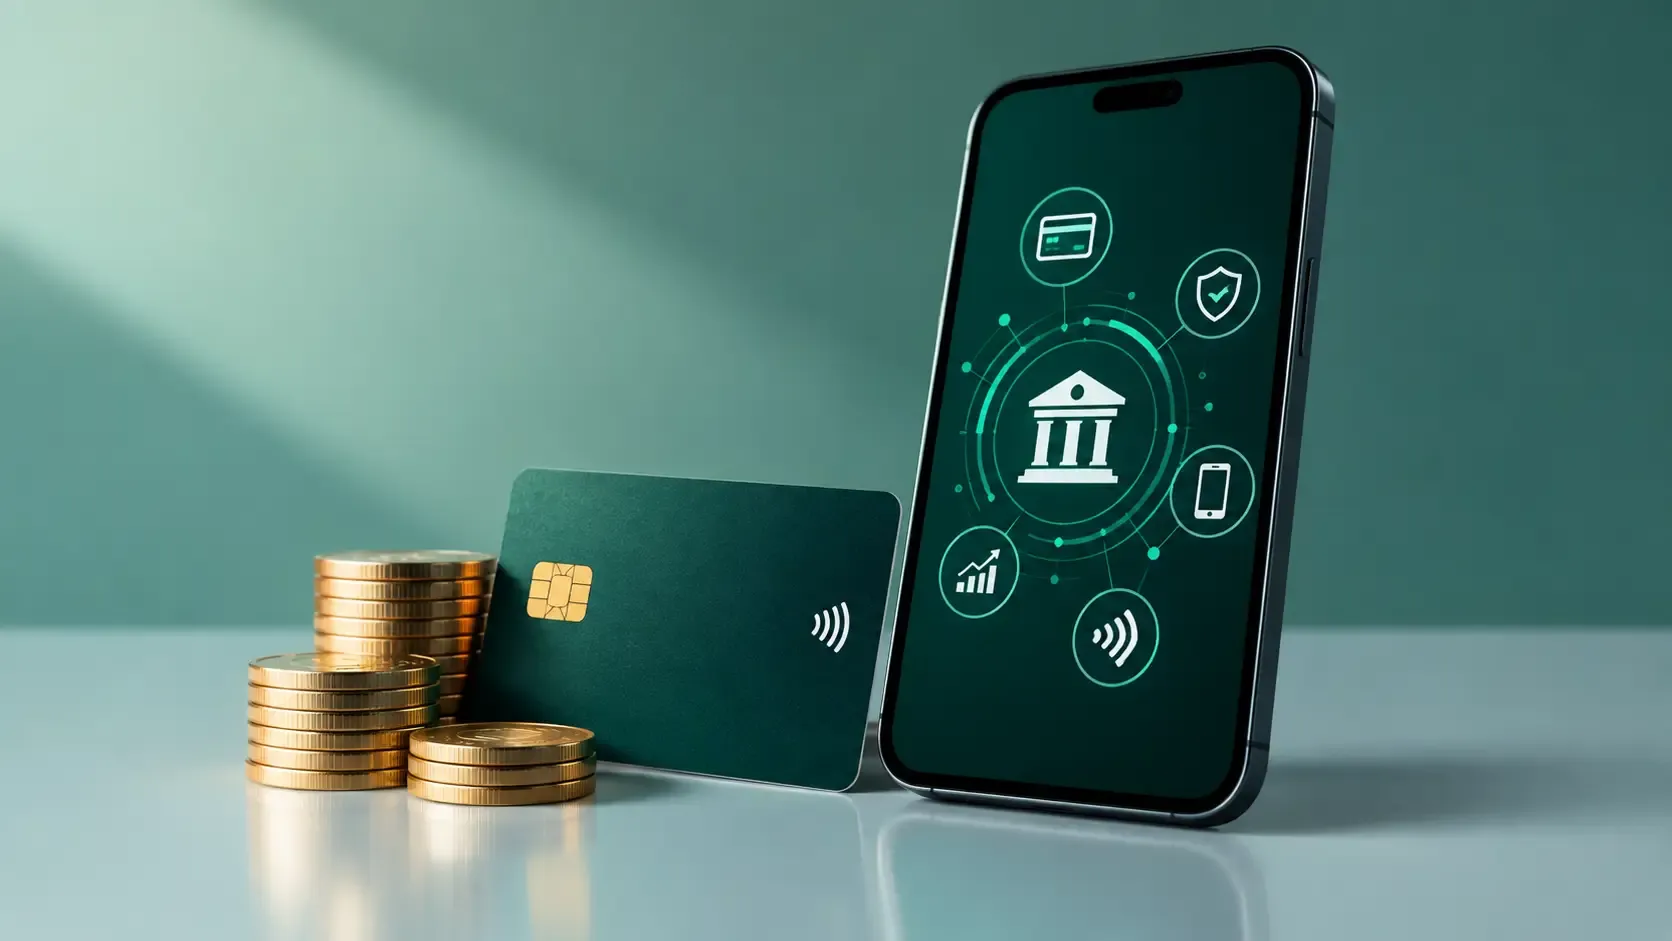
فینتک چگونه اقتصاد را تغییر میدهد؟
کد خبر: ۱۳۸۳۱۲
۲۰:۲۵
۱۴۰۵/۰۶/۳۱
دنیای امروز با الفبای خلاقیت و نوآوری در حال حرکت است و جوامعی که نتوانند این سازوکار را در بدنه اقتصادی و ساختاری خود به کار گیرند، ناگزیر با فاصلهای فزاینده نسبت به اقتصادهای پیشرو مواجه خواهند شد.


دنیای امروز با الفبای خلاقیت و نوآوری در حال حرکت است و جوامعی که نتوانند این سازوکار را در بدنه اقتصادی و ساختاری خود به کار گیرند، ناگزیر با فاصلهای فزاینده نسبت به اقتصادهای پیشرو مواجه خواهند شد. با این حال، ویژگی مهم فناوری آن است که حتی جوامعی را که خود خالق یک نوآوری نیستند نیز به تغییر وادار میکند. تغییر شیوه زندگی، رفتار مصرفکننده و مناسبات اقتصادی در جهان به اندازهای سریع شده است که کشورها و بنگاهها نمیتوانند برای مدت طولانی در برابر آن مقاومت کنند.
در چنین شرایطی، مسئله دیگر صرفاً «نوآور بودن» نیست؛ بلکه توانایی پذیرش، بومیسازی و توسعه نوآوری نیز به یک مزیت اقتصادی تبدیل شده است. این مسئله شاید در هیچ حوزهای به اندازه صنعت مالی و ظهور فینتکها آشکار نباشد.
Financial Technology یا همان «فینتک» در سادهترین تعریف، حاصل پیوند فناوری و خدمات مالی است؛ اما اهمیت آن بسیار فراتر از دیجیتالی کردن چند خدمت بانکی است. فینتک در حال تغییر شیوه پرداخت، تأمین مالی، سرمایهگذاری، پسانداز، بیمه، انتقال پول و حتی تعریف پول و دارایی است.
اگر مسیر تحول خدمات مالی در چند دهه گذشته را مرور کنیم، این زنجیره بهخوبی قابل مشاهده است؛ از کارتهای بانکی و دستگاههای خودپرداز تا بانکداری اینترنتی، بانکداری موبایلی، کیف پولهای دیجیتال، پرداختهای آنی، اعتباردهی آنلاین، سرمایهگذاری دیجیتال، تأمین مالی جمعی، بانکداری باز، داراییهای دیجیتال و نسل جدید خدمات مالی مبتنی بر هوش مصنوعی.
نکته مهم این است که این زنجیره نقطه پایان مشخصی ندارد. هر نوآوری، مسئلهای را حل میکند اما همزمان زمینه ایجاد چند خدمت و کسبوکار جدید را نیز فراهم میسازد. به همین دلیل، فینتک را نباید صرفاً مجموعهای از ابزارهای جدید مالی دانست؛ فینتک یک جریان دائمی بازطراحی صنعت مالی است.
فینتک در اصل «اصطکاک اقتصادی» را کاهش میدهد
یکی از مهمترین آثار فینتک، کاهش هزینه و زمان انجام مبادلات اقتصادی است. در اقتصاد سنتی، بسیاری از خدمات مالی نیازمند مراجعه حضوری، تکمیل اسناد متعدد، بررسیهای انسانی، انتظار و طی کردن فرآیندهای طولانی بودند. فناوری بخش قابل توجهی از این اصطکاک را حذف کرده است.
وقتی انتقال پول در چند ثانیه انجام میشود، افتتاح حساب بدون مراجعه حضوری امکانپذیر است، اعتبارسنجی با تحلیل داده انجام میشود یا سرمایهگذار میتواند از طریق تلفن همراه به بازارهای مالی دسترسی داشته باشد، فقط یک خدمت بانکی سادهتر نشده است؛ هزینه مبادله در کل اقتصاد کاهش یافته است.
همین موضوع میتواند یکی از مهمترین پاسخها به این پرسش باشد که «فینتک چگونه اقتصاد را تغییر میدهد؟»
فینتک زمان را به یک مزیت اقتصادی تبدیل میکند.
هر ساعت یا روزی که از فرآیند پرداخت، تأمین مالی، اعتبارسنجی یا سرمایهگذاری کاسته میشود، میتواند به معنای گردش سریعتر پول و سرمایه در اقتصاد باشد. به همین دلیل تأثیر واقعی فینتک را نباید فقط در تعداد اپلیکیشنهای مالی جستوجو کرد؛ باید دید این فناوری تا چه اندازه توانسته هزینه، زمان و پیچیدگی انجام فعالیت اقتصادی را کاهش دهد.
نمونه وامدهی آنلاین؛ یک تغییر کوچک با پیامد بزرگ
تجربه وامدهی آنلاین در کشورمان نمونه روشنی از این تحول است. دریافت تسهیلات بانکی در ذهن بسیاری از مردم با مراجعههای مکرر، ارائه مدارک، ضامن، اعتبارسنجی و انتظار طولانی همراه بوده است. زمانی که بخشی از این فرآیند به شکل آنلاین انجام میشود، در ظاهر فقط یک خدمت بانکی دیجیتالی شده است؛ اما در واقع اتفاق مهمتری رخ داده است.
بانکی که بتواند فرآیند اعتباردهی را سادهتر، سریعتر و هوشمندتر کند، علاوه بر کاهش هزینه عملیاتی خود میتواند مشتری بیشتری جذب کند، اطلاعات بیشتری از رفتار مالی مشتریان به دست آورد و محصولات مالی متناسبتری ارائه دهد.
در این نقطه، فناوری از یک ابزار پشتیبان به بخشی از مدل کسبوکار بانک تبدیل میشود.
به همین دلیل بانکی که زودتر چنین سازوکاری را توسعه دهد، فقط یک خدمت جدید ارائه نکرده است؛ بلکه میتواند مزیت رقابتی جدیدی در برابر بانکهای دیگر ایجاد کند.
رقابت آینده بر سر شعبه بیشتر نیست
سالها یکی از نشانههای قدرت یک بانک، تعداد شعب آن بود. اما اقتصاد دیجیتال در حال تغییر این معیار است. بانک آینده الزاماً بانکی نیست که بیشترین شعبه را داشته باشد؛ ممکن است بانکی باشد که بهترین داده، سریعترین زیرساخت، دقیقترین اعتبارسنجی و سادهترین تجربه مشتری را در اختیار دارد.
همین تحول درباره کارگزاریها، شرکتهای بیمه، صندوقهای سرمایهگذاری و سایر واسطههای مالی نیز اتفاق خواهد افتاد.
بنابراین فینتک فقط ابزار رقابت نیست؛ در بسیاری از حوزهها در حال تغییر «موضوع رقابت» است.
رقابت از تعداد شعب و گستردگی شبکه فیزیکی به سمت کیفیت تجربه کاربر، سرعت ارائه خدمت، هزینه کمتر، دسترسی به داده و توانایی تحلیل آن حرکت میکند.
داده؛ سرمایه جدید صنعت مالی
در اقتصاد فینتکی، یکی از مهمترین داراییهای یک بنگاه مالی داده است.
بانک یا شرکت مالی که بتواند رفتار مالی مشتری را بهتر تحلیل کند، میتواند ریسک را دقیقتر بسنجد، پیشنهادهای شخصیسازیشده ارائه دهد و خدمات خود را با نیاز واقعی مشتری هماهنگ کند.
در چنین فضایی، اعتبارسنجی نیز میتواند تغییر کند. در مدل سنتی، وثیقه و مدارک رسمی سهم بزرگی در تصمیمگیری اعتباری دارند؛ اما در مدلهای جدید، سابقه تراکنش، جریان درآمد، رفتار بازپرداخت و مجموعهای از دادههای دیگر نیز میتوانند در ارزیابی توان بازپرداخت افراد و کسبوکارها مؤثر باشند.
این تحول میتواند به توسعه دسترسی گروههایی منجر شود که در نظام مالی سنتی کمتر دیده شدهاند؛ از کسبوکارهای کوچک گرفته تا افرادی که دارایی قابل وثیقه زیادی ندارند اما جریان درآمدی قابل ارزیابی دارند.
از همین جا یکی دیگر از ظرفیتهای مهم فینتک آشکار میشود: فراگیری مالی.
فناوری میتواند هزینه ارائه خدمات مالی به جمعیت بیشتری را کاهش دهد و امکان دسترسی افراد بیشتری به پرداخت، اعتبار، بیمه، سرمایهگذاری و سایر خدمات مالی را فراهم کند.
هوش مصنوعی، مرحله بعدی تحول فینتک
اگر موج نخست فینتک خدمات مالی را دیجیتالی کرد، موج جدید میتواند آنها را هوشمند کند.
هوش مصنوعی قادر است حجم عظیمی از اطلاعات را تحلیل کند، تقلب را شناسایی کند، رفتار مشتری را بررسی کند، ریسک اعتباری را ارزیابی کند، خدمات را شخصیسازی کند و بخشی از تصمیمهای مالی را به شکل خودکار یا نیمهخودکار انجام دهد.
به همین دلیل احتمالاً در سالهای آینده مرز میان شرکت فناوری و شرکت مالی بیش از گذشته کمرنگ خواهد شد.
پلتفرمی که میلیونها کاربر، داده رفتاری، زیرساخت پرداخت و توان تحلیل هوشمند داشته باشد، میتواند وارد بخشهایی از زنجیره خدمات مالی شود که زمانی تقریباً به طور کامل در اختیار بانکها و مؤسسات مالی سنتی بود.
در مقابل، بانکها نیز برای حفظ موقعیت خود ناچار خواهند بود بیش از گذشته شبیه شرکتهای فناوری رفتار کنند.
اما فناوری بدون اعتماد کافی نیست
در کنار تمام این فرصتها، توسعه فینتک بدون زیرساخت حقوقی، امنیتی و نظارتی مناسب میتواند ریسکهای تازهای ایجاد کند.
هرچه حجم بیشتری از پول و اطلاعات مردم در بسترهای دیجیتال جریان پیدا کند، موضوعاتی مانند امنیت سایبری، حفاظت از دادههای شخصی، شفافیت الگوریتمها، مقابله با تقلب و تعیین مسئولیت پلتفرمها اهمیت بیشتری پیدا میکند.
بنابراین توسعه فینتک نباید به معنای کنار گذاشتن نظارت باشد؛ مسئله اصلی حرکت از نظارت سنتی به سمت نظارتی متناسب با اقتصاد دیجیتال است.
اعتماد در اقتصاد سنتی عمدتاً بر بانک، شعبه، قرارداد و نهاد مالی استوار بود. در اقتصاد دیجیتال، بخشی از این اعتماد باید به سامانه، داده، الگوریتم و امنیت زیرساخت منتقل شود.
اگر این اعتماد شکل نگیرد، حتی بهترین فناوری نیز نمیتواند به یک خدمت مالی فراگیر تبدیل شود.
ایران و فرصتی که نباید از دست برود
اقتصاد ایران از یک سو دارای شبکه بانکی و پرداخت گسترده است و از سوی دیگر با مجموعهای از ناکارآمدیها، فرآیندهای طولانی، هزینههای مبادله و محدودیتهای تأمین مالی روبهروست. همین ترکیب میتواند فضای قابل توجهی برای توسعه فینتک ایجاد کند.
در چنین بازاری، الزاماً لازم نیست تمام فناوریها از نقطه صفر در داخل کشور اختراع شوند. تجربه کشورهای مختلف نشان میدهد بخش مهمی از توسعه فناوری از مسیر مشاهده یک مدل موفق، بومیسازی آن و سپس توسعه نسل جدید آن اتفاق میافتد.
بنابراین میتوان از تجربههای موفق جهانی در بانکداری دیجیتال، اعتباردهی، مدیریت ثروت، بیمه دیجیتال، تأمین مالی جمعی، بانکداری باز و سایر حوزهها استفاده کرد و آنها را با ساختار اقتصادی، فرهنگی و مقرراتی ایران تطبیق داد.
اما مرحله بالاتر زمانی اتفاق میافتد که شرکتهای ایرانی صرفاً مصرفکننده مدلهای جهانی نباشند و بتوانند متناسب با مسائل خاص اقتصاد ایران، محصولات و مدلهای مالی جدید خلق کنند.
فینتک دیگر یک انتخاب جانبی نیست
در نهایت باید پذیرفت که فینتک صرفاً یک صنعت جدید در کنار بانکداری و بازار سرمایه نیست؛ بلکه نیرویی است که در حال تغییر خود این صنایع است.
بنگاههای مالی که فناوری را تنها یک ابزار جانبی تلقی کنند، ممکن است به تدریج بخشی از ارتباط مستقیم خود با مشتری را به پلتفرمهایی واگذار کنند که تجربهای سریعتر، ارزانتر و سادهتر ارائه میکنند.
در مقابل، شرکتهایی که فناوری، داده و نوآوری را وارد هسته مدل کسبوکار خود کنند، نهتنها امکان کاهش هزینه و افزایش بهرهوری دارند، بلکه میتوانند بازارهای کاملاً جدیدی ایجاد کنند.
به همین دلیل میتوان گفت فینتک یکی از ابزارهای اصلی رقابت در اقتصاد امروز است؛ اما اثر نهایی آن بسیار بزرگتر از رقابت میان چند بانک یا استارتآپ خواهد بود.
فینتک در حال تغییر رابطه مردم با پول است؛ رابطه بنگاهها با سرمایه را تغییر میدهد؛ شیوه تأمین مالی را بازطراحی میکند؛ هزینه مبادلات را کاهش میدهد و مرز میان فناوری و خدمات مالی را به تدریج از میان میبرد.
پرسش اصلی دیگر این نیست که آیا اقتصاد به سمت فینتک حرکت خواهد کرد یا خیر. این حرکت آغاز شده است.
پرسش مهمتر برای اقتصاد ایران این است که چه سهمی از این تحول را خودمان طراحی و خلق خواهیم کرد و چه میزان از آن را پس از شکلگیری در سایر اقتصادها، با تأخیر وارد خواهیم کرد؟
پاسخ به همین پرسش میتواند بخشی از جایگاه آینده بانکها، شرکتهای مالی، استارتآپها و حتی اقتصاد ایران در نسل بعدی خدمات مالی را تعیین کند.
محمدصادق عرب – نبض بورس


ارسال نظر
نیازمندیها

