


اخبار فوری
فرصت طلایی برای رهایی از «ابرنوسانهای مخرب» فرا رسید
خروج خرسها از بورس
کد خبر: ۲۰۰۴۶
۰۸:۰۷
۱۳۹۹/۰۹/۱۱
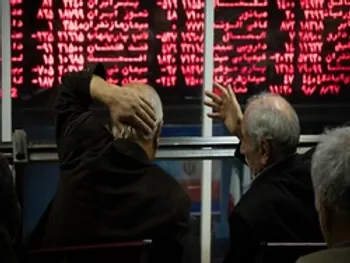
بورس تهران در ادامه مسیر صعودی خود، روز دوشنبه تغییر فاز داد تا با افزایش بیش از ۲۰ درصدی شاخص سهام از کف پیشین خود، از فاز خرسی خارج شود. شرایطی که بهنظر میرسد فرصتی طلایی برای اصلاح قوانین بورسی در راستای افزایش کارآیی بازار است.




به گزارش نبض بورس؛ در حال حاضر ابرنوسانهای صعودی و نزولی بهواسطه مقررات ضدتوسعهای همانند دامنه نوسان جزو ذات بازار سهام کشور شده است.
مقرراتی که در ثلث نخست سالجاری رشد حبابی شاخص کل را به ارمغان آورد و در ثلث دوم اصلاح بیش از ۴۰ درصدی به سهامداران تحمیل کرد. ضمن اینکه سبب کاهش محسوس نقدشوندگی بازار سهام شد و برای حدود ۴ ماه نقدکردن سهام را به کاری سخت و بعضا غیرممکن تبدیل کرد.
در حال حاضر اما قریب به اتفاق کارشناسان خبره بورسی اعتقاد دارند با بازشدن دامنه نوسان علاوه بر حذف پدیده صفنشینی شاهد کاهش نوسانات مخرب در بازار سهام خواهیم بود؛ اما مسوولان همچنان به دلایل نامعلوم، راه هزارانبار رفته را دوباره میپیمایند.
بورس تهران پس از پشتسر گذاشتن فاز خرسی و اصلاح بیش از ۴۰ درصدی که ۶۲ روز کاری نیز به درازا کشید، در ۱۴ روز کاری گذشته به مسیر صعودی بازگشت و در همین مدت کوتاه شاهد افزایش ارتفاع حدود ۲۱ درصدی این نماگر از کف یک میلیون و ۲۱۱ هزار واحدی بودیم. براساس تعاریف مالی-رفتاری، هرگاه نماگر یک بازار نسبت به کف پیشین خود، با افزایش بیش از ۲۰ درصدی همراه شود، از اصطلاح بازار گاوی استفاده میشود. اما دلیل ابرنوسانهای فرسایشی بازار سهام چیست؟
آیا زمان انجام اصلاحات کلیدی در قوانین بورسی فرانرسیده است؟ سهامداران در فاز جدید لازم است چه نوع رفتاری را در پیش بگیرند؟ پیشتر «دنیای اقتصاد» در گزارشی تحتعنوان «متهم اصلاح فرسایشی بورس» از محدودیت خودساخته دامنه نوسان بهعنوان اصلیترین دلیل زمانبر شدن ابرنوسان سهام نام برد. محدودیتی که در دورههای صعودی به طولانی شدن صفهای خرید منتهی میشود و در نهایت قیمت سهام رفته رفته از سطوح ارزنده خود دور شده و به اصطلاح حبابی میشوند.
این حباب اما در نهایت خالی خواهد شد و در آن زمان است که مجددا دامنه نوسان به آینه دق سهامداران بدل میشود و اصلاح بازار را نیز فرسایشی میکند. ضمن اینکه نقدشوندگی بازار که یکی از مهمترین اصول یک بازار کارآ است با کاهش جدی مواجه میشود. هر چند کارشناسان خبره سهام به مراتب بر لزوم حذف قوانین زائدی که خود عامل ایجاد هیجان در بازار هستند، تاکید کردهاند اما سیاستگذار بیتوجه به نظرات کارشناسانه بر ادامه مسیر غلط گذشته پافشاری میکند. هیجانی که روزهای مثبت و منفی نشناخته و در تمامی دورهها، وضعیتی خلاف واقع بر معاملات سهام حاکم میکند که شاید تنها متضرر این روند معاملهگران باشند.
اما آیا ادامه این سیاستهای نادرست آن طور که عنوان میشود به صلاح سهامداران خرد بازار است؟
برای پاسخ به این سوال بد نیست نگاهی به اصلاح قیمت سهام در ثلث دوم سال بیندازیم. جایی که شاخص کل با کاهش بیش از ۴۰ درصد همراه شد و برخی سهام تا ۷۰ درصدی نیز افت قیمت داشتند. اما در صورتی که دامنه نوسان وجود نداشت چه اتفاق ناخوشایندتری در انتظار فعالان بورسی بود؟ غیر از این است که حباب سهام به این شدت بزرگ نمیشد که نیاز به اصلاحی با این ابعاد داشته باشد؟ حتی در صورتی که پس از این ابرنوسان صعودی، مقام سیاستگذار تصمیم به حذف این محدودیت یا حداقل بازتر کردن دامنه نوسان میگرفت، آیا سهامداران متحمل زیان این چنینی میشدند؟ پاسخ ساده است.
در صورت نبود این محدودیت خودساخته رشد ۳۰۰ درصدی سهام تنها در مدت کوتاه چهار ماهه بعید به نظر میرسید و در زمان اصلاح که لازمه یک رشد پرشتاب است نیز شاید در یک روز معاملاتی با افت حداقلی، بازار و قیمتها به تعادل میرسید. این محدودیت اما اصلاح بازار را همانند صعودش فرسایشی کرد و برای حدود ۴ ماه ضمن کاهش قیمتها، نقدکردن سهام به کاری سخت و بعضا غیرممکن تبدیل کرد.
در حال حاضر اما به نظر میرسد بهترین زمان برای پایان این لجاجت و سر و سامان دادن به بازاری است که براساس آخرین آمار بیش از یکچهارم جمعیت کشور در آن سهامدار هستند.
زمانی برای پویایی بازار
هفته گذشته بود که کانون نهادهای سرمایهگذاری ایران از مدیران این نهاد درخصوص بازکردن دامنه نوسان نظرسنجی کرد. پاسخی که دریافت شد حکایت از اجماع اکثر مدیران کانون نهادهای سرمایهگذاری ایران به آثار نامبارک این محدودیت قدیمی و تمایل به بازشدن آن داشت.
براساس آنچه در این نظرسنجی آمده ۹۳درصد از شرکتکنندگان اعتقاد داشتند باز شدن دامنه نوسان سبب حذف صفهای خرید و فروش و سرعت در تعادل قیمت سهام خواهد شد. به گفته این افراد در صورتی که دامنه نوسان بازتر شود (افزایش یابد) شاهد کاهش نوسانات مخرب بازار خواهیم بود. این مساله میتواند راه را برای سرمایهگذاری اشخاص عادی باز کند و بر امنیت حضور کدهای حقیقی در بازار سهام بیفزاید.
بدیهی است که در صورت وقوع چنین امری حضور در بازار سرمایه و بهره جستن از این وضعیت نیازمند داشتن دیدی علمیتر به بازار سهام خواهد بود. با این حال به نظر میرسد نظر ۷درصد دیگر که تا حدودی طرفدار این محدودیت قدیمی هستند وزن بیشتری دارد که هیچ گامی در این مسیر برداشته نمیشود و مسوولان همچنان راه هزاران بار رفته را دوباره میپیمایند.
بهترین فرصت برای تغییر قوانین
سعید اسلامیبیدگلی عضو شورای عالی بورس: با توجه به نظرسنجی رسمی که از مدیران نهادهای مالی عضو کانون نهادهای سرمایهگذاری، شرکتهای کارگزاری و فعالان بازار سهام صورت گرفته است مشخص شده که بیش از۹۰ درصد فعالان حرفهای بازار سهام معتقدند دامنه نوسان باعث افزایش صف و هیجانات کاذب خواهد شد. به اعتقاد بنده تمامی فرآیندهای صفساز اساسا منجر به افزایش هیجانات میشوند. به هر حال با هیچ سازوکاری نمیتوان هیجانات را بهطور کامل از بازار سرمایه خارج کرد چرا که برخی از نوسانات در ذات بازار سرمایه هستند. حتی کارآترین بازارها در توسعهیافتهترین کشورها دچار نوسانات مقطعی میشوند.
باید به سمت سیاستگذاریهایی حرکت کنیم که سه هدف مهم بازار اعم از نقدشوندگی، شفافیت و ارتقای ظرفیت تامین مالی در اقتصاد کشور محقق شود، به این معنی که در سیاستگذاریهای کلی موضوع سودآوریهای کوتاهمدت سرمایهگذاران خرد نباید هدف قرار بگیرد بلکه هدف اصلی ارتقای سه موضوع مطرح شده است. در صورتی که اقتصاد کشور به درستی در مسیر خود حرکت کند بازار سرمایه هم در بلندمدت سودآور خواهد بود، کما اینکه حتی در اقتصاد بیمار ایران هم طی سالهای گذشته اگر هر مقطع ۱۰ ساله را در نظر بگیریم بازار سرمایه از سایر سرمایهگذاریهای جایگزین، سودآورتر بوده است.
برخی نوسانات هم در حقیقت به بازار سرمایه تحمیل میشوند. زمانی که در کشوری زندگی میکنید که از سال ۱۳۹۱ تاکنون نرخ ارز افزایشی بیش از ۲۰ برابری را تجربه کرده است، نوسانات بازار طبیعی ارزیابی خواهد شد. قیمت ارزی که تا ۳۲ هزار تومان رشد پیدا میکند و بهطور مجدد مقداری با کاهش همراه میشود در حقیقت انتظارات هم تحت تاثیر این مهم قرار میگیرد و افت میکند، بنابراین طبیعی است که بخشی از این قبیل نوسانات به بازار سرمایه منتقل شود.
برای اصلاحات اساسی در بازار سرمایه یک موضوع این است که باید دید سیاستهای کلی اقتصاد و میزان تطابق آن با حال و هوای بازار سرمایه چگونه است. بخش دیگر نیز طبیعتا اصلاح ریزساختارهای بازار سرمایه با قوانین و مقررات عرضه، پذیرش، معاملات و شیوههای کارکرد نهادهای مالی است.
در بازار سرمایه ایران متاسفانه به دلایل نوسانات مقطعی و البته فشارهای غیرتخصصی و منافع گروههای مختلف اعم از بازار سرمایه، کسبوکاری بیرون از بازار و حتی مسائل سیاسی سازوکارهایی شکل گرفته است که خلاف رویه کارآ شدن بازار است. دامنه نوسان و حجم مبنا از مهمترین موضوعهای مطرح شده محسوب میشوند.
این دو پارامتر بیش از سایر عوامل جامعه سهامداران و سرمایهگذاران را درگیر خود کرده است. با نگاهی به ترکیب شورای عالی بورس مشاهده میشود که لزوما این طور نیست که فقط صدای بازار سهام از آن شنیده شود. بلکه این شورا ترکیبی است از افراد دولتی، نهاد پولی، نهاد قضایی، نمایندگان بخش خصوصی کسب و کار و یک نماینده از طرف نهادهای مالی و سه نماینده که خبرههای مالی دارند که متاسفانه با درگذشت آقای موسویان یک صندلی در این بخش خالی است.
بنابراین در اغلب موارد تمامی این افراد با یکدیگر همسو نیستند و لزوما نظرات صد درصد کارشناسی ممکن است رای نیاورد چرا که منافع دیگری از جمله در حوزه اقتصاد کلان، مسائل سیاسی و ملاحظات حقوقی و قضایی در تصمیمگیریها گاه ایفای نقش میکنند.
مسله دیگر این است که بهطور کلی ریزساختارها در قانون به سازمان بورس و اوراق بهادار و بورسها سپرده شده است، به این معنی که اساسا و ذاتا شورای عالی بورس در ریزساختارها دخالت نمیکند. هر چند این اختیار را دارد در مواردی که احساس کند جریان بازار و سازوکارهای ریزساختارهای بازار به زیان کلیت بازار سرمایه یا اقتصاد کشور است، ورود پیدا کند کما اینکه طی دو سال اخیر در مواردی ورود پیدا کرده است.
اکنون سیاست کلی شورای عالی بورس به ویژه با حضور وزیر اقتصاد نشان میدهد که این شورا در چنین مواردی خیلی ورود پیدا نمیکند بهطوری که روزانه اقدام به لغو مصوبههای سازمان بورس یا تحمیل مصوبهای کند که در حوزه اختیار بورسها قرار دارد. با این حال در راستای اینکه بورسها از اختیارات کافی برخوردار باشند چنین سیاستی مناسب ارزیابی میشود. اکنون در قوانین و مقررات اختیارات سازمان بورس و بورسها اندک است و این مهم یکی از خواستههایی است که باید مجلس در اصلاح قانون بازار برخی از اختیارات را افزایش دهد. برخی از سازوکارهایی که اکنون اجرایی میشود به دلایل متعددی طرفدار دارند. برخی دیگر از تغییرات در سازوکارها اساسا به دلیل اینکه نوسانات زیاد است مدام به آینده موکول میشوند. نگرانی در این زمینه وجود دارد مبنی بر اینکه تغییرات ایجاد شود و در ادامه پیامد آن نوسانات نامطلوبی باشد که به بازار آسیب رساند و همین موضوع دلیلی بر عدم ایجاد تغییرات در نظر گرفته شود.
یکی از مقاومتهای جدی در حوزه تغییر قوانین و مقررات ابر نوسانها است، حتی افرادی که به اصلاحات اعتقاد دارند به سمتی حرکت میکنند که برای مدتی باید دست نگه داشت. در نظرسنجی انجام شده نیز پس از گزینه باز شدن دامنه نوسان، گزینه ایجاد محدودیت رای نیاورد بلکه گزینه فعلا دست نگه دارید، رای آورد. با این اوصاف به نظر میرسد برخی از افراد معتقدند که بازار با همه خوبی و بدیها باید کمی آرامش پیدا کند. چنین ایدهای بین برخی از مدیران بازار، متخصصان، فعالان و سیاستگذاران طرفدار دارد. این موضوع یکی از دلایل کندی تغییرات در قوانین و مقررات محسوب میشود. به اعتقاد بنده هر سازوکاری که تمام بازار طی سالها با آن کار میکند اعم از برخی عادتها، الگوریتمها، رفتارهای معاملاتی و حتی برخی از منافع بازیگران بازار با سازوکارهای قدیمی گره خورده است بنابراین ایجاد تغییرات پیچیدگیهای خود را خواهد داشت.
زمانی که در ذات بازار سرمایه ایران نوسان و هیجانات زیاد است حذف یک قانون ممکن است منجر به افزایش مقطعی نوسانات شود. به هر حال این نگرانی وجود دارد که ممکن است افزایش مقطعی با شدت زیادی همراه باشد که مجددا باعث ایجاد فشار و بازگشت به قانون اشتباه گذشته شود. بنابراین در هر لحظهای که تصمیمی برای تغییرات در دامنه نوسان و حجم مبنا گرفته شود یقینا باید هزینه آن هم پرداخت شود. بهطور کلی هر قانون اشتباهی در صورتی که قصد حذف آن وجود داشته باشد بدون هزینه نخواهد بود. به اعتقاد بنده اکنون هزینه تغییرات قوانین کمتر از مواقع دیگر خواهد بود چرا که بازار در روندی مثبت قرار دارد و بخش بزرگی از هیجانات تخلیه شده است. از طرفی خوشبختانه سازوکارهای بازارگردانی کمی شکل گرفتهاند.
منبع: دنیای اقتصاد

ارسال نظر


نیازمندیها

