اخبار فوری
بازار فولاد چین زیر فشار رکود
کد خبر: ۱۴۲۱۴۰
۱۸:۱۴
۱۴۰۵/۰۹/۰۱
بازار آتی فولاد چین در هفته منتهی به ۲۰ نوامبر ۲۰۲۶ زیر فشار ضعف تقاضای ساختمانی، کاهش سودآوری فولادسازان و افت مصرف مواد اولیه قرار گرفت. در مقایسه معاملات ۱۶ و ۲۰ نوامبر، میلگرد شانگهای ۰٫۵۰ درصد، ورق گرم ۰٫۹۵ درصد و فولاد زنگنزن ۱٫۴۴ درصد کاهش یافتند. در بورس دالیان نیز زغالسنگ ککشو ۲٫۶۸ درصد و کک ۱٫۱۴ درصد افت کردند؛ اما سنگآهن ۰٫۶۹ درصد افزایش یافت. کاهش ۲۱٫۶ درصدی سرمایهگذاری توسعه املاک چین و افت تولید چدن مذاب، همچنان بر تقاضای فولاد فشار وارد میکند. در مقابل، کاهش موجودی ورق گرم تا ۴٫۴۹۸ میلیون تن بخشی از فشار نزولی را تعدیل کرده است


به گزارش نبض بورس، بازار آتی فولاد چین در هفته منتهی به ۲۰ نوامبر ۲۰۲۶ زیر فشار ضعف تقاضای ساختمانی، کاهش سودآوری فولادسازان و افت مصرف مواد اولیه قرار گرفت. در مقایسه معاملات ۱۶ و ۲۰ نوامبر، میلگرد شانگهای ۰٫۵۰ درصد، ورق گرم ۰٫۹۵ درصد و فولاد زنگنزن ۱٫۴۴ درصد کاهش یافتند. در بورس دالیان نیز زغالسنگ ککشو ۲٫۶۸ درصد و کک ۱٫۱۴ درصد افت کردند؛ اما سنگآهن ۰٫۶۹ درصد افزایش یافت. کاهش ۲۱٫۶ درصدی سرمایهگذاری توسعه املاک چین و افت تولید چدن مذاب، همچنان بر تقاضای فولاد فشار وارد میکند. در مقابل، کاهش موجودی ورق گرم تا ۴٫۴۹۸ میلیون تن بخشی از فشار نزولی را تعدیل کرده است.
شانگهای؛ بازگشت روز جمعه، بدون جبران افت قیمتها
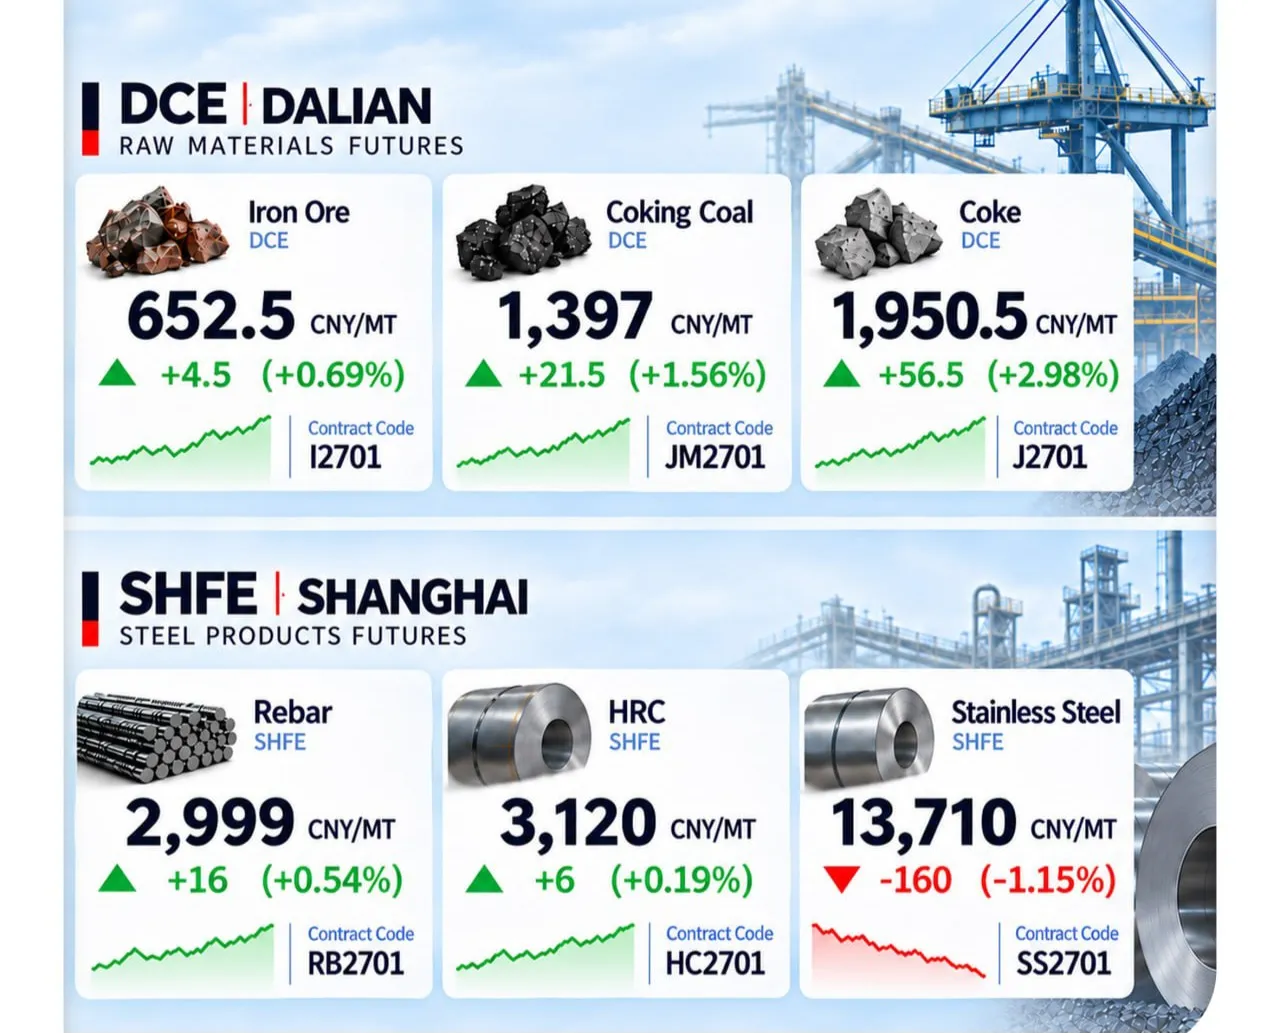
بازار آتی فولاد چین هفته گذشته را زیر فشار رکود ساختوساز، کاهش سودآوری کارخانهها و احتیاط خریداران پشت سر گذاشت. در بورس شانگهای، قیمت پایانی میلگرد ژانویه ۲۰۲۷ از ۳٬۰۱۴ به ۲٬۹۹۹ یوان بهازای هر تن رسید و ۰٫۵۰ درصد کاهش یافت. ورق گرم نیز با افت ۰٫۹۵ درصدی به ۳٬۱۲۰ یوان و فولاد زنگنزن با کاهش ۱٫۴۴ درصدی به ۱۳٬۷۱۰ یوان رسید.
اگرچه میلگرد و ورق گرم در معاملات جمعه بهترتیب ۰٫۵۴ و ۰٫۱۹ درصد افزایش یافتند، این رشد برای جبران کاهش قیمتها در فاصله نخستین تا آخرین جلسه هفته کافی نبود.
دالیان؛ سنگآهن برخلاف زغالسنگ و کک حرکت کرد
در بورس دالیان، قرارداد سنگآهن ژانویه ۲۰۲۷ با افزایش ۰٫۶۹ درصدی نسبت به ۱۶ نوامبر به ۶۵۲٫۵ یوان رسید. در مقابل، زغالسنگ ککشو ۲٫۶۸ درصد کاهش یافت و در سطح ۱٬۳۹۷ یوان قرار گرفت. کک نیز با افت ۱٫۱۴ درصدی به ۱٬۹۵۰٫۵ یوان رسید.
بااینحال، هر سه ماده اولیه در معاملات جمعه رشد کردند. افزایش ۲٫۹۸ درصدی کک و ۱٫۵۶ درصدی زغالسنگ ککشو بیانگر بازگشت کوتاهمدت قیمتها پس از فشار فروش بود؛ بازگشتی که هنوز تغییر پایدار روند را تأیید نمیکند.
تقاضای ضعیف؛ مهمترین مانع رشد قیمت فولاد
دادههای اداره ملی آمار چین نشان میدهد سرمایهگذاری توسعه املاک در دهماهه نخست سال ۲۰۲۶ نسبت به دوره مشابه سال قبل ۲۱٫۶ درصد کاهش یافته است. افت ۲۴٫۴ درصدی سطح زیربنای پروژههای ساختمانی جدید نیز چشمانداز مصرف میلگرد را محدود میکند.
همزمان، گزارش SunSirs از کاهش تولید روزانه چدن مذاب به ۲٫۲۹۶ میلیون تن و رسیدن سهم کارخانههای سودده در نمونه بررسیشده به ۱۰٫۸۲ درصد حکایت دارد. کاهش سودآوری، انگیزه افزایش تولید و خرید مواد اولیه را تضعیف کرده است.
موجودی بنادر و ورق گرم؛ دو نشانه متفاوت از بازار
بررسی SMM نشان میدهد موجودی سنگآهن در نمونه ۳۵ بندر چین به ۱۵۳٫۷۵ میلیون تن افزایش یافت. در مقابل، آمار منتشرشده برای نمونه ۴۵ بندری از کاهش موجودی به ۱۶۷٫۵۱ میلیون تن حکایت دارد. در بازار ورق گرم، کاهش ۱۴۳ هزار و ۸۰۰ تنی موجودی اجتماعی تا سطح ۴٫۴۹۸ میلیون تن، عامل حمایتی مهمی بود؛ هرچند استمرار ضعف سفارشهای صنعتی، ظرفیت رشد قیمت را محدود میکند.
چشمانداز هفته آینده؛ سه سناریو برای ۲۳ تا ۲۷ نوامبر
سناریوی پایه؛ نوسان محدود با تمایل نزولی: تداوم ضعف تقاضای ساختمانی و کاهش مصرف مواد اولیه میتواند قیمتها را در محدودههای نوسانی نگه دارد. بهبود پایدار سفارشها و کاهش همزمان موجودیها این سناریو را تضعیف میکند.
سناریوی صعودی؛ بازگشت تقاضای کارخانهها: افزایش تولید چدن مذاب، رشد برداشت سنگآهن از بنادر و کاهش بیشتر موجودی ورق گرم میتواند زمینه رشد قیمتها را فراهم کند. توقف خرید کارخانهها این سناریو را بیاعتبار خواهد کرد.
سناریوی نزولی؛ تشدید فشار بر زنجیره فولاد: کاهش بیشتر تولید، افزایش موجودی مواد اولیه و ضعف سفارشهای صادراتی میتواند افت قیمتها را گسترش دهد. کاهش مؤثر عرضه و احیای تقاضای واقعی، مانع تحقق این وضعیت خواهد شد
ارسال نظر