اخبار فوری
فشار هزینه در اروپا مقابل ضعف تقاضای چین
کد خبر: ۱۴۱۵۷۰
۲۱:۳۹
۱۴۰۵/۰۸/۲۳
معاملات جمعه ۱۳ نوامبر بورس فلزات لندن نشان داد بازار جهانی فولاد همچنان میان محدودیت عرضه و ضعف تقاضا در نوسان است. قیمت قرارداد ماه دوم میلگرد ترکیه به ۶۱۴٫۵۰ دلار، قراضه ترکیه به ۳۹۸ دلار و ورق گرم صادراتی چین به ۴۷۸٫۵۰ دلار در هر تن رسید

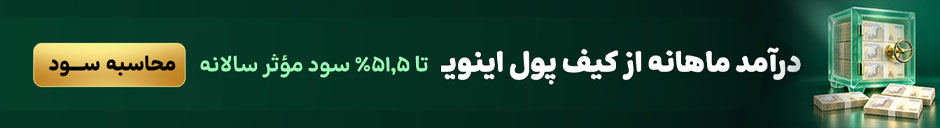

به گزارش نبض بورس، قیمت پایانی قرارداد ماه دوم میلگرد صادراتی ترکیه در LME به ۶۱۴٫۵۰ دلار و قراضه وارداتی این کشور به ۳۹۸ دلار رسید. اختلاف ۲۱۶٫۵ دلاری این دو قرارداد، شاخصی برای بررسی رابطه قیمت محصول نهایی و ماده اولیه است، اما بیانگر حاشیه سود واقعی تولیدکنندگان نیست. بازار فیزیکی ترکیه وضعیت متفاوتی دارد. SMM در گزارش ۱۳ نوامبر، قیمت قراضه وارداتی HMS ۸۰:۲۰ را ۴۰۷ دلار CFR و میلگرد صادراتی را ۶۱۵ دلار FOB اعلام کرد. BigMint نیز قراضه آمریکایی HMS ۸۰:۲۰ تحویل اسکندرون را ۴۰۴ دلار CFR ثبت کرد.
توقف تولید یک کارخانه بزرگ در ازمیر پس از حادثه ۹ نوامبر، عرضه محصولات تخت و طویل را محدود کرد. به گزارش SMM، میلگرد صادراتی ترکیه طی هفته ۱۰ دلار افزایش یافت و یک معامله ۱۰ هزار تنی میلگرد با قیمت ۶۲۰ دلار FOB برای بازار بالکان گزارش شد. در مقابل، خریداران قراضه همچنان قیمتهای هدف ۳۹۰ تا ۳۹۵ دلار CFR را دنبال میکنند.
چین؛ موجودی بالای سنگآهن و تقاضای فصلی ضعیف
در بازار چین، قیمت ماه دوم HRC صادراتی در LME به ۴۷۸٫۵۰ دلار و HRC شانگهای به ۴۷۹٫۵۰ دلار رسید. طبق آمار SMM در ۱۳ نوامبر، موجودی سنگآهن در ۳۵ بندر چین به ۱۵۲٫۱۲ میلیون تن رسید که نسبت به هفته قبل ۲٫۹۹ میلیون تن افزایش داشت. قرارداد فعال I۲۷۰۱ سنگآهن دالیان نیز با کاهش ۰٫۵۲ درصدی در ۶۶۹٫۵ یوان بسته شد. همزمان، موجودی اجتماعی محصولات تخت چین به ۴٫۶۴۱۵ میلیون تن کاهش یافت، اما همچنان ۷٫۰۹ درصد بالاتر از سال گذشته بود. مصرف هفتگی این محصولات نیز ۰٫۶ درصد افت کرد. کاهش قیمت کک و محدودیتهای زیستمحیطی تولید، از حمایت هزینهای قیمت فولاد کاسته است. در مقابل، افزایش سفارشهای صادراتی اکتبر میتواند بخشی از ضعف تقاضای داخلی را جبران کند.
اروپا و آمریکای شمالی؛ نقش هزینه و سیاست تجاری
در اروپا، نرخ بازنشری ماه دوم HRC شمالغرب اروپا ۸۵۳٫۲۷ دلار بود؛ رقمی که همچنان به تأیید مستقیم در داده رسمی نیاز دارد. SMM در بازار فیزیکی ۱۳ نوامبر، HRC شمالغرب اروپا را ۷۷۰ یورو EXW گزارش کرد.
افزایش هزینه انرژی، اختلال تولید، محدودیت سهمیههای وارداتی و مقررات کربنی از قیمتهای پیشنهادی اروپا حمایت میکنند. بااینحال، EUROFER رشد مصرف ظاهری فولاد اتحادیه اروپا را برای سال ۲۰۲۶ تنها ۰٫۱ درصد پیشبینی کرده است.
قرارداد جدید HRC شانگهای
بورس فلزات لندن از ۲۷ اکتبر ۲۰۲۶ قرارداد HRC Shanghai را راهاندازی کرده است. قیمت مبنای آن به قرارداد ورق گرم بورس شانگهای متصل است و با روش CPAL به دلار تبدیل میشود. قرارداد نوامبر این محصول در جمعه ۱۳ نوامبر ۲۰۲۶ سررسید شد.
چشمانداز بازار فولاد؛ احتمال نوسان محدود قیمتها و ضرورت احتیاط در معاملات
بررسی شرایط بازار جهانی فولاد و مواد اولیه نشان میدهد که در جلسه معاملاتی آینده، تداوم نوسان محدود قیمتها محتملترین سناریو است. ادامه خریدهای ضروری فولادسازان و ثبات نسبی قیمت قراضه وارداتی ترکیه میتواند از بازار حمایت کند، اما تغییر محسوس در حجم معاملات فیزیکی، میزان عرضه یا رفتار خریداران، این وضعیت را دگرگون خواهد کرد.
در سناریوی صعودی، طولانیشدن توقف تولید برخی واحدهای فولادی ترکیه، کاهش موجودی ورق گرم و افزایش معاملات فیزیکی میتواند زمینه تقویت قیمت محصولات فولادی را فراهم کند. بااینحال، مقاومت خریداران در برابر پیشنهادهای بالاتر، مهمترین مانع تحقق این سناریو خواهد بود. در مقابل، افزایش موجودی سنگآهن در بنادر چین، کاهش مصرف فولاد و افت بیشتر قیمت زغالسنگ ککشو و کک میتواند فشار نزولی بر بازار را تشدید کند. رشد سفارشهای صادراتی و محدودشدن عرضه نیز از عواملی هستند که احتمال تداوم این روند نزولی را کاهش میدهند.
برای بازرگانان ایرانی، تفاوت میان قیمت قراردادهای آتی و نرخ معاملات واقعی بازار فیزیکی اهمیت ویژهای دارد. در خرید قراضه، بررسی مبدأ محموله، بندر مقصد، شرایط تحویل CFR و ترکیب کیفی HMS ضروری است؛ زیرا قیمت قرارداد ماه دوم بورس فلزات لندن لزوماً با پیشنهاد واقعی فروشندگان مطابقت ندارد. در صادرات میلگرد نیز مقایسه قیمت FOB ترکیه با نرخ معاملات قطعی در بازارهای مقصد، مبنای مناسبتری برای تصمیمگیری فراهم میکند. همچنین اختلاف قیمت میلگرد و قراضه را نباید معادل حاشیه سود تولیدکنندگان در نظر گرفت؛ چراکه هزینه انرژی، تبدیل، حمل و سایر مخارج تولید در این فاصله محاسبه نشدهاند.
در بازار ورق گرم، تفاوت میان قیمت صادراتی FOB چین و قرارداد HRC شانگهای باید در محاسبات بازرگانی لحاظ شود. مشخصات فنی محصول، ضخامت، گرید، زمان حمل و هزینههای ترخیص میتواند قیمت نهایی تحویل را به میزان قابلتوجهی تغییر دهد. بنابراین، اتکا به یک شاخص قیمتی بدون بررسی شرایط واقعی معامله، خطر برآورد نادرست هزینه خرید یا قیمت فروش را افزایش میدهد.
خرید مرحلهای و فروش مبتنی بر سفارش قطعی
برآیند معاملات جمعه ۱۳ نوامبر نشان میدهد که بازار فولاد هنوز از پشتوانه تقاضای کافی برای آغاز یک روند صعودی فراگیر برخوردار نیست. از سوی دیگر، محدودیت عرضه در ترکیه و فشار هزینههای تولید در اروپا اجازه نمیدهد کاهش قیمتها را نیز قطعی بدانیم. در چنین شرایطی، اولویت بازرگان ایرانی باید حفظ نقدینگی، کاهش ریسک موجودی و استفاده از فرصتهای قیمتی در معاملات واقعی باشد؛ نه خرید گسترده بر مبنای انتظار افزایش قیمت.
برای واردکنندگان مواد اولیه و خریداران شمش و ورق، خرید مرحلهای متناسب با نیاز تولید و سفارشهای قطعی، منطقیتر از انباشت کالا به امید رشد بازار است. در صورت کاهش قیمتهای پیشنهادی همراه با افزایش حجم معاملات واقعی، امکان تکمیل موجودی با هزینه مناسبتر فراهم میشود. در مقابل، چنانچه قیمتها صرفاً به دلیل محدودیت عرضه افزایش یابند و تقاضای مصرفی از آن حمایت نکند، خرید شتابزده میتواند هزینه جایگزینی را بالا ببرد و سرمایه در گردش را درگیر کند.
برای صادرکنندگان ایرانی شمش، میلگرد و ورق گرم، مهمترین معیار تصمیمگیری، قیمت خالص قابل وصول در مقصد پس از کسر هزینه حمل، تخلیه، محدودیتهای تجاری و هزینههای مالی است. قیمت ۶۱۴٫۵۰ دلاری قرارداد ماه دوم میلگرد ترکیه و نرخ ۴۷۸٫۵۰ دلاری ورق گرم صادراتی چین در LME، شاخصهایی برای شناخت شرایط رقابتی هستند، اما نمیتوان آنها را مستقیماً مبنای تعیین قیمت صادراتی ایران قرار داد. قیمتگذاری باید با پیشنهادهای واقعی رقبا، هزینه تحویل و توان خرید مشتری در بازار هدف تطبیق داده شود.
در شرایط فعلی، صادرکنندگانی که سفارش قطعی و امکان تسویه مطمئن دارند، میتوانند فروش را با حاشیه سود قابل قبول در اولویت قرار دهند؛ زیرا نگهداری کالا برای دستیابی به قیمت بالاتر، علاوه بر هزینه مالی، خطر کاهش تقاضا و از دست رفتن مشتری را افزایش میدهد. در مقابل، تخفیف گسترده برای فروش فوری نیز بدون محاسبه بهای جایگزینی و حداقل حاشیه سود توجیه اقتصادی ندارد.
نتیجه عملی برای هفته پیش رو آن است که خریداران از تعهدات حجیم و بلندمدت بدون پوشش فروش پرهیز کنند و صادرکنندگان بهجای انتظار برای رشد احتمالی قیمت، بر تثبیت سفارشهای سودآور، کوتاهکردن دوره وصول مطالبات و حفظ سهم بازارهای هدف تمرکز داشته باشند. چنانچه افزایش قیمتها با رشد معاملات فیزیکی و کاهش موجودی همراه شود، میتوان در سیاست خرید و فروش بازنگری کرد؛ اما تا پیش از مشاهده چنین شواهدی، حفظ انعطاف در قیمتگذاری و مدیریت نقدینگی کمریسکترین رویکرد بازرگانی به شمار میرود.
ارسال نظر