اخبار فوری
رشد ذغالسنگ و کک در برابر ضعف سنگآهن
کد خبر: ۱۴۱۵۴۰
۱۵:۱۷
۱۴۰۵/۰۸/۲۳
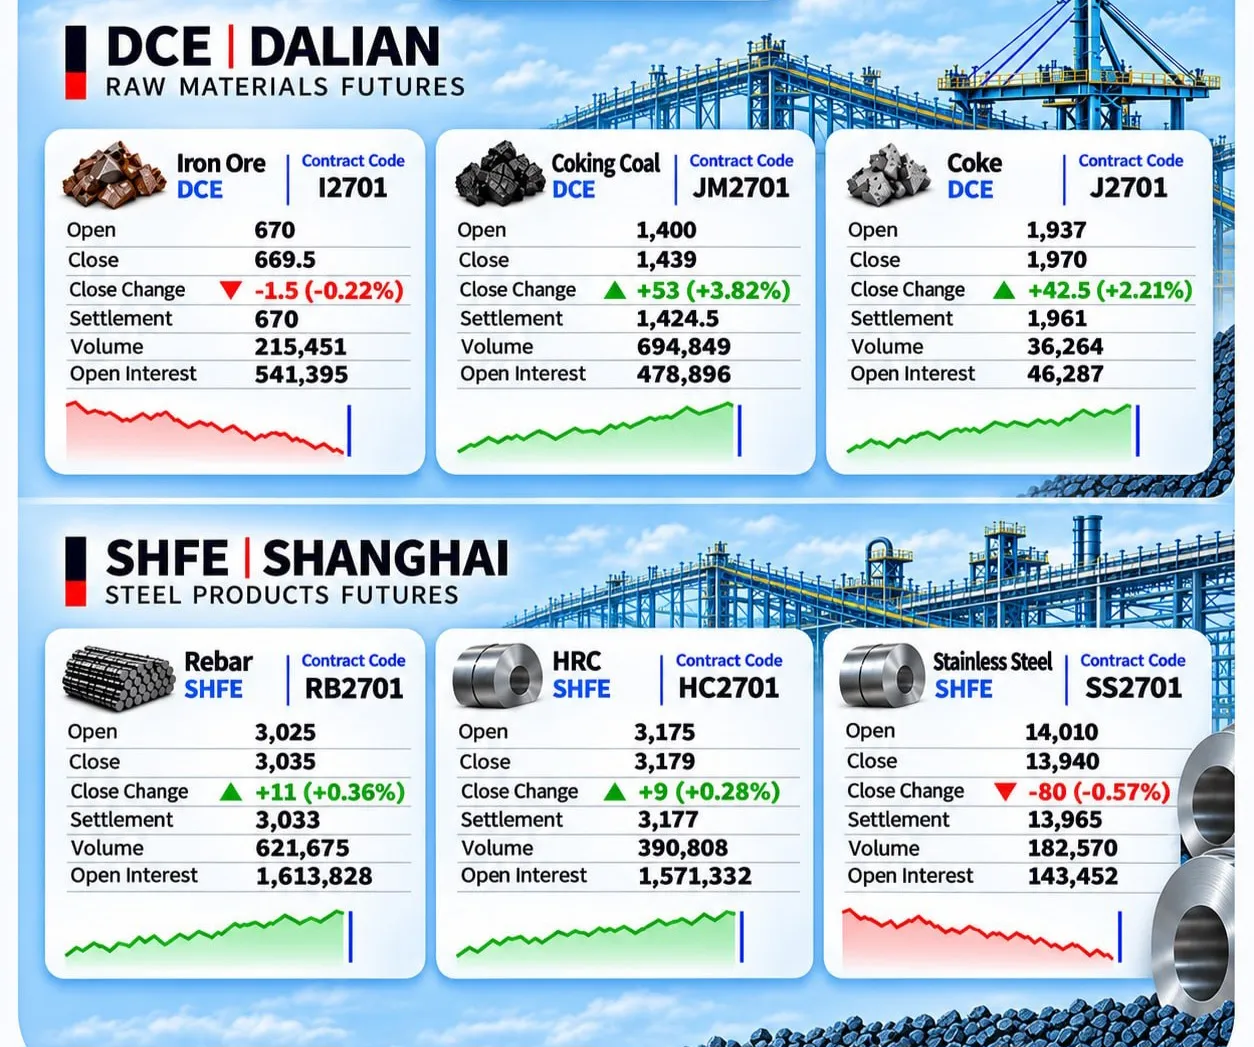
معاملات جمعه ۱۳ نوامبر در بورسهای چین با رشد قیمت میلگرد، ورق گرم، ذغالسنگ ککشو و کک همراه شد؛ در مقابل، سنگآهن و فولاد زنگنزن کاهش یافتند. جهش معاملات ذغالسنگ ککشو در شرایطی رخ داد که قیمت نقدی کک تحت فشار کاهش نرخ خرید فولادسازان قرار داشت. دادههای Mysteel نشان میدهد تولید روزانه چدن مذاب به ۲٫۳۰۳ میلیون تن کاهش یافته و تنها ۱۱٫۲۶ درصد کارخانههای نمونه سودآور بودهاند. همزمان، موجودی سنگآهن در بنادر چین افزایش یافته است. بازار فیزیکی نیز از معاملات آتی عقب مانده؛ میانگین قیمت نقدی میلگرد و ورق گرم کاهش یافته و تقاضای مصرفکنندگان نهایی ضعیف گزارش شده است.


به گزارش نبض بورس، معاملات پایان هفته در بورسهای شانگهای و دالیان با واگرایی میان محصولات فولادی و مواد اولیه همراه بود. در شانگهای، میلگرد و ورق گرم بخشی از افت جلسه پنجشنبه را جبران کردند، اما فولاد زنگنزن همچنان تحت فشار فروش قرار داشت. در دالیان،ذغالسنگ ککشو بیشترین رشد نسبی را میان شش قرارداد بررسیشده ثبت کرد و کک نیز افزایش یافت؛ درحالیکه سنگآهن روند نزولی خود را حفظ کرد.رفتار حجم معاملات، تفاوت مهمی را آشکار میکند. حجم معاملات قرارداد اصلی ذغالسنگ ککشو نسبت به پنجشنبه ۲۴٫۷۷ درصد افزایش یافت و موقعیت باز آن ۲۰٬۵۱۳ قرارداد بیشتر شد. در مقابل، حجم معاملات سنگآهن ۳۴٫۴۱ درصد کاهش یافت و موقعیت باز آن نیز ۱٬۸۲۵ قرارداد پایین آمد. این تفاوت نشانه تمرکز بیشتر معاملات بر زنجیره ذغالسنگ است
طبق آمار هفتگی Mysteel در ۱۳ نوامبر، تولید روزانه چدن مذاب ۲٫۳۰۳۲ میلیون تن بود که نسبت به هفته قبل ۳٬۷۰۰ تن در روز کاهش داشت. نرخ بهرهبرداری کورهبلند نیز به ۸۶٫۴۸ درصد رسید. سهم کارخانههای سودآور در نمونه ۲۴۷ کارخانهای تنها ۱۱٫۲۶ درصد گزارش شد.
بازار فیزیکی و هزینه تولید
گزارش عصر جمعه Mysteel نشان میدهد میانگین نقدی میلگرد آجدار ۲۰ میلیمتری در ۳۱ شهر چین به ۳٬۲۹۵ یوان و میانگین ورق گرم ۴٫۷۵ میلیمتری در ۲۴ شهر به ۳٬۲۰۹ یوان بهازای هر تن رسید؛ بهترتیب ۲ و ۳ یوان کمتر از جلسه قبل. در بازار سنگآهن، قیمت محموله PB Fine با عیار ۶۰٫۸ درصد در بنادر شاندونگ در محدوده ۶۳۸ تا ۶۴۲ یوان بر تن گزارش شد. این قیمت نقدی با قرارداد آتی DCE تفاوت عیار، محل تحویل و مشخصات قرارداد دارد و نباید بدون تعدیل با آن مقایسه شود. در بخش کک، کاهش جدید قیمت خرید کارخانههای فولادی از ۱۳ نوامبر اجرا شد: ۵۰ یوان برای کک خاموششده با آب و ۵۵ یوان برای نوع خاموششده به روش خشک. افزایش همزمان قراردادهای آتی کک و ذغالسنگ ککشو، در برابر افت قیمت نقدی کک، نشان میدهد بازار آتی و بازار فیزیکی فعلاً انتظارات یکسانی ندارند. موجودی پایین برخی مصرفکنندگان و انتظار خرید زمستانی میتواند بخشی از این اختلاف را توضیح دهد.
سیاست، تجارت و چشمانداز صادرات
محدودیتهای زیستمحیطی در بخشهایی از استان هبئی همچنان برقرار است، اما گزارشهای میدانی نشان میدهد فشار اصلی متوجه واحدهای زینترینگ بوده و کاهش تولید کورهبلند تاکنون محدود مانده است. در سمت تقاضای خارجی، S&P Global در گزارش ۱۳ نوامبر از تغییر مسیر صادرات فولاد چین به سمت محصولات نیمهساخته، بازارهای جدید و صادرات غیرمستقیم خبر داده است. این تغییر میتواند به جذب بخشی از مازاد عرضه چین کمک کند، اما ضعف تقاضای داخلی را برطرف نمیکند. برای صادرکنندگان ایرانی، نتیجه آن است که افزایش محدود قیمت قراردادهای آتی چین به معنی بهبود قطعی قیمت صادراتی بیلت، اسلب یا میلگرد نیست.
چشمانداز بازار و راهبرد معاملاتی بازرگانان ایرانی
با توجه به وضعیت تولید فولاد چین، افزایش موجودی سنگآهن در بنادر و ضعف تقاضای واقعی، محتملترین سناریو برای جلسه معاملاتی بعد، نوسان محدود قیمتها و تداوم خریدهای ضروری فولادسازان است. بااینحال، افزایش خرید مواد اولیه و کاهش موجودی بنادر میتواند زمینه بازیابی قیمتها را فراهم کند؛ در مقابل، افت بیشتر مصرف فولاد، کاهش قیمت نقدی کک و تداوم ضعف سنگآهن، احتمال بازگشت فشار فروش را افزایش خواهد داد. تقویت معاملات فیزیکی و کاهش پایدار موجودیها میتواند سناریوی نزولی را تضعیف کند. این سناریوها مشروط به تحولات عرضه و تقاضا هستند و نباید پیشبینی قطعی قیمت تلقی شوند.
در چنین شرایطی، بازرگانان ایرانی بهتر است خرید مواد اولیه را مرحلهای انجام دهند و هزینه جایگزینی، نقدشوندگی موجودی و زمانبندی معاملات را در اولویت قرار دهند. همچنین، افزایش قیمت قراردادهای آتی چین لزوماً به معنای رشد قیمت صادراتی محصولات فولادی نیست؛ بنابراین، قیمتگذاری میلگرد، ورق گرم و سایر محصولات باید با بررسی مستقل نرخهای نقدی و صادراتی، گرید، ابعاد، مبدأ تأمین، شرایط تحویل، مالیات، هزینه حمل و شیوه پرداخت انجام شود. تا زمانی که کاهش موجودی سنگآهن و بهبود تقاضای فولادسازان با دادههای معتبر تأیید نشده است، خرید محتاطانه، پرهیز از انباشت شتابزده کالا و حفظ انعطاف در تصمیمهای تجاری، راهبرد مناسبتری برای مدیریت ریسک خواهد بود.
ارسال نظر