اخبار فوری
پدرام روتیها، کارشناس بازار سرمایه در گفتوگو با نبض بورس مطرح کرد:
قطعهسازان بورسی زیر ذرهبین| کدام نمادهای قطعهسازان سودساز هستند؟
کد خبر: ۱۴۱۳۹۹
۱۱:۰۰
۱۴۰۵/۰۸/۲۰
زنجیره قطعهسازی خودرو در بازار سرمایه، در میانهسال ۱۴۰۵ با دو واقعیت همزمان روبهروست: تداوم عقبماندگی آهنگ تولید در بخش قابلتوجهی از شرکتها و رشد سودآوری در گروهی دیگر. این صنعت پتانسیل سودسازی را دارد؟


به گزارش نبض بورس، تنها سه شرکت از ۲۴ قطعهساز بزرگ بورس توانستهاند تا پایان شهریور ۱۴۰۵ به نیمه تولید کل سال گذشته برسند؛ در سوی دیگر، ۲۰ نماد هنوز زیر این نقطهاند و «خزر» و «خمحور» با تحقق حدود ۱۸ درصدی، در ضعیفترین جایگاه قرار دارند. این رقمها در حالی ثبت شده که سودآوری گروهی از نمادها رو به رشد بوده است؛ شکافی که نشان میدهد کیفیت سود در صنعت قطعهسازی لزوماً با ظرفیت عملیاتی همسو نیست.
پدرام روتیها، کارشناس بازار سرمایه گفت: زنجیره قطعهسازی خودرو در بازار سرمایه، در میانهسال ۱۴۰۵ با دو واقعیت همزمان روبهرو است: تداوم عقبماندگی آهنگ تولید در بخش قابل توجهی از شرکتها و رشد سودآوری در گروهی دیگر، آنچه تصویر این صنعت را پیچیده میکند، همجهت نبودن تولید و سود است.
وی ادامه داد: افزایش حاشیه سود در یک شرکت لزوماً به معنای رشد مقدار تولید نیست و سودهای بزرگ یک فصل نیز ضرورتاً به فصل بعد تکرار نمیشوند. بررسی صورتگرفته بر پایه جدول عملکرد شرکتهای قطعهساز، اختلاف چشمگیر میان کیفیت سود و ظرفیت عملیاتی نمادها را نشان میدهد.
این کارشناس بازار سرمایه افزود: جامعه آماری مورد بررسی شامل ۲۴ نماد از فهرست ۳۰ شرکتی است که در صنعت قطعهسازی فعالیت میکنند. ارزش بازار مجموع ۳۰ نماد موجود نزدیک به ۹۴٫۴ همت است. پنج نماد «ختوقا»، «خبنیان»، «خفناور»، «خلیبل» و «تشتاد» و «خاذین» به دلایلی از جمله زیاندهی یا حضور در بازار پایه، در مقایسههای اصلی حضور ندارند.
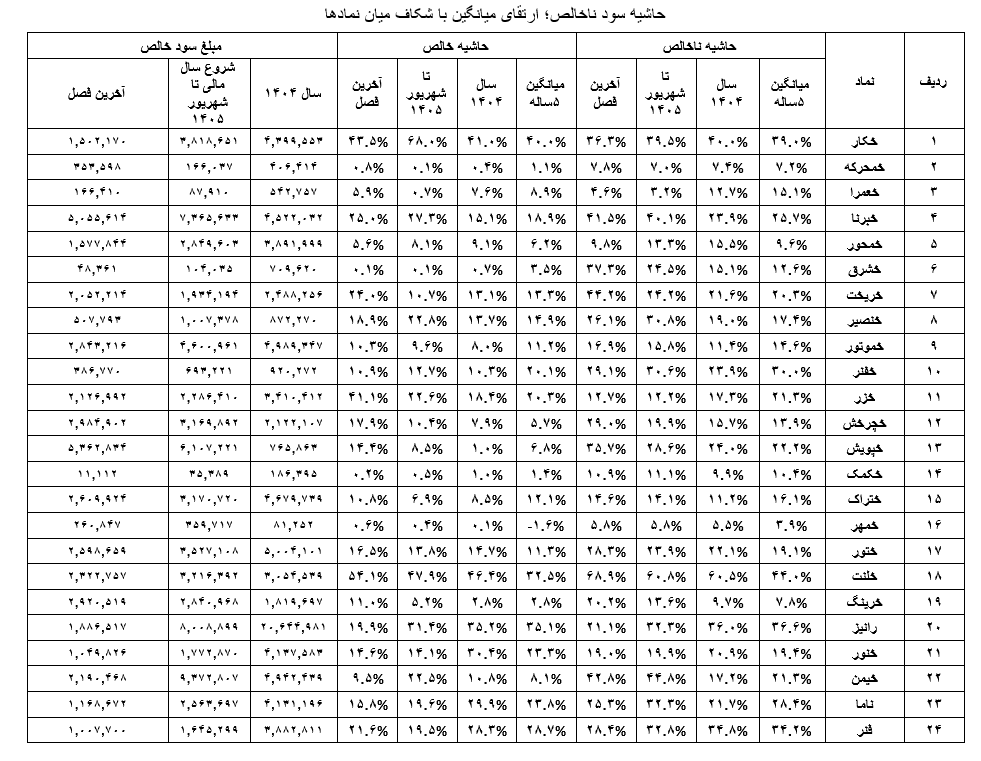
روتیها تاکید کرد: اگر مقدار تولید تا شهریور ۱۴۰۵ را با نصف تولید کل سال ۱۴۰۴ مقایسه کنیم، فقط «خفنر» با تحقق ۷۹٫۸ درصد، «فنر» با ۵۴٫۳ درصد و «خمحرکه» با ۵۳٫۸ درصد تولید سال گذشته از آستانه ۵۰ درصد عبور کردهاند، «خموتور» با ۴۸ درصد، «خپویش» با ۴۷٫۴ درصد، «خچرخش» با ۴۶٫۸ درصد و «ختراک» با ۴۶٫۲ درصد نزدیکترین شرکتها به این مرز هستند.
وی توضیح داد: این آستانه صرفاً سرعت تحقق مقدار سالانه را میسنجد و معادل افت یا رشد نسبت به ششماهه مشابه سال قبل نیست. در مقابل، ۲۰ نماد «خکار»، «خعمرا»، «خبرنا»، «خمحور»، «خشرق»، «خریخت»، «خنصیر»، «خموتور»، «خزر»، «خچرخش»، «خپویش»، «خکمک»، «ختراک»، «خمهر»، «ختور»، «خلنت»، «خرینگ»، «رانیز»، «خنور» و «خیمن» هنوز به نصف تولید کل ۱۴۰۴ نرسیدهاند.
این کارشناس بازار سرمایه تشریح کرد: وضعیت برای «خزر» و «خمحور» با نسبتهای ۱۸٫۱ و ۱۸٫۲ درصد، و سپس «خیمن» با ۲۳٫۳ و «خکمک» با ۲۳٫۴ درصد، ضعیفتر است. از سوی دیگر، تولید فصل دوم در ۱۹ شرکت از ۲۳ شرکت اسفندماهی از فصل نخست بیشتر شده و فقط «خشرق»، «خلنت»، «رانیز» و «خیمن» افت فصلی داشتهاند؛ این مهم نشانهای از بهبود نامتوازن، نه بازگشت فراگیر صنعت است.
روتیها گفت: مقایسه مقدار تولید مهر با متوسط ماهانه فصل تابستان در میان ۲۴ شرکت نشان میدهد ۱۳ نماد از این میانگین بالاتر و ۱۱ نماد پایینتر ایستادهاند. در میان شرکتهای اسفندماهی، ۱۲ نماد رشد و ۱۱ نماد افت آهنگ تولید داشتهاند؛ «ناما» نیز به گروه دارای مهر قویتر تعلق دارد.
وی تاکید کرد: «خزر» با تولید مهر بیش از دو برابر میانگین ماهانه فصل اخیر، جهش بالایی نشان میدهد. «خمهر»، «خکار»، «خنصیر» و «خبرنا» نیز در مهر حدود ۲۲ تا ۲۳ درصد بالاتر از میانگین تابستان تولید کردهاند. در نقطه مقابل، تولید مهر «خمحرکه»، «خلنت»، «رانیز» و «خفنر» کمتر از متوسط ماهانه فصل آخر بوده است.
این کارشناس بازار سرمایه اظهار کرد: «فنر» نیز باوجود عبور از آستانه نیمه تولید سال گذشته، در مهر حدود ۶ درصد پایینتر از متوسط ماهانه تابستان قرار گرفت. «خیمن» بعد از کاهش تولید فصل دوم نسبت به فصل نخست، در مهر حدود ۹ درصد بالاتر از متوسط تابستان تولید کرده است؛ بنابراین برای قضاوت درباره خروج صنعت از ضعف تولید، داده چند ماه متوالی اهمیت بیشتری از یک جهش مقطعی دارد.
وی توضیح داد: در ۱۵ شرکت حاشیه ناخالص دوره تا شهریور بالاتر از کل سال ۱۴۰۴ است، «خیمن» در این زمینه یکی از شاخصترین تغییرات را دارد: افزایش حاشیه ناخالص از ۱۷٫۲ به ۴۴٫۸ درصد، معادل ۲۷٫۶ واحد درصد٫ «خبرنا» نیز از ۲۳٫۹ به ۴۰٫۱ درصد، «خنصیر» از ۱۹ به ۳۰٫۸ درصد و «خشرق» از ۱۵٫۱ به ۲۴٫۵ درصد رسیدهاند، در نقطه مقابل، «خعمرا» از ۱۲٫۷ به ۳٫۲ درصد سقوط کرده و «خزر» از ۱۷٫۳ به ۱۲٫۲ درصد کاهشیافته است.
روتیها اظهار کرد: در ۱۴ نماد حاشیه سود ناخالص فصل آخر حتی از میانگین ششماهه خود شرکت بالاتر بوده است. شاخصترین نمونه «خریخت» است که از ۲۴٫۲ به ۴۴٫۲ درصد رسیده؛ پس از آن «خشرق» از ۲۴٫۵ به ۳۷٫۳، «خچرخش» از ۱۹٫۹ به ۲۹، «خلنت» از ۶۰٫۸ به ۶۸٫۹ و «خپویش» از ۲۸٫۶ به ۳۵٫۷ درصد افزایش داشتهاند.
این کارشناس بازار سرمایه اظهار کرد: بااینحال، «خیمن» با کاهش از ۴۴٫۸ به ۴۲٫۸ درصد و «فنر» با افت از ۳۲٫۸ به ۲۸٫۴ درصد، در فصل آخر از اوج حاشیه ناخالص ششماهه فاصله گرفتهاند. «رانیز» نیز از ۳۲٫۳ به ۲۱٫۱ درصد تنزل کرده است. پدیدهای که ضرورت تفکیک سود پایدار از نوسانهای کوتاهمدت را برجسته میکند.
وی ادامه داد: در فصل آخر، حاشیه خالص ۱۴ شرکت از میانگین دوره تا شهریور خود بیشتر شده است. «خزر» از ۲۲٫۶ به ۴۱٫۱ درصد، «خریخت» از ۱۰٫۷ به ۲۴ درصد، «خچرخش» از ۱۰٫۴ به ۱۷٫۹ درصد، «خلنت» از ۴۷٫۹ به ۵۴٫۱ درصد و «خپویش» از ۸٫۵ به ۱۴٫۴ درصد رسیدهاند.
ورتیها گفت: در ۱۲ نماد، هر دو حاشیه ناخالص و خالص در فصل اخیر از متوسط ششماهه بهتر شدهاند: «خمحرکه»، «خعمرا»، «خریخت»، «خموتور»، «خزر»، «خچرخش»، «خپویش»، «ختراک»، «خمهر»، «ختور»، «خلنت» و «خرینگ»؛ اما اگر شرط بالاتر بودن هر دو حاشیه از میانگین صنعت را نیز اضافه کنیم، تنها «خلنت» هر چهار معیار را همزمان دارد.
وی تاکید کرد: سود خالص ۲۳ شرکت اسفندماهی در دوره منتهی به شهریور حدود ۶ هزار و ۸۱۴ میلیارد تومان بوده است؛ یعنی ۸۶٫۸ درصد سود ۷ هزار و ۸۴۷ میلیاردتومانی کل سال ۱۴۰۴٫ بااینحال، هشت نماد توانستهاند بهتنهایی از سود کل سال قبل عبور کنند.
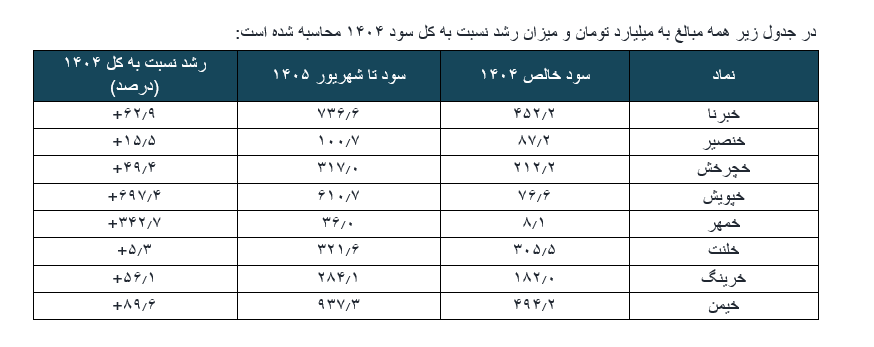
این کارشناس بازار سرمایه اظهار کرد: «خیمن» با ۹۳۷٫۳ میلیارد تومان، بیشترین سود دوره جاری در این جمع را ثبت کرده و سود خود را نسبت به کل سال ۱۴۰۴ نزدیک ۹۰ درصد افزایش داده است. «خپویش» با ۶۱۰٫۷ میلیارد تومان سود، تقریباً هشت برابر کل سود سال قبل ساخته است.
وی ادامه داد: «خبرنا» نیز با ۷۳۶٫۶ میلیارد تومان، حدود ۶۳ درصد از کل سال ۱۴۰۴ جلوتر قرار دارد. رشد ۳۴۳ درصدی «خمهر» نیز باید در کنار سود ۸٫۱ میلیاردتومانی سال قبل مورد بررسی قرارگیرد.
این فعال بازارهای مالی افزود: ارقام فصلی هشدار میدهند که همه رکوردها لزوماً پایدار نیستند: تنها حدود ۲۳ درصد سود ششماهه «خیمن» در فصل آخر ساخته شده، درحالیکه نزدیک به ۹۴ درصد سود «خچرخش» و ۸۸ درصد سود «خپویش» متعلق به همین فصل است. سود فصل آخر «خرینگ» از سود تجمعی ششماهه فراتر رفته که بیانگر زیان فصل نخست است. برای تحلیل تکرارپذیری، باید جزئیات سود عملیاتی و درآمدهای غیرعملیاتی بررسی شود.
وی تاکید کرد: با جمعبندی عملکرد ۲۴ شرکت قطعهساز و در نظر گرفتن همزمان معیارهایی نظیر نسبت P/E، روند تولید، حاشیه سود ناخالص و خالص، تغییرات سودآوری در فصل اخیر و مقایسه سود خالص ششماهه ۱۴۰۵ با کل سال ۱۴۰۴، میتوان نمادهای «خبرنا»، «خچرخش»، «خلنت»، «خپویش»، «خریخت»، «ختور»، «خرینگ» و «خیمن» را بهترتیب در اولویت بررسی بنیادی بیشتر قرارداد.
این کارشناس بازار سرمایه گفت: در این میان، «خبرنا» با حاشیه سود ناخالص بیش از ۴۰ درصد، عبور سود ششماهه از کل سال گذشته و P/E حدود ۶٫۷، از ترکیب نسبتاً مناسبی از سودآوری و ارزشگذاری برخوردار است.
وی اظهار کرد: «خچرخش» نیز با رشد همزمان حاشیه سود ناخالص و خالص در فصل اخیر، تحقق سودی معادل ۱٫۵ برابر کل سال ۱۴۰۴ و P/E حدود ۶، عملکرد قابلتوجهی داشته است. «خلنت» با بالاترین حاشیههای سود در میان شرکتهای مورد بررسی و نسبت P/E حدود ۵، از منظر سودآوری برجسته است، هرچند ضعف مقدار تولید آن باید موردتوجه قرار گیرد.
این کارشناس بازار سرمایه توضیح داد: «خپویش» با جهش سود خالص و بهبود هر دو حاشیه سود در فصل اخیر و «خریخت» با افزایش چشمگیر حاشیه سود ناخالص به ۴۴ درصد و حاشیه خالص به ۲۴ درصد، از دیگر گزینههای قابلتوجه هستند.
روتیها تاکید کرد: در رتبههای بعدی، «ختور» به دلیل ارزشگذاری پایین و بهبود حاشیه سود فصل اخیر و «خرینگ» به واسطه رشد سودآوری و بهبود عملکرد فصلی قرار میگیرند. در نهایت، «خیمن» با کمترین P/E گروه، معادل ۳٫۳۵، و تحقق سود ششماهه نزدیک به ۱٫۹ برابر کل سال گذشته، ظرفیت بررسی ویژهای دارد.
این کارشناس بازار سرمایه گفت: بااینحال، افت تولید و کاهش محسوس حاشیه سود خالص در فصل اخیر، ریسک پایداری سود آن را افزایش داده است.
وی درنهایت اظهار کرد: بنابراین این رتبهبندی صرفاً بیانگر اولویت بررسی بنیادی است و تصمیمگیری نهایی درباره ارزندگی سهام، نیازمند ارزیابی کیفیت و تکرارپذیری سود، جریان نقد عملیاتی، وضعیت مطالبات و چشمانداز تولید شرکتها خواهد بود.
ارسال نظر