اخبار فوری
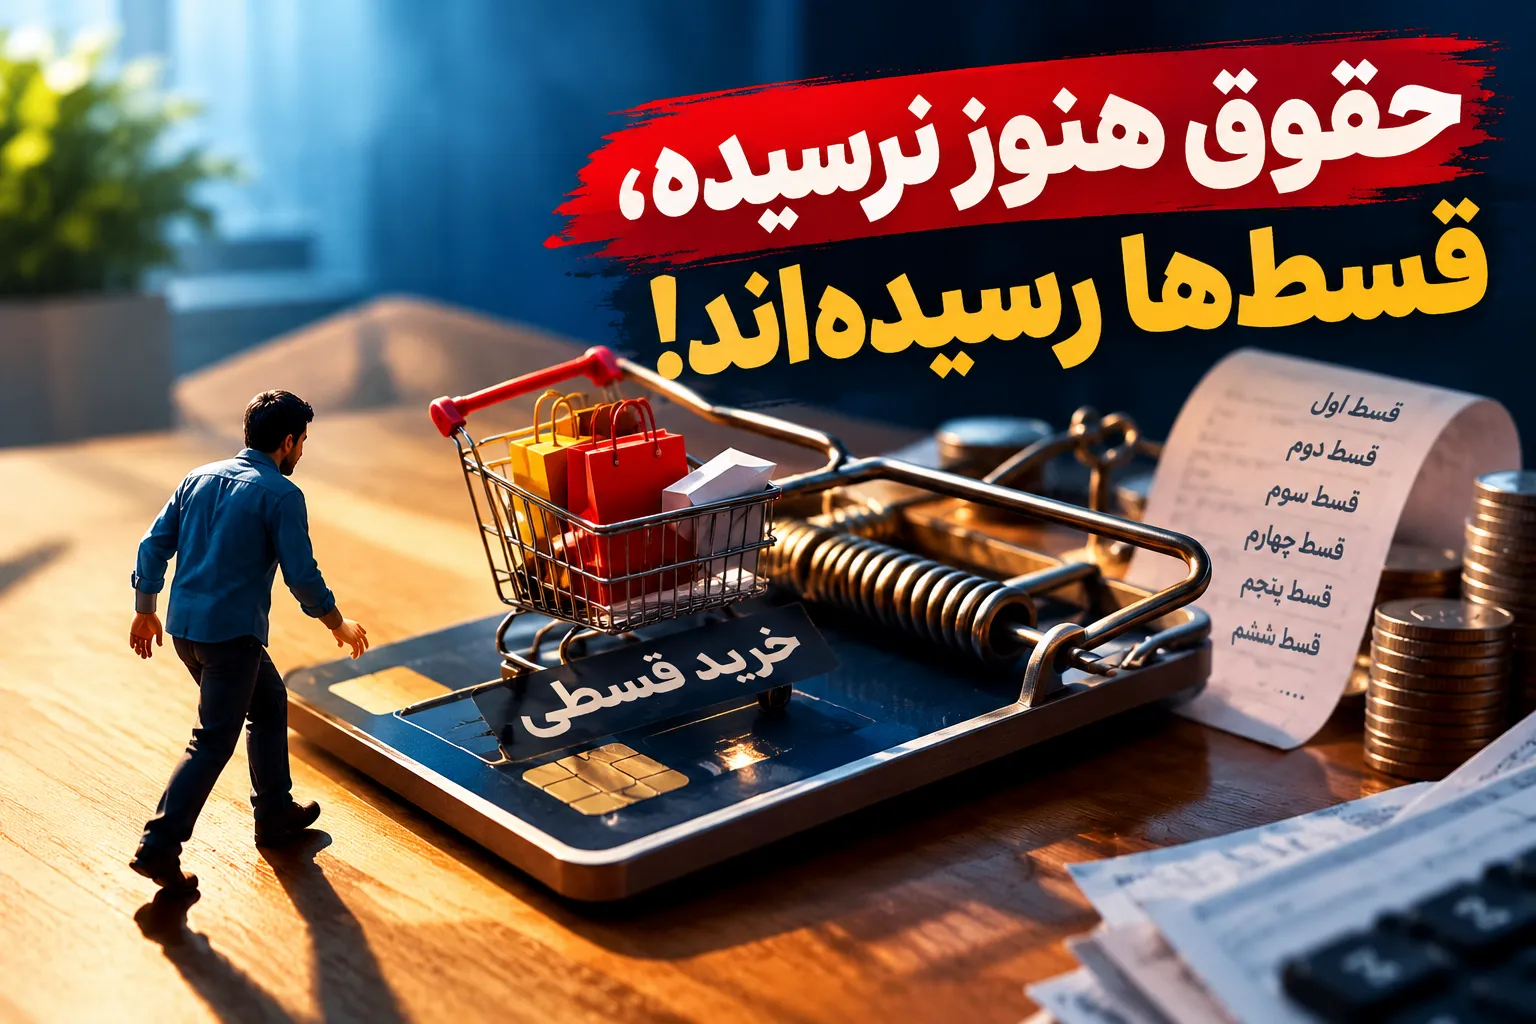
مراقب این تله مالی باشید | قسطهایی که بیصدا درآمد آینده را میبلعند!
کد خبر: ۱۴۱۳۷۱
۱۷:۰۶
۱۴۰۵/۰۸/۱۹
گاهی یک تصمیم ساده برای خرید، میتواند پیامدهایی فراتر از مبلغ درجشده در قرارداد داشته باشد. آنچه در ابتدا راهی برای عبور از فشار هزینهها به نظر میرسد، ممکن است بهتدریج بخش بزرگی از درآمد آینده خانوار را درگیر کند؛ اتفاقی که نشانههای آن معمولاً زمانی آشکار میشود که دیگر جایی برای هزینههای پیشبینینشده باقی نمانده است.


به گزارش نبض بورس، وقتی قیمتها سریعتر از درآمد خانوار افزایش پیدا میکنند، خرید اقساطی میتواند راهی برای دسترسی به کالاهای ضروری باشد؛ اما این راهحل چه زمانی به تله بدهی تبدیل میشود؟ پیشخور کردن درآمد آینده، انباشت اقساط و از بین رفتن پسانداز اضطراری، از جمله خطرهایی هستند که میتوانند امنیت مالی خانوادهها را تحت فشار قرار دهند.
خرید اقساطی؛ راه فرار از گرانی یا شروع یک چرخه بدهی؟
در اقتصادی که قدرت خرید خانوار زیر فشار افزایش هزینههای زندگی قرار دارد، پرداخت یکجای بهای کالاها برای بسیاری از مصرفکنندگان دشوارتر شده است. در چنین شرایطی، خرید اقساطی به یکی از روشهای تأمین هزینه کالاهای موردنیاز تبدیل میشود. روشی که در ظاهر، فشار پرداخت امروز را کاهش میدهد، اما میتواند تعهدات مالی سنگینی برای ماههای آینده ایجاد کند.
در خرید نقدی، مصرفکننده هزینه کالا را همان ابتدا میپردازد و تعهدی برای ماههای بعد ندارد. در مقابل، خرید اقساطی امکان استفاده از کالا را پیش از پرداخت کامل بهای آن فراهم میکند. اما در عوض، بخشی از درآمد آینده خانوار را به پرداختهای از پیش تعیینشده اختصاص میدهد.
مسئله از جایی آغاز میشود که خانوار برای جبران کاهش قدرت خرید، به چند قرارداد اعتباری و اقساطی متوسل میشود. در این وضعیت، هر خرید بهتنهایی ممکن است قابلمدیریت به نظر برسد، اما مجموع اقساط میتواند بخش بزرگی از درآمد ماهانه را پیش از تأمین هزینههای ضروری به خود اختصاص دهد. در نتیجه، خرید اقساطی که قرار بود راهی برای مدیریت مخارج باشد، به عاملی برای محدود شدن آزادی مالی خانواده تبدیل میشود.
تله بدهی چگونه در بودجه خانوار
یکی از مهمترین پیامدهای خرید اقساطی، کاهش انعطافپذیری بودجه خانوار است. درآمد ماهانه هر خانواده باید میان هزینههایی مانند مسکن، خوراک، درمان، آموزش، حملونقل و پسانداز تقسیم شود. زمانی که بخش قابلتوجهی از این درآمد از قبل به بازپرداخت اقساط اختصاص پیدا کرده باشد، امکان جابهجایی منابع میان این هزینهها کاهش مییابد.
این محدودیت در شرایط عادی ممکن است چندان محسوس نباشد، اما با بروز یک اتفاق پیشبینینشده، مانند بیماری، تعمیرات ضروری خانه یا کاهش درآمد، خود را نشان میدهد. خانواری که بخش زیادی از درآمدش را به تعهدات اقساطی اختصاص داده است، برای تأمین هزینههای جدید با گزینههای محدودتری روبهرو خواهد شد.
در چنین شرایطی، احتمال استفاده از اعتبار تازه برای پرداخت بدهیهای قبلی نیز افزایش مییابد. این همان نقطهای است که چرخه بدهی شکل میگیرد. یعنی خانوار برای پوشش تعهدات گذشته، تعهدات جدید میپذیرد و بهتدریج بخش بیشتری از درآمد آینده خود را پیشخور میکند.
وقتی اقساط، پسانداز اضطراری را از بین میبرند
پسانداز اضطراری یکی از مهمترین ابزارهای حفظ امنیت مالی خانوار است. این ذخیره برای هزینههایی در نظر گرفته میشود که زمان وقوع یا میزان آنها قابل پیشبینی نیست. با این حال، انباشت تعهدات اقساطی میتواند فرصت ایجاد چنین ذخیرهای را از خانواده بگیرد.
وقتی بخش زیادی از درآمد ماهانه صرف بازپرداخت بدهی میشود، معمولاً نخستین بخشی که تحت فشار قرار میگیرد، پسانداز است. در نتیجه، خانوار حتی در صورت برخورداری از درآمد ماهانه منظم، ممکن است پشتوانه مالی کافی برای مواجهه با یک بحران کوچک نداشته باشد.
این وضعیت فقط به کاهش موجودی حساب خانوار محدود نمیشود. نداشتن ذخیره اضطراری میتواند خانواده را در برابر شوکهای درآمدی و هزینهای آسیبپذیرتر نموده و حتی یک هزینه پیشبینینشده را به عاملی برای ایجاد بدهی تازه تبدیل کند. از این منظر، هزینه واقعی خرید اقساطی فقط مبلغی نیست که در قرارداد نوشته شده؛ بخشی از آن را کاهش امنیت مالی و محدود شدن توان مقابله با اتفاقات آینده تشکیل میدهد.
آیا خرید اقساطی در اقتصاد تورمی همیشه به ضرر مصرفکننده است؟
نکته مهم این است که خرید اقساطی در همه شرایط تصمیمی نادرست یا زیانبار نیست. در اقتصادی با تورم بالا، اگر اقساط مبلغ ثابتی داشته باشند و درآمد اسمی خریدار نیز در طول زمان افزایش پیدا کند، ارزش واقعی پرداختهای آینده ممکن است کاهش یابد. در چنین شرایطی، خرید اقساطی حتی میتواند از نظر مدیریت جریان نقدی برای مصرفکننده مزیت داشته باشد.
اما این مزیت به چند شرط وابسته است. نخست اینکه هزینه نهایی خرید اقساطی، شامل سود، کارمزد و هزینههای جانبی، در مقایسه با قیمت نقدی منطقی باشد. دوم اینکه درآمد خانوار توان پوشش تعهدات ماهانه را داشته باشد. سوم اینکه خریدار برای پرداخت اقساط به افزایش درآمدی متکی نباشد که هنوز قطعی نشده است.
اگر درآمد خانوار متناسب با تورم رشد نکند، هزینه اعتبار بالا باشد یا چند تعهد مالی بهطور همزمان ایجاد شده باشد، تورم لزوماً به نفع خریدار تمام نخواهد شد. بنابراین، معیار اصلی در ارزیابی خرید اقساطی، صرفاً تورمی بودن اقتصاد نیست؛ بلکه باید رابطه میان قیمت نقدی، هزینه نهایی اعتبار، درآمد قابل اتکا و مجموع بدهیهای خانوار بررسی شود.
پیش از خرید قسطی، چه چیزی را باید محاسبه کنیم؟
بسیاری از خریداران هنگام تصمیمگیری، بیش از هر چیز به مبلغ قسط ماهانه توجه میکنند. برای مثال، ممکن است یک قسط در نگاه نخست سبک و قابلپرداخت به نظر برسد؛ اما وقتی پیشپرداخت، تعداد اقساط، کارمزدها، هزینههای جانبی و جریمه دیرکرد به آن اضافه شود، هزینه واقعی خرید تصویر متفاوتی پیدا کند.
برای جلوگیری از گرفتار شدن در تله بدهی، مقایسه قیمت نقدی با مجموع تمام پرداختهای اقساطی ضروری است. همچنین باید مجموع اقساط همه خریدهای قبلی را در کنار هزینههای ثابت زندگی و درآمد خالص خانوار قرار داد. مبلغی که پس از این پرداختها باقی میماند، نشان میدهد خانواده تا چه اندازه برای مواجهه با هزینههای پیشبینینشده و پسانداز فرصت دارد.
نکته دیگر، توجه به ثبات درآمد است. خانواری که درآمد متغیر یا نامطمئن دارد، نمیتواند همانند خانواری با درآمد ثابت و قابل پیشبینی درباره پذیرش تعهدات بلندمدت تصمیم بگیرد. در چنین شرایطی، حتی یک قسط نسبتاً کوچک نیز ممکن است در ماههای کمدرآمد به فشار مالی تبدیل شود.
خرید امروز با پول فردا
خرید اقساطی میتواند ابزاری برای مدیریت جریان نقدی و دسترسی به کالاهای موردنیاز باشد؛ اما زمانی که تعهدات ماهانه از ظرفیت واقعی درآمد خانوار فراتر میروند، این ابزار به محدودیتی برای زندگی آینده تبدیل میشود.
مسئله اصلی تعداد اقساط یا حتی اصل استفاده از اعتبار نیست، بلکه تناسب میان بدهی، درآمد و هزینههای ضروری زندگی است. اگر خانوار برای پرداخت اقساط امروز ناچار شود از هزینههای ضروری خود بکاهد، پسانداز اضطراری را کنار بگذارد یا اعتبار تازهای برای تسویه تعهدات قبلی دریافت کند، نشانههای ورود به چرخه بدهی آشکار شده است.
در نهایت، خرید اقساطی زمانی یک انتخاب مالی قابلمدیریت است که مصرفکننده پیش از امضای قرارداد، هزینه واقعی خرید و توان بازپرداخت خود را محاسبه کرده باشد. قسطهای کوچک لزوماً به معنای بدهی سبک نیستند؛ گاهی مجموع همین پرداختهای ظاهراً ناچیز است که درآمد ماههای آینده را از اختیار خانوار خارج میکند.
ارسال نظر