اخبار فوری
فشار هزینه قراضه بر فولادسازان ترکیه
کد خبر: ۱۴۰۸۴۹
۲۰:۰۰
۱۴۰۵/۰۸/۱۱
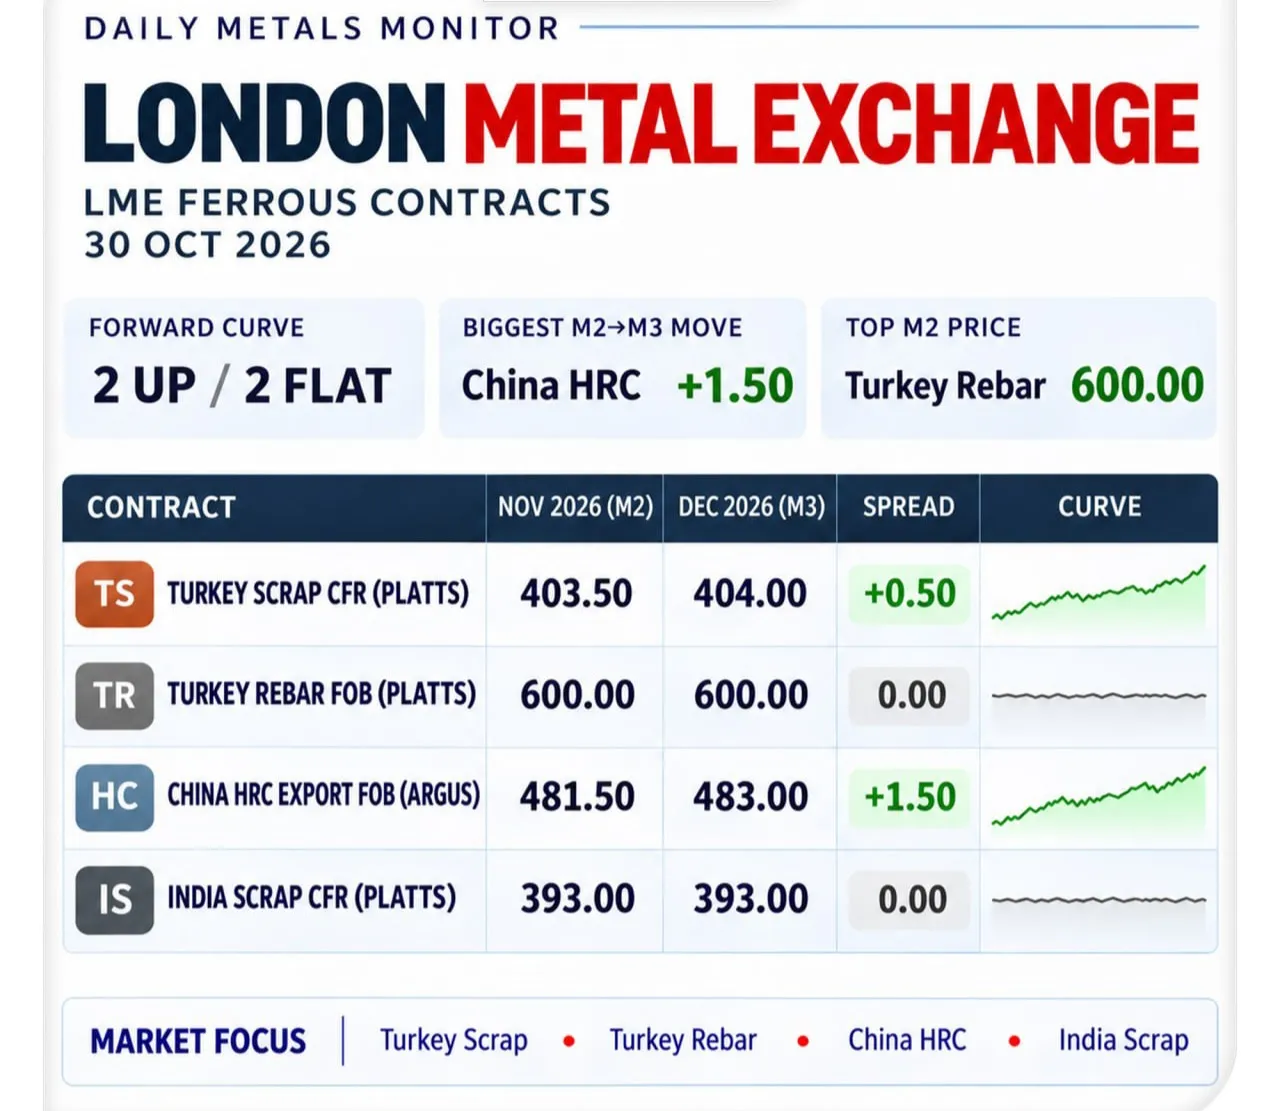
قیمتهای پایانی قراردادهای فولادی بورس فلزات لندن در ۳۰ اکتبر ۲۰۲۶، فشار هزینه قراضه بر فولادسازی ترکیه را در کنار تقاضای شکننده محصولات نهایی برجسته کرد. قرارداد نوامبر قراضه ترکیه ۴۰۳٫۵۰ دلار و میلگرد صادراتی این کشور ۶۰۰ دلار بهازای هر تن ثبت شد. اختلاف ساده آنها ۱۹۶٫۵۰ دلار بود؛ با فرض مصرف ۱٫۱۲ تن قراضه برای هر تن محصول، مانده فرضی پیش از سایر هزینهها به ۱۴۸٫۰۸ دلار میرسد. هیچیک از این ارقام سود کارخانه نیست.


به گزارش نبض بورس، بازار قراردادهای فولادی بورس فلزات لندن (LME) در پایان جلسه ۳۰ اکتبر ۲۰۲۶، تصویری از تداوم فشار هزینه مواد اولیه در کنار شکنندگی تقاضای محصولات نهایی ارائه کرد. مسئله اصلی برای فولادسازان و بازرگانان، صرفاً سطح قیمت میلگرد یا ورق گرم نیست؛ فاصله قیمت فروش با هزینه جایگزینی مواد اولیه و امکان تبدیل قیمتهای آتی به معامله فیزیکی سودآور، اهمیت بیشتری دارد. در این وضعیت، بازار ترکیه بهدلیل اتکای تولیدکنندگان کوره قوس الکتریکی به قراضه، یکی از مهمترین نقاط پایش است.
طبق ارقام پایانی ارائهشده برای سررسید نوامبر ۲۰۲۶، قراضه ترکیه با مبنای CFR و شاخص Platts به ۴۰۳٫۵۰ دلار و میلگرد صادراتی ترکیه با مبنای FOB و شاخص Platts به ۶۰۰ دلار بهازای هر تن رسید. رقمهای دسامبر بهترتیب ۴۰۴ و ۶۰۰ دلار بودند. بنابراین، اختلاف قیمت دو قرارداد همسررسید نوامبر ۱۹۶٫۵۰ دلار و اختلاف دسامبر ۱۹۶ دلار محاسبه میشود. این اسپرد، اختلاف دو قیمت با شرایط تحویل متفاوت است؛ نه سود عملیاتی کارخانه و نه شاخص رسمی حاشیه تولید.
اگر برای هر تن میلگرد، مصرف فرضی ۱٫۱۲ تن قراضه در نظر گرفته شود، باقیمانده قیمت فروش پس از کسر هزینه فرضی قراضه در سررسید نوامبر به ۱۴۸٫۰۸ دلار میرسد. این مقدار نیز باید هزینه برق، الکترود، فروآلیاژ، دستمزد، حمل، افت تولید، تأمین مالی و سایر هزینهها را پوشش دهد. همچنین، چون میلگرد با مبنای FOB و قراضه با مبنای CFR قیمتگذاری شدهاند، استفاده عملی از اسپرد نیازمند تعدیل هزینههای حمل و تحویل است. در نتیجه، این محاسبات صرفاً ابزاری برای سنجش حساسیت زنجیره تولیدند.
گزارشهای بازار در ۳۰ اکتبر از خرید تازه قراضه وارداتی ترکیه، از جمله از فروشندگان آمریکایی، خبر میدادند؛ همزمان تقاضای وارداتی در بخشهایی از جنوب آسیا ضعیف ارزیابی شد. آمار نقلشده از دفتر بینالمللی بازیافت نیز از واردات حدود ۹٫۶۹۶ میلیون تن قراضه به ترکیه در نیمه نخست ۲۰۲۶ حکایت داشت. این وابستگی، تولیدکنندگان ترک را در برابر تغییر قیمت قراضه، کرایه حمل دریایی و زمانبندی خرید آسیبپذیر میکند. بااینحال، گزارش خریدهای تازه بهتنهایی نشان نمیدهد که تقاضای میلگرد نیز همزمان تقویت شده است.
در چین، قیمت قرارداد نوامبر ورق گرم صادراتی با مبنای FOB و شاخص Argus برابر ۴۸۱٫۵۰ دلار و برای دسامبر ۴۸۳ دلار بود. اختلاف مثبت ۱٫۵۰ دلاری سررسید دوم نسبت به اول، شیب محدود منحنی قیمت را نشان میدهد، نه افزایش روزانه قیمت. پیشبینی کاهش حدود ۲ درصدی مصرف فولاد چین در سال ۲۰۲۶، همراه با ضعف ساختمان و محدودیت رشد مصرف صنعتی، خطر تداوم فشار صادراتی را مطرح میکند. با وجود این، هزینه حمل، تعرفهها و مقررات مقصد میتوانند مزیت قیمت ظاهری صادرات چین را کاهش دهند. برای قراضه هند نیز هر دو سررسید نوامبر و دسامبر ۳۹۳ دلار ثبت شدهاند؛ برابری این دو عدد به معنی ثبات معاملات روزانه نیست.
مقایسه منطقهای، یکدست نبودن بازار جهانی را آشکار میکند. تولید فولاد خام اتحادیه اروپا در سپتامبر ۲۰۲۶ به حدود ۱۰٫۱ میلیون تن رسید؛ رقمی که نسبت به سال قبل ۵ درصد کاهش داشت. از سوی دیگر، کاهش گزارششده صادرات فولاد اروپا در نیمه نخست سال، ضعف بخشی از فعالیت تجاری را برجسته میکند. مقررات کربنی و محدودیتهای وارداتی اروپا نیز بر هزینه دسترسی صادرکنندگان اثر میگذارند. در آمریکا، انتظار رشد تقاضا در پروژههای صنعتی، زیرساخت انرژی و مراکز داده، زمینه متفاوتی نسبت به چین ایجاد کرده است؛ هرچند این چشمانداز جایگزین داده معاملات واقعی نیست.
برای یک تا پنج جلسه آینده، سناریوی پایه تحریریه باقیماندن قراضه نوامبر ترکیه در محدوده ۳۹۵ تا ۴۱۰ دلار و میلگرد در بازه ۵۹۰ تا ۶۱۰ دلار است. سناریوی صعودی زمانی اعتبار بیشتری مییابد که میلگرد بالای ۶۱۰ دلار تثبیت شود، قراضه در سطح ۴۰۵ دلار یا پایینتر بماند و سفارشهای صادراتی واقعی افزایش یابد. در مقابل، افت میلگرد به زیر ۵۹۰ دلار همراه با ماندگاری قراضه بالای ۴۰۰ دلار، سناریوی فشار بر حاشیه تولید را تقویت میکند. بازگشت قیمتها به محدوده پیشین یا نبود تأیید در معاملات فیزیکی، این برداشتها را تضعیف خواهد کرد. این مرزها آستانههای پیشنهادی پایشاند، نه پیشبینی قطعی.
برای بازرگان ایرانی، نتیجه عملی، خرید مرحلهای بهجای تعهد سنگین یکباره، مقایسه قیمت آتی با پیشنهاد واقعی فروشنده و محاسبه هزینه جایگزینی تا زمان تحویل است. گرید، ابعاد، مبدأ، شرایط حمل، نقدشوندگی قرارداد، اختلاف قیمت خریدوفروش، محدودیت بانکی و اطمینان از وصول وجه باید پیش از تصمیم نهایی سنجیده شوند. در نهایت، تا زمانی که حجم معاملات، موقعیت باز و قیمتهای فیزیکی همتاریخ بهطور مستقل تأیید نشدهاند، نتیجهگیری درباره جهت قطعی بازار یا سودآوری تولیدکنندگان باید محتاطانه باقی بماند.
ارسال نظر