


اخبار فوری
گزارش مجمع خصدرا ۱۴۰۵ | از نرخ ارز گذشته در ارزشگذاری تا بدهی مالیاتی خصدرا
کد خبر: ۱۴۰۲۸۰
۱۱:۱۳
۱۴۰۵/۰۸/۰۳
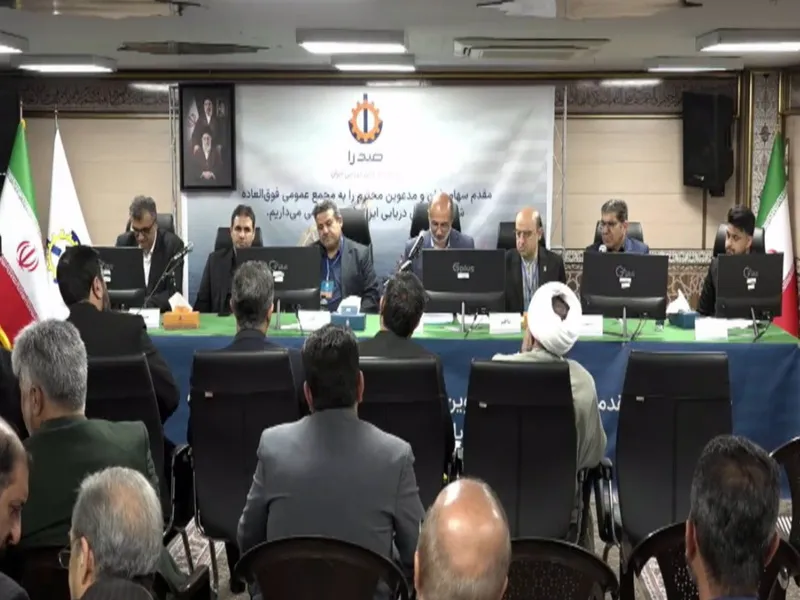
مجمع عمومی فوق العاده شرکت صنعتی دریائی ایران با نماد خصدرا باحضور حداکثر سهامداران در ۳ آبان ۱۴۰۵ برگزار شد. گزارش نبض بورس از این مجمع را بخوانید.




به گزارش نبض بورس، مجمع عمومی فوق العاده شرکت صنعتی دریائی ایران با نماد خصدرا باحضور حداکثر سهامداران در ۳ آبان ۱۴۰۵ برگزار شد.
مجمع عمومی فوقالعاده شرکت صنعتی دریایی ایران با نماد خصدرا، افزایش سرمایه از محل مازاد تجدید ارزیابی داراییها را تصویب کرد؛ تصمیمی که با هدف اصلاح ساختار مالی شرکت اتخاذ شد. در این مجمع، نماینده هیئتمدیره از برنامه افزایش سرمایه در دو مرحله و تلاش برای انتقال شرکت به بازار بالاتر سخن گفت؛ با این حال، حسابرس درباره بدهی مالیات انتقالی، آثار هزینه استهلاک بر سودهای آتی و وضعیت اسناد مالکیت بخشی از داراییها نکات مهمی مطرح کرد.
گزارش هیئتمدیره؛ افزایش سرمایه و پیگیری مشکلات مالیاتی
نماینده هیئتمدیره در تشریح روند افزایش سرمایه اعلام کرد که پیگیری این موضوع از سال ۱۴۰۳ آغاز شده و پس از مذاکرات با سازمان بورس و پیگیریهای انجامشده از وزارت اقتصاد، امکان ادامه فرایند فراهم شده است.
شرکت قصد دارد افزایش سرمایه را در دو مرحله اجرا کند. مرحله نخست با افزایش سرمایه ۱۰۶ درصدی در دستور کار قرار گرفت و هیئتمدیره اعلام کرد که در صورت فراهمشدن شرایط و اخذ مجوزهای لازم، مرحله بعدی نیز تا پایان سال ۱۴۰۵ پیگیری خواهد شد. رقم ۵۸۰ درصدی مطرحشده در سخنان نماینده هیئتمدیره، برنامه اعلامی شرکت برای افزایش سرمایه در مجموع این فرایند است و تحقق مرحله بعدی به رعایت الزامات و شرایط مربوط بستگی دارد.
مدیران همچنین از پیگیری مشکلات مالیاتی شرکت خبر دادند. به گفته نماینده هیئتمدیره، در جریان مذاکرات انجامشده، دستور بخشودگی ۹۰ درصد جرایم مالیاتی صادر شده و بخشی از بدهی باقیمانده نیز تقسیط شده است. وی مبلغ بخشودگی را حدود ۴۵۰ تا بیش از ۵۰۰ میلیارد تومان اعلام کرد؛ با این توضیح که رقم نهایی و وضعیت اسناد مربوط هنوز در حال پیگیری بوده است.
به گفته وی، مشکلات مالیاتی از جمله عواملی بود که بر وضعیت نماد و ثبت صورتجلسات شرکت اثر گذاشته بود. مدیران همچنین از پیگیری بازگشایی حسابهای شرکت و رفع موانع مربوط به ضمانتنامهها خبر دادند و ابراز امیدواری کردند این مشکلات در آبانماه برطرف شود؛ این موارد در زمان برگزاری مجمع همچنان در مرحله پیگیری قرار داشت.
برنامه انتقال به بازار بالاتر
نماینده هیئتمدیره، ارتقای شرکت به بازار بالاتر را از برنامههای اصلی صدرا عنوان کرد و گفت شرکت با سهامدار عمده و سازمان بورس در این زمینه مذاکراتی داشته و اسناد مورد درخواست نیز ارائه شده است. به گفته وی، سودآوری اخیر شرکت پس از چندین سال زیاندهی، یکی از موضوعات مورد توجه در مسیر پیگیری این برنامه بوده است؛ با این حال، اخذ مجوز انتقال به بازار بالاتر قطعی اعلام نشد.
گزارش حسابرس؛ سه نکته مهم درباره افزایش سرمایه صدرا
نماینده مؤسسه حسابرسی در گزارش بازرس قانونی درباره افزایش سرمایه، به چند نکته بااهمیت اشاره کرد:
-
عدم ورود وجه نقد: افزایش سرمایه از محل مازاد تجدید ارزیابی داراییهای ثابت مشهود انجام میشود و بهخودیخود وجه نقدی وارد شرکت نمیکند یا درآمدهای آن را افزایش نمیدهد.
-
بدهی مالیات انتقالی: در گزارش حسابرس به بدهی مالیات انتقالی به مبلغ ۸۴۷ میلیارد ریال اشاره شد که در گزارش توجیهی افزایش سرمایه لحاظ نشده بود. حسابرس بر لزوم کسر این مبلغ از مازاد تجدید ارزیابی قابل انتقال به سرمایه تأکید کرد.
-
کاهش سودهای آتی بر اثر استهلاک: افزایش هزینه استهلاک ناشی از تجدید ارزیابی داراییها میتواند سود سالهای آینده را کاهش دهد؛ اما آثار آن در گزارش توجیهی درج نشده بود.
-
ابهام در اسناد مالکیت: طبق گزارش کارشناسان رسمی دادگستری، زمینهای کارخانه کاسپین، نکا، جزیره صدرا و کشتیسازی بوشهر فاقد اسناد مالکیت اعلام شدهاند. ساختمانهای احداثشده روی این زمینها نیز فاقد اسناد مالکیت هستند؛ با این حال، داراییها با فرض تعلق به شرکت ارزشگذاری شدهاند.
با وجود این موارد، بازرس قانونی با توجه به توضیحات مندرج در گزارش خود، افزایش سرمایه از محل تجدید ارزیابی داراییهای ثابت مشهود را با رعایت الزامات قانونی و اخذ مجوزهای لازم بلامانع اعلام کرد. همچنین تأکید شد اطلاعات تراز آزمایشی ارائهشده مربوط به پایان سال مالی و حسابرسینشده بوده است.
پرسشهای سهامداران و پاسخ مدیران
در جریان مجمع، موضوعات مرتبط با مبنای ارزشگذاری داراییها، بدهیهای مالیاتی، محدودیتهای مالی شرکت و برنامه افزایش سرمایه مطرح شد.
چرا ارزشگذاری داراییها با نرخهای ارزی گذشته انجام شد؟
نماینده هیئتمدیره در توضیح این موضوع گفت شرکت پس از گذشت پنج سال از افزایش سرمایه قبلی، ناگزیر به انجام فرایند جدید بوده است. به گفته وی، لغو ارزشگذاری قبلی و آغاز مجدد فرایند میتوانست زمانبر باشد و احتمالاً حدود یک سال دیگر طول بکشد. ازاینرو، شرکت با مشورت سازمان بورس تصمیم گرفت فرایند موجود را ادامه دهد.
چرا صدرا با وجود زیانهای گذشته با بدهی مالیاتی مواجه شده است؟
نماینده هیئتمدیره توضیح داد که مالیات شرکت صرفاً به سود و زیان حسابداری محدود نمیشود و موضوعاتی مانند مالیات بر ارزش افزوده و مالیات عملکرد نیز در آن دخیل هستند. وی گفت شرکت در حال شفافسازی بدهیهای مالیاتی از سال ۱۳۸۷ و پیگیری تعیین تکلیف جرایم و اقساط باقیمانده است.
وضعیت حسابهای مسدودشده و ضمانتنامههای شرکت چگونه است؟
به گفته نماینده هیئتمدیره، پیگیریهایی برای حل مشکلات مربوط به حسابهای شرکت، تعهدات بانکی، چکها و ضمانتنامهها انجام شده است. وی از مذاکرات با نمایندگان بانکها و پیگیری هماهنگیهای لازم خبر داد و ابراز امیدواری کرد مشکلات اسنادی و بانکی در آبانماه برطرف شود. همچنین اعلام شد در آن مقطع، بخشی از فرایند صدور ضمانتنامهها از طریق قرارگاه خاتم انجام میشد.
مرحله دوم افزایش سرمایه چه زمانی انجام میشود؟
مدیران اعلام کردند اجرای مرحله بعدی به فراهمشدن شرایط قانونی و بورسی بستگی دارد. همچنین درخواست شد اختیار اجرای این مرحله تا پایان سال ۱۴۰۵ به هیئتمدیره تفویض شود تا در صورت تحقق شروط، فرایند بدون برگزاری مجمع دیگری انجام گیرد.
مصوبات مهم مجمع فوقالعاده صدرا
مهمترین تصمیمها و موارد مطرحشده در مجمع عبارتاند از:
-
تصویب افزایش سرمایه از مبلغ افزایش از ۲۶ هزار و ۲۲۱ میلیارد ریال به ۵۴ هزار و ۶۸ میلیارد ریال معادل ۱۰۶ درصد از محل مازاد تجدید ارزیابی داراییها با هدف اصلاح ساختار مالی شرکت.
-
طرح تفویض اختیار به هیئتمدیره برای اجرای مرحله بعدی افزایش سرمایه تا پایان سال ۱۴۰۵، مشروط به تحقق شرایط و الزامات قانونی.
-
اصلاح ماده ۵ اساسنامه در ارتباط با سرمایه شرکت، مطابق مصوبه افزایش سرمایه.
ارسال نظر


نیازمندیها

