


محتوای این رپورتاژ آگهی توسط مجموعه آگهیدهنده تهیه شده است. سایت نبضبورس مسئولیتی در قبال صحت اطلاعات آن ندارد.
نظرات در مورد بیمه تجارت نو؛ تجربه واقعی مشتریان چیست؟
کد خبر: ۱۳۹۸۷۰
۱۱:۰۸
۱۴۰۵/۰۷/۲۷
نظرات در مورد بیمه تجارت نو نشان میدهد تجربه مشتریان از خدمات این شرکت یکسان نیست. برخی از خریداران از پسهولت خرید و صدور غیرحضوری بیمهنامه رضایت داشتهاند؛ در مقابل، گزارشهایی از تأخیر در پرداخت خسارت، اختلاف بر سر مبلغ کارشناسی و مشکلات پیگیری پرونده نیز منتشر شده است. برای ارزیابی عملکرد بیمه تجارت نو، تنها خواندن نظرات خریداران کافی نیست. تجربه درپافت خسارت و شاخصهای مالی شرکت نیز اهمیت دارند. در ادامه، بازخوردهای ثبتشده و آخرین آمار منتشرشده تا سال ۱۴۰۵ را بررسی میکنم.




نظرات در مورد بیمه تجارت نو نشان میدهد تجربه مشتریان از خدمات این شرکت یکسان نیست. برخی از خریداران از سهولت خرید و صدور غیرحضوری بیمهنامه رضایت داشتهاند؛ در مقابل، گزارشهایی از تأخیر در پرداخت خسارت، اختلاف بر سر مبلغ کارشناسی و مشکلات پیگیری پرونده نیز منتشر شده است. برای ارزیابی عملکرد بیمه تجارت نو، تنها خواندن نظرات خریداران کافی نیست. تجربه دریافت خسارت و شاخصهای مالی شرکت نیز اهمیت دارند. در ادامه، بازخوردهای ثبتشده و آخرین آمار منتشرشده تا سال ۱۴۰۵ را بررسی میکنیم.
آمار شکایات و توانگری مالی بیمه تجارت نو چه میگویند؟
علاوه بر نظرات اینترنتی، دو شاخص رسیدگی به شکایات و توانگری مالی میتوانند تصویر دقیقتری از عملکرد شرکت ارائه دهند؛ هرچند هیچکدام بهتنهایی میزان رضایت مشتریان را مشخص نمیکنند.
وضعیت رسیدگی به شکایات در سال ۱۴۰۵
براساس گزارش منتشرشده در روزنو در ۱۶ شهریور ۱۴۰۵، نسبت شکایات رسیدگیشده بیمه تجارت نو در چهار ماه نخست سال به ۹۹ درصد رسیده است. این آمار به معنای بررسی و تعیین تکلیف بخش بزرگی از شکایات ثبتشده در دوره موردنظر است؛ نه اینکه ۹۹ درصد مشتریان از خدمات شرکت رضایت داشتهاند. برای ارزیابی کاملتر، لازم است تعداد شکایات، موضوع آنها و نتیجه نهایی رسیدگی نیز مشخص باشد.
روند توانگری مالی بیمه تجارت نو در سال های اخیر
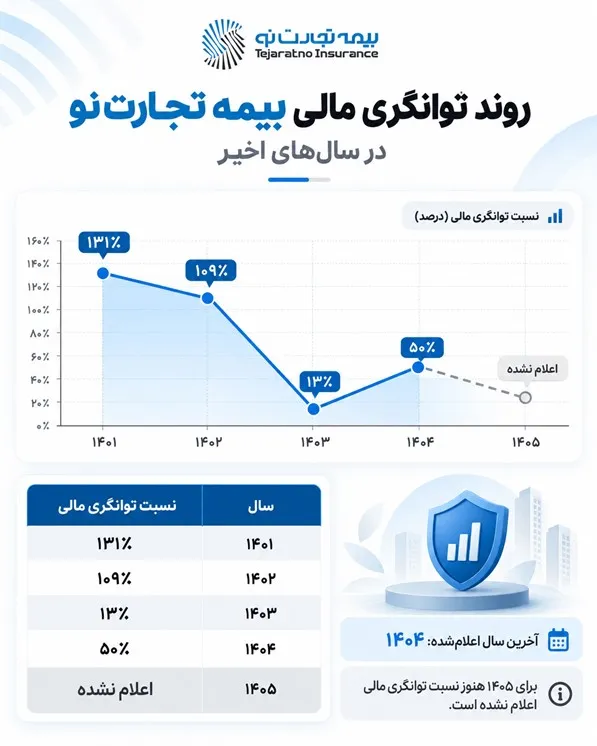
طبق گزارش منتشرشده در خبرگزاری تسنیم در ۱۸ شهریور ۱۴۰۵ به نقل از روابط عمومی بیمه تجارت نو، بیمه مرکزی نسبت توانگری مالی این شرکت را ۵۰ درصد و در سطح دو تأیید کرده است. این ارقام از بهبود وضعیت توانگری مالی شرکت پس از یک نزول شدید حکایت دارند؛ بااینحال، بیمه تجارت نو در سال ۱۴۰۵ هنوز در سطح یک قرار ندارد. بهبود توانگری مالی نشانه مثبتی از وضعیت مالی بیمهگر است، اما تضمینی برای پرداخت سریع و بدون اختلاف تمام خسارتها محسوب نمیشود.
مشتریان درباره بیمه تجارت نو چه میگویند؟
بررسی تجربههای منتشرشده نشان میدهد نظرات مثبت بیشتر به آسان بودن فرایند خرید و صدور بیمهنامه مربوط میشوند؛ درحالیکه انتقادات جدیتر درباره مراحل دریافت خسارت مطرح شدهاند. البته این نظرات نمونههایی از تجربه افراد هستند و نمیتوان براساس آنها درصد رضایت کل مشتریان را تعیین کرد.
مشتریان راضی به چه مزایایی اشاره کردهاند؟
یکی از نکات مثبت مطرحشده درباره بیمه تجارت نو، امکان خرید غیرحضوری بیمهنامه و انجام بازدید اولیه خودرو بدون مراجعه حضوری است. برای نمونه، در کارگزاریهای آنلاین فروش بیمه بدنه تجارت نو، یکی از خریداران از وقتشناسی و غیرحضوری بودن مراحل بازدید خودرو ابراز رضایت کرده است. همچنین یکی از کاربران سایت نظرکده در آذر ۱۴۰۴ نوشته که توانسته تخفیف بیمه بدنه خود را به تجارت نو منتقل کرده و مراحل صدور بیمهنامه را با موفقیت انجام دهد. البته این تجربهها عمدتاً مربوط به خدمات خرید از واسطههای آنلاین هستند و رضایت از عملکرد شرکت هنگام پرداخت خسارت را ثابت نمیکنند.
مهمترین انتقادات مشتریان بیمه تجارت نو چیست؟
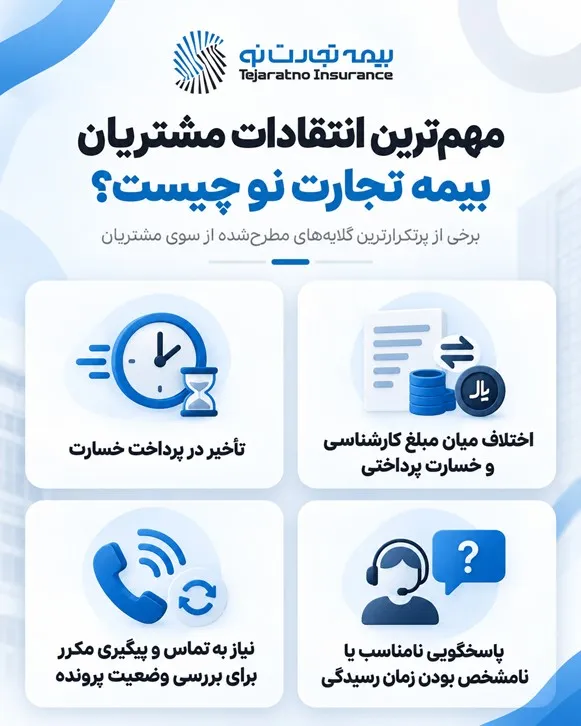
بخش قابلتوجهی از انتقادات قابل مشاهده، به فرایند دریافت خسارت مربوط است. مهمترین موضوعاتی که در این تجربهها مطرح شدهاند، عبارتاند از:
- تأخیر در پرداخت خسارت پس از کارشناسی
- اختلاف میان مبلغ کارشناسی اولیه و خسارت اعلامشده برای پرداخت
- نیاز به تماس و پیگیری مکرر برای مشخص شدن وضعیت پرونده
- پاسخگویی نامناسب یا نامشخص بودن زمان پایان رسیدگی
این موارد در برخی گزارشهای شخصی مطرح شدهاند و الزاماً نشاندهنده عملکرد تمام شعب و پروندههای بیمه تجارت نو نیستند.
تجربه مشتریان از پرداخت خسارت بیمه تجارت نو چگونه است؟
یکی از تجربههای منفی منتشرشده در لینکدین به پرونده خسارت خودرو مربوط میشود. نویسنده این مطلب اعلام کرده که با وجود گذشت ۴۰ روز از کارشناسی، هنوز خسارت خود را دریافت نکرده و پس از پیگیریهای متعدد، با اعلام کاهش ۳۰ درصدی مبلغ ارزیابی اولیه مواجه شده است. کاربر دیگری نیز در بخش نظرات همان مطلب ادعا کرده که خسارت تصادف او با تأخیر و مبلغی کمتر از ارزیابی اولیه پرداخت شده است.
این روایتها از سوی مرجع مستقلی تأیید نشدهاند و اطلاعات کافی برای محاسبه میانگین زمان پرداخت خسارت شرکت وجود ندارد. بااینحال، اهمیت بررسی عملکرد مرکز خسارت محل زندگی و دریافت توضیحات شفاف درباره مبلغ کارشناسی را نشان میدهند. اگر مبلغ خسارت با انتظار بیمهگذار تفاوت دارد، باید گزارش کارشناسی، فرانشیز، سقف تعهدات و دلایل کسورات بررسی شود.
نظرات درباره بیمه بدنه و شخص ثالث تجارت نو چه تفاوتی دارند؟
تجربه مشتریان بسته به نوع بیمهنامه و خدمات دریافتی متفاوت است.
در بیمه بدنه تجارت نو، برخی بازخوردهای مثبت به آسانی خرید و بازدید غیرحضوری خودرو مربوط میشوند. اما هنگام دریافت خسارت، مواردی مانند میزان فرانشیز، پوششهای انتخابی و نحوه محاسبه مبلغ خسارت اهمیت بیشتری دارند.
در بیمه شخص ثالث تجارت نو، تجربه فرد زیاندیده نیز باید بررسی شود؛ زیرا ممکن است شخصی که خسارت دریافت میکند، اصلاً خریدار بیمهنامه نباشد. سرعت کارشناسی، دسترسی به مراکز خسارت و نحوه پرداخت خسارت مالی از معیارهای مهم ارزیابی این بیمه هستند.
بنابراین، رضایت از صدور بیمه بدنه یا شخص ثالث بهتنهایی معیار مناسبی برای قضاوت درباره کیفیت پرداخت خسارت نیست.
پیش از خرید بیمه تجارت نو چه مواردی را بررسی کنیم؟
اگر قصد خرید بیمه تجارت نو را دارید، بهتر است علاوه بر نظرات مشتریان، شرایط بیمهنامه و کیفیت خدمات مرکز خسارت شهر خود را بررسی کنید. پیش از انتخاب، درباره محل مراجعه برای دریافت خسارت، مراحل کارشناسی، مدارک موردنیاز و نحوه پیگیری پرونده سؤال کنید. سپس قیمت، سقف تعهدات، پوششها و فرانشیز بیمه تجارت نو را با پیشنهاد حداقل دو شرکت دیگر مقایسه کنید.
برای آشنایی با خدمات، پوششها و شرایط خرید بیمهنامههای این شرکت نیز میتوانید به صفحه معرفی بیمه تجارت نو در bimeh.com مراجعه کنید. اگر هم پس از خرید با مشکلی در پرداخت خسارت مواجه شدید، ابتدا درخواست خود را همراه با مدارک و شماره پرونده به شرکت ارائه دهید و در صورت حل نشدن اختلاف، از مسیر رسیدگی به شکایات بیمه مرکزی پیگیری کنید.
در نهایت، بیمه تجارت نو از نظر مردم انتخاب مناسبی است؟
نظرات در مورد بیمه تجارت نو نشان میدهد این شرکت هم نقاط قوت دارد و هم انتقاداتی درباره خدمات خسارت آن مطرح شده است. سهولت خرید غیرحضوری، بهبود نسبت توانگری مالی تا 50 درصد و آمار بالای رسیدگی به شکایات از نکات مثبت قابل بررسی هستند. در مقابل، تجربههای منفی منتشرشده درباره تأخیر پرداخت و اختلاف مبلغ خسارت، همچنین حضور در سطح 3 توانگری مالی در سال گذشته را نیز نباید نادیده گرفت. در نتیجه، نمیتوان بیمه تجارت نو را برای همه مشتریان انتخابی خوب یا بد دانست. مناسب بودن آن به نوع بیمهنامه، شرایط قرارداد و کیفیت رسیدگی به خسارت در مرکز مربوط بستگی دارد. مقایسه این موارد با سایر شرکتهای بیمه، تصمیمگیری را مطمئنتر میکند.
ارسال نظر


نیازمندیها

