اخبار فوری
فشار دابلکک و استنلس، مقاومت نسبی میلگرد
کد خبر: ۱۳۹۸۴۲
۲۲:۳۱
۱۴۰۵/۰۷/۲۶
بازارهای شانگهای و دالیان در هفته ۱۲ تا ۱۶ اکتبر یکدست منفی بودند، اما شدت افت نشان داد مواد اولیه تحت فشار بیشتری از محصولات فولادی قرار دارند. زغالسنگ ککشو با افت ۳.۸۹ درصدی ضعیفترین قرارداد هفته بود و پس از آن استنلس استیل و کک قرار گرفتند.

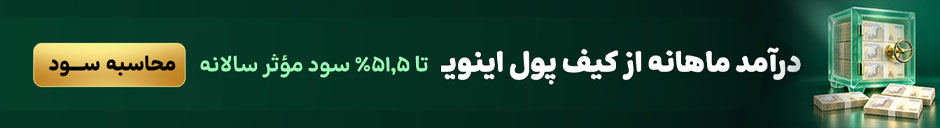

به گزارش نبض بورس، بازارهای آتی شانگهای و دالیان در فاصله بازگشایی دوشنبه ۱۲ اکتبر تا کلوز جمعه ۱۶ اکتبر ۲۰۲۶ در مجموع هفتهای منفی را پشت سر گذاشتند. هر شش قرارداد مورد بررسی پایینتر از قیمت بازگشایی دوشنبه بسته شدند، اما شدت افت در حلقههای مختلف یکسان نبود.
زغالسنگ ککشو JM2701 با افت ۳.۸۹ درصدی ضعیفترین عملکرد را داشت و پس از آن استنلس استیل با ۲.۲۸ درصد و کک با ۲.۰۸ درصد کاهش قرار گرفتند. سنگآهن ۱.۲۵ درصد، ورق گرم ۰.۶۴ درصد و میلگرد فقط ۰.۲۶ درصد افت کردند. این الگو نشان میدهد فشار اصلی هفته بیشتر بر مواد اولیه و بخشی از زنجیره استنلس متمرکز بوده و محصولات کربنی نهایی، بهویژه میلگرد، مقاومت بیشتری نشان دادهاند.
در سنگآهن، عامل اصلی فشار را باید در ترکیب موجودی بالا و ضعف سودآوری فولادسازان جستوجو کرد. دادههای پایان هفته Mysteel نشان میدهد موجودی سنگآهن وارداتی در ۴۷ بندر چین به حدود ۱۷۳.۷ میلیون تن رسیده و نسبت به هفته قبل افزایش یافته است. در همین حال، تولید روزانه چدن مذاب ۲۴۷ کارخانه در حدود ۲.۳۳۷ میلیون تن باقی مانده و رشد معناداری نداشته است. نرخ سوددهی کارخانهها اگرچه ۱.۳ واحد درصد بهتر شده، فقط ۸.۲۳ درصد گزارش شده است. این شرایط انگیزه فولادسازان برای افزایش شدید خرید سنگآهن را محدود میکند و توضیح میدهد چرا قیمت نتوانسته از محدوده پایین فاصله زیادی بگیرد.
در دابلکک فشار شدیدتر بود. بازگشت تدریجی تولید معادن زغالسنگ، بهبود نسبی عرضه و کاهش قیمتهای کک، در کنار خرید محتاطانه فولادسازان، سبب شد زغالسنگ ککشو بیشترین افت هفتگی را ثبت کند. کاهش هزینه کک و زغالسنگ از یک منظر برای کارخانههای فولادی مثبت است، زیرا هزینه تولید چدن را پایین میآورد و میتواند بخشی از حاشیه سود ازدسترفته را بازگرداند. Mysteel نیز ارزیابی هفته را با تأکید ویژه بر بازگشت تولید زغالسنگ، جریان زغال مغولستان و وضعیت سود کارخانهها منتشر کرده است.
در میلگرد تصویر متعادلتر بود. افت هفتگی تنها ۰.۲۶ درصدی همزمان با کاهش موجودیها نشان میدهد این بازار در سطوح فعلی از حمایت بنیادی بیشتری برخوردار شده است. SMM گزارش کرده موجودی کل میلگرد در هفته حدود ۳.۶۴ درصد و موجودی اجتماعی آن ۳.۷۷ درصد کاهش یافته؛ بازگشت پروژههای ساختمانی پس از تعطیلات و خرید مجدد مصرفکنندگان به تخلیه موجودی کمک کرده است. با این حال، SMM همچنان وضعیت عرضه و تقاضا را «تعادل ضعیف» ارزیابی میکند و معتقد است پایداری تقاضا، خصوصاً با سردتر شدن مناطق شمالی چین، تضمینشده نیست.
ورق گرم نیز با افت محدود ۰.۶۴ درصدی نسبتاً مقاوم ماند. شاخص PMI تولید چین در سپتامبر به ۵۰.۱ رسیده، شاخص تولید ۵۱.۷ و سفارشهای جدید ۵۰.۵ بوده است؛ بنابراین بخش تولید صنعتی سیگنال بهتری از ساختمان و املاک ارائه میکند. در مقابل، انباشت موجودی HRC پس از تعطیلات همچنان مانعی برای رشد قیمت محسوب میشود؛ Mysteel پیشتر موجودی کل ورق گرم را حدود ۴.۵۶ میلیون تن گزارش کرده بود.
در استنلس استیل کاهش قیمت شدیدتر بود. گزارش هفتگی SMM افت هزینه مواد اولیه، کاهش قیمت نیکل و NPI و کوتاهبودن موج خرید پس از تعطیلات را عوامل اصلی فشار میداند. اگرچه موجودی اجتماعی استنلس در ووشی و فوشان ۳.۲۴ درصد کاهش یافته، بازار هنوز با ضعف تقاضای نهایی روبهروست.
در مجموع، پیام هفته روشن است: مواد اولیه سریعتر از فولاد نهایی ارزان شدهاند. این واگرایی میتواند حاشیه سود فولادسازان را ترمیم و از قیمت میلگرد و HRC حمایت کند، اما هنوز نشانه کافی برای آغاز روند صعودی پایدار دیده نمیشود. برای هفته آینده، روند محتمل همچنان نوسانی با تمایل به تثبیت در محصولات فولادی و فشار بیشتر بر مواد اولیه خواهد بود؛ مگر آنکه کاهش محسوس موجودیها یا افزایش تولید چدن، موازنه فعلی را تغییر دهد.
ارسال نظر
نیازمندیها