اخبار فوری
مقاومت HRC و احتیاط در زنجیره قراضه–میلگرد ترکیه
کد خبر: ۱۳۹۷۹۳
۱۳:۱۲
۱۴۰۵/۰۷/۲۶
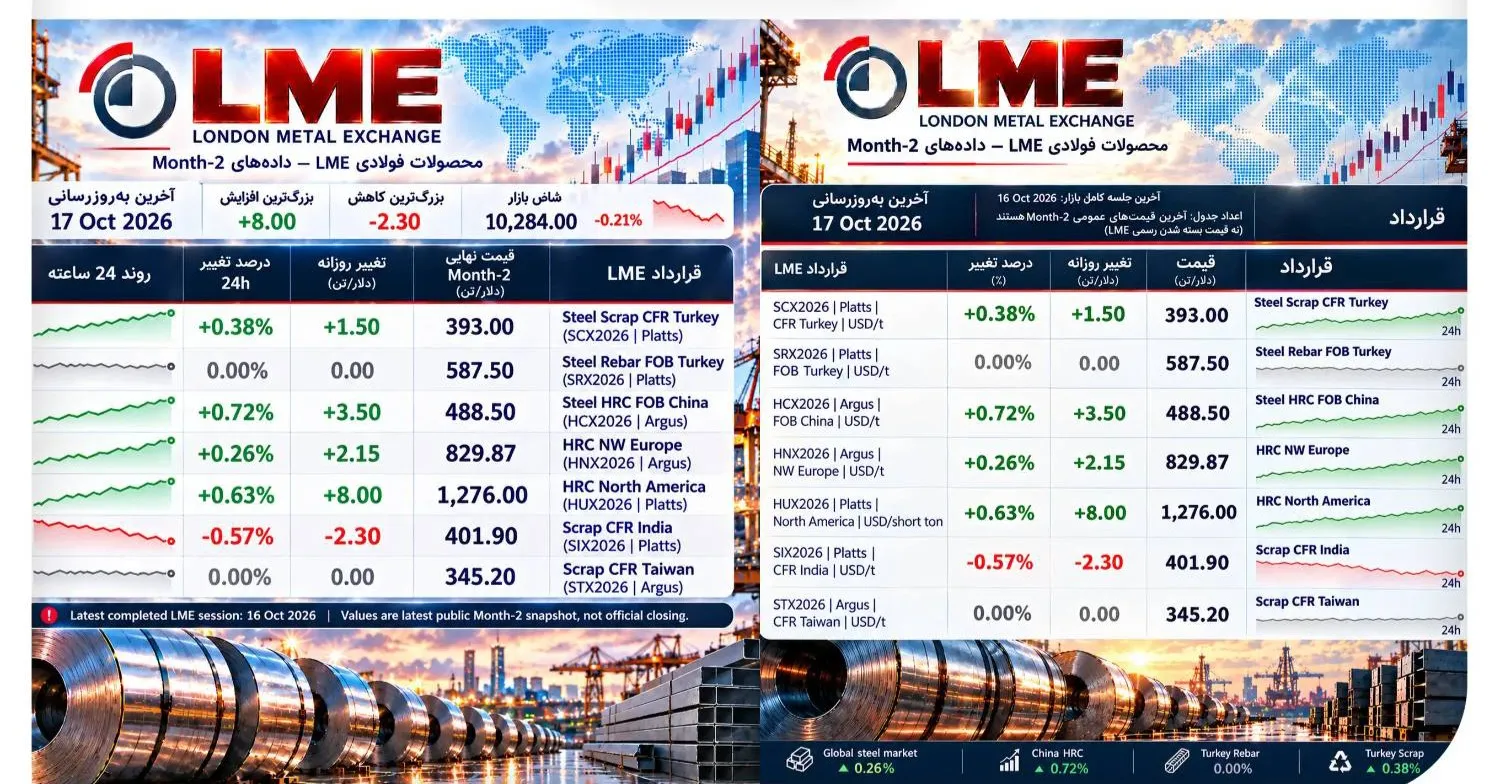
بازار محصولات فولادی مرتبط با بورس فلزات لندن (LME) در پایان هفته تصویری بسیار منطقهایتر از فلزات پایه ارائه داد؛ در حالی که ورق گرم چین، ورق گرم اروپا، ورق گرم آمریکای شمالی و قراضه ترکیه در سمت مثبت قرار گرفتند، میلگرد ترکیه تقریباً بدون تغییر ماند و قراضه هند ضعیفتر ظاهر شد؛ این واگرایی تأیید میکند که قیمت فولاد جهانی بیش از گذشته تحت تأثیر شرایط محلی تقاضا، محدودیتهای تجاری، انرژی و هزینه مواد اولیه قرار گرفته و نمیتوان یک جهت واحد برای کل بازار تعریف کرد


به گزارش نبض بورس، در چین، ورق گرم در پایان هفته نشانههایی از تثبیت و بازگشت محدود داشت، اما این بهبود باید در بستر تقاضای ضعیف داخلی تفسیر شود. انجمن جهانی فولاد (worldsteel) تازهترین پیشبینی خود را برای مصرف فولاد چین در ۲۰۲۶ به افت ۲ درصدی تغییر داده و توضیح داده که رکود املاک و ضعف سرمایهگذاری زیرساختی، رشد بخش تولید و صادرات را خنثی میکند. بنابراین هر حرکت مثبت ورق گرم چین در کوتاهمدت بیشتر با کاهش فشار فروش، کاهش موجودی یا بهبود صادرات ارتباط دارد تا یک جهش پایدار در مصرف داخلی.
همزمان، خود LME در حال گسترش پیوند با بازار چین است. رویترز گزارش داده بورس لندن در همکاری با بورس آتی شانگهای (SHFE) قرارداد جدید ورق گرم شانگهای را راهاندازی میکند. این اقدام میتواند در میانمدت ارتباط مستقیمتری میان ساختار قیمت فولاد چین و ابزارهای پوشش ریسک بینالمللی ایجاد کند. حجم روزانه کل معاملات LME نیز در ۲۰۲۶ تاکنون حدود ۱۶ درصد رشد کرده که نشاندهنده بازگشت نقدشوندگی و اهمیت بیشتر بورس در بازارهای کالایی است.
در ترکیه، شرایط محتاطانهتر باقی مانده است. قراضه وارداتی طی سپتامبر از حدود ۳۸۰ دلار تا بالای ۴۰۰ دلار CFR رشد کرد، اما پس از آن مقاومت خریداران شدت گرفت و معاملهها دوباره به محدوده ۳۹۵ دلار بازگشت. مؤسسه GMK Center این تغییر را نتیجه عبور بازار از مرحله خرید تهاجمی به دوره احتیاط کارخانهها میداند و SteelOrbis نیز طی اکتبر بارها از فشار بر میلگرد، کاهش قیمتهای داخلی و ضعف سفارشهای صادراتی گزارش داده است. بنابراین حتی اگر قراضه ترکیه در آخر هفته اندکی بالا برود، تا زمانی که میلگرد واکنش متناسبی نشان ندهد، حاشیه سود کارخانههای قوس الکتریکی (EAF) همچنان تحت فشار باقی خواهد ماند.
این موضوع برای زنجیره قراضه-میلگرد اهمیت زیادی دارد؛ وقتی قراضه افزایش مییابد اما قیمت میلگرد ثابت میماند، تولیدکننده فولاد نمیتواند تمام افزایش هزینه خوراک را به مشتری منتقل کند. نتیجه معمولاً کاهش نرخ بهرهبرداری، خرید محتاطانهتر قراضه یا تلاش برای پایین آوردن قیمت مواد اولیه است. گزارش انجمن بینالمللی بازیافت (BIR) نیز پیشتر کاهش قدرت خرید ترکیه را یکی از عوامل اصلی نوسان بازار جهانی قراضه معرفی کرده بود.
در اروپا، بازار ورق گرم بیشتر از تقاضای واقعی، از سیاست تجاری حمایت میگیرد. چشمانداز انجمن جهانی فولاد برای مصرف فولاد اتحادیه اروپا در ۲۰۲۶ کاهش ۰.۳ درصدی را نشان میدهد. همزمان اتحادیه اروپا در حال تقویت ابزارهای دفاع تجاری در برابر کالاهای چینی و بررسی محدودیتهای بیشتر وارداتی است. این سیاستها میتواند کف قیمت محصولات تخت اروپایی را تقویت کند، حتی اگر تقاضای صنعتی همچنان ضعیف باشد و هزینه بالای انرژی نیز حاشیه تولیدکنندگان را محدود کند.
در آمریکای شمالی، ورق گرم در سطح مطلق بالاتری از سایر مناطق باقی مانده است. تقاضای پروژههای انرژی، زیرساخت، دیتاسنتر و تولید صنعتی از بازار حمایت میکند. انجمن جهانی فولاد رشد تقاضای آمریکا را بیشتر در ساختوساز غیرمسکونی و پروژههای بزرگ میبیند، در حالی که بخش مسکن همچنان ضعیفتر است. در هند نیز افت کوتاهمدت قراضه را باید در برابر چشمانداز بسیار قوی تقاضای فولاد قرار داد؛ انجمن جهانی فولاد رشد ۷.۹ درصدی مصرف هند در ۲۰۲۶ را پیشبینی میکند و دولت هند نیز برنامه افزایش ظرفیت فولاد تا ۶۰۴ میلیون تن در افق ۲۰۴۷ را مطرح کرده است.
در مجموع، محصولات تخت در چین، اروپا و آمریکا مقاومت بیشتری نسبت به زنجیره محصولات طویل ترکیه نشان میدهند. بازار ترکیه همچنان به قیمت قراضه و ضعف تقاضای میلگرد حساس است؛ اروپا بیشتر از سیاستهای تجاری حمایت میگیرد؛ آمریکا از پروژههای سرمایهبر داخلی بهره میبرد و هند همچنان موتور اصلی رشد تقاضای فولاد جهان باقی میماند.
این ساختار نشان میدهد رالی جهانی هماهنگ در فولاد هنوز شکل نگرفته و مسیر قیمتها در هفتههای آینده منطقهای خواهد ماند. در چنین بازاری، استراتژی بهینه برای فعالان صنعت، توجه به شرایط محلی هر منطقه به جای اتکا به روندهای globale و پرهیز از تعمیم تحولات یک بازار به سایر مناطق است. پیشبینی میشود در کوتاهمدت، ورق گرم در چین تحت تأثیر کاهش موجودی و بهبود صادرات نوسان محدودی داشته باشد، بازار ترکیه تا ترمیم حاشیه سود کارخانهها و بازگشت تقاضای میلگرد در وضعیت محتاطانه باقی بماند، اروپا با تکیه بر سیاستهای تجاری از ریزش قیمت محافظت شود و آمریکا و هند به عنوان دو بازار با بنیاد قویتر، همچنان از تقاضای ساختاری حمایت شوند.
ارسال نظر
نیازمندیها