اخبار فوری
واگرایی در بازار فولاد چین/ فشار بر دابلکک، مقاومت میلگرد و ورق گرم
کد خبر: ۱۳۹۷۱۵
۱۶:۴۷
۱۴۰۵/۰۷/۲۵
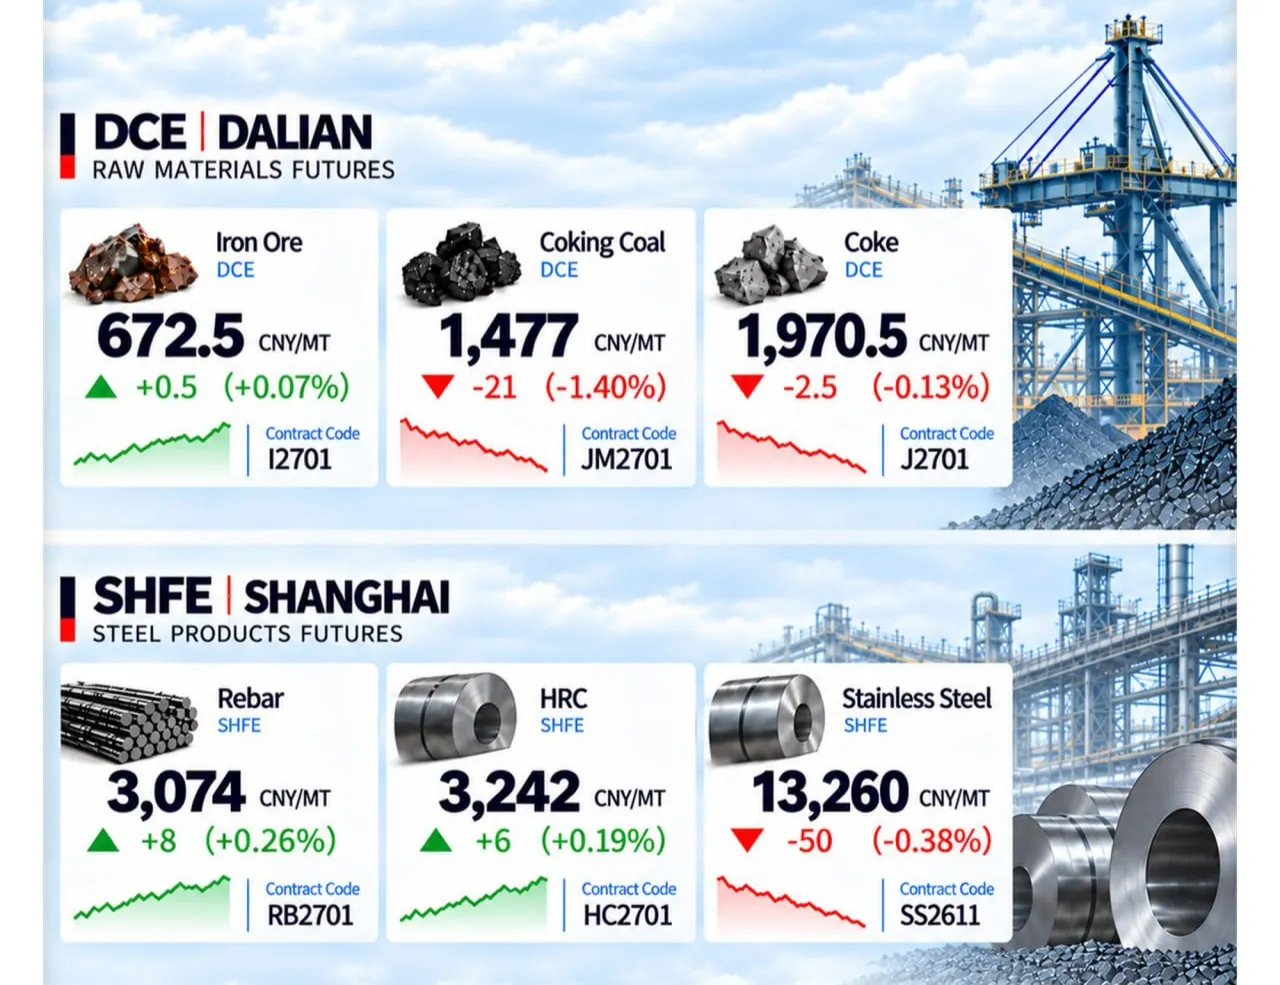
بازارهای آتی دالیان و شانگهای در پایان معاملات ۱۶ اکتبر ۲۰۲۶ تصویری نسبتاً متعادلتر از روز قبل نشان دادند، اما این تعادل هنوز به معنای خروج بازار از فاز احتیاط نیست. در دالیان، سنگآهن I2701 با ۶۷۲.۵ یوان/تن بسته شد و رشد جزئی ۰.۰۷ درصدی را ثبت کرد، در حالی که زغالسنگ ککشو JM2701 با افت ۱.۴۰ درصدی به ۱۴۷۷ یوان/تن و کک J2701 با افت ۰.۱۳ درصدی به ۱۹۷۰.۵ یوان/تن رسید.


به گزارش نبض بورس، در شانگهای نیز میلگرد RB2701 با رشد ۰.۲۶ درصدی در ۳۰۷۴ یوان/تن بسته شد، ورق گرم HC2701 با افزایش ۰.۱۹ درصدی در ۳۲۴۲ یوان/تن قرار گرفت و استنلس استیل SS2611 با افت ۰.۳۸ درصدی به ۱۳۲۶۰ یوان/تن رسید. این چیدمان نشان میدهد فشار اصلی همچنان بر حلقه مواد اولیه بهویژه دابلکک باقی مانده، در حالی که محصولات فولادی تا حدی از کاهش عرضه و تعدیل موجودیها حمایت میگیرند.
از منظر روند قیمتی زنجیره سیاه، مهمترین نکته فاصله رفتاری میان سنگآهن و دابلکک است. سنگآهن پس از افتهای قبلی توانسته در محدوده ۶۷۰ یوان تثبیت نسبی پیدا کند؛ این موضوع نشان میدهد بازار در حال ارزیابی مجدد تعادل میان موجودی بالای بنادر و ثبات نسبی مصرف چدن است. در مقابل، افت محسوس زغالسنگ ککشو و کک بیانگر آن است که فعالان بازار هنوز نسبت به تقاضای فولادسازان بدبین هستند. به بیان ساده، بازار پیام میدهد که هزینهبرترین بخش زنجیره هنوز با فشار تعدیل روبهروست و این مسئله میتواند حاشیه سود فولادسازان را اندکی بهبود دهد.
در بخش عرضه و موجودیها، یکی از معیارهای مهم ما این است که رشد یا افت قیمتها را فقط از روی تابلوی معاملات قضاوت نکنیم. کاهش تولید روزانه فولاد خام در میان کارخانههای بزرگ و متوسط چین و همچنین افت موجودی بخشی از محصولات ساختمانی، نشانههایی از انقباض سمت عرضه است. این موضوع برای میلگرد و تا حدی HRC اهمیت دارد، زیرا در صورت کاهش موجودی، بازار در برابر شوکهای نزولی مقاومتر میشود. بنابراین رشد محدود میلگرد و ورق گرم را باید بیشتر نشانه حمایت از سمت عرضه دانست، نه نشانه بازگشت قدرتمند تقاضا.
در بخش تقاضای واقعی، هنوز وضعیت شکننده است. هرچند پس از تعطیلات ملی چین، بخشی از تقاضای معوق به بازار برگشته و تخلیه موجودی در بعضی اقلام مشاهده میشود، اما شواهد کافی برای یک رونق پایدار وجود ندارد. بخش ساختمان همچنان کند است و مصرفکنندگان نهایی غالباً خریدهای خود را در حد نیاز انجام میدهند. به همین دلیل، رشد میلگرد و HRC بیشتر حالت اصلاحی و تدافعی دارد تا صعودی. برای استنلس استیل نیز با وجود کاهش بعضی موجودیها، افت قیمت نشان میدهد فشار سمت تقاضا و ضعف بازار نیکل و مواد جایگزین هنوز بر بازار سنگینی میکند.
از منظر سودآوری فولادسازان، افت قیمت دابلکک بالقوه خبر مثبتی برای کارخانههاست، زیرا هزینه تمامشده تولید چدن و فولاد را کاهش میدهد. اگر این کاهش هزینه با ثبات نسبی قیمت میلگرد و ورق گرم همراه بماند، حاشیه سود میتواند اندکی ترمیم شود. این موضوع یکی از معیارهای کلیدی ما برای تشخیص تغییر فاز بازار است؛ زیرا در صورت بهبود سود، کارخانهها ممکن است تولید را بالا ببرند و همین مسئله دوباره بر مواد اولیه اثر بگذارد.
سناریوی غالب بازار در کوتاهمدت همچنان نوسان محدود با تمایل به تثبیت است. مواد اولیه هنوز ضعیفتر از محصولات فولادیاند، و این واگرایی میتواند نشانهای از کفسازی تدریجی در بخش فولاد باشد؛ اما تا زمانی که تقاضای واقعی، بهویژه در ساختوساز و صنایع پاییندستی، بهصورت ملموس تقویت نشود، نمیتوان از آغاز یک روند صعودی پایدار سخن گفت. بنابراین بازار در شرایط فعلی بیش از هر چیز در فاز تنظیم تعادل میان عرضه فشرده و تقاضای شکننده قرار دارد.
ارسال نظر
نیازمندیها