اخبار فوری
گزارش مجمع کهمدا ۱۴۰۵ | پروژه مهتاب شیشه، تأمین گاز زمستانی و شرایط صادرات کهمدا
کد خبر: ۱۳۹۷۰۸
۱۴:۰۶
۱۴۰۵/۰۷/۲۵
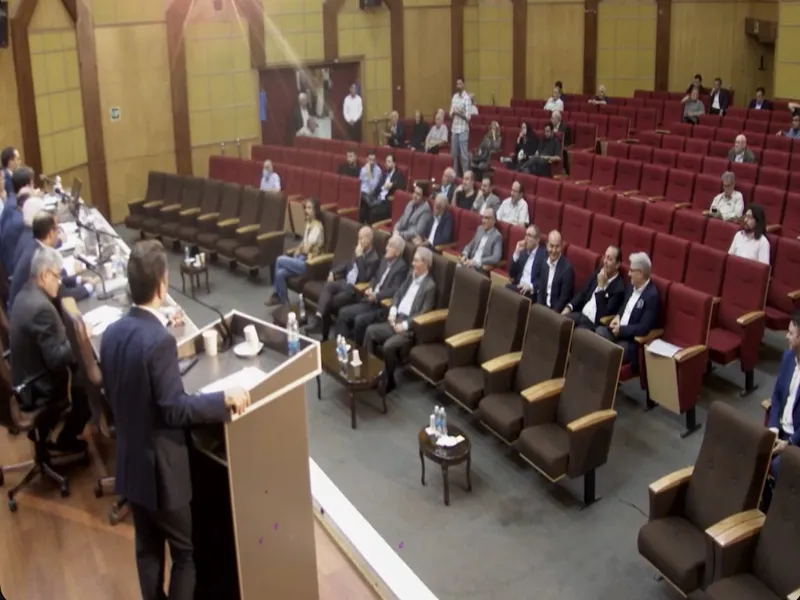
مجمع عمومی عادی سالیانه شرکت شیشه همدان با نماد کهمدا در ۲۵ مهر ۱۴۰۵ برگزار شد. گزارش نبض بورس از این مجمع را بخوانید.


به گزارش نبض بورس، مجمع عمومی سالیانه شرکت شیشه همدان با نماد کهمدا در حالی برگزار شد که شرکت از رشد حدود ۲۷۰ درصدی سودآوری در سال مالی منتهی به ۳۱ خرداد ۱۴۰۵ خبر داد، اما گزارش حسابرس همچنان حاوی نکاتی درباره صورتهای مالی تلفیقی، افشای اطلاعات شرکتهای فرعی و پرداخت سود سهام بود. در این مجمع، بازسازی کوره واحد یک، احداث نیروگاه خورشیدی، راهاندازی کارخانه پودر سیلیس و توسعه مهتاب شیشه خراسان از مهمترین برنامههای شرکت عنوان شد؛ ضمن آنکه افزایش سرمایه کهمدا نیز در دستور کار قرار دارد.
گزارش مجمع عمومی سالیانه شرکت شیشه همدان با نماد کهمدا
گزارش فعالیت هیئتمدیره؛ رشد سود با وجود کاهش تولید و فروش
بر اساس گزارش ارائهشده در مجمع، شیشه همدان در سال مالی گذشته ۱۱۲ هزار و ۷۸۸ تن تولید و ۱۱۵ هزار و ۹۸ تن فروش داشته است. مبلغ فروش شرکت به حدود ۳۰ هزار میلیارد ریال رسید که نسبت به سال قبل ۳۲ درصد افزایش نشان میدهد. سودآوری شرکت نیز با رشد حدود ۲۷۰ درصدی به ۱۶ هزار و ۱۹۳ میلیارد ریال رسید؛ این عملکرد در شرایطی ثبت شد که مقادیر تولید و فروش کاهش یافته بود.
مدیریت شرکت همچنین از تداوم تولید با وجود شرایط دشوار سال گذشته و اصابت موشک در نزدیکی کارخانه خبر داد و اعلام کرد فعالیت تولیدی شرکت در این دوره متوقف نشده است.
در بخش اقدامات مالی، صورتهای مالی شرکتهای فرعی در سامانه کدال منتشر و صورتهای مالی تلفیقی شرکت اصلی تهیه و منتشر شده است. همچنین ۳۸ میلیارد تومان معافیت مالیاتی ناشی از افزایش سرمایه مورد تأیید سازمان امور مالیاتی قرار گرفت. از سوی دیگر، در پروندههای بیمهای، از مجموع ۵۵ پرونده با بدهی اعلامشده ۱۸ میلیارد تومانی، پس از اعتراض و پیگیری حقوقی، با پرداخت ۲.۷ میلیارد ریال پروندهها مختومه شدند.
در بخش مطالبات، مدیران اعلام کردند متوسط دوره وصول مطالبات شرکت ۱۴۷ روز است. به گفته آنان، فروش صادراتی بهصورت نقدی انجام میشود، اما حدود ۸۰ درصد فروش داخلی با شرایط اعتباری دو تا ششماهه صورت میگیرد. مدیریت تأکید کرد برای مطالبات، اسناد دریافتنی، اعتبار اسنادی داخلی یا ضمانتنامه بانکی دریافت میشود و مطالبات مشکوکالوصول یا سررسیدگذشتهای گزارش نشده است.
گزارش حسابرس؛ ایرادهای نظارتی و افشای اطلاعات شرکتهای فرعی
در گزارش حسابرس، چند مورد مرتبط با رعایت الزامات قانونی و مقررات سازمان بورس مطرح شد. مهمترین موارد عبارتاند از:
-
صورتهای مالی تلفیقی: به عدم تهیه صورتهای مالی تلفیقی گروه در دوره مورد اشاره و افشای صورتهای مالی شرکتهای فرعی اشاره شد. مدیریت در پاسخ اعلام کرد که صورتهای مالی شرکتهای فرعی منتشر و صورتهای مالی تلفیقی شرکت اصلی تهیه شده است.
-
صورتهای مالی میاندورهای شرکتهای فرعی: حسابرس به رعایتنشدن الزام افشای صورتهای مالی ششماهه حسابرسیشده شرکتهای فرعی تحت کنترل حداکثر ۶۰ روز پس از پایان دوره اشاره کرد.
-
پرداخت سود سهام: پرداختنشدن بهموقع بخشی از سود مصوب سال مالی ۱۴۰۴ و سنوات قبل به سهامدارانی که در سامانه سجام ثبتنام نکردهاند، از موارد مطرحشده بود.
-
حاکمیت شرکتی: حسابرس به موضوع اطمینان از اجرای کامل اصول حاکمیت شرکتی در شرکتهای فرعی و همچنین تملک سهام شرکت اصلی توسط شرکتهای فرعی اشاره کرد.
-
کنترلهای داخلی: بهجز موضوع مربوط به اطمینان از اثربخشی کامل واحد حسابرسی داخلی و انجام آزمونهای کنترلی، حسابرس اعلام کرد به موارد بااهمیت دیگری از عدم رعایت الزامات مندرج در چکلیست برخورد نکرده است.
در بخش معاملات مشمول ماده ۱۲۹ اصلاحیه قانون تجارت، حسابرس معاملات اعلامشده را بررسی کرده و رعایت اخذ مجوز هیئتمدیره و عدم مشارکت مدیر ذینفع در رأیگیری را تأیید کرده است. همچنین شواهدی مبنی بر انجام معاملات خارج از شرایط مناسب تجاری و روال عادی عملیات شرکت به دست نیامده است.
حسابرس همچنین به افشای ۶ میلیارد ریال کمک عامالمنفعه در گزارشهای شرکت اشاره کرد؛ درحالیکه مبلغ مصوب مجمع پیشین در این زمینه ۱۵ میلیارد ریال بود. در گزارش حسابرس، پیشنهاد هیئتمدیره برای تقسیم ۱۰ درصد سود خالص سال مالی نیز منعکس شده بود؛ بااینحال، تصمیم نهایی مجمع درباره سود نقدی در بخش مصوبات آمده است.
سوالات سهامداران و پاسخ هیئتمدیره
وضعیت بازسازی کوره و تأمین تجهیزات
یکی از سهامداران درباره امکان ورود تجهیزات کوره واحد یک تا پایان سال، با توجه به شرایط حملونقل دریایی، سؤال کرد. مدیریت پاسخ داد که تقریباً تمام تجهیزات وارد شده و بخش اندکی باقی مانده است که هماهنگیهای مربوط به آن انجام شده و در مرحله ترخیص یا حمل قرار دارد.
طبق توضیحات مدیران، کوره واحد یک پس از توقف در پایان تیرماه ۱۴۰۴ و آغاز عملیات بازسازی، با پیشرفت فیزیکی حدود ۶۰ درصد روبهرو بوده و بهرهبرداری مجدد آن برای ابتدای بهمنماه پیشبینی شده است.
بدهی صندوق توسعه ملی
در پاسخ به سؤال درباره مانده بدهی ارزی شرکت، مدیریت اعلام کرد اصل و سود تسهیلات دریافتی از صندوق توسعه ملی تسویه شده است؛ اما موضوع جرایم و سود تأخیر همچنان در حال بررسی و مذاکره با بانک عامل است.
ظرفیت و سرمایهگذاری مهتاب شیشه خراسان
سهامداران درباره ظرفیت تولید مهتاب شیشه خراسان و علت تأمین مالی این پروژه سؤال کردند. مدیران با اشاره به ملاحظات رقابتی، از اعلام جزئیات ظرفیت خودداری کردند، اما توضیح دادند که پروژه برای تولید انواع بطریهای شیشهای آرایشی، بهداشتی و دارویی در نظر گرفته شده است.
به گفته مدیریت، بخشی از ماشینآلات حمل شده و بخش دیگری در مسیر انتقال قرار دارد. همچنین تأمین مالی انجامشده با همراهی گروه مالی سامان صورت گرفته تا از معطل ماندن ماشینآلات ساختهشده جلوگیری شود. برآورد هزینه اجرای پروژه حدود ۱۲ میلیون دلار اعلام شد و شرکت شیشه همدان ۵۱ درصد سهام آن را در اختیار دارد.
فروش داخلی، صادرات و نرخ ارز
در پاسخ به پرسش درباره شرایط فروش، مدیران اعلام کردند فروش صادراتی شرکت نقدی است، اما فروش داخلی عمدتاً بهصورت اعتباری و با دوره دو تا ششماهه انجام میشود.
مدیریت درباره نرخ فروش صادراتی نیز توضیح داد که قیمتگذاری بر مبنای نرخ بازار ارز و نرخهای اعلامشده در بازار انجام میشود و به دلیل شرایط تسویه، نرخ فاکتور معمولاً چهار تا پنج درصد پایینتر از نرخ بازار است.
در پاسخ به سؤال درباره افت فروش سهماهه تابستان نسبت به مدت مشابه سال قبل، کاهش تقاضای داخلی و مشکلات صادراتی از دلایل مطرحشده بود. مدیران همچنین اعلام کردند قیمت صادرات شیشه به عراق در زمان مجمع حدود ۲۶۷ دلار بوده است. به گفته آنان، محدودیت انتقال پول، ریسک صادرات به برخی بازارها از جمله عراق و افغانستان را افزایش داده و صادرات به کشورهایی مانند قزاقستان، ارمنستان و قرقیزستان نیز در حجم قابلتوجهی انجام نمیشود.
موجودی کالای ساختهشده و مطالبات
یکی از سهامداران به موجودی حدود ۴۵ هزار تنی کالای ساختهشده در پایان شهریور و بالا بودن آن نسبت به سطح مورد انتظار اشاره کرد. مدیریت در پاسخ گفت این موجودی با توجه به وضعیت تقاضا و شرایط تولید شکل گرفته و شرکت تلاش میکند آن را به فروش برساند. مدیران همچنین عنوان کردند بخشی از محصولات با قیمتهای پایینتری در گذشته تولید شده و فروش آنها با قیمت روز میتواند برای شرکت ارزش افزوده ایجاد کند.
در موضوع مطالبات نیز سهامداران درباره رشد ۱۳۲ درصدی مطالبات تجاری و سایر دریافتنیها تا حدود ۱.۹۴ همت، سهم اشخاص وابسته و برنامه کاهش دوره وصول مطالبات سؤال کردند. مدیریت دوره وصول مطالبات را ۱۴۷ روز اعلام کرد و گفت برای مطالبات، اسناد دریافتنی، اعتبار اسنادی داخلی یا ضمانتنامه بانکی اخذ میشود و مطالبات مشکوکالوصول یا سررسیدگذشته وجود ندارد.
ذخایر انرژی و تأمین گاز در زمستان
در پاسخ به نگرانی سهامداران درباره محدودیت گاز در فصل سرد، مدیران اعلام کردند شرکت در زمان مجمع حدود یکونیم میلیون لیتر گازوئیل و ۸۴ هزار گالن گاز مایع (LPG) در اختیار داشته است. به گفته آنان، این ذخایر نیاز شرکت را برای حدود ۲۰ تا ۲۵ روز تأمین میکند و در صورت بروز اختلال، راهکارهای جایگزین نیز بررسی خواهد شد.
فروش داراییها و تأمین مالی پروژهها
یکی از سهامداران با اشاره به ارزش داراییهای ملکی و سهام شرکت، درباره برنامه مولدسازی داراییها سؤال کرد. مدیریت تأیید کرد که برای این موضوع برنامه دارند، اما زمان فروش داراییها هنوز نیازمند بررسی بیشتر است.
در ادامه، درباره تأمین مالی پروژههای توسعهای و امکان استفاده از منابع حاصل از فروش داراییها بحث شد. مدیران با اشاره به نیاز نقدینگی برای تکمیل بازسازی کوره، مهتاب شیشه خراسان و پروژه پودر سیلیس، تأکید کردند که ظرفیت اعتباری شرکت در آن مقطع به دلیل تسهیلات دریافتی برای تسویه صندوق توسعه ملی محدود شده است.
نیروی انسانی متخصص و تأمین کربنات سدیم
یکی از سهامداران درباره کمبود نیروی انسانی متخصص و نبود رشته دانشگاهی اختصاصی برای صنعت شیشه سؤال کرد و پیشنهاد داد شرکت برای آموزش نیروهای تخصصی سرمایهگذاری کند. مدیریت گفت با دانشگاهها، بنیاد نخبگان و پارکهای علم و فناوری ارتباط داشته و برخی قراردادهای آموزشی نیز منعقد شده، اما تاکنون نتیجه مطلوبی حاصل نشده است.
در موضوع کربنات سدیم نیز مدیریت توضیح داد که مشکل فعلی شرکت کمبود عرضه نیست، بلکه محدود بودن تعداد تأمینکنندگان این ماده اولیه است؛ موضوعی که از نگاه مدیران، ریسک تأمین مواد اولیه را افزایش میدهد.
تقسیم سود و نیاز نقدینگی شرکت
در جریان بررسی سود نقدی، بخشی از بحث سهامداران بر ضرورت حفظ منابع برای پروژههای توسعهای و نیاز نقدینگی شرکت متمرکز بود. مدیریت توضیح داد که بخش قابلتوجهی از مواد اولیه، دستمزد و هزینههای انرژی باید نقدی پرداخت شود، درحالیکه فروش داخلی عمدتاً اعتباری است. همچنین تکمیل پروژههای توسعهای به منابع مالی نیاز دارد.
در مقابل، برخی حاضران بر لزوم توجه به منافع سهامداران و تقسیم سود بیشتر تأکید کردند.
طرحهای توسعه و افزایش سرمایه
شیشه همدان چند پروژه مهم را برای افزایش بهرهوری، کاهش ریسک تأمین انرژی و تنوعبخشی به محصولات دنبال میکند:
-
بازسازی کوره واحد یک: پروژه با پیشرفت فیزیکی حدود ۶۰ درصد در حال اجراست و بهرهبرداری مجدد آن برای ابتدای بهمنماه پیشبینی شده است. ظرفیت اسمی کوره تغییر نمیکند، اما راندمان آن افزایش مییابد و امکان تولید شیشههای رنگی فراهم میشود. منابع مالی پروژه از محل منابع داخلی و انتشار اوراق مرابحه تأمین شده است.
-
نیروگاه تجدیدپذیر ۲.۵ مگاواتی: احداث نیروگاه در محوطه کارخانه آغاز شده و تجهیزات آن در محل یا در مرحله ترخیص و حمل قرار دارد. بهرهبرداری از این نیروگاه برای سه ماه آینده پیشبینی شده است.
-
کارخانه پودر سیلیس: پروژه زیرمجموعه زرین نگین سهرورد با ظرفیت اسمی ۲۰۰ هزار تن در سال و مخارج برآوردی حدود ۵۰۰ میلیارد تومان دنبال میشود. فاز نخست پروژه برای اسفندماه پیشبینی شده و منابع مالی آن از تسهیلات بانکی و آورده نقدی سهامداران تأمین خواهد شد.
-
مهتاب شیشه خراسان: هزینه اجرای پروژه حدود ۱۲ میلیون دلار برآورد شده است. زیرساختها و تأسیسات تکمیل شده، قرارداد خرید ماشینآلات نهایی شده و بخشی از تجهیزات حمل شده است. بهرهبرداری پروژه برای اسفندماه ۱۴۰۵ پیشبینی شده است.
افزایش سرمایه کهمدا
مدیریت شیشه همدان اعلام کرد افزایش سرمایه شرکت در دستور کار قرار دارد، اما مبلغ، درصد و محل تأمین آن هنوز مشخص نشده و قرار است اطلاعات مربوطه متعاقباً به سهامداران اعلام شود.
سود نقدی و زمان پرداخت
با وجود پیشنهاد هیئتمدیره برای تقسیم ۱۰ درصد سود خالص، در جریان مجمع تقسیم سود نقدی ۳۰ تومان به ازای هر سهم مطرح و تصویب شد.
مدیریت درباره سود سنوات قبل توضیح داد که سود سهامداران ثبتنامشده در سامانه سجام طبق برنامه زمانبندی پرداخت شده است. همچنین بخشی از سود سهامدارانی که خارج از سجام اطلاعات حساب بانکی خود را به شرکت ارائه کردهاند، پرداخت شده و مانده مربوط به افرادی است که اطلاعات لازم برای پرداخت در دسترس شرکت نیست.
ارسال نظر
نیازمندیها