اخبار فوری
فشار فروش در زنجیره فولاد چین/ دابلکک پیشتاز افت و استنلس تنها نقطه سبز بازار
کد خبر: ۱۳۹۵۹۴
۱۵:۱۲
۱۴۰۵/۰۷/۲۲
بازارهای آتی فولاد و مواد اولیه چین در معاملات ۱۴ اکتبر عمدتاً نزولی بودند؛ بهطوریکه از شش قرارداد اصلی بررسیشده، پنج قرارداد افت قیمت را ثبت کردند و تنها استنلساستیل در محدوده مثبت بسته شد. افزایش موجودی بنادر سنگآهن، بازگشت تدریجی تولید معادن زغالسنگ و ضعف تقاضای فولاد پس از تعطیلات، فشار فروش را در دالیان و شانگهای تشدید کرد. در این میان، زغالسنگ ککشو و کک بیشترین افت را تجربه کردند و رشد محدود استنلساستیل نیز هنوز نشانهای از بازگشت قدرتمند تقاضا نیست.

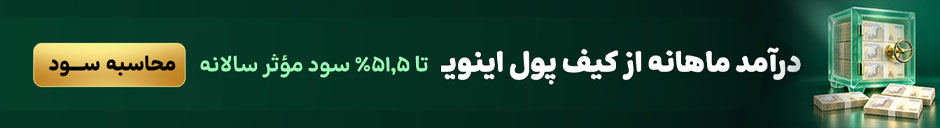

به گزارش نبض بورس، معاملات ۱۴ اکتبر بازارهای کالایی چین از تداوم ضعف در زنجیره فولاد حکایت دارد. در بورس کالای دالیان، قرارداد سنگآهن I2701 با افت ۰.۸۱ درصدی به ۶۷۴ یوان رسید، درحالیکه زغالسنگ ککشو JM2701 با کاهش ۱.۵۴ درصدی در ۱,۵۳۶.۵ یوان و کک J2701 با افت ۱.۶۰ درصدی در ۲,۰۰۰ یوان بسته شدند. در بورس آتی شانگهای نیز قرارداد میلگرد RB2701 با کاهش ۰.۳۹ درصدی به ۳,۰۷۳ یوان و ورق گرم HC2701 با افت ۰.۵۲ درصدی به ۳,۲۳۷ یوان رسید. تنها قرارداد استنلساستیل SS2611 با رشد ۰.۱۹ درصدی در سطح ۱۳,۴۷۰ یوان معامله شد.
سنگآهن زیر فشار موجودی و حاشیه سود فولادسازان
افت سنگآهن در شرایطی رقم خورد که افزایش موجودی بنادر چین، با وجود کاهش ارسال محمولهها، همچنان مانع تقویت قیمتهاست. ارزیابیهای بازار نشان میدهد حاشیه سود پایین فولادسازان، انگیزه افزایش تولید چدن مذاب و خرید بیشتر سنگآهن را محدود کرده است. در نتیجه، تقاضای مواد اولیه هنوز توان جذب عرضه موجود را ندارد و رشد ذخایر بندری بر قیمتها فشار وارد میکند.
دابلکک؛ بیشترین فشار از سمت عرضه و تقاضا
زغالسنگ ککشو و کک بیشترین افت روزانه را در میان قراردادهای بررسیشده ثبت کردند. بازگشت تدریجی تولید معادن زغالسنگ استان شانشی، در کنار کاهش سرعت خرید کارخانههای فولادی زیانده، تقاضا برای زغالسنگ ککشو را تحت فشار قرار داده است. در بازار کک نیز اجرای دومین مرحله کاهش قیمت نقدی، احتمال افت بیشتر را مطرح کرده است.
با این حال، محدودیت عبور زغالسنگ مغولستان، کاهش موجودی در برخی حلقههای زنجیره و محدودکردن تولید از سوی تعدادی از واحدهای ککسازی میتواند سرعت افت را کاهش دهد. با وجود این عوامل حمایتی، تا زمانی که سودآوری فولادسازان و مصرف چدن بهبود پیدا نکند، زمینه برای شکلگیری روند صعودی پایدار در بازار دابلکک ضعیف خواهد بود.
میلگرد و ورق گرم؛ تقاضای پس از تعطیلات همچنان کمجان
در شانگهای، افت قرارداد میلگرد با ضعف تقاضا و احتیاط خریداران داخلی و خارجی همراه بود. همزمان، ورق گرم نیز تحت تأثیر افزایش موجودیها و کاهش قیمت بازار نقدی قرار گرفت. بر اساس ارزیابی SMM، قیمت نقدی ورق گرم در برخی بازارهای چین طی روز ۱۰ تا ۲۰ یوان کاهش یافت و موجودی این محصول در شانگهای و نینگبو پس از تعطیلات افزایش پیدا کرد.
اگرچه تقاضای برخی صنایع مصرفکننده، از جمله ماشینآلات و لوازم خانگی، در سپتامبر بهبود محدودی داشت، این روند هنوز به افزایش قدرتمند سفارشهای فیزیکی منجر نشده است. به همین دلیل، رشد موجودی ورق گرم و ضعف خرید همچنان از عوامل محدودکننده قیمتها محسوب میشوند.
استنلساستیل؛ مقاومت محدود در بازاری کمرمق
در میان قراردادهای بررسیشده، استنلساستیل تنها محصولی بود که در محدوده مثبت بسته شد. قرارداد SS2611 با افزایش ۲۵ یوانی نسبت به تسویه قبلی به ۱۳,۴۷۰ یوان رسید. این رشد محدود میتواند تا حدی ناشی از تعدیل قیمتهای قبلی و شرایط عرضه برخی گریدها باشد؛ با این حال، بازار نقدی هنوز نشانه روشنی از جهش تقاضا ارائه نمیکند.
در مجموع، معاملات ۱۴ اکتبر نشان میدهد تقاضای فولاد چین پس از تعطیلات هنوز نتوانسته انتظارات بازار را برآورده کند. افزایش موجودی سنگآهن و ورق گرم، حاشیه سود پایین فولادسازان و افت قیمت کک، چشمانداز کوتاهمدت را در وضعیت ضعیف و متمایل به نزول نگه داشته است. برای تغییر این روند، بازار به بهبود محسوس تقاضای نهایی یا کاهش مؤثر تولید فولاد نیاز دارد.
ارسال نظر
نیازمندیها