اخبار فوری
فشار بر زنجیره قراضه–میلگرد/ محصولات تخت مقاومتر ماندند
کد خبر: ۱۳۹۵۶۲
۱۹:۴۲
۱۴۰۵/۰۷/۲۱
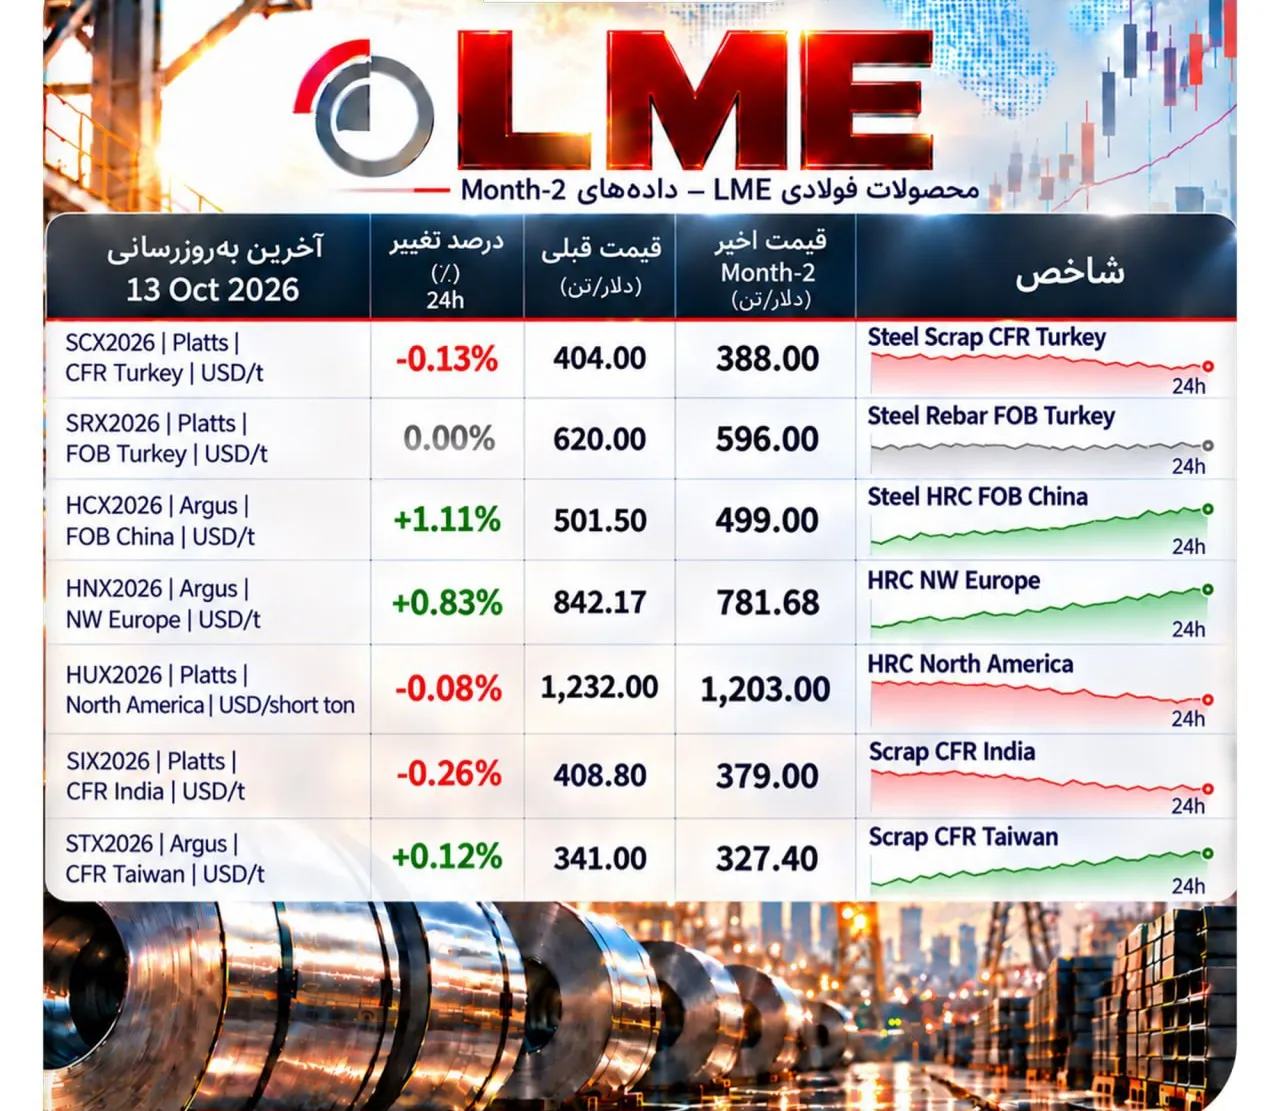
دادههای جدید قراردادهای فولادی بورس فلزات لندن (LME) از واگرایی بازارهای منطقهای حکایت دارد؛ جایی که ورق گرم چین و شمالغرب اروپا با رشد قیمت همراه شدند، اما قراضه ترکیه و هند و ورق گرم آمریکای شمالی کاهش یافتند. همزمان، ثبات میلگرد ترکیه در ۵۹۶ دلار در شرایط افت قیمت قراضه و ضعف تقاضا، از شکنندگی زنجیره محصولات طویل حکایت دارد؛ درحالیکه محدودیت عرضه و سیاستهای تجاری همچنان از قیمت ورق گرم اروپا حمایت میکنند.


به گزارش نبض بورس، بازار قراردادهای فولادی LME در دادههای جدید، برخلاف یک روند صعودی یا نزولی یکپارچه، مسیرهای متفاوتی را در مناطق مختلف جهان نشان میدهد. ورق گرم صادراتی چین با رشد ۱.۱۱ درصدی به ۴۹۹ دلار به ازای هر تن و ورق گرم شمالغرب اروپا با افزایش ۰.۸۳ درصدی به ۷۸۱.۶۸ دلار رسیدند. در مقابل، قیمت قراضه ترکیه با افت ۰.۱۳ درصدی به ۳۸۸ دلار، قراضه هند با کاهش ۰.۲۶ درصدی به ۳۷۹ دلار و ورق گرم آمریکای شمالی با افت ۰.۰۸ درصدی به یکهزار و ۲۰۳ دلار به ازای هر شورتتن رسید. میلگرد ترکیه نیز بدون تغییر در سطح ۵۹۶ دلار باقی ماند.
ترکیه؛ قراضه ارزانتر، میلگرد بدون تحرک
بازار ترکیه در میان مناطق بررسیشده با فشار بیشتری مواجه است. افت قیمت قراضه وارداتی و ضعف تقاضای داخلی و صادراتی، امکان افزایش قیمت محصولات طویل را محدود کرده است. گزارشهای SteelOrbis در ۱۲ اکتبر نیز از کاهش قیمت میلگرد از سوی شرکت Icdas و مقاومت خریداران در برابر نرخهای بالاتر حکایت دارد.
روند ماه سپتامبر نیز نشانههایی از همین وضعیت داشت. قیمت قراضه HMS 1&2 با نسبت ۸۰ به ۲۰ در ترکیه ابتدا به محدوده ۴۰۲ تا ۴۰۴ دلار رسید، اما مقاومت خریداران در پایان ماه زمینه عقبنشینی قیمتها را فراهم کرد. کاهش نرخ قرارداد قراضه به ۳۸۸ دلار، نشان میدهد بخشی از رشد قبلی هزینه مواد اولیه در حال تخلیه است.
در چنین شرایطی، ثبات میلگرد ترکیه در ۵۹۶ دلار را نمیتوان نشانه قدرت تقاضا دانست؛ بلکه این وضعیت بیشتر از تعادل شکننده میان قیمت فروش و هزینه مواد اولیه حکایت دارد. اگر خرید قراضه و تقاضای میلگرد احیا نشود، فشار نزولی بر زنجیره قراضه تا محصولات طویل میتواند ادامه یابد.
چین؛ رشد ورق گرم در سایه ضعف تقاضا
ورق گرم صادراتی چین با رشد روزانه ۱.۱۱ درصدی و رسیدن به ۴۹۹ دلار به ازای هر تن، بیشترین افزایش را در میان قراردادهای بررسیشده ثبت کرد. قیمتهای فیزیکی صادراتی چین نیز در دادههای ۱۳ اکتبر SMM عمدتاً در محدوده ۴۹۳ تا ۴۹۶ دلار قرار داشتند؛ موضوعی که نشان میدهد نرخ قرارداد فاصله غیرعادی با بازار فیزیکی ندارد.
با این حال، بهبود قیمتها هنوز به معنای آغاز یک روند صعودی پایدار نیست. ضعف بخش املاک، محدودیت سرمایهگذاری زیرساختی و چشمانداز کمرونق مصرف فولاد چین همچنان بر بازار سایه انداختهاند. از این رو، افزایش اخیر ورق گرم را باید بیشتر نشانهای از تثبیت و بهبود کوتاهمدت قیمتها دانست تا چرخش قطعی روند بازار.
اروپا؛ حمایت سیاست تجاری از قیمت ورق گرم
در شمالغرب اروپا، ورق گرم با افزایش ۰.۸۳ درصدی به ۷۸۱.۶۸ دلار رسید؛ افزایشی که در شرایط ضعف تقاضای واقعی، بیش از آنکه حاصل جهش مصرف باشد، به محدودیتهای عرضه و تحولات سیاست تجاری وابسته است.
ریسکهای مرتبط با سازوکار تعدیل کربن در مرزهای اتحادیه اروپا (CBAM)، سهمیههای وارداتی و کاهش عرضه برخی کارخانهها، از عوامل حمایتکننده قیمت به شمار میروند. در مقابل، موجودی کافی مصرفکنندگان و ضعف سفارشها همچنان مانع شکلگیری رونق گسترده در بازار شدهاند. بنابراین، تداوم رشد قیمت ورق گرم اروپا به میزان زیادی به دوام محدودیتهای عرضه و سیاستهای تجاری وابسته خواهد بود.
آمریکای شمالی؛ تثبیت پس از افزایش قیمتها
ورق گرم آمریکای شمالی با افت محدود ۰.۰۸ درصدی به یکهزار و ۲۰۳ دلار به ازای هر شورتتن رسید. با وجود این کاهش جزئی، سطح قیمت همچنان بالا است و سرمایهگذاری در زیرساختهای انرژی، دیتاسنترها و پروژههای صنعتی از تقاضای فولاد در این منطقه حمایت میکند.
افزایشهای قبلی قیمت از سوی تولیدکنندگانی مانند Nucor نیز نشان میدهد افت اخیر لزوماً به معنای تغییر روند بازار نیست و میتواند بخشی از تثبیت قیمتها پس از رشدهای پیشین باشد.
بازار قراضه آسیا؛ واگرایی هند و تایوان
در بازار قراضه آسیا، قیمت هند با کاهش ۰.۲۶ درصدی به ۳۷۹ دلار رسید، درحالیکه قراضه تایوان با رشد ۰.۱۲ درصدی در سطح ۳۲۷.۴۰ دلار قرار گرفت. این تفاوت نشان میدهد بازارهای منطقهای حتی در یک گروه کالایی نیز از شرایط یکسانی پیروی نمیکنند.
با وجود افت کوتاهمدت قراضه هند، چشمانداز مصرف فولاد این کشور همچنان قویتر از بسیاری از بازارهای بزرگ دیگر ارزیابی میشود. رشد تقاضای زیرساختی و خودرویی میتواند در میانمدت از مصرف فولاد حمایت کند، هرچند اثر آن بر قیمت قراضه به شرایط خرید کارخانهها و توازن عرضه و تقاضای داخلی بستگی دارد.
دادههای جدید LME نشان میدهد ورق گرم در چین و اروپا مقاومت بیشتری نسبت به قراضه و محصولات طویل ترکیه از خود نشان داده است. در اروپا، محدودیت عرضه و سیاستهای تجاری از قیمتها حمایت میکنند و در چین، افزایش اخیر هنوز با ضعف ساختاری تقاضا روبهرو است. در مقابل، ترکیه به دلیل افت قیمت قراضه و تقاضای ضعیف میلگرد، همچنان در معرض فشار نزولی قرار دارد. ازاینرو، تا زمانی که خرید قراضه و تقاضای محصولات طویل ترکیه تقویت نشود، نمیتوان ثبات فعلی میلگرد این کشور را مقدمهای برای یک روند صعودی پایدار دانست.
ارسال نظر
نیازمندیها