اخبار فوری
فشار سنگآهن، مقاومت دابلکک/؛ بازار فولاد چین در جستوجوی تعادل جدید
کد خبر: ۱۳۹۵۳۳
۱۵:۵۱
۱۴۰۵/۰۷/۲۱
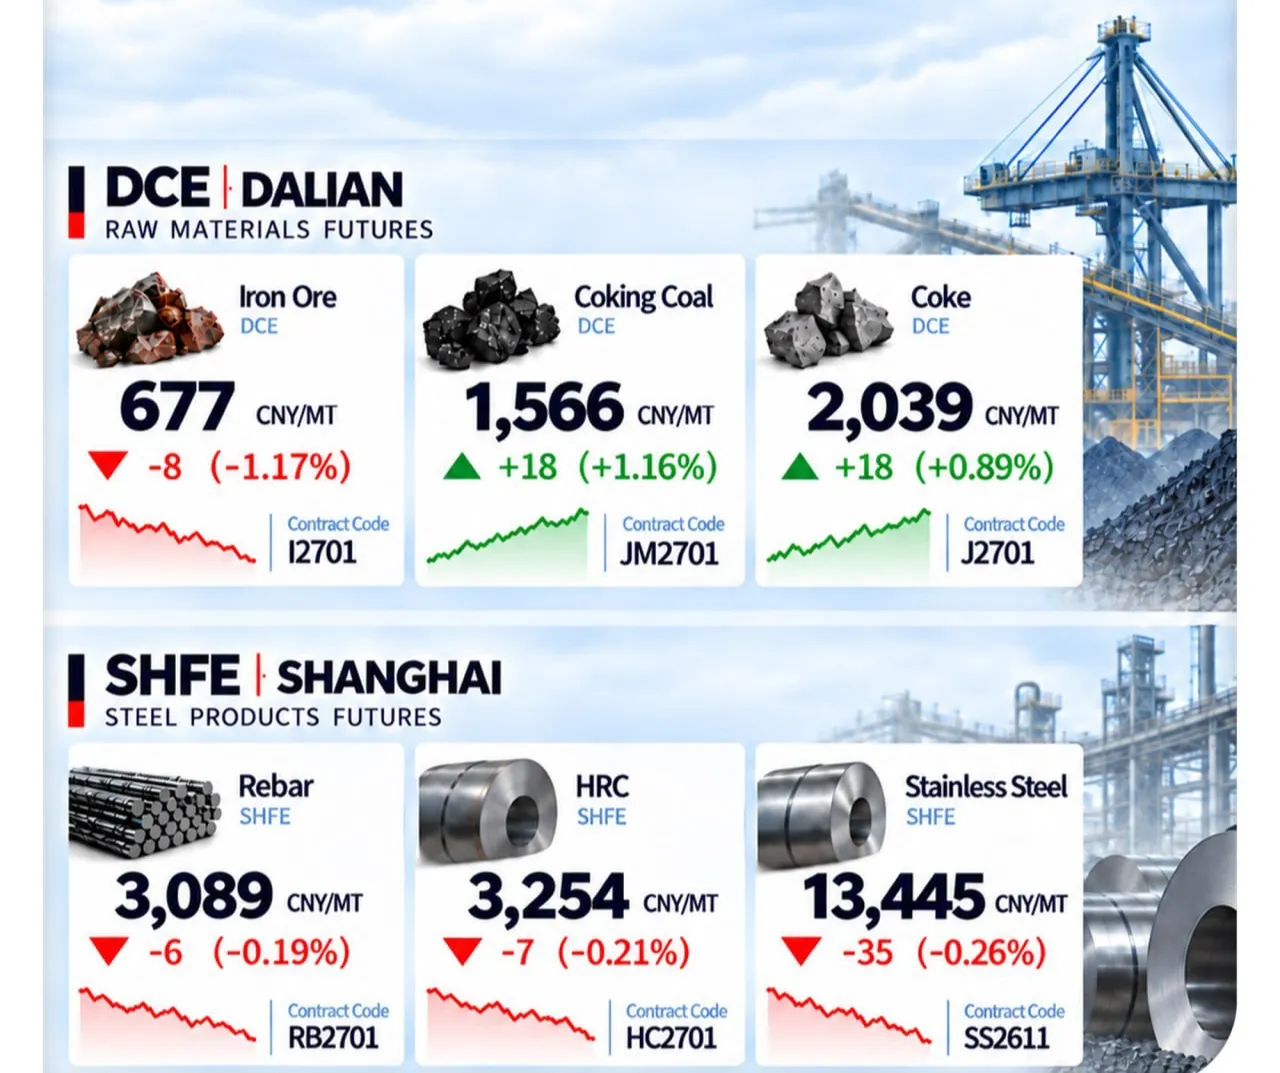
بازار شانگهای و دالیان در ۱۳ اکتبر ۲۰۲۶ همچنان میان ضعف تقاضای واقعی و حمایت ناشی از کاهش عرضه گرفتار است. سنگآهن I۲۷۰۱ با بستهشدن در ۶۷۷ یوان تحت فشار حاشیه سود پایین فولادسازان، کاهش تولید چدن مذاب و موجودی بالای بنادر قرار دارد.


به گزارش نبض بورس، بازار فولاد و مواد اولیه چین در پایان معاملات ۱۳ اکتبر ۲۰۲۶ تصویری دوگانه ارائه کرد. در بورس دالیان، سنگآهن I2701 در ۶۷۷ یوان/تن بسته شد و ۱.۱ درصد افت کرد، در حالی که زغالسنگ ککشو JM2701 در ۱۵۶۶ یوان و کک J2701 در ۲۰۳۹ یوان قرار گرفتند. در بورس شانگهای نیز میلگرد RB2701 در ۳۰۸۹ یوان، ورق گرم HC2701 در ۳۲۵۴ یوان و استنلساستیل SS2611 در ۱۳۴۴۵ یوان/تن بسته شدند. این رفتار نشان میدهد فشار نزولی در سنگآهن و محصولات نهایی همچنان جدی است، اما زغالسنگ ککشو و کک مقاومت بیشتری نشان میدهند.
مهمترین عامل فشار بر سنگآهن دالیان، ضعف سودآوری فولادسازان و کاهش نیاز کورههای بلند است. دادههای منتشرشده توسط رویترز نشان میدهد در پایان سپتامبر تنها حدود ۶.۹ درصد فولادسازان چین در محدوده سوددهی قرار داشتند و تولید روزانه چدن مذاب به حدود ۲.۳۴ میلیون تن، پایینترین سطح ششماهه، رسیده بود. S&P Global نیز به انباشت قابلتوجه ذخایر سنگآهن در بنادر و رشد واردات سریعتر از مصرف فولاد اشاره میکند. Mysteel محدوده احتمالی سنگآهن در سهماهه چهارم را حدود ۶۷۰ تا ۷۵۰ یوان برآورد کرده است؛ بنابراین قیمت ۶۷۷ یوانی امروز عملاً نزدیک کف این دامنه قرار دارد.
در زغالسنگ ککشو و کک وضعیت متفاوت است. دومین مرحله کاهش قیمت نقدی کک به میزان حدود ۱۰۰ تا ۱۱۰ یوان/تن اجرایی شده و بخشی از فشار هزینه فولادسازان را کاهش داده است. با این حال، بازگشت تولید معادن زغالسنگ در شانشی کندتر از انتظار بوده و همین مسئله از قیمت زغالسنگ ککشو حمایت میکند. Mysteel و SMM معتقدند دابلکک در کوتاهمدت همچنان با ضعف تقاضای فولادسازان روبهرو است، اما اگر افزایش تولید معادن محدود بماند و خرید زمستانی آغاز شود، احتمال بازگشت تدریجی قیمتها در نوامبر و دسامبر وجود خواهد داشت.
در بورس شانگهای، مهمترین تفاوت میان میلگرد و ورق گرم از ساختار تقاضا ناشی میشود. PMI رسمی تولید چین در سپتامبر به ۵۰.۱ رسید و دوباره وارد محدوده توسعه شد، در حالی که سفارشهای جدید بخش ساختوساز همچنان ضعیف هستند. بنابراین HRC که بیشتر با صنایع تولیدی، ماشینآلات، خودرو و صادرات ارتباط دارد، از نظر بنیادی شرایط بهتری نسبت به میلگرد وابسته به ساختمان دارد.
با این حال SMM میگوید تقاضای سنتی «فصل اوج» اکتبر برای میلگرد تاکنون متوسط بوده و خرید مصرفکنندگان عمدتاً در حد نیاز فوری باقی مانده است. برنامه تولید میلگرد در اکتبر نیز حدود ۱.۷۷ درصد کمتر از تولید واقعی سپتامبر تعیین شده و فولادسازان برای کاهش فشار بازار داخلی، برنامه صادرات محصولات طویل را افزایش دادهاند. SEAISI نیز از تداوم فشار بر بازار فولاد ساختمانی چین در اکتبر خبر میدهد.
در سمت عرضه، نشانههایی از حمایت بازار دیده میشود. آمار CISA نشان میدهد تولید روزانه فولاد خام کارخانههای بزرگ و متوسط در دهه پایانی سپتامبر ۲.۱ درصد کاهش یافته و موجودی فولاد آنها نیز ۸.۴ درصد پایین آمده است. همزمان سیاست مقابله با «رقابت قیمتی مخرب» و تأکید CISA بر انضباط تولید، میتواند رشد عرضه را محدود کند. Fastmarkets این سیاست را بیش از آنکه محرک تقاضا بداند، ابزاری برای کنترل مازاد عرضه و ترمیم حاشیه سود فولادسازان ارزیابی میکند.
چشمانداز کوتاهمدت: سناریوی غالب برای شانگهای و دالیان، نوسان ضعیف همراه با حمایت سمت عرضه است. سنگآهن آسیبپذیرترین بخش زنجیره باقی میماند؛ زغالسنگ ککشو و کک کف مقاومتری دارند؛ میلگرد همچنان از ضعف ساختمان آسیب میبیند؛ ورق گرم از بهبود نسبی فعالیت تولیدی حمایت میگیرد و استنلساستیل نیز با ضعف تقاضا و فشار موجود در زنجیره نیکل مواجه است. در نتیجه، تا زمانی که مصرف واقعی فولاد پس از تعطیلات ملی چین افزایش محسوسی پیدا نکند، زمینه برای یک موج صعودی پایدار محدود خواهد بود؛ اما کاهش تولید کارخانهها نیز میتواند مانع ریزش شدید قیمتها شود.
ارسال نظر
نیازمندیها